

Entre SCPI de rendement et immobilier locatif en direct, beaucoup d’épargnants hésitent. Les chiffres de 2025 affichent des écarts de performance parfois marqués, tandis que les contraintes de gestion, la fiscalité et le financement ne jouent pas du tout le même rôle selon la stratégie choisie.
Les tendances récentes du marché, des taux d’intérêt et des prix permettent de tracer des scénarios concrets pour les prochaines années. En comparant précisément SCPI et immobilier en direct, certains profils d’investisseurs se dégagent nettement… et quelques pièges reviennent souvent.
| Critère clé | SCPI | Immobilier en direct |
|---|---|---|
| Accessibilité financière | Accessible dès quelques centaines d’euros | Apport important nécessaire |
| Gestion | 100% déléguée | À gérer soi‑même ou avec agence |
| Risque | Mutualisé sur de nombreux biens | Concentré sur un seul actif |
| Liquidité | Revente plus simple mais non garantie | Processus long (vente du bien) |
| Fiscalité | Revenus fonciers, optimisation possible via assurance‑vie | Nombreux dispositifs (LMNP, déficit foncier…) |
| Objectif idéal | Revenus passifs simples et diversification | Contrôle total et optimisation du rendement |
Comparateur SCPI vs Immobilier en Direct
Simulez et comparez le rendement net reel de votre investissement sur la duree
| Indicateur | SCPI | Immobilier Direct |
|---|
Sommaire
SCPI ou immobilier en direct : deux logiques d’investissement très différentes
Un investissement en SCPI (Société Civile de Placement Immobilier) repose sur une logique de mutualisation. L’épargnant acquiert des parts d’une société qui détient un portefeuille de biens immobiliers (bureaux, commerces, logements, santé, logistique…). La société de gestion s’occupe de la sélection, de la gestion locative, des travaux et des arbitrages. L’investisseur reçoit des revenus trimestriels proportionnels au nombre de parts.
L’immobilier locatif en direct suit une approche patrimoniale plus personnalisée. L’investisseur achète un appartement, une maison, un immeuble ou un local commercial en son nom ou via une structure (SCI, par exemple). Il décide du locataire, des travaux, de la stratégie de financement et de revente. Il assume aussi directement les aléas : vacances locatives, impayés, sinistres, nouvelles normes.
SCPI et immobilier en direct reposent sur le même sous-jacent, la pierre, mais pas sur la même mécanique de risque, de rendement net, de fiscalité ni de liquidité. En 2025–2026, l’écart se renforce du fait de la remontée des taux, du réajustement des prix, et des tensions persistantes sur le marché locatif.
Rendements 2025–2026 : SCPI vs immobilier locatif en direct
Le rendement constitue souvent le critère numéro un. Les chiffres 2025 donnent des repères assez clairs, à condition de distinguer le rendement brut, le rendement net, et la performance globale annuelle (revenus + revalorisation du capital).
Rendement des SCPI en 2025 : un socle de revenus régulier
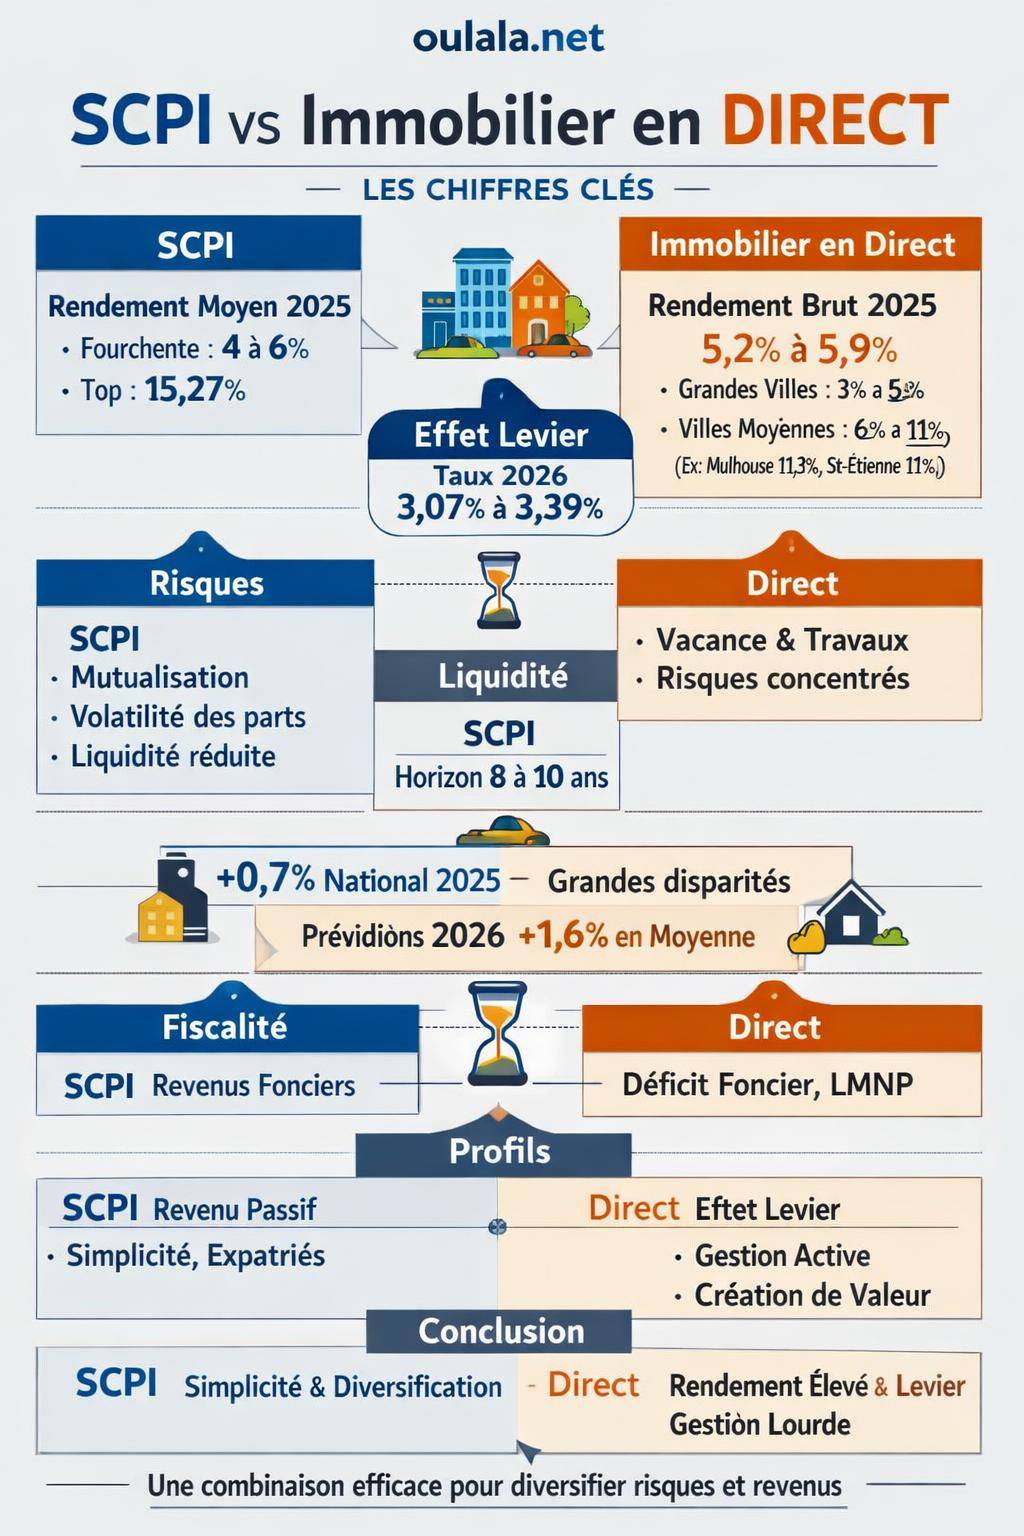
En 2025, les SCPI françaises affichent un Taux de Distribution (TD) moyen de 4,91 %, en hausse de 0,19 point par rapport à 2024 (4,72 %). Ce taux correspond au revenu annuel distribué rapporté au prix de part moyen de l’année. Il s’agit d’un rendement brut avant fiscalité.
La dispersion est marquée :
- 85 SCPI offrent un TD supérieur à 4,91 % ;
- 43 SCPI se situent en dessous ;
- 43 SCPI atteignent un rendement supérieur ou égal à 6 % (contre 24 seulement en 2024).
Le Top 25 des SCPI affiche un TD moyen de 7,99 % et une Performance Globale Annuelle (PGA) moyenne de 8,99 %. Cela inclut les revenus mais aussi la revalorisation (ou la dépréciation) des parts.
En moyenne, toutes SCPI confondues, la PGA 2025 ressort autour de 1,46 %. Cette moyenne intègre des écarts importants, certains véhicules affichant des hausses, d’autres des baisses significatives. Les meilleures SCPI 2025 signalées présentent par exemple :
- Wemo One : TD de 15,27 % ;
- Reason : PGA de 13,90 % ;
- un écart de performances allant de −41,53 % à +15,27 % selon les véhicules.
Par stratégie :
- SCPI résidentielles : autour de 4,2 % de TD ;
- SCPI diversifiées : environ 6 % de TD.
Les SCPI restent donc un outil de revenu immobilier passif relativement lisible, avec un couple rendement/risque encadré par une gestion professionnelle. L’investisseur doit cependant intégrer la fiscalité des revenus fonciers ou du PFU, ainsi que l’absence de garantie sur le capital.
Rendement de l’immobilier en direct en 2025 : dispersion et effet levier
L’immobilier locatif direct en France présente un rendement brut moyen national compris entre 5,2 % et 5,9 % en 2025. Un rendement considéré comme correct se situe à partir de 6 % brut, avec de fortes disparités géographiques.
Dans les grandes métropoles :
- Paris : environ 3 % brut ;
- Lyon : 4 % ;
- Marseille : autour de 4,2 % ;
- Nice : environ 3,95 % ;
- Toulouse : 4 % ;
- Montpellier : 5 % ;
- Strasbourg : 4 %.
Les villes moyennes et certaines agglomérations en tension proposent des rendements supérieurs à 6 %, avec des pointes parfois élevées :
- Lille, Marseille, Nantes : rendements fréquemment supérieurs à 6 % sur certains segments ;
- Mulhouse : autour de 11,3 % brut ;
- Saint‑Étienne : environ 11 % brut ;
- Limoges : souvent 7–8 % ;
- Le Mans : autour de 9 %.
Les petites surfaces et le meublé ressortent en moyenne autour de 5,8 %, avec des possibilités de 7–8 % brut selon l’emplacement et la gestion. Le choix du régime fiscal (réel, LMNP, micro-foncier) influence fortement le rendement net.
Dernier point clé : l’effet de levier du crédit. En 2025–2026, les taux se situent autour de 3 % à 3,5 % sur 20 ans (3,29 % en moyenne en mars 2026 sur 20 ans ; 3,39 % sur 25 ans). Avec un rendement brut supérieur au taux d’emprunt, le levier peut demeurer intéressant, à condition de maîtriser les charges, la fiscalité et les périodes de vacance.
Tableau comparatif des rendements SCPI vs immobilier en direct
| Critère | SCPI (2025) | Immobilier direct (2025) |
|---|---|---|
| Rendement brut moyen | 4,91 % (TD moyen) | 5,2 % à 5,9 % (national) |
| Fourchette courante | 4 % à 6 % (hors cas particuliers) | 3 % (Paris) à 11 % (certaines villes moyennes) |
| Top rendement | Jusqu’à 15,27 % (ex. Wemo One) | Jusqu’à 11 %+ (Mulhouse, Saint‑Étienne…) |
| Performance globale annuelle moyenne | 1,46 % (revenus + variat. part) | Dépend des prix locaux ; MSCI France ~3,3 % |
| Rendement net d’impôt | Sensible à la tranche marginale (revenus fonciers) | Fortement modulé par LMNP, déficit foncier, régime réel |
Risque, volatilité et résilience : comment se comportent SCPI et immobilier direct ?
Au-delà du rendement, le profil de risque conditionne la pertinence de chaque solution. 2024–2026 met en lumière des fragilités spécifiques sur les deux univers.
Risque et résilience des SCPI
Les SCPI reposent sur un portefeuille diversifié de nombreux actifs loués à une multitude de locataires. Cette structuration réduit le risque spécifique (défaut d’un locataire, sinistre sur un immeuble, défaillance d’une zone géographique) mais ne supprime pas le risque global du marché immobilier.
Les dernières années ont montré :
- une pression à la baisse sur la valeur de certaines parts, en particulier sur les SCPI très exposées aux bureaux dans des secteurs souffrant de vacance ;
- des ajustements de prix de part, parfois sensibles, qui viennent affecter la performance globale malgré un taux de distribution stable ;
- un risque de liquidité : la revente des parts n’est pas automatique, elle dépend des acheteurs en face et du fonctionnement du marché secondaire.
Les SCPI diversifiées ou orientées vers des secteurs porteurs (santé, logistique, résidentiel tendu) ont, en général, montré davantage de résilience. Les performances 2025, avec un retour vers des TD supérieurs à 4,9 % et l’augmentation du nombre de SCPI au-delà de 6 %, mettent en avant la capacité de certains gérants à s’adapter.
Risque et résilience de l’immobilier en direct
Un investissement locatif en direct concentre le risque sur un nombre de biens limité. Un seul locataire qui ne paie plus, une question de copropriété ou un problème structurel sur le quartier influencent directement le rendement.
Les risques majeurs en 2025–2026 :
- Vacance locative et impayés : accentués par la tension sur le pouvoir d’achat ;
- Contraintes réglementaires : rénovation énergétique (DPE), normes de décence, encadrement des loyers dans certaines villes ;
- Coûts de travaux : hausse des matériaux et de la main-d’œuvre ;
- Aléas de marché local : baisse des prix sur certains secteurs, stagnation sur d’autres.
En parallèle, la crise locative dans de nombreuses grandes villes maintient une demande soutenue, ce qui réduit le risque de vacance pour les biens bien situés et bien gérés. Les villes où l’offre locative diminue (rareté du neuf, blocage de certains programmes) renforcent ce phénomène.
« Le risque en immobilier direct se concentre souvent sur quelques décisions clés : localisation, qualité du bâti, financement et stratégie locative. Une erreur sur l’un de ces paramètres grève le rendement pendant des années. »
Liquidité, horizon de placement et gestion au quotidien
La façon de sortir de l’investissement et le temps à consacrer à la gestion représentent un critère décisif dans le choix entre SCPI et immobilier en direct.
Liquidité et horizon de placement des SCPI
Les SCPI ne sont pas des produits liquides au sens boursier. La majorité des sociétés de gestion suggère un horizon de détention d’au moins 8 à 10 ans, afin de lisser les cycles immobiliers et les frais d’entrée.
Le rachat des parts suit deux modèles principaux :
- SCPI à capital variable : la société émet et rachète des parts en continu, dans la limite de la collecte et des retraits ;
- SCPI à capital fixe : les échanges se font sur un marché secondaire, avec carnet d’ordres.
En période de tension (hausse rapide des taux, baisse des valorisations), la liquidité devient plus complexe. Certains investisseurs doivent attendre avant de récupérer leur capital, ou acceptent un prix plus bas. Les SCPI restent donc un placement de moyen-long terme, adapté à ceux qui n’envisagent pas de sortie rapide.
Liquidité et horizon de placement de l’immobilier en direct
Un bien immobilier se revend généralement plus facilement à long terme, mais la vente rapide se fait parfois au détriment du prix. Les délais moyens varient selon le marché local et la qualité du bien : quelques semaines dans une zone très tendue, plusieurs mois dans une ville peu dynamique.
En 2025, les transactions dans l’ancien repartent : entre 900 000 et 945 000 ventes, soit une hausse de 12 à 15 % par rapport à l’année précédente, mais encore environ 25 % de moins qu’en 2021. Pour 2026, une légère baisse de 2 % des transactions est anticipée, ce qui traduit une reprise prudente, sans emballement.
Un investissement locatif en direct implique un temps de gestion non négligeable :
- recherche du bien, négociation, suivi du financement ;
- travaux, ameublement éventuel, mise en conformité énergétique ;
- mise en location, sélection du locataire, états des lieux ;
- gestion des incidents, suivi de la copropriété, déclaration fiscale.
Impact des taux d’intérêt 2025–2026 sur SCPI et immobilier direct
La remontée puis la stabilisation des taux d’intérêt autour de 3 %–4 % modifient la rentabilité des deux stratégies et la dynamique des prix.
Taux d’emprunt et investissement locatif en direct
En 2025, les taux moyens tournent autour de 3,07 %, avec des prêts à 20 ans souvent entre 3,27 % et 3,50 %. En début 2026, les nouveaux crédits se situent en moyenne autour de 3,35 %, avec :
- 3,07 % sur 10 ans ;
- 3,13 % sur 15 ans ;
- 3,29 % sur 20 ans ;
- 3,39 % sur 25 ans.
Pour un investissement locatif, un rendement brut supérieur au taux d’emprunt reste un indicateur intéressant, mais ne suffit pas. Il faut intégrer :
- charges de copropriété et travaux ;
- fiscalité (IR + prélèvements sociaux, ou régime LMNP) ;
- assurance emprunteur ;
- périodes de vacance locative.
Avec des rendements bruts de 6 % à 8 % dans de nombreuses villes moyennes, l’effet de levier demeure utilisable, surtout pour des profils capables d’apporter au moins 10 % à 20 % du prix en apport, comme l’exigent encore beaucoup de banques.
Impact des taux sur les SCPI
Les SCPI subissent les taux à un autre niveau. La hausse des taux renchérit le financement immobilier des sociétés de gestion et pèse sur les valorisations des actifs, en particulier sur les segments bureaux et commerce.
En 2024–2025, plusieurs SCPI ont ajusté le prix de leurs parts pour refléter la nouvelle donne de marché. La stabilisation des taux autour de 3 %–4 % en 2026 réduit la pression à la baisse, mais la phase de réajustement n’est pas totalement terminée sur tous les segments.
Les SCPI ayant peu recours à l’endettement ou positionnées sur des secteurs porteurs (santé, résidentiel en zones tendues) traversent mieux la période. La remontée des TD moyens de 4,72 % (2024) à 4,91 % (2025) illustre cette adaptation progressive.
Évolution des prix immobiliers 2025–2026 : impact sur la stratégie d’investissement
Le choix entre SCPI et immobilier direct dépend aussi des perspectives de prix et de la localisation des actifs sous-jacents.
Tendances de prix dans l’ancien
En 2025, les prix des logements anciens affichent une légère hausse moyenne :
- Appartements : +1,3 % ;
- Maisons : +0,2 % ;
- France entière : +0,7 % ;
- Province : +0,7 % ;
- Île-de-France : +0,4 %.
Le prix moyen national se situe autour de 3 405 €/m². À Paris (zone A bis), il avoisine 9 540 €/m², avec une stabilité récente après des corrections antérieures. D’autres métropoles connaissent encore des ajustements :
- Nantes : 3 602 €/m², soit −3,1 % ;
- Montpellier : 3 360 €/m², −1,6 % ;
- Rennes : 3 755 €/m², −0,1 %.
Plus globalement, plusieurs villes ont vu leurs prix reculer en 2024–2025, comme Bordeaux ou Lyon (baisse d’environ 8 % sur certaines périodes). Cette phase corrige une partie des hausses précédentes et crée des fenêtres d’entrée plus favorables pour l’investisseur patient.
Perspectives 2026 : hausse modérée et disparités
Pour 2026, les prévisions annoncent une progression moyenne nationale autour de 1,6 %, avec de fortes disparités :
- Paris : +2,9 % ;
- Nice : +3,3 % ;
- Nantes : −3,9 % ;
- Toulouse, Bordeaux, Marseille, Montpellier : entre +1 % et +3 %.
La tendance globale pointe vers une hausse annuelle située entre 1,5 % et 2 %, pour aboutir à environ +0,7 % fin 2026 après +1 % en 2025. Cette dynamique reste modérée, loin des flambées passées.
Pour un investisseur en direct, cette phase de progression limitée oriente plutôt vers des stratégies à rendement locatif élevé que vers la spéculation sur la plus-value rapide. De leur côté, les SCPI ajustent progressivement leurs portefeuilles et leurs valorisations à cette nouvelle normalité de marché.
Fiscalité : SCPI vs immobilier en direct
La fiscalité influence fortement la performance nette. SCPI et immobilier en direct n’obéissent pas aux mêmes règles, même si la base reste souvent celle des revenus fonciers.
Fiscalité des SCPI
Les revenus de SCPI sont en majorité imposés comme des revenus fonciers. Ils se cumulent avec les loyers déjà perçus en direct. Pour un résident fiscal français :
- imposition à l’Impôt sur le Revenu selon la tranche marginale ;
- + 17,2 % de prélèvements sociaux ;
- possibilité de régime micro-foncier (abattement de 30 %) si le total des revenus fonciers reste sous 15 000 € et si l’on ne bénéficie pas déjà d’un régime réel spécifique.
Pour des SCPI investies à l’étranger, certains revenus peuvent être imposés différemment (crédits d’impôt, exonération partielle), avec une fiscalité internationale souvent plus clémente, surtout pour les contribuables fortement imposés.
Les plus-values à la revente des parts de SCPI entrent dans le régime des plus-values immobilières avec abattements pour durée de détention et application des prélèvements sociaux. Les frais d’acquisition et de gestion ne se pilotent pas aussi finement qu’en immobilier direct, mais la fiscalité reste lisible.
Fiscalité de l’immobilier locatif en direct
L’immobilier direct ouvre plusieurs leviers fiscaux. Les loyers nus relèvent des revenus fonciers, les locations meublées relevant du régime des BIC (Bénéfices Industriels et Commerciaux) avec souvent le statut LMNP (Loueur en Meublé Non Professionnel).
Sur un bien loué nu, deux grandes options existent :
- Micro-foncier : abattement de 30 % sur les loyers, simple mais moins optimisé ;
- Régime réel : déduction de toutes les charges réelles (intérêts d’emprunt, travaux, charges de copropriété, assurances, frais de gestion) et possibilité de générer un déficit foncier reportable.
En meublé, le régime réel LMNP autorise l’amortissement comptable du bien (hors terrain) et du mobilier, ce qui réduit souvent fortement la base imposable pendant plusieurs années. De nombreux investisseurs obtiennent ainsi une fiscalité très adoucie sur leurs loyers.
« La fiscalité du LMNP au réel transforme parfois un rendement brut voisin de 6 % en rendement net après impôt proche du brut, surtout les premières années grâce aux amortissements. »
Les plus-values en direct suivent le régime des plus-values immobilières des particuliers, avec abattements progressifs et exonération possible après une longue détention. La fiscalité peut être allégée davantage qu’en SCPI si la stratégie patrimoniale est bien construite.
Profil investisseur : pour qui les SCPI sont-elles adaptées ?
Les SCPI conviennent surtout à des épargnants qui cherchent un revenu régulier sans gestion au quotidien et une exposition mutualisée à l’immobilier.
Investisseur patrimonial prudent
Un investisseur disposant d’un patrimoine financier déjà constitué, d’une capacité d’épargne confortable et d’un horizon à long terme trouve dans les SCPI :
- un flux de revenus trimestriels prévisibles ;
- une diversification sectorielle et géographique ;
- une gestion totalement déléguée.
Les SCPI conviennent bien à ceux qui souhaitent compléter une retraite, structurer un revenu complémentaire ou optimiser un portefeuille d’assurance-vie. Une intégration dans un contrat d’assurance-vie permet d’alléger la fiscalité par rapport à une détention en direct, même si les frais sont à examiner.
Investisseur très occupé ou expatrié
Un profil disposant de peu de temps, ou vivant loin des marchés immobiliers français, trouve dans les SCPI un moyen d’investir dans la pierre sans gestion opérationnelle : pas de recherche de locataire, pas de suivi de travaux, pas de déplacement.
Les SCPI constituent également une solution pertinente pour un expat qui souhaite garder un pied dans l’immobilier français ou européen tout en évitant les complications de la gestion locative à distance.
Profil investisseur : pour qui l’immobilier en direct reste plus pertinent ?
L’immobilier en direct s’adresse plutôt à des épargnants prêts à s’impliquer davantage et à bâtir une stratégie patrimoniale sur mesure.
Investisseur en quête d’effet de levier maximal
Un investisseur qui veut exploiter pleinement le crédit immobilier garde un atout en direct. Les banques financent plus volontiers l’achat d’un logement ou d’un immeuble que l’achat massif de parts de SCPI à crédit, surtout depuis le durcissement des critères HCSF.
L’immobilier locatif direct permet :
- un financement jusqu’à 20 ou 25 ans ;
- un apport parfois limité à 10 %–20 % ;
- l’intégration des loyers dans le calcul de la capacité d’emprunt ;
- une revente ciblée pour capter une plus-value sur un secteur en renouveau.
Un investisseur actif, qui suit le marché local (rendements, projets urbains, tension locative) tire souvent davantage de valeur du levier du crédit sur un bien physique que sur des SCPI.
Investisseur bricoleur ou à forte appétence gestion
Certains profils aiment intervenir sur leurs biens : rénovation, amélioration énergétique, optimisation du plan, repositionnement locatif (passage de nu à meublé, colocation, location saisonnière encadrée). Ces compétences créent de la valeur ajoutée qui ne se retrouve pas dans des placements standardisés.
Pour ces investisseurs, l’immobilier direct devient un terrain d’action et pas seulement de placement. Ils acceptent la charge mentale et administrative en échange d’une marge de manœuvre plus vaste et d’une perspective de plus-value personnalisée.
SCPI ou immobilier direct : comparer à d’autres options immobilières
SCPI et immobilier en direct ne sont pas isolés au milieu du paysage. Ils s’insèrent dans une palette plus large de solutions immobilières, du pierre-papier au locatif clé en main.
SCPI et autres formes de pierre-papier
Les SCPI font partie de la grande famille du pierre-papier, aux côtés des OPCI, SIIC ou foncières cotées. Chaque support se distingue par :
- la liquidité (notamment pour les foncières cotées) ;
- la volatilité (plus marquée pour les instruments cotés) ;
- la fiscalité (PFU, PEA, etc.).
Les SCPI restent une forme structurée d’accès à l’immobilier, avec un rendement visé supérieur aux fonds en euros et une volatilité généralement plus maîtrisée que les foncières cotées. Elles prennent place dans une allocation patrimoniale mixte, qui associe liquidités, obligations, actions et immobilier.
Immobilier locatif direct et stratégies d’optimisation
En direct, un investisseur peut combiner plusieurs approches :
- location nue classique sur de bons emplacements ;
- LMNP au réel pour lisser la fiscalité ;
- colocation ou location meublée longue durée pour augmenter le rendement ;
- division de lots, achat-revente après travaux, etc.
Ces stratégies exigent une expertise réelle et un suivi rigoureux, mais elles transforment parfois un bien moyen en investissement immobilier rentable. Les articles spécialisés sur l’investissement immobilier rentable détaillent précisément ces montages, les risques associés et les cadres juridiques à respecter.
Combiner SCPI et immobilier en direct : une approche hybride
La question « SCPI ou immobilier en direct ? » trouve souvent une réponse nuancée : une combinaison permet de tirer parti des forces de chaque support.
Organisation d’un portefeuille immobilier mixte
Une structuration fréquente consiste à :
- dédier une partie du patrimoine aux SCPI diversifiées, pour la régularité des revenus et la diversification ;
- conserver 1 ou 2 biens en direct, avec un levier bancaire maîtrisé, destinés à la transmission ou à l’usage futur (résidence principale, logement d’un enfant, etc.).
Cette combinaison :
- répartit les risques entre plusieurs classes d’actifs immobiliers ;
- réduit la dépendance à un seul marché local ;
- combine revenus passifs de SCPI et valeur patrimoniale de biens en propre.
Étaler les entrées en fonction du cycle
En période de remontée des taux ou de correction des prix, fragmenter les investissements dans le temps donne davantage de flexibilité. L’épargnant peut :
- acquérir des parts de SCPI progressivement, en suivant l’évolution des TD et des prix de part ;
- attendre une fenêtre favorable pour acheter un bien physique sur un marché local précis, après analyse des transactions et de la tension locative.
Cette approche par étapes limite le risque de tout investir au plus haut d’un cycle, que ce soit sur les SCPI ou sur l’immobilier direct. Elle permet aussi d’ajuster l’allocation en fonction des opportunités (nouvelle SCPI performante, opportunité locale atypique, baisse temporaire d’un marché).









