

Investir sur les actions américaines intrigue de nombreux épargnants. L’indice S&P 500 revient dans toutes les conversations, les ETF s’affichent dans les classements et les courtiers les mettent en avant. Pourtant, au moment de choisir un ETF S&P 500 précis, les questions se bousculent : émetteur, frais, réplication, devise, couverture du risque de change… chaque détail influence la performance réelle de votre portefeuille.
Dans cet article, je vais analyser en profondeur les ETF S&P 500 disponibles, leurs avantages et leurs limites, et les comparer selon des critères concrets. L’objectif : vous aider à sélectionner l’ETF S&P 500 adapté à votre stratégie, à votre fiscalité et à votre horizon d’investissement, sans vous perdre dans le jargon financier.
| ETF | Particularité clé | Avantage principal | Pour quel investisseur ? |
|---|---|---|---|
| SPY (State Street) | Premier ETF S&P 500 lancé | Grande liquidité, spread très faible | Investisseurs actifs recherchant facilité d’exécution |
| VOO (Vanguard) | ETF à faible coût | Frais parmi les plus bas du marché | Investisseurs long terme / stratégie buy & hold |
| IVV (iShares) | Structure optimisée fiscalement | Distribution plus efficace selon la fiscalité US | Investisseurs étrangers cherchant optimisation fiscale |
| CSPX (iShares – UCITS) | ETF capitalisant (IRL) | Évite l’impôt sur dividendes pour Européens | Investisseurs européens voulant maximiser la performance nette |
| VUSA (Vanguard – UCITS) | ETF distribuant | Revenus réguliers via dividendes | Investisseurs privilégiant cash-flow et visibilité |
Sommaire
Comparatif ETF S&P 500
Principaux ETF disponibles pour un investisseur europeen – Donnees indicatives Q1 2025
Eligibilite PEA
Amundi ✅ | BNP Paribas ✅ | iShares ❌ | Vanguard ❌ | SPDR ❌ | Invesco ❌
Methode de replication
Amundi & BNP Paribas = Synthetique | iShares, Vanguard, SPDR, Invesco = Physique
Politique de dividendes
Tous capitalisant (Acc) sauf SPDR (distribuant)
Comprendre le S&P 500 avant de choisir un ETF
Un ETF S&P 500 reste avant tout un instrument qui réplique un indice. Pour sélectionner le bon fonds indiciel coté, il faut déjà comprendre ce que représente le S&P 500 et ce que vous achetez réellement en suivant cet indicateur boursier.
Le S&P 500 est un indice composé d’environ 500 grandes entreprises américaines cotées, sélectionnées selon des critères de capitalisation, de liquidité et de représentativité sectorielle. Il couvre une grande partie de l’économie des États-Unis : technologie, santé, consommation, industrie, services financiers, énergie, etc.
Composition et logique de l’indice S&P 500
Le S&P 500 fonctionne avec une pondération par la capitalisation boursière flottante. Les sociétés les plus valorisées pèsent davantage dans l’indice. Concrètement, un mouvement de cours sur Apple, Microsoft ou Alphabet influence beaucoup plus le S&P 500 qu’une entreprise plus modeste du même indice.
Cette méthode de pondération a plusieurs conséquences :
- une exposition marquée aux méga-capitalisations technologiques (Big Tech) ;
- une sensibilité élevée aux résultats et aux valorisations de quelques groupes dominants ;
- une diversification sectorielle réelle, mais avec un poids souvent important de la technologie et de la consommation discrétionnaire.
« Le S&P 500 n’est pas un panier égalitaire de 500 actions, mais un indice piloté par les plus grandes capitalisations américaines. »
Lorsque vous choisissez un ETF S&P 500, vous acceptez cette structure : une base large de sociétés, mais une forte concentration en haut de tableau.
Pourquoi les investisseurs se tournent vers un ETF S&P 500
Les ETF S&P 500 séduisent de nombreux épargnants pour plusieurs raisons complémentaires :
- une exposition directe aux actions américaines, moteur historique de la croissance boursière mondiale ;
- une forte diversification sectorielle et géographique intra-US ;
- des frais de gestion très bas par rapport aux fonds actifs traditionnels ;
- une réplication transparente d’un indice largement suivi.
Pour un investisseur européen, un ETF S&P 500 permet de compléter un ETF Monde ou un ETF Europe, ou de surpondérer spécifiquement les États-Unis. Sur ce point, une réflexion plus large sur la construction de portefeuille mène souvent à comparer S&P 500 et ETF Monde, comme dans un guide plus général du type ETF Monde : quel choisir pour diversifier son portefeuille.
Les critères décisifs pour choisir un ETF S&P 500
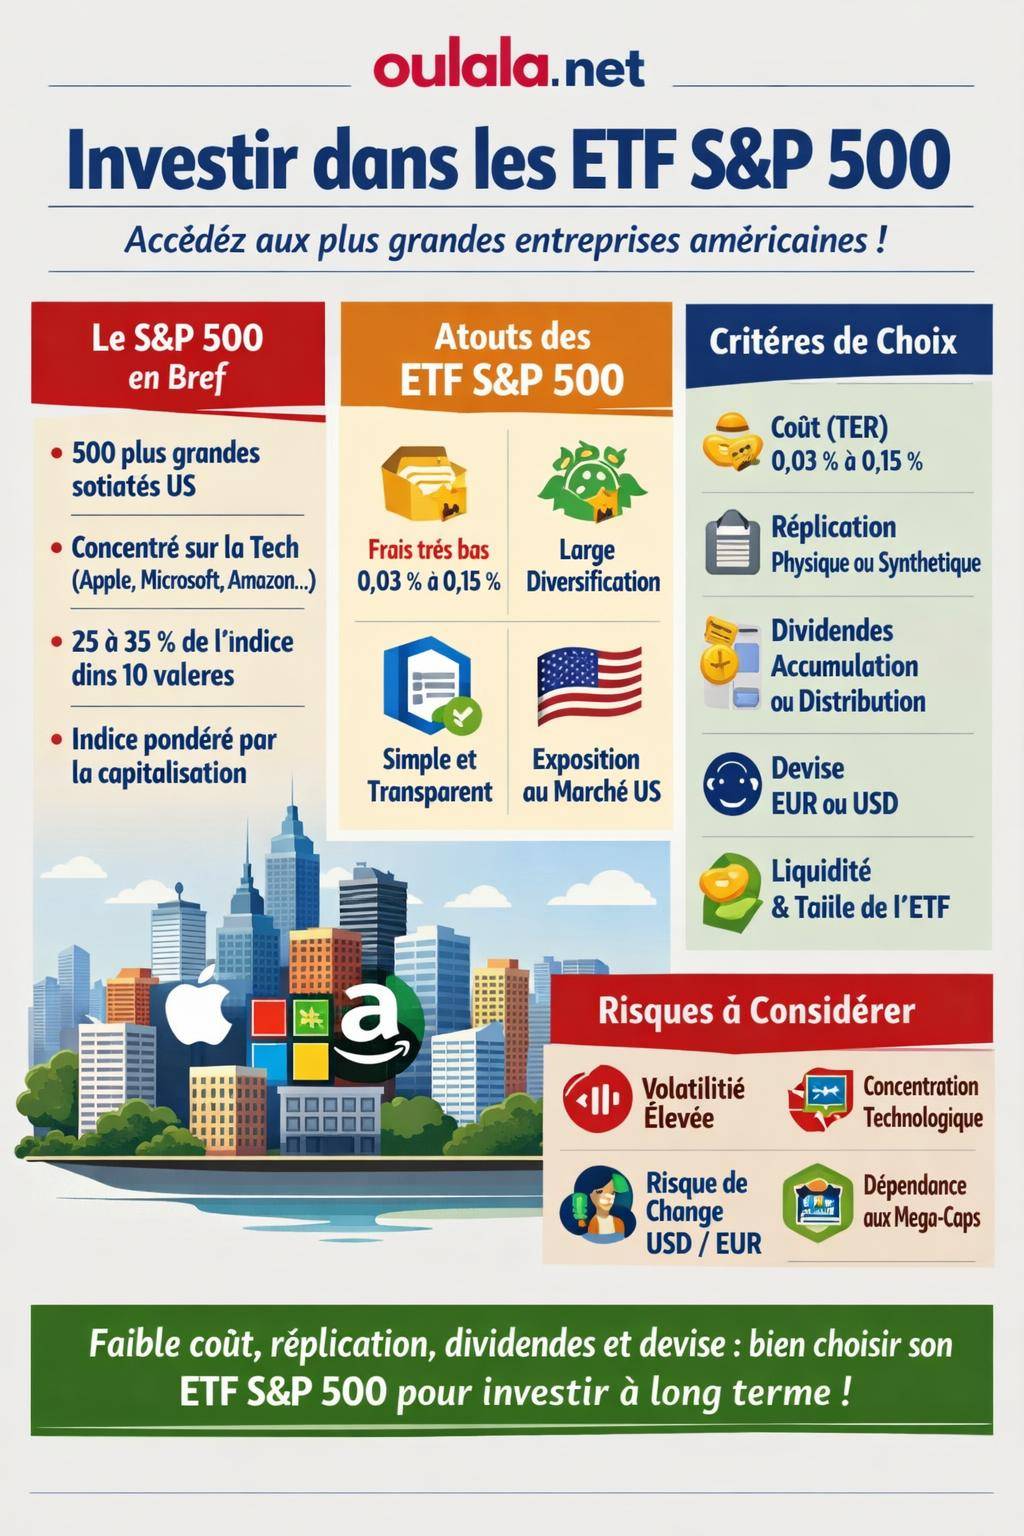
Plusieurs ETF se contentent de répliquer le même indice, mais leurs caractéristiques diffèrent : frais, taille, politique de dividendes, réplication, devise de cotation, éligibilité fiscale. Pour trancher, une grille de lecture structurée évite les mauvaises surprises.
1. Les frais de gestion annuels (TER)
Les frais de gestion annuels, ou TER (Total Expense Ratio), réduisent directement la performance de l’ETF. Même quelques points de base en plus ou en moins finissent par avoir un effet visible sur un horizon long.
Sur les ETF S&P 500, le TER se situe souvent entre 0,03 % et 0,15 % pour les offres les plus répandues. Sur 20 ans, une différence de 0,10 % par an, appliquée à un capital croissant, se transforme en écart significatif sur le capital final.
2. Méthode de réplication de l’indice
Un ETF S&P 500 peut suivre son indice de deux façons principales :
- Réplication physique : l’ETF détient directement (ou quasi directement) les actions du S&P 500.
- Réplication synthétique : l’ETF utilise un contrat de swap avec une contrepartie pour reproduire la performance de l’indice.
La réplication physique rassure souvent les investisseurs, qui apprécient l’idée de détenir les titres en direct dans le fonds. La réplication synthétique introduit un risque de contrepartie, encadré par la réglementation, mais présent. En contrepartie, certains ETF synthétiques gèrent différemment la fiscalité des dividendes à la source, ce qui influence le suivi de l’indice.
3. ETF à capitalisation ou à distribution
Les ETF S&P 500 se déclinent généralement en deux versions :
- Accumulation (capitalisation) : les dividendes sont réinvestis automatiquement dans l’ETF.
- Distribution : les dividendes sont versés sous forme de flux de trésorerie sur votre compte.
La capitalisation favorise l’effet des intérêts composés et simplifie la gestion à long terme, surtout dans une optique de préparation de la retraite ou de constitution de capital. La distribution s’adresse plutôt aux investisseurs qui souhaitent générer un revenu régulier, par exemple en phase de décumulation.
4. Devise de cotation et risque de change
L’indice S&P 500 est libellé en dollars américains (USD). Pour un investisseur européen, l’ETF peut se présenter sous différentes formes :
- coté en EUR mais exposé au dollar ;
- coté en USD ;
- version couvert en devise (hedged), qui neutralise en partie le risque de change EUR/USD.
La devise de cotation (euro ou dollar) ne change pas le risque économique sous-jacent : un ETF S&P 500 reste exposé à la monnaie américaine, sauf si l’ETF propose une couverture de change explicite. Cette couverture réduit l’impact des variations EUR/USD, mais introduit des coûts supplémentaires et ne fonctionne pas toujours parfaitement.
5. Taille de l’ETF, volume et spread
La taille des encours (assets under management) et les volumes d’échange quotidiens offrent un indicateur de popularité et de liquidité. Un ETF très peu échangé peut présenter un spread (écart entre prix acheteur et prix vendeur) plus large, ce qui augmente le coût d’entrée et de sortie.
Les ETF S&P 500 les plus connus concentrent souvent plusieurs milliards d’euros sous gestion et s’échangent avec des spreads serrés pendant les heures d’ouverture des marchés européens. Cette caractéristique contribue à une exécution plus fluide des ordres.
Tableau comparatif : les principaux critères d’un ETF S&P 500
Le tableau ci-dessous structure les éléments clés à analyser avant de sélectionner un ETF S&P 500. Les données chiffrées restent génériques, car chaque émetteur dispose de ses propres caractéristiques.
| Critère | Option A | Option B | Impact pour l’investisseur |
|---|---|---|---|
| Frais annuels (TER) | 0,03 % | 0,12 % | Performance nette plus élevée sur longue durée avec le TER le plus bas. |
| Méthode de réplication | Physique | Synthétique | Risque de contrepartie pour le synthétique, détention directe des actions pour le physique. |
| Politique de dividende | Accumulation | Distribution | Capitalisation automatique versus flux de revenus périodiques. |
| Devise | EUR non couvert | EUR couvert (hedged) | Exposition au change dans le premier cas, réduction du risque de change dans le second, mais frais plus élevés. |
| Éligibilité PEA | Non PEA | PEA au travers d’un montage synthétique | Fiscalité différente et intérêt renforcé pour l’investisseur français via PEA. |
ETF S&P 500 et PEA : cas particulier des investisseurs français
Pour un investisseur résident fiscalement en France, la question de l’éligibilité au PEA influence largement le choix de l’ETF. L’indice S&P 500 est constitué exclusivement d’actions américaines, donc non européennes. En apparence, un tel ETF ne correspond pas aux règles du Plan d’Épargne en Actions.
Pour contourner cette contrainte réglementaire, certains émetteurs ont mis en place des ETF éligibles PEA qui répliquent la performance du S&P 500 via des montages synthétiques et des sous-jacents européens, permettant une exposition indirecte aux États-Unis.
« Les ETF S&P 500 éligibles au PEA ne détiennent pas les actions américaines en direct, mais proposent une réplication économique de l’indice, via des mécanismes encadrés par la réglementation. »
Cette approche introduit une couche supplémentaire de complexité, mais elle permet de profiter du cadre fiscal du PEA, souvent attractif à long terme. Pour aller plus loin, un guide dédié au choix d’ETF pour ce cadre d’investissement, comme ETF PEA : guide pour débutants, aide à structurer la démarche.
Fiscalité : PEA vs compte-titres pour un ETF S&P 500
Sur un PEA, les gains (plus-values et dividendes réinvestis) bénéficient d’une fiscalité atténuée après 5 ans, sous réserve des règles en vigueur. Les prélèvements sociaux restent dus, mais l’impôt sur le revenu peut être réduit ou neutralisé dans certains cas, ce qui renforce l’intérêt d’un ETF indiciel conservé sur longue durée.
Sur un compte-titres ordinaire, les plus-values et les dividendes subissent la fiscalité classique (prélèvement forfaitaire unique ou barème de l’impôt sur le revenu). L’impact des dividendes américains, déjà imposés à la source aux États-Unis, complique parfois la donne, selon la convention fiscale et la structure de l’ETF.
ETF S&P 500 vs ETF Monde : quelle place dans un portefeuille ?
Avant de sélectionner un ETF S&P 500 spécifique, de nombreux investisseurs se demandent si une exposition mondiale ne convient pas mieux à leur stratégie. Un ETF Monde, de type MSCI World ou FTSE Developed, inclut déjà une part significative d’actions américaines, souvent supérieure à 60 % de l’indice.
Dans ce contexte, un ETF S&P 500 peut jouer plusieurs rôles :
- constituer le noyau central du portefeuille pour ceux qui privilégient les États-Unis ;
- servir d’outil de surpondération pour compléter un ETF Monde existant ;
- offrir une exposition ciblée aux grandes sociétés américaines pour des stratégies plus tactiques.
Un comparatif détaillé entre ETF Monde et ETF S&P 500, en termes de diversification géographique, de volatilité et de corrélation, se retrouve souvent dans des ressources spécialisées, par exemple ETF Monde : quel choisir, qui élargissent l’horizon de réflexion.
Performance historique et risques d’un ETF S&P 500
La renommée du S&P 500 repose sur une performance historique robuste à long terme, notamment en raison du dynamisme de l’économie américaine et de la capacité des entreprises à générer des profits croissants. Cependant, la performance passée ne garantit jamais l’avenir, et plusieurs risques méritent une analyse honnête.
Volatilité et drawdowns
Le S&P 500 connaît des phases de baisse marquées, parfois rapides et profondes, liées aux crises financières, aux chocs économiques ou aux modifications de politique monétaire. Un ETF S&P 500 reproduit intégralement cette volatilité : les corrections de marché, les krachs temporaires et les retours à la moyenne font partie intégrante de l’expérience d’investissement.
Le risque n’est donc pas seulement théorique. Un investisseur qui entre au plus haut d’un cycle boursier doit être prêt à affronter des drawdowns significatifs, parfois sur plusieurs années, avant de retrouver un niveau de valorisation satisfaisant.
Risque de concentration sectorielle et géographique
Le S&P 500 offre une diversité d’entreprises, mais reste centré sur une seule économie et une seule devise. La forte présence du secteur technologique et de quelques géants modifie l’équilibre du portefeuille. En cas de retournement durable sur ces segments, l’indice subit une pression notable.
Une réflexion par rapport à d’autres zones (Europe, marchés émergents, Asie) et à d’autres classes d’actifs (obligations, immobilier coté, liquidités) contribue à réduire cette concentration. Un ETF S&P 500 constitue un pilier actions, mais ne remplace pas une allocation d’actifs complète.
Risque de change EUR/USD
Pour un résident de la zone euro, le couple rendement/risque intègre la variation du taux de change EUR/USD. Une hausse de l’euro face au dollar peut neutraliser ou diminuer la performance en devise locale, tandis qu’une baisse de l’euro amplifie le rendement. Ce risque de change suit une logique différente de celle du marché actions et influence la trajectoire de l’investissement.
« Un ETF S&P 500 non couvert combine deux expositions : la performance boursière américaine et l’évolution de la devise américaine par rapport à l’euro. »
Comment intégrer concrètement un ETF S&P 500 dans sa stratégie
Au-delà des caractéristiques techniques, l’enjeu consiste à positionner l’ETF S&P 500 dans une stratégie globale. Le choix de l’enveloppe (PEA, compte-titres, assurance-vie quand disponible), du montant, de la fréquence d’investissement et de l’horizon temporel conditionne l’expérience de l’investisseur.
Investissement programmé vs investissement ponctuel
Deux approches reviennent souvent :
- Investissement programmé (DCA) : achats réguliers (mensuels, trimestriels) d’un montant défini, quelles que soient les conditions de marché.
- Investissement ponctuel : entrée en une ou plusieurs fois sur des montants significatifs, en fonction des opportunités perçues.
L’investissement programmé limite l’impact psychologique des fluctuations et répartit le risque temporel, ce qui aide de nombreux épargnants à rester disciplinés. L’investissement ponctuel exige une tolérance plus élevée à la volatilité immédiate.
Combiner ETF S&P 500 et autres ETF
Un portefeuille peut intégrer plusieurs briques indicielle :
- un ETF S&P 500 pour le cœur US ;
- un ETF Europe ou un ETF Monde ;
- des ETF sectoriels ou thématiques si la stratégie le justifie ;
- des ETF obligataires pour stabiliser l’ensemble.
Pour un investisseur orienté PEA, la sélection d’ETF compatibles avec ce cadre requiert une attention particulière. Un article dédié à la sélection des meilleurs ETF pour cette enveloppe, comme meilleur ETF PEA 2026, apporte des pistes de réflexion complémentaires.
Points clés à vérifier avant d’acheter un ETF S&P 500
Avant de passer un ordre d’achat, une courte liste de vérifications renforce la cohérence de la démarche :
- Identifier l’émetteur (Amundi, iShares, Lyxor, Vanguard, etc.) et consulter le document d’informations clés.
- Comparer le TER avec les ETF concurrents, à univers identique.
- Vérifier la méthode de réplication (physique ou synthétique) et ses implications.
- Choisir entre capitalisation ou distribution selon votre phase de vie (accumulation ou revenus).
- Analyser la devise, la présence éventuelle d’une version couverte et l’impact sur les frais.
- Contrôler l’éligibilité fiscale (PEA, compte-titres, assurance-vie) en fonction de votre situation.
- Observer la taille des encours, le volume moyen et le spread pour évaluer la liquidité.
Cette démarche méthodique réduit les choix impulsifs et aligne l’ETF sélectionné avec votre profil de risque, vos objectifs et votre horizon d’investissement.
« Choisir un ETF S&P 500 revient à sélectionner un véhicule pour une trajectoire de long terme : mieux vaut examiner soigneusement sa structure avant de s’engager. »









