

Investir dans les PME via des FCPI et des FIP ouvre un double levier puissant : soutenir l’économie réelle et réduire immédiatement son impôt sur le revenu. Ces fonds orientent l’épargne vers des entreprises innovantes, régionales ou en croissance, en échange d’un avantage fiscal encadré par la loi.
Entre promesse de rendement, réduction d’impôt, risques élevés et blocage des capitaux, l’arbitrage mérite une analyse rigoureuse. Les règles fiscales, les critères de sélection des fonds et les scénarios de sortie réservent plusieurs subtilités que peu d’épargnants maîtrisent vraiment.
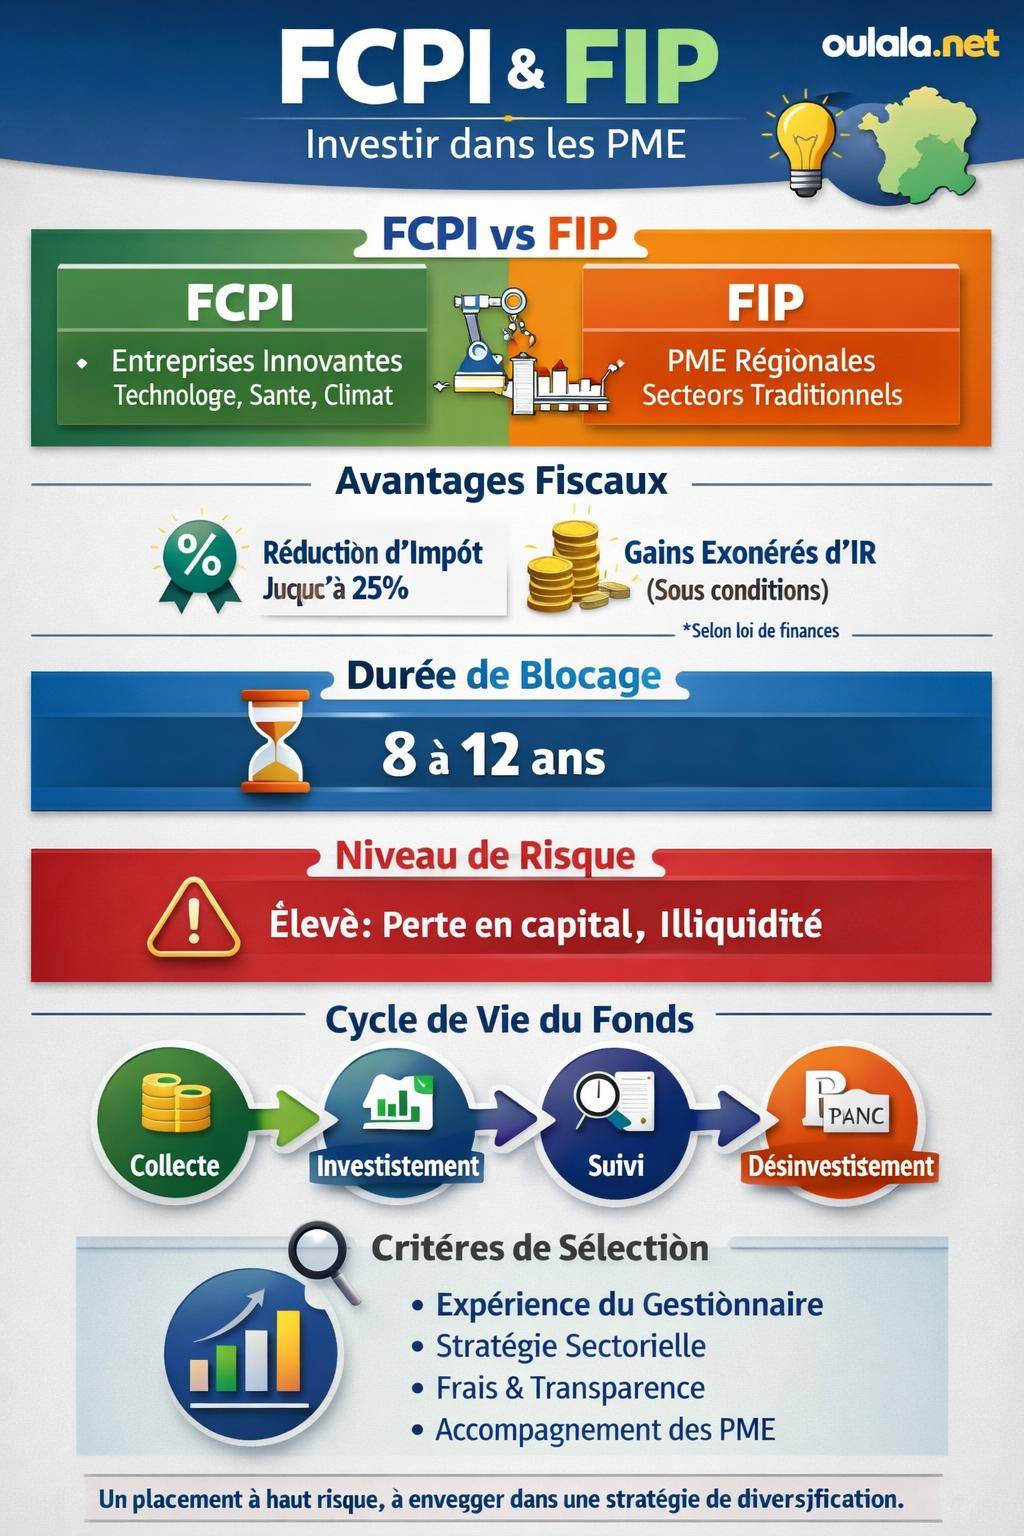
| Critère clé | FCPI | FIP | Pourquoi c’est important |
|---|---|---|---|
| Entreprises ciblées | PME innovantes françaises ou européennes | PME régionales non cotées | Permet de choisir entre innovation ou soutien direct à l’économie locale |
| Avantage fiscal | Réduction d’impôt jusqu’à 30% | Réduction d’impôt jusqu’à 30% | Outil efficace pour diminuer l’impôt sur le revenu |
| Durée de blocage | 6 à 10 ans | 6 à 10 ans | Engagement long, il faut investir avec un horizon clair |
| Niveau de risque | Élevé (innovation incertaine) | Élevé (PME régionales fragiles) | Aide à évaluer si cet investissement est adapté à son profil |
| Objectif principal | Financer l’innovation | Développer l’économie locale | Clarifie la finalité de l’investissement |
Simulateur FCPI / FIP : Reduction d’impot et rendement estime
Sommaire
FCPI et FIP : définition, cadre légal et logique d’investissement
Les FCPI (Fonds Communs de Placement dans l’Innovation) et les FIP (Fonds d’Investissement de Proximité) sont des fonds communs de placement à risque. Ils collectent l’épargne de particuliers pour l’investir dans des PME non cotées, en phase de développement, souvent exclues des circuits de financement classiques.
En contrepartie de ce financement long terme, l’État accorde un avantage fiscal sous la forme d’une réduction d’impôt sur le revenu, en échange d’un engagement de conservation des parts pendant plusieurs années. Le dispositif relève du Code général des impôts et répond à des conditions très encadrées.
Ces produits se situent à la croisée de plusieurs univers : capital-investissement, financement de l’innovation, soutien aux territoires, optimisation fiscale. Ils s’adressent à un public prêt à accepter une prise de risque élevée pour diversifier son patrimoine hors des actifs cotés traditionnels.
« Les fonds communs de placement dans l’innovation et les fonds d’investissement de proximité ont pour objet principal l’investissement dans des petites et moyennes entreprises non admises aux négociations sur un marché réglementé. » – Synthèse inspirée du Code général des impôts
FCPI : focus sur les sociétés innovantes
Un FCPI concentre ses investissements sur des entreprises innovantes. L’innovation recouvre la R&D, la technologie, les nouveaux usages, les process industriels, les solutions digitales, la santé, la transition énergétique. Les sociétés ciblées présentent souvent un potentiel de croissance significatif mais également un niveau d’incertitude élevé.
Pour bénéficier de la qualification FCPI, le fonds doit respecter plusieurs critères réglementaires, notamment un quota minimal d’actifs investis en titres de sociétés innovantes. Ce contrôle s’effectue de manière continue, avec une surveillance du dépositaire et de l’Autorité des marchés financiers (AMF).
FIP : soutien au tissu économique régional
Un FIP concentre toujours ses investissements dans un ou plusieurs bassins géographiques définis (régions ou groupes de régions). L’objectif consiste à soutenir les PME locales, souvent positionnées sur des secteurs plus traditionnels : services, industrie, commerce, tourisme, artisanat.
Le FIP mise sur la connaissance fine du territoire, du tissu d’entrepreneurs et des réseaux locaux. L’équipe de gestion travaille avec des dirigeants de PME en quête de capitaux pour se développer, transmettre leur entreprise ou moderniser leur outil de production.
Objectifs et fonctionnement des FCPI et FIP : comment l’argent est-il investi ?
Un FCPI ou un FIP suit une mécanique structurée. L’épargnant souscrit des parts lors d’une période de commercialisation. Le fonds collecte les capitaux, puis l’équipe de gestion les investit progressivement dans un portefeuille de participations non cotées. La durée de vie du fonds est généralement comprise entre 7 et 12 ans.
Les entreprises financées reçoivent les fonds sous forme d’apports en capital ou de quasi-fonds propres. En échange, le fonds devient actionnaire ou associé, souvent minoritaire mais impliqué dans la stratégie. La valeur de tes parts dépend ensuite de l’évolution de la valeur de ces participations et des conditions de sortie (cession industrielle, rachat par un fonds, introduction en bourse, rachat par les dirigeants).
Cycle de vie d’un FCPI ou d’un FIP
Le fonctionnement suit un cycle assez régulier, avec plusieurs phases clés :
- Période de collecte : commercialisation du fonds auprès des particuliers, souvent limitée dans le temps, avec une date de clôture précise.
- Période d’investissement : déploiement progressif des capitaux dans un portefeuille d’entreprises sélectionnées, sur plusieurs années.
- Suivi et accompagnement : accompagnement stratégique, gouvernance, structuration financière des PME financées.
- Période de désinvestissement : sorties des participations et distributions aux porteurs de parts, au fil des cessions.
Le porteur de parts n’intervient pas dans la sélection des entreprises. Il délègue entièrement cette mission à la société de gestion. D’où l’enjeu d’analyser en détail l’expérience de l’équipe, son historique de performance et sa discipline de gestion des risques.
Stratégie d’investissement et diversification sectorielle
Chaque fonds publie une stratégie d’investissement détaillée : secteurs visés, stade de développement des entreprises (amorçage, capital-développement, capital-transmission), taille des tickets, politique d’accompagnement. Cette stratégie conditionne fortement le couple rendement/risque.
Un FCPI très orienté sur des start-up technologiques en early stage présente un potentiel de valorisation élevé mais une probabilité de défaillance accrue. Un FIP tourné vers des PME plus matures, positionnées sur des marchés établis, affiche un profil souvent plus régulier mais un potentiel de plus-value plus modéré.
Avantages fiscaux des FCPI et FIP : réduction d’impôt et exonération des gains
Le principal attrait des FCPI et FIP tient à la réduction d’impôt sur le revenu. En souscrivant des parts, tu profites d’une diminution immédiate de ton IR, sous réserve de conserver tes parts pendant une durée minimale (engagement de conservation) et de respecter le plafond global des niches fiscales.
À cela s’ajoute une exonération d’impôt sur le revenu sur les plus-values éventuelles à la sortie, sous conditions. Les gains restent néanmoins soumis aux prélèvements sociaux, sauf cas particuliers (exonérations spécifiques, dispositifs transitoires).
Mécanisme de la réduction d’impôt sur le revenu
Le taux de réduction d’impôt applicable varie dans le temps et selon les lois de finances. De manière générale, l’investisseur bénéficie d’une réduction calculée sur le montant investi net de frais d’entrée, dans la limite de plafonds annuels spécifiques aux FCPI et FIP.
En pratique, la réduction s’impute directement sur l’impôt sur le revenu dû au titre de l’année de souscription. Si l’impôt dû est inférieur à la réduction, la fraction non utilisée est perdue, sauf régime particulier de report éventuellement prévu par la loi pour certaines années.
« La réduction d’impôt est égale à un pourcentage des sommes versées au titre des souscriptions de parts de fonds communs de placement dans l’innovation et de fonds d’investissement de proximité, retenues dans une certaine limite annuelle. » – Formulation inspirée du Code général des impôts
Plafonds et interaction avec le plafond global des niches fiscales
Les investissements en FCPI et FIP sont soumis à deux types de plafonds :
- Un plafond spécifique, calculé sur le montant de souscription pris en compte pour la réduction.
- Le plafond global des niches fiscales, qui limite la somme de plusieurs avantages (réductions et crédits d’impôt) par foyer fiscal et par an.
Une stratégie d’optimisation fiscale efficace suppose de coordonner l’investissement en FCPI/FIP avec d’autres dispositifs : emploi à domicile, dons, dispositifs immobiliers, souscriptions au capital de PME, etc. Un arbitrage précis évite de perdre une partie de la réduction faute de place sous le plafond global.
| Caractéristique | FCPI | FIP |
|---|---|---|
| Type de sociétés ciblées | PME innovantes, forte composante R&D ou technologie | PME de proximité, ancrées dans une zone géographique définie |
| Orientation économique | Innovation, croissance, secteurs émergents | Économie régionale, tissu local, secteurs variés |
| Logique de diversification | Diversification sectorielle par l’innovation | Diversification géographique et sectorielle locale |
| Profil de risque | Souvent plus orienté vers des sociétés en phase de croissance rapide | Souvent réparti sur un spectre plus large de maturité d’entreprises |
| Utilité fiscale | Réduction IR + exonération IR sur les gains, sous conditions | Réduction IR + exonération IR sur les gains, sous conditions |
Traitement fiscal des plus-values et des revenus
À l’échéance du fonds, si la valeur liquidative est supérieure au capital investi, l’investisseur perçoit une plus-value. Celle-ci bénéficie en principe d’une exonération d’impôt sur le revenu, sous réserve du respect des conditions de durée de détention et de quota d’investissement dans les PME éligibles par le fonds.
Les distributions intermédiaires, lorsqu’il y en a, peuvent prendre différentes formes : remboursements partiels, distributions de plus-values, parfois coupons issus de titres de créance éligibles. Chaque flux obéit à un traitement fiscal précis qu’il convient d’identifier dans les reportings et dans l’Imprimé Fiscal Unique (IFU) fourni par l’intermédiaire.
Conditions d’éligibilité, durée de blocage et risques spécifiques
La contrepartie des avantages fiscaux réside dans un engagement de long terme et une exposition significative au risque de perte en capital. Les FCPI et FIP ne conviennent pas à tous les profils d’épargnants, ni à tous les horizons de placement.
Avant toute souscription, une analyse lucide du taux de risque, de la volatilité potentielle de la valeur liquidative, et de ta capacité à immobiliser un capital pendant plusieurs années s’avère nécessaire.
Durée de détention et indisponibilité des fonds
La durée de vie d’un FCPI ou d’un FIP dépasse souvent 8 ans, avec la possibilité de prorogation de quelques années supplémentaires. Pendant cette période, les remboursements restent limités et dépendent des cessions d’actifs par l’équipe de gestion.
Une sortie anticipée, hors cas prévus par la loi (décès, invalidité, licenciement, etc.), entraîne la perte de l’avantage fiscal et éventuellement une pénalité. Les FCPI et FIP ne se traitent pas comme un compte-titres avec une liquidité quotidienne : la valeur liquidative est périodique et il n’existe pas de marché secondaire organisé.
Nature des risques : capital, illiquidité, gestion, concentration
Investir dans des PME non cotées implique plusieurs catégories de risques :
- Risque de perte en capital : faillite d’une entreprise, crise sectorielle, difficulté de sortie.
- Risque d’illiquidité : absence de marché pour revendre rapidement les participations, délais longs de cession.
- Risque de gestion : qualité du sourcing, niveau d’exigence dans la sélection, discipline de suivi.
- Risque de concentration : portefeuille parfois concentré sur un nombre limité de lignes.
- Risque réglementaire et fiscal : évolution possible du cadre légal pour les nouvelles souscriptions.
Une partie de ces risques est inhérente au capital-investissement. La diversification sur plusieurs fonds, gérés par des sociétés différentes, limite l’impact d’un incident sur un seul véhicule.
Choisir entre FCPI et FIP : critères de sélection et stratégie patrimoniale
La sélection d’un fonds ne se résume pas au taux de réduction d’impôt. Plusieurs critères structurent une décision cohérente : expérience de la société de gestion, transparence, performance passée, frais, stratégie sectorielle, équilibre entre innovation et proximité.
Une démarche méthodique évite de s’arrêter au discours commercial. L’objectif consiste à intégrer les FCPI et FIP dans une stratégie patrimoniale globale, en cohérence avec ton horizon, ton profil de risque et tes autres placements.
Comparer les fonds : les indicateurs à examiner en priorité
Pour analyser un FCPI ou un FIP, appuie-toi sur plusieurs éléments concrets :
- Expérience de la société de gestion : nombre de fonds déjà gérés, historiques de performance, taux de défaut des participations.
- Stratégie d’investissement : secteurs ciblés, taille moyenne des participations, stade de maturité des entreprises.
- Frais : frais d’entrée, frais de gestion annuels, commissions de surperformance, frais indirects supportés par les participations.
- Transparence : qualité des reportings, liste des principales participations, fréquence de communication.
- Politique de rendement : distributions intermédiaires éventuelles, rythme attendu des cessions.
La lecture attentive du Document d’Information Clé (DIC), du prospectus et du règlement du fonds apporte des réponses à ces questions. En cas de doute, le recours à un conseil en gestion de patrimoine indépendant aide à mettre les chiffres en perspective.
Place des FCPI et FIP dans une stratégie de private equity
Les FCPI et FIP constituent une porte d’entrée accessible vers le private equity pour les particuliers. Ils se positionnent aux côtés d’autres véhicules : fonds professionnels de capital-investissement, club deals, holdings patrimoniales, solutions assurantielles.
Une allocation raisonnée consiste souvent à répartir l’exposition non cotée sur plusieurs instruments, avec des horizons de liquidité décalés. Les FCPI et FIP prennent alors le rôle de satellites, autour d’un socle plus stable composé de fonds actions cotées, obligations, immobilier, assurance vie.
Processus de souscription, frais et suivi de l’investissement
La souscription à un FCPI ou à un FIP se réalise via un réseau bancaire, un conseiller en gestion de patrimoine, une plateforme en ligne ou parfois en direct auprès de la société de gestion. Les modalités varient selon les distributeurs, mais la logique reste similaire.
Une fois la souscription effectuée, l’investisseur reçoit une attestation fiscale mentionnant le montant ouvrant droit à la réduction d’impôt. Par la suite, la société de gestion communique régulièrement sur l’évolution du portefeuille et de la valeur liquidative.
Étapes clés de la souscription
Le parcours classique suit plusieurs étapes :
- Prise de contact avec un intermédiaire ou consultation de la documentation en ligne.
- Analyse du DIC, du prospectus et des risques mis en avant.
- Signature du bulletin de souscription et choix du montant investi.
- Versement des fonds et réception de l’avis d’opéré.
- Envoi de l’attestation fiscale l’année suivante (ou la même année selon le calendrier).
Le respect de la date limite de souscription conditionne l’année de prise en compte de la réduction d’impôt. Un calendrier précis s’impose, surtout en fin d’année fiscale lorsque les souscriptions se concentrent.
Niveau et structure des frais
Les FCPI et FIP supportent un ensemble de frais directs et indirects, indispensables à prendre en compte pour appréhender le rendement net :
- Frais d’entrée (souvent négociables selon le canal de souscription).
- Frais de gestion annuels du fonds.
- Frais de gestion facturés aux sociétés en portefeuille ou frais de transaction.
- Commission de surperformance, déclenchée si certaines conditions de rendement sont atteintes.
Ces frais se justifient par la complexité de la sélection des entreprises, de l’analyse financière, du suivi juridique et de la structuration des opérations. Néanmoins, leur niveau pèse sur la performance et mérite une analyse rigoureuse.
FCPI, FIP et autres solutions de défiscalisation : comment arbitrer ?
FCPI et FIP s’inscrivent dans un univers plus vaste de solutions de défiscalisation. Chaque dispositif répond à une logique économique distincte : soutien aux PME, investissement immobilier, financement de l’innovation, soutien à l’outre-mer, etc.
Comparer ces options permet d’arbitrer entre réduction immédiate d’impôt, visibilité sur les flux futurs et contraintes patrimoniales. Le couple rendement/risque et la durée d’engagement constituent les fils conducteurs de cet arbitrage.
Comparaison avec d’autres dispositifs fiscaux
Parmi les dispositifs proches, on retrouve :
- Les souscriptions directes au capital de PME éligibles, avec réduction d’impôt, mais risque non mutualisé.
- Les dispositifs immobiliers (Pinel, Denormandie, etc.) avec une logique de revenus locatifs et de valeur patrimoniale.
- Les produits orientés innovation et financement de l’économie via d’autres véhicules d’investissement collectif.
Les FCPI et FIP se distinguent par une mutualisation du risque au sein d’un portefeuille de plusieurs PME, au lieu d’une concentration sur une seule entreprise. En revanche, ils ne procurent pas de revenus locatifs réguliers comme l’immobilier défiscalisant.
Articulation avec FCPI/FIP orientés avantage fiscal
Le dispositif FCPI/FIP s’inscrit dans la même logique de soutien à l’économie que d’autres enveloppes offrant un intérêt fiscal, comme certains fonds à intérêt fiscal spécifique. L’idée consiste à répartir intelligemment les montants éligibles au sein du plafond global des niches.
Une approche cohérente combine parfois plusieurs briques : FCPI axés innovation, FIP régionaux, investissements en direct dans des PME via des plateformes spécialisées. Chaque brique vient compléter une architecture patrimoniale plus large, structurée autour de l’assurance vie, du PEA, de l’immobilier et des placements de trésorerie.
Retour d’expérience, performances passées et attentes réalistes
Les performances des FCPI et FIP varient fortement d’un fonds à l’autre, et d’un millésime à l’autre. Certains fonds affichent un rendement net satisfaisant après prise en compte de l’avantage fiscal, d’autres peinent à restituer le capital investi, même en intégrant la réduction d’impôt.
Se forger des attentes réalistes aide à éviter les malentendus. Un FCPI ou un FIP ne se comporte ni comme un livret réglementé, ni comme un fonds obligataire. Le profil de performance ressemble plutôt à celui d’un portefeuille de participations entrepreneuriales, avec quelques réussites significatives et plusieurs dossiers peu créateurs de valeur.
« Je savais que le risque existait, mais je voulais soutenir des projets innovants. Le fonds n’a pas tout réussi, mais les rares belles sorties ont compensé plusieurs échecs. » – Témoignage d’un investisseur particulier en FCPI
Lecture des performances historiques
Pour évaluer une société de gestion, l’examen des performances passées sur plusieurs millésimes apporte des éléments utiles, même si ces performances ne préjugent pas des performances futures. Les indicateurs à regarder :
- Taux de retour sur capital investi (TRI, multiple de capital).
- Taux de perte en capital par fonds et par année de lancement.
- Part des cessions réalisées avec plus-value.
- Délai moyen de liquidation complète des fonds.
Les reportings détaillent parfois les success stories du portefeuille. Leur analyse permet de comprendre la capacité de l’équipe à accompagner des entreprises vers des opérations de croissance externe, des introductions en bourse ou des cessions industrielles attractives.
Se positionner avec lucidité sur ce type d’investissement
Investir dans les FCPI et FIP revient à accepter des scénarios contrastés : un rendement final dépendant fortement d’un petit nombre de participations, un capital immobilisé longtemps, et une fiscalité attractive sous conditions. Cette combinaison répond bien aux attentes d’investisseurs qui recherchent une exposition entrepreneuriale en complément de leurs placements plus classiques.
En structurant ton approche, en choisissant des gestionnaires expérimentés et en calibrant ton engagement financier, tu donnes à ces fonds un rôle clair dans ta stratégie patrimoniale : soutenir des PME, participer à l’innovation et au dynamisme des territoires, tout en réduisant ton impôt sur le revenu dans un cadre maîtrisé.









