

Entre fonds actifs et ETF, chaque choix d’investissement en bourse entraîne des conséquences concrètes sur vos frais, vos performances et votre manière de gérer le risque. Beaucoup d’épargnants sentent l’enjeu, mais peinent à trancher entre gestion active et gestion indicielle.
Les lignes qui suivent examinent ces deux approches sous tous les angles : coûts, performances réelles, fiscalité, psychologie de l’investisseur et place de chaque solution dans une stratégie patrimoniale cohérente.
| Critère clé | Fonds actifs | ETF (passifs) | Pour quel investisseur ? |
|---|---|---|---|
| Objectif principal | Battre le marché grâce à la gestion humaine | Répliquer un indice le plus fidèlement possible | Ceux cherchant stabilité et prévisibilité des performances |
| Frais moyens | Élevés (0.8% à 2%) | Très faibles (0.05% à 0.5%) | Investisseurs sensibles aux coûts |
| Performance sur le long terme | Variable, dépend fortement du gérant | Généralement proche de l’indice et régulière | Investisseurs long terme, stratégie passive |
| Risque | Peut être plus élevé selon les choix du gérant | Dépend du marché suivi | Profil prudent à équilibré |
| Temps à consacrer | Faible, mais nécessite confiance dans le gérant | Quasi nul une fois investi | Personnes souhaitant automatiser leur épargne |
Sommaire
Fonds actifs et ETF : définition claire avant de choisir
Deux grandes familles dominent l’investissement en bourse coté : les fonds d’investissement actifs et les ETF (trackers). Comprendre leur structure et leur objectif permet d’éviter les malentendus sur la performance et le risque.
Qu’est-ce qu’un fonds d’investissement actif ?
Un fonds actif est un véhicule de placement géré par une équipe de gestionnaires professionnels. Leur mission consiste à sélectionner des titres (actions, obligations, parfois produits dérivés) afin de battre un indice de référence, appelé benchmark (par exemple le CAC 40 ou le MSCI World).
La société de gestion réalise des analyses fondamentales et quantitatives, participe à des réunions avec les dirigeants d’entreprise, ajuste l’allocation sectorielle et géographique. L’objectif reste d’obtenir un rendement ajusté du risque supérieur à celui du marché de référence, sur une période donnée.
Les fonds actifs se déclinent en plusieurs catégories :
- Fonds actions (France, Europe, États-Unis, monde, émergents, sectoriels…)
- Fonds obligataires (souverains, corporate, haut rendement, inflation…)
- Fonds diversifiés (allocation flexible entre actions, obligations, monétaire)
- Fonds thématiques (transition énergétique, technologie, santé…)
« Un fonds actif promet une gestion sur-mesure, mais implique de rémunérer une équipe de gestion et une recherche interne, ce qui se reflète dans les frais. »
Qu’est-ce qu’un ETF (tracker) ?
Un ETF (Exchange Traded Fund) est un fonds indiciel coté en bourse. Sa mission n’est pas de battre le marché, mais de répliquer le plus fidèlement possible un indice : CAC 40, S&P 500, MSCI World, indices sectoriels, obligataires ou factoriels.
La gestion d’un ETF est dite passive. Le gérant suit une méthodologie de réplication de l’indice :
- Réplication physique totale : l’ETF détient l’ensemble des titres de l’indice.
- Réplication physique optimisée : l’ETF détient un échantillon représentatif.
- Réplication synthétique : l’ETF utilise des swaps avec une contrepartie bancaire.
Un ETF se négocie en continu sur le marché, comme une action. L’investisseur peut therefore entrer et sortir à tout moment aux heures de cotation, avec un prix qui reflète la valeur de l’indice sous-jacent, ajusté du spread (écart achat/vente).
Pour un panorama détaillé sur les ETF et leur fonctionnement sur PEA, un article dédié complète ce guide : ETF PEA : guide pour débutants.
Gestion active vs gestion passive : deux philosophies d’investissement
Au-delà de la structure juridique, fonds actifs et ETF incarnent deux visions de l’investissement en bourse. L’une repose sur la capacité humaine à générer de l’alpha. L’autre accepte l’inefficience de la prévision à long terme et privilégie le suivi de marché.
La promesse de la gestion active
La gestion active repose sur la recherche de surperformance. Le gérant sélectionne des titres qu’il juge sous-valorisés, évite des secteurs jugés risqués, adapte la pondération entre actions, obligations, liquidités.
Ses principaux leviers :
- Stock-picking : choix minutieux de valeurs en portefeuille.
- Market timing : décisions d’augmenter ou réduire l’exposition au marché.
- Gestion du risque : couverture partielle avec des dérivés, arbitrages sectoriels.
- Approche thématique : concentration sur des tendances structurelles (vieillissement, digitalisation…)
Cette flexibilité attire les investisseurs qui souhaitent une approche plus fine qu’un simple suivi d’indice. L’inconvénient principal repose sur la dépendance à la qualité du gérant et de son équipe d’analystes.
La logique de la gestion indicielle (passive)
La gestion indicielle part d’un constat simple : peu de gérants parviennent à battre durablement leur indice, une fois les frais pris en compte. L’ETF propose donc une stratégie systématique : acheter le marché et en assumer la performance moyenne, avec des coûts très réduits.
Cette philosophie repose sur plusieurs principes :
- Les marchés financiers intègrent une grande partie de l’information disponible.
- La prévision conjoncturelle précise reste peu fiable sur longue durée.
- Les coûts de transaction et de recherche amputent la performance nette.
- Un large portefeuille indiciel diversifié réduit le risque spécifique.
Pour un investisseur particulier, cette approche se traduit souvent par un plan d’investissement programmé en ETF, mensuel ou trimestriel, associé à une discipline de long terme.
Comparatif ETF vs fonds actifs : frais, performance, flexibilité
Le choix entre un fonds actif et un ETF ne repose pas uniquement sur la philosophie d’investissement. Les frais, la liquidité, le risque de tracking error et la transparence font partie des critères concrets à examiner.
Tableau comparatif synthétique
| Critère | Fonds actifs | ETF (trackers) |
|---|---|---|
| Objectif de gestion | Battre un indice de référence | Répliquer un indice le plus fidèlement possible |
| Type de gestion | Active, discrétionnaire | Passive, indicielle |
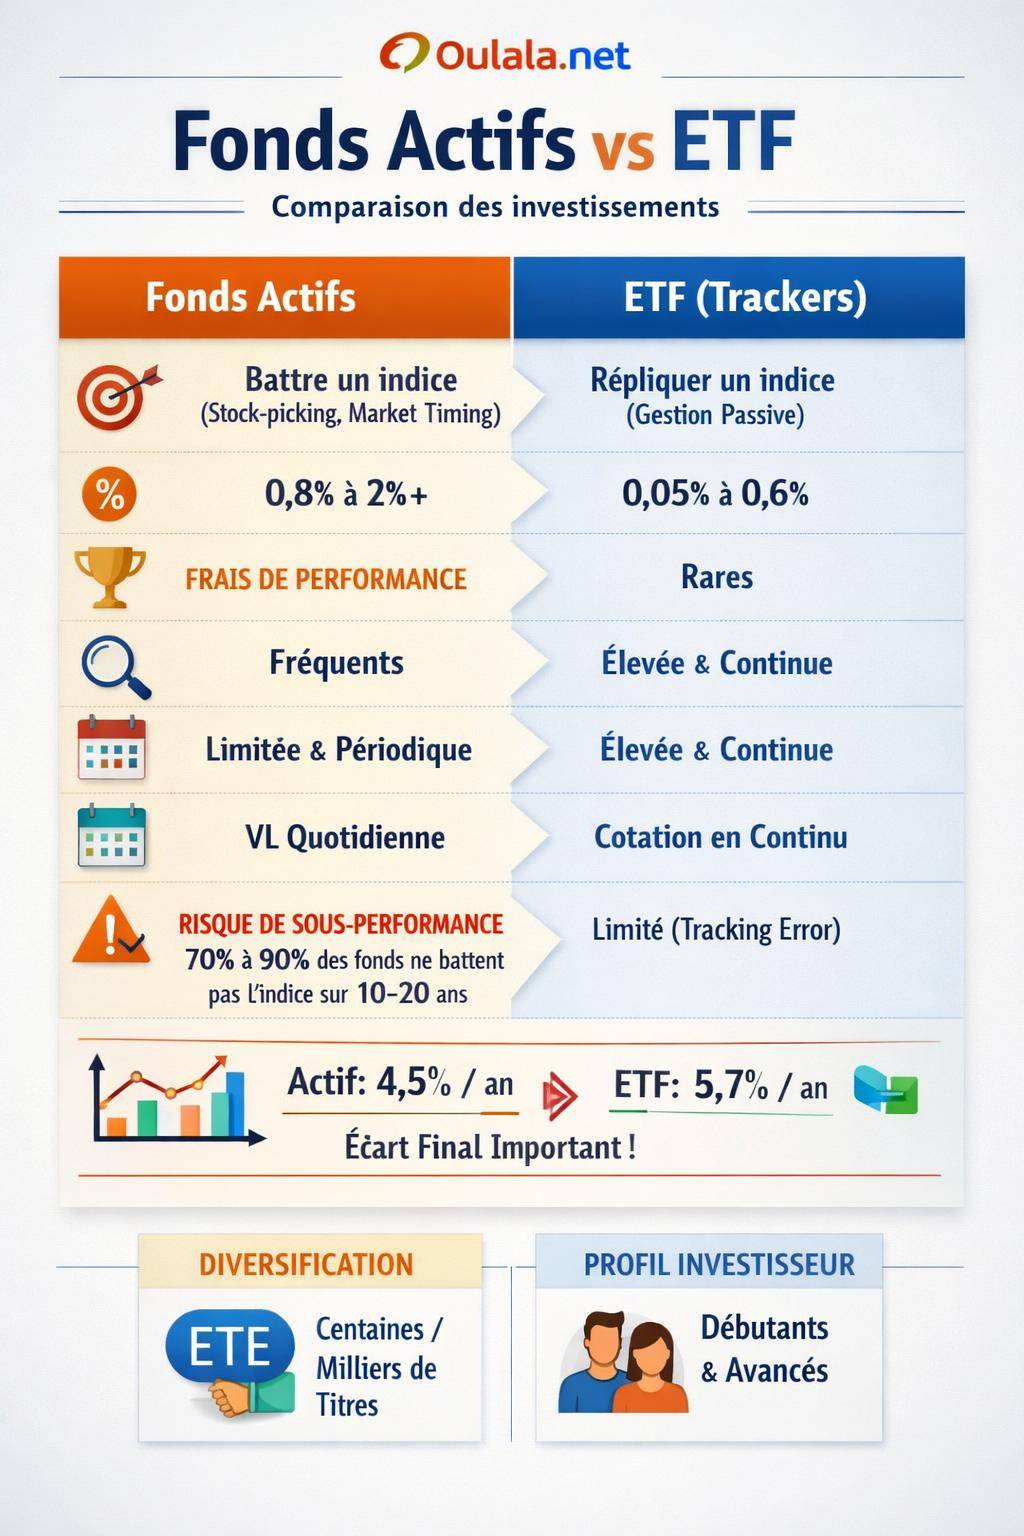
| Frais de gestion annuels | En général plus élevés (0,8 % à 2 % et plus) | Généralement plus bas (0,05 % à 0,6 % selon l’indice) |
| Frais de performance | Souvent présents | Quasi inexistants |
| Transparence du portefeuille | Publication périodique, composition partielle ou décalée | Composition connue et publiée très régulièrement |
| Accès | Via banque, assurance-vie, PEA, compte-titres | Cotés en bourse, via PEA ou compte-titres, parfois assurance-vie |
| Liquidité en journée | Valeur liquidative quotidienne (ou hebdomadaire) | Négociation en continu en séance boursière |
| Dépendance au gérant | Forte (style de gestion, décisions individuelles) | Faible (processus indiciel standardisé) |
| Risque de sous-performance | Par rapport à l’indice, parfois significatif | Par rapport à l’indice, limité aux frais et au tracking error |
Poids des frais dans la performance long terme
Les frais de gestion pèsent directement sur la performance nette servie à l’investisseur. Une différence de 1 % de frais annuels se répercute fortement sur un horizon de 15 ou 20 ans, via l’effet de capitalisation.
Exemple simplifié : deux portefeuilles affichent une performance brute identique de 6 % par an sur 20 ans :
- Portefeuille A (fonds actif) : 6 % brut – 1,5 % de frais = 4,5 % net annuel.
- Portefeuille B (ETF) : 6 % brut – 0,3 % de frais = 5,7 % net annuel.
Sur 20 ans, la différence de capital final devient marquée. La gestion active doit donc générer une surperformance brute significative pour compenser son niveau de frais, ce qui n’est pas systématique.
« Les frais répétés chaque année agissent comme une friction permanente sur la performance composée. »
Liquidité, flexibilité et façon de passer les ordres
Les ETF, en tant qu’instruments cotés, offrent une grande flexibilité opérationnelle :
- Possibilité de passer des ordres à cours limité ou au marché.
- Accès aux ETF pendant toute la séance boursière.
- Utilisation éventuelle de stratégies plus techniques (stop, gestion intra-journalière).
Les fonds actifs fonctionnent sur la base d’une valeur liquidative calculée une fois par jour (ou moins souvent). L’investisseur ne connaît pas à l’avance le prix exact d’exécution l’instant de la transmission de l’ordre.
Performance réelle : ce que montrent les études entre fonds actifs et ETF
Sur le long terme, la performance comparée des fonds actifs et des ETF fait l’objet de nombreuses études. Les résultats varient selon les zones géographiques, les classes d’actifs et le niveau de sophistication du marché.
Surperformance et sous-performance des fonds actifs
Sur les grandes zones actions développées, un constat récurrent apparaît : une part importante des fonds actifs ne surperforme pas leur indice sur longue période, en particulier après frais. Certains gérants y parviennent, mais ils se repèrent difficilement à l’avance.
Quelques éléments ressortent des analyses historiques :
- Sur les marchés très liquides et largement analysés (États-Unis, grandes capitalisations européennes), la concurrence entre gérants réduit l’avantage potentiel de la gestion active.
- Sur certaines niches (petites capitalisations, marchés émergents, segments obligataires spécifiques), des gérants spécialisés exploitent parfois des inefficiences de marché.
- Les fonds qui surperforment sur une période donnée ne reproduisent pas systématiquement cette performance sur la période suivante.
La difficulté tient donc à la sélection préalable d’un gérant réellement performant, en évitant de se fier uniquement aux historiques récents, souvent trompeurs.
Le rôle des ETF dans la construction de la performance globale
Les ETF, en répliquant un indice, délivrent une performance très proche de celle du marché de référence, moins un niveau de frais réduit. Sur un horizon long, cette approche se montre robuste pour suivre la croissance globale des marchés financiers.
L’investisseur qui souhaite exposer son patrimoine à :
- un panier d’actions mondiales diversifiées,
- un segment obligataire large,
- des facteurs d’investissement (value, quality, low volatility)…
trouve dans les ETF une solution simple, modulaire et efficace pour bâtir une allocation stratégique. Pour approfondir la logique des différents véhicules de placement collectif, un article spécifique sur les types de fonds apporte un complément utile : Types de fonds d’investissement.
Risque, diversification et profil d’investisseur
Le choix entre fonds actifs et ETF dépend aussi du profil de risque et de la structure globale du portefeuille. Les deux approches proposent une diversfication, mais avec des nuances.
Diversification offerte par les ETF
Un ETF large (par exemple un MSCI World) regroupe plusieurs centaines, voire milliers de sociétés, réparties sur plusieurs zones géographiques et secteurs. Cet outil réduit fortement le risque spécifique lié à la défaillance d’une entreprise individuelle.
Un investisseur qui souhaite limiter les biais de concentration bénéficie, via un seul ETF, d’une dispersion du risque qu’il serait difficile de reproduire en achetant des titres vifs un par un.
Diversification et concentration dans les fonds actifs
Les fonds actifs adoptent des stratégies variées. Certains restent très diversifiés, d’autres s’orientent vers une concentration plus marquée sur un nombre réduit de valeurs jugées convaincantes par le gérant.
Cette concentration amplifie parfois la performance lorsque les choix du gérant se révèlent judicieux. Elle expose aussi à une volatilité plus élevée en cas de scénario défavorable sur les titres principaux du portefeuille.
Adapter l’outil au profil d’investisseur
Le choix entre fonds actifs et ETF dépend du niveau de connaissance financière, de l’appétence pour l’actualité économique et du temps consacré au suivi du portefeuille.
- Investisseur débutant : un ensemble d’ETF globaux à frais réduits fournit un socle rationnel, simple à suivre, facile à automatiser.
- Investisseur intermédiaire : une combinaison de fonds actifs et d’ETF répond à une recherche d’équilibre entre simplicité et conviction.
- Investisseur expérimenté : sélection plus fine de gérants, utilisation de fonds flexibles, ETF factoriels, arbitrages périodiques.
Aspects fiscaux et enveloppes d’investissement : PEA, compte-titres, assurance-vie
Les fonds actifs comme les ETF se logent dans plusieurs enveloppes : PEA, compte-titres ordinaire et assurance-vie. Chaque enveloppe entraîne un régime fiscal spécifique et conditionne le choix des supports.
PEA : ETF éligibles et fonds actions européens
Le Plan d’Épargne en Actions accueille des fonds actifs actions et des ETF éligibles PEA, principalement centrés sur les actions européennes ou respectant les critères d’éligibilité.
Avantages du PEA :
- Après 5 ans de détention, exonération d’impôt sur le revenu sur les gains (hors prélèvements sociaux).
- Possibilité d’investir dans des ETF PEA répliquant des indices larges, parfois via des montages spécifiques.
Un guide complet sur l’usage des ETF dans le cadre du PEA apporte des exemples concrets de stratégies : ETF PEA : guide de débutants.
Compte-titres ordinaire : liberté maximale, fiscalité immédiate
Le compte-titres ordinaire offre l’univers le plus large : fonds actifs internationaux, ETF de toutes zones, produits structurés, obligations. En contrepartie, les gains (dividendes, plus-values) supportent le prélèvement forfaitaire unique (PFU) ou le régime du barème progressif si option.
Les ETF mondiaux, les trackers sectoriels spécialisés ou les fonds actifs hors zone éligible PEA trouvent naturellement leur place dans ce cadre. L’arbitrage entre supports doit intégrer le rendement net après fiscalité.
Assurance-vie : fonds actifs et ETF en unités de compte
De plus en plus de contrats d’assurance-vie référencent des unités de compte en ETF, aux côtés des fonds actifs classiques. L’assureur impose cependant sa sélection (ETF maison ou gamme restreinte).
L’assurance-vie offre :
- Une enveloppe fiscale spécifique après 8 ans.
- Une transmission patrimoniale aménagée.
- La possibilité de combiner fonds en euros, fonds actions, fonds obligataires et ETF.
Comment analyser un fonds actif avant d’investir ?
Choisir un fonds actif exige une grille d’analyse structurée. L’historique de performance brut ne suffit pas. Plusieurs dimensions méritent un examen attentif.
Comprendre la stratégie et le style de gestion
Chaque fonds publie un document d’information clé (DIC / DICI) qui décrit la stratégie de gestion, l’univers d’investissement et les indicateurs de risque. Avant tout investissement, il convient de comprendre :
- Le positionnement géographique (Europe, monde, émergents…).
- Le style (value, growth, blend, dividende, qualité…).
- Le degré de concentration du portefeuille.
- Le benchmark de référence et l’écart de suivi souhaité.
Un fonds value concentré sur des petites capitalisations industrielles européennes n’aura ni le même risque, ni le même comportement qu’un fonds large diversifié sur de grandes entreprises mondiales.
Évaluer la performance ajustée du risque
L’analyse ne se limite pas au rendement brut. Plusieurs indicateurs aident à mesurer la performance ajustée du risque :
- Volatilité : amplitude des variations du fonds.
- Ratio de Sharpe : performance excédentaire par unité de risque pris.
- Max drawdown : baisse maximale enregistrée sur une période.
- Tracking error : écart de performance par rapport au benchmark.
Un fonds actif légèrement plus performant que son indice mais au prix d’une volatilité très supérieure ne répond pas forcément au profil de risque de tous les investisseurs.
Antériorité, équipe de gestion et cohérence des résultats
La durée d’existence du fonds et la stabilité de l’équipe de gestion apportent des indications utiles. Une stratégie éprouvée sur un cycle complet (hausses et baisses de marché) inspire davantage de confiance qu’un historique court limité à une phase favorable.
« Un bon historique sur 3 ans dans un marché haussier ne suffit pas à juger la robustesse d’une approche de gestion active. »
La cohérence entre discours de gestion et composition réelle du portefeuille mérite également un regard attentif. Les rapports annuels détaillent cette information.
Comment sélectionner un ETF de manière rigoureuse ?
Choisir un ETF ne se résume pas à regarder l’indice répliqué. Plusieurs paramètres influencent la fiabilité de la réplication et les coûts réels.
Qualité de la réplication et tracking error
La tracking error mesure l’écart entre la performance de l’ETF et celle de l’indice. Un bon ETF présente une tracking error faible, ce qui signifie que la réplication reste précise, hors frais.
Éléments à examiner :
- Type de réplication (physique totale, optimisée, synthétique).
- Politique de prêt de titres (securities lending).
- Gestion des dividendes (capitalisation ou distribution).
La fiche produit de l’ETF, ainsi que les rapports semestriels, détaillent ces aspects.
Frais, taille et liquidité de l’ETF
Trois critères pratiques retiennent l’attention :
- TER (Total Expense Ratio) : niveau de frais courants annuels, souvent faible mais à comparer entre émetteurs.
- Encours sous gestion : un encours significatif limite le risque d’illiquidité et de fermeture du fonds.
- Volumes échangés et spread : signe de la facilité de négociation au quotidien.
Un ETF faiblement échangé avec un spread large augmente le coût d’entrée et de sortie. Le TER n’est alors qu’une partie du coût total pour l’investisseur.
Combiner fonds actifs et ETF : une stratégie mixte cohérente
L’opposition stricte entre fonds actifs et ETF reste souvent théorique. Dans la pratique, de nombreux investisseurs construisent une stratégie mixte, afin de tirer parti des avantages de chaque approche.
Noyau indiciel et satellites actifs
Une structuration fréquente consiste à bâtir un noyau dur de portefeuille avec des ETF larges à frais réduits (monde, Europe, obligations globales), puis à ajouter des satellites sous forme de fonds actifs ciblés.
Ce schéma offre :
- Une base de performance alignée sur les marchés globaux.
- Une lisibilité accrue du risque principal.
- La possibilité d’exprimer des convictions spécifiques via certains gérants.
Les satellites peuvent se loger sur des thématiques structurantes (climat, santé, innovation) ou sur des segments où la gestion active semble pertinente (petites capitalisations, zones moins efficientes).
Allocation stratégique et ajustements tactiques
Les ETF servent efficacement l’allocation stratégique de long terme : pondération entre actions et obligations, exposition géographique, facteurs d’investissement. Les fonds actifs viennent parfois ajuster tactiquement certains biais souhaités par l’investisseur.
Exemple :
- Un investisseur vise 70 % actions / 30 % obligations en allocation stratégique, principalement via des ETF.
- Il complète avec un fonds actif flexible pour gérer plus finement les phases de tension de marché.
- Il ajoute un ou deux fonds sectoriels actifs sur des domaines qu’il suit de près.
Pour structurer ce type d’allocation avec différents véhicules, l’article généraliste sur les fonds d’investissement offre une vision complémentaire : Guide des fonds d’investissement.
Gestion des biais comportementaux
La psychologie joue un rôle central. Un portefeuille exclusivement en ETF expose parfois à une perception floue : l’investisseur voit un indice global mais ne visualise pas clairement les entreprises détenues. À l’inverse, des fonds actifs très spécialisés sollicitent davantage l’émotion lors de phases de volatilité.
« Un portefeuille efficace reste aussi celui que l’investisseur parvient à conserver sans paniquer lors des phases de baisse. »
La combinaison de supports indiciels stables et de quelques fonds actifs suivis avec attention peut aider certains profils à rester engagés sur le long terme, en conservant un lien intellectuel avec leurs investissements.









