

Les fonds d’investissement intriguent souvent. On entend parler de fonds actions, fonds obligataires, fonds monétaires, ETF, fonds immobiliers… mais la frontière entre ces catégories reste floue pour beaucoup d’épargnants.
En comprenant simplement comment chaque type de fonds fonctionne, où il investit et à quel niveau de risque il s’expose, il devient bien plus simple de construire une stratégie cohérente. Les nuances entre ces véhicules d’investissement ouvrent des possibilités très différentes pour votre épargne.
| Type de fonds | Objectif principal | Niveau de risque | Pour quel investisseur ? |
|---|---|---|---|
| Fonds indiciels | Reproduire la performance d’un indice (CAC 40, S&P 500…) | Faible à modéré | Idéal pour les débutants et les investisseurs long terme |
| ETF | Combiner simplicité d’un fonds et flexibilité d’une action | Variable selon l’indice ou la stratégie | Pour ceux qui veulent diversifier facilement à faible coût |
| Fonds actifs | Battre le marché grâce à un gestionnaire professionnel | Modéré à élevé | Pour les investisseurs prêts à payer plus pour une gestion experte |
| Fonds monétaires | Protéger le capital et offrir un faible rendement sans volatilité | Très faible | Pour les profils prudents ou en attente d’opportunités |
| Fonds spécialisés | Investir sur un secteur précis (tech, santé…) | Élevé | Pour les investisseurs avancés qui croient en une thématique forte |
Sommaire
Comprendre ce qu’est un fonds d’investissement avant de parler de types
Un fonds d’investissement est un portefeuille collectif géré par un professionnel, dans lequel plusieurs investisseurs mettent leur argent en commun. En échange, chacun reçoit des parts du fonds représentant une fraction de l’ensemble des titres détenus.
Le gérant applique une stratégie d’investissement définie à l’avance : orientation géographique, secteur d’activité, répartition actions/obligations, niveau de risque, horizon de placement. Tout repose sur une documentation précise (prospectus, DIC ou DICI) qui encadre ce mandat.
Les fonds servent à mutualiser le risque, accéder à des marchés difficiles d’accès en direct, et déléguer la sélection de titres à une équipe de gestion spécialisée. Pour aller plus loin sur la logique globale des véhicules de placement collectifs, un guide sur les fonds d’investissement donne un panorama large des mécanismes.
« Un fonds d’investissement regroupe les capitaux de nombreux investisseurs pour les placer selon une stratégie commune, définie et encadrée par la réglementation. »
Les grands types de fonds d’investissement par classe d’actifs
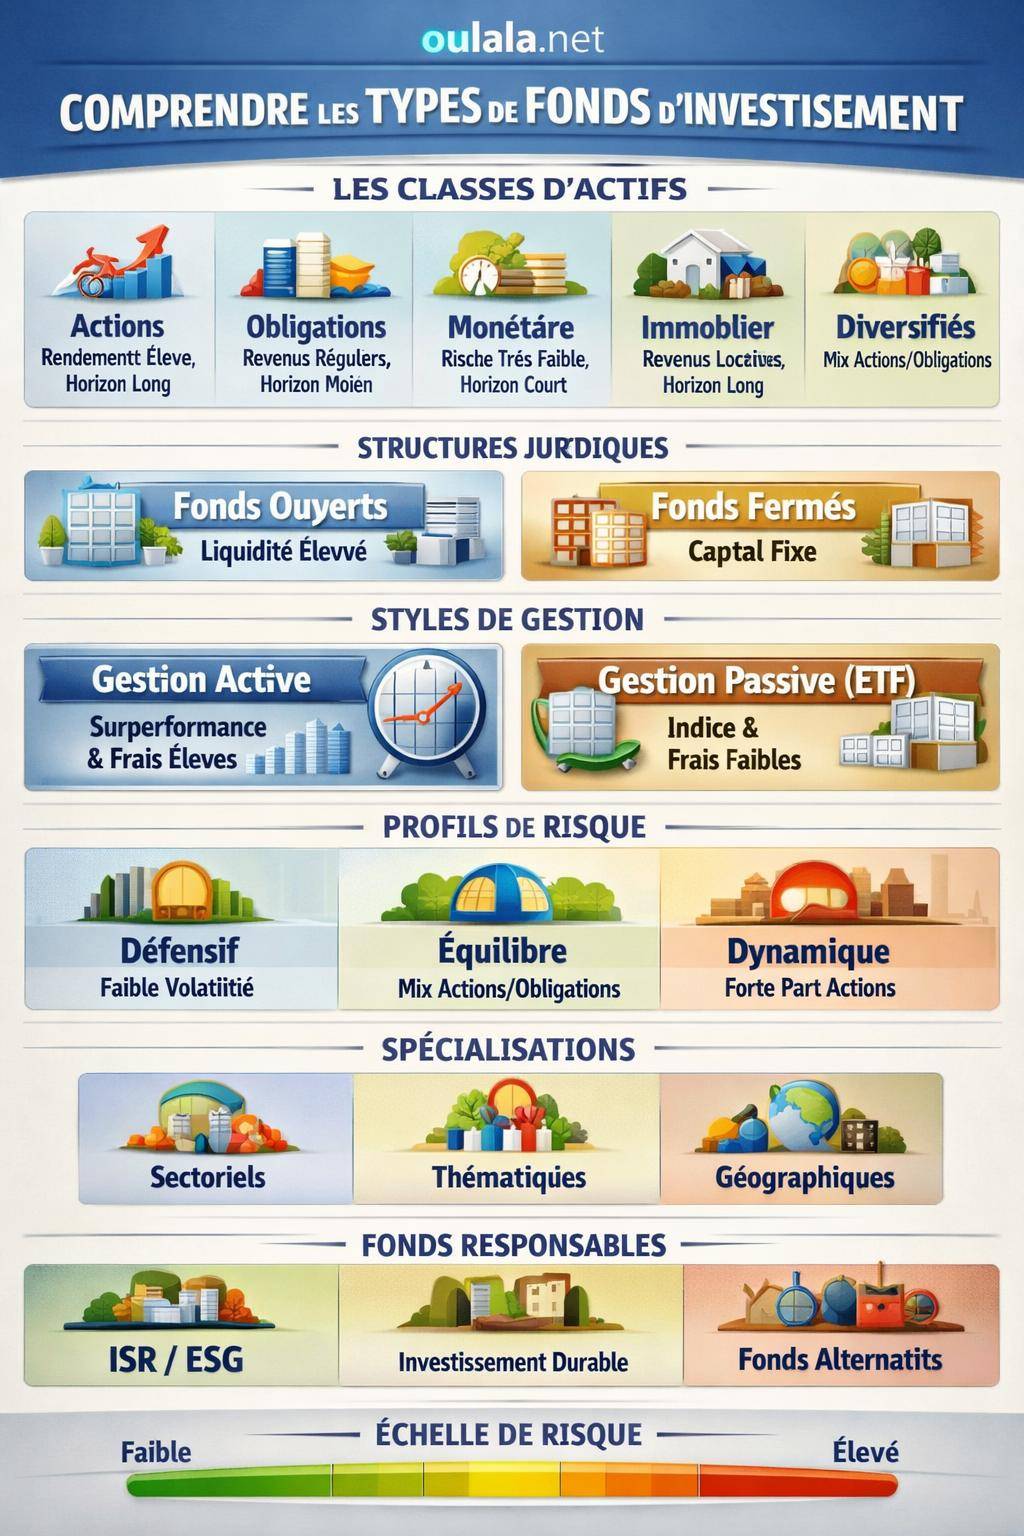
Dans l’univers des fonds, la première grande distinction concerne la classe d’actifs principale visée : actions, obligations, monétaire, immobilier ou allocation mixte. Chaque famille répond à un profil de risque particulier et à un horizon de placement différent.
Fonds actions : viser la croissance avec plus de volatilité
Un fonds actions investit majoritairement dans des actions de sociétés cotées. L’objectif consiste à profiter de la croissance des entreprises et, sur la durée, d’une hausse du cours des titres et des dividendes.
Ces fonds présentent une forte sensibilité aux marchés boursiers. Leur valeur liquidative peut varier rapidement, à la hausse comme à la baisse, en fonction des résultats des entreprises, de la conjoncture économique, des décisions de banques centrales ou d’événements géopolitiques.
Les fonds actions se déclinent en sous-catégories :
- Actions par zone géographique : Europe, États-Unis, monde, pays émergents, Asie-Pacifique…
- Actions par capitalisation : grandes capitalisations (large caps), moyennes (mid caps), petites (small caps).
- Actions sectorielles : technologie, santé, énergie, consommation, finance, industrie…
- Styles de gestion : croissance (growth), valeur (value), dividende, qualité, faible volatilité.
Fonds obligataires : revenu régulier et risque mesuré
Un fonds obligataire investit dans des titres de créance émis par des États, des collectivités, des institutions publiques ou des entreprises privées. L’émetteur s’engage à verser des intérêts (coupons) et à rembourser le capital à l’échéance.
Ces fonds visent un revenu plus stable que les actions, avec une volatilité généralement plus contenue. Leur comportement dépend fortement de l’évolution des taux d’intérêt et de la qualité de crédit des émetteurs (notation Investment Grade, High Yield…).
Les principales variantes de fonds obligataires incluent :
- Fonds obligataires d’État (sovereign)
- Fonds obligataires d’entreprises (corporate)
- Fonds High Yield (haut rendement, risque de crédit plus élevé)
- Fonds à duration courte, moyenne ou longue
- Fonds obligataires internationaux ou zone euro
Fonds monétaires : gestion de trésorerie sécurisée
Les fonds monétaires se positionnent sur des instruments de très court terme : dépôts, certificats de dépôt, bons du Trésor à maturité courte, papier commercial de grandes entreprises. L’objectif vise la préservation du capital et une liquidité élevée.
Dans un portefeuille, les fonds monétaires s’utilisent comme outil de trésorerie ou de stationnement temporaire de liquidités, en phase d’attente d’une opportunité d’investissement ou en approche d’un projet à court terme.
Fonds immobiliers : exposition à la pierre via des titres
Certains fonds ciblent l’immobilier : immeubles de bureaux, commerces, logements, entrepôts logistiques, résidences spécialisées, hôtels. Dans cette catégorie, on retrouve notamment des fonds non cotés (type SCPI/OPCI dans certains cadres) et des fonds immobiliers cotés investis dans des foncières listées.
Ces fonds recherchent des revenus locatifs réguliers et une progression graduelle de la valeur du patrimoine immobilier sur longue durée. La liquidité varie selon le type de véhicule, et l’investissement reste sensible aux cycles immobiliers, aux taux d’intérêt et à l’occupation des biens.
Fonds diversifiés ou mixtes : allocations combinant plusieurs actifs
Les fonds diversifiés, aussi appelés fonds mixtes ou multi-actifs, répartissent l’investissement entre plusieurs classes d’actifs : actions, obligations, monétaire, parfois immobilier ou matières premières via des instruments financiers.
Leur vocation consiste à proposer une allocation clé en main, adaptée à un profil prudent, équilibré ou dynamique. Le gérant ajuste la proportion d’actions et d’obligations selon le contexte de marché, dans une fourchette définie par la politique de gestion.
- Fonds prudents : forte part d’obligations et de monétaire, faible part d’actions
- Fonds équilibrés : répartition plus équilibrée entre actions et obligations
- Fonds dynamiques : majorité d’actions, part obligataire plus réduite
Fonds ouverts, fonds fermés et autres structures juridiques
Au-delà de la classe d’actifs, la structure juridique du fonds influe sur la liquidité et sur la façon dont les parts s’achètent ou se revendent. Deux grandes familles dominent : fonds ouverts et fonds fermés.
Fonds ouverts : souscriptions et rachats en continu
Un fonds ouvert émet et rachète ses parts de manière continue. L’investisseur entre ou sort au prix de la valeur liquidative (VL) calculée à une fréquence définie (quotidienne, hebdomadaire…). La grande majorité des OPCVM et FIA grand public appartiennent à cette catégorie.
Cette structure offre une souplesse de souscription et de sortie appréciée en assurance-vie, PEA ou compte-titres. Elle oblige en contrepartie le gérant à gérer activement la liquidité afin d’honorer les rachats en période de tension sur les marchés.
Fonds fermés : capital fixe et cotation possible
Un fonds fermé possède un nombre de parts limité. Les souscriptions initiales ont lieu pendant une période déterminée, puis le capital devient fixe. L’investisseur qui souhaite sortir revend ses parts à un autre investisseur, parfois via une bourse s’il s’agit d’un fonds coté.
Cette structure se rencontre fréquemment dans le capital-investissement (private equity) ou dans certains fonds immobiliers. Elle permet au gérant de s’engager sur des projets de long terme sans gérer des flux quotidiens de rachat, au prix d’une liquidité réduite pour les porteurs.
« Un fonds ouvert accepte en permanence les souscriptions et rachats au prix de la valeur liquidative, tandis qu’un fonds fermé repose sur un capital fixe et des échanges de parts entre investisseurs. »
Supports juridiques : SICAV, FCP et équivalents
Un fonds peut prendre la forme d’une SICAV (société d’investissement à capital variable) ou d’un FCP (fonds commun de placement). La SICAV est une société dont l’investisseur devient actionnaire, le FCP un copropriétaire d’un ensemble d’actifs.
Sur le plan pratique, la différence se ressent surtout dans la gouvernance. Pour l’épargnant, l’analyse porte davantage sur la stratégie, les frais, le risque et la solidité de la société de gestion que sur la nuance entre SICAV et FCP.
Gestion active, gestion passive, ETF : des approches opposées
Deux manières principales de gérer un fonds coexistent : la gestion active et la gestion passive. Chacune suit une philosophie bien distincte, avec des conséquences sur les coûts, le risque de déviation par rapport à l’indice de marché, et la compréhension de la performance.
Fonds à gestion active : sélection et arbitrages du gérant
Un fonds en gestion active cherche à surperformer un indice de référence (benchmark) en sélectionnant des titres jugés plus attractifs que la moyenne du marché. Le gérant effectue des arbitrages réguliers, renforce certaines convictions, réduit d’autres expositions.
Cette approche mobilise une analyse fondamentale (bilan, compte de résultat, perspectives sectorielles) et parfois une analyse quantitative (modèles statistiques, filtres multifactoriels). Elle implique des frais de gestion plus élevés, justifiés par le travail de recherche et par le suivi permanent du portefeuille.
Fonds indiciels et ETF : suivre un indice de marché
À l’inverse, un fonds indiciel ou un ETF (Exchange Traded Fund) vise à répliquer la performance d’un indice (CAC 40, MSCI World, S&P 500, Euro Stoxx 50, etc.), en constituant un portefeuille qui copie sa composition ou utilise des techniques de réplication.
Ces véhicules relèvent de la gestion passive : l’objectif ne consiste pas à battre le marché, mais à le suivre avec un écart minimal (tracking error). Cette logique permet de contenir les frais de gestion et de rendre la performance plus prévisible par rapport à l’indice.
Pour comparer en détail la logique fonds traditionnels versus ETF, un focus dédié sur le sujet fonds vs ETF expose les complémentarités et spécificités de chaque structure.
| Caractéristique | Fonds à gestion active | Fonds indiciels / ETF |
|---|---|---|
| Objectif | Tenter de battre un indice de référence | Reproduire l’indice le plus fidèlement possible |
| Rôle du gérant | Sélectionne et arbitre activement les titres | Suit une méthodologie de réplication définie |
| Niveau de frais | Plus élevé, en raison de la recherche et de la gestion active | Généralement plus faible, gestion standardisée |
| Transparence | Portefeuille publié périodiquement | Composition souvent très proche de l’indice, plus lisible |
| Risque de déviation par rapport à l’indice | Oui, à la hausse comme à la baisse | Limitée par la réplication systématique |
Classification des fonds par profil de risque
Les autorités de régulation imposent une échelle de risque sur une échelle standardisée (souvent de 1 à 7). Cette notation synthétise la volatilité historique du fonds et permet de situer rapidement son niveau de risque par rapport à d’autres.
Fonds défensifs
Les fonds défensifs se concentrent sur des actifs réputés plus stables : obligations d’État de qualité, obligations d’entreprises bien notées, produits monétaires. Ils limitent l’exposition aux actions, voire l’excluent.
Ils visent une progression régulière, avec des fluctuations limitées. En contrepartie, la performance à long terme reste modérée, surtout lorsque les taux d’intérêt se situent à des niveaux bas.
Fonds équilibrés
Les fonds équilibrés répartissent l’investissement entre composante obligataire et composante actions. La proportion exacte dépend du mandat : certains s’orientent 50/50, d’autres définissent une fourchette d’actions entre deux bornes (par exemple 30–60 %).
Cette approche cherche un compromis entre croissance et maîtrise des à-coups, adaptée à un investisseur prêt à accepter une volatilité modérée en échange de perspectives de rendement plus élevées que celles d’un fonds purement défensif.
Fonds dynamiques
Les fonds dynamiques privilégient largement les actifs risqués, en particulier les actions, parfois complétées par des segments plus volatils (pays émergents, small caps, high yield, thématiques pointues). La performance à long terme peut être plus élevée, avec des mouvements plus amples à court terme.
Ce type de fonds correspond à un horizon de placement long et à un investisseur qui accepte des phases de baisse marquée sans remettre en cause sa stratégie globale.
« Le bon type de fonds n’est pas le plus performant sur les dernières années, mais celui dont le niveau de risque correspond réellement à la tolérance de l’investisseur et à la durée de son projet. »
Fonds sectoriels, thématiques, géographiques : affiner son exposition
Certains fonds se spécialisent fortement sur un secteur d’activité, une thématique de long terme ou une zone géographique. Cette spécialisation offre une exposition ciblée, mais augmente la concentration du risque.
Fonds sectoriels
Les fonds sectoriels concentrent leur portefeuille sur un ou quelques secteurs précis : santé, technologie, énergie, environnement, consommation, matériaux, finance, immobilier coté. Ils s’adressent à des investisseurs souhaitant renforcer une conviction sur un univers donné.
Cette focalisation implique une sensibilité marquée aux cycles sectoriels. Par exemple, un fonds technologique réagit fortement aux annonces de résultats des grandes valeurs du numérique, à l’évolution des taux et aux changements de réglementation dans le digital.
Fonds thématiques
Les fonds thématiques mettent en avant une grande tendance structurante plutôt qu’un secteur isolé : transition énergétique, vieillissement de la population, robotique, cybersécurité, économie circulaire, mobilité, digitalisation de l’économie.
Ils peuvent investir dans plusieurs secteurs à la fois, tant que les entreprises sélectionnées contribuent directement à la thématique ciblée. Cette flexibilité offre une diversification sectorielle un peu plus large que celle des fonds purement sectoriels, tout en gardant un axe stratégique clair.
Fonds géographiques
Les fonds géographiques se concentrent sur une zone précise : Europe, États-Unis, Japon, pays émergents, Asie hors Japon, monde développé, monde entier (fonds globaux). Ils permettent d’ajuster la répartition internationale d’un portefeuille.
Ce type de fonds expose l’investisseur à des risques de change lorsque la devise de l’investisseur diffère de celle des actifs sous-jacents. Certains fonds mettent en place une couverture de change partielle ou totale, ce qui influe sur les résultats.
Fonds ISR, ESG, durables et solidaires : les fonds responsables
Une part croissante de l’offre se positionne sur l’investissement responsable. Les fonds ISR (Investissement Socialement Responsable) ou ESG (Environnement, Social, Gouvernance) intègrent des critères extra-financiers dans leur processus de sélection.
Le gérant évalue non seulement les perspectives économiques des sociétés, mais aussi leur empreinte environnementale, leur politique sociale, leur gouvernance, leur transparence et leur gestion des controverses. Les méthodologies varient selon les maisons de gestion.
Différentes approches ESG
Les fonds responsables adoptent plusieurs approches :
- Exclusion : retrait de certains secteurs (charbon, armes controversées, tabac…)
- Best-in-class : sélection des sociétés les mieux notées ESG dans chaque secteur
- Thématiques durables : centrage sur les énergies renouvelables, l’eau, l’efficacité énergétique, l’accès aux soins…
- Engagement actionnarial : dialogue avec les entreprises pour améliorer leurs pratiques
Fonds solidaires
Certains fonds vont plus loin en consacrant une portion de leurs actifs à des projets solidaires : financement d’entreprises sociales, d’infrastructures à impact social, de structures de l’économie sociale et solidaire. Ce type de véhicule permet d’associer objectif financier et contribution sociétale.
« L’investissement responsable ne se résume pas à un label, il repose sur une méthodologie de sélection, un suivi dans la durée et une transparence vis-à-vis de l’épargnant. »
Fonds alternatifs et stratégies sophistiquées
Au-delà des fonds traditionnels, certains véhicules explorent des stratégies dites alternatives, souvent réservées à des investisseurs avertis ou qualifiés. Leur fonctionnement s’éloigne d’un simple achat d’actions ou d’obligations.
Fonds long/short et market neutral
Les fonds long/short combinent des positions longues (achats de titres jugés sous-évalués) et des positions courtes (vente à découvert de titres jugés surévalués). L’objectif cherche à tirer parti des écarts relatifs entre sociétés, indépendamment du sens global du marché.
Les fonds market neutral visent même à neutraliser l’exposition directionnelle pour concentrer la performance sur les écarts de valorisation relatifs. Ces approches nécessitent une expertise poussée et une gestion rigoureuse du risque.
Fonds de private equity et capital-investissement
Les fonds de private equity investissent dans des entreprises non cotées, souvent pour les accompagner dans une phase de croissance, de transmission ou de restructuration. Ils ont un horizon d’investissement long, avec une période de blocage des capitaux.
Ces véhicules s’adressent principalement à des investisseurs disposant d’une vision patrimoniale de long terme et acceptant une liquidité très réduite, en échange d’un potentiel de création de valeur industrielle et financière.
Fonds de fonds alternatifs
Certains véhicules regroupent plusieurs fonds alternatifs dans une structure unique. Ils offrent une diversification des gérants et des stratégies, mais additionnent les couches de frais (frais au niveau des fonds sous-jacents, puis du fonds de fonds).
Comparer les types de fonds : synthèse par usage
Pour s’orienter dans la diversité des fonds, une approche pratique consiste à lier chaque type à un usage principal et à un horizon de placement. Le tableau ci-dessous propose une grille synthétique.
| Type de fonds | Objectif principal | Horizon indicatif | Profil de risque |
|---|---|---|---|
| Fonds monétaires | Gestion de trésorerie, attente de projet | Court terme (quelques mois) | Faible |
| Fonds obligataires | Revenus réguliers, stabilité relative | Moyen terme (2–5 ans) | Modéré |
| Fonds actions | Croissance du capital | Long terme (8 ans et plus) | Élevé |
| Fonds diversifiés | Équilibre entre rendement et fluctuations | Moyen / long terme | Variable selon le profil (prudent, équilibré, dynamique) |
| Fonds immobiliers | Revenus locatifs, exposition à l’immobilier | Long terme | Intermédiaire, dépendant de la structure |
| Fonds ISR / ESG | Combiner objectifs financiers et critères responsables | Moyen / long terme | Variable selon la stratégie sous-jacente |
| Fonds alternatifs | Stratégies spécifiques, diversification poussée | Long terme | Souvent élevé et spécifique |
Comment choisir entre les différents types de fonds
Face à la diversité de l’offre, la sélection d’un fonds repose sur une démarche structurée. Le type de fonds ne constitue qu’un pilier : les frais, la cohérence avec l’objectif, la régularité de la gestion et la transparence documentaire complètent l’analyse.
Aligner type de fonds, horizon et tolérance au risque
La définition de l’objectif de placement vient en amont : préparation de la retraite, projet immobilier, constitution d’un capital pour les études des enfants, épargne de précaution renforcée. Chaque objectif s’accompagne d’un horizon et d’un niveau d’acceptation de la volatilité.
Un épargnant avec un horizon long, sans besoin de liquidité à court terme, peut s’orienter vers des fonds actions ou diversifiés dynamiques. À l’inverse, un projet daté à trois ans appelle plus naturellement des fonds obligataires de qualité ou des fonds prudents.
Un article détaillé sur comment choisir un fonds permet d’approfondir la méthodologie : analyse des documents réglementaires, grille de lecture des indicateurs de risque, interprétation des performances passées et des frais.
Examiner la stratégie de gestion et la discipline du gérant
Au-delà de l’étiquette, deux fonds de même catégorie peuvent se comporter de manière très différente. La stratégie précise (style de gestion, niveau de concentration, marges de manœuvre) et la discipline d’exécution pèsent fortement sur la trajectoire du fonds.
Une lecture attentive de la documentation permet de repérer :
- La zone ou les secteurs réellement ciblés
- Le degré de liberté du gérant par rapport au benchmark
- La politique de gestion des risques (levier, dérivés, couverture de change)
- La manière dont le fonds réagit aux corrections de marché
Poids des frais selon le type de fonds
Les frais d’entrée, de gestion et parfois de performance réduisent la performance nette perçue par l’épargnant. Les niveaux de frais varient selon le type de fonds et l’intensité de la gestion.
Les fonds indiciels et ETF appliquent en général des frais plus contenus, cohérents avec une réplication systématique. Les fonds actifs, surtout lorsqu’ils ciblent des marchés de niche ou mettent en œuvre des stratégies sophistiquées, facturent davantage pour rémunérer l’expertise.
« Deux fonds d’apparence similaire peuvent présenter des écarts de frais significatifs, avec un impact direct sur la performance nette à long terme. »
Mettre en cohérence les types de fonds dans un portefeuille global
Au lieu de se focaliser sur un seul type de fonds, l’épargnant construit un ensemble cohérent combinant plusieurs catégories. Chaque bloc remplit une fonction : cœur de portefeuille, diversification géographique, tilt sectoriel, poche de liquidités, composante responsable.
Un schéma fréquent consiste à utiliser :
- Des fonds mondiaux ou régionaux larges comme base
- Des fonds sectoriels ou thématiques pour refléter certaines convictions
- Des fonds obligataires et monétaires pour réguler le risque global
- Éventuellement, une petite proportion de stratégies alternatives pour une diversification supplémentaire
Une fois cette architecture définie, le choix concret des produits s’effectue fonds par fonds, en tenant compte à la fois du type de fonds, de la qualité de la gestion et de la cohérence avec l’objectif patrimonial.









