

Composer un patrimoine équilibré ne repose pas sur une intuition ou une « bonne idée du moment ». La répartition de vos placements répond à une logique rigoureuse, qui combine niveau de risque, horizon de temps et objectifs de vie. Derrière ce mot souvent répété, la diversification de patrimoine se révèle être une véritable méthode pour structurer votre capital.
En ajustant la place de l’immobilier, de la bourse, de l’épargne de précaution ou encore des placements alternatifs, vous influencez directement la stabilité et la performance future de votre argent. Quelques principes chiffrés, des exemples de répartitions concrètes et une vision globale transforment alors un simple portefeuille en stratégie patrimoniale cohérente.
| Objectif patrimonial | Placement recommandé | Niveau de risque | Horizon idéal | Pourquoi l’intégrer ? |
|---|---|---|---|---|
| Sécuriser une partie du capital | Livrets garantis, fonds euros | Faible | Court terme | Base solide pour absorber les imprévus |
| Faire croître le patrimoine | Actions, ETF diversifiés | Élevé | Long terme | Moteur principal de performance |
| Générer un revenu régulier | Immobilier locatif, SCPI | Modéré | Moyen à long terme | Apporte des flux de trésorerie |
| Diversifier hors marchés traditionnels | Matières premières, or, private equity | Variable | Long terme | Réduit l’exposition aux cycles économiques |
Simulateur de Diversification de Patrimoine
Obtenez une repartition personnalisee et une projection de rendement selon votre profil
| Classe d’actifs | Repartition | Montant | Rendement | Risque |
|---|
Sommaire
Comprendre la diversification de patrimoine et son rôle dans vos finances
La diversification de patrimoine consiste à répartir votre argent entre plusieurs classes d’actifs : liquidités, immobilier, actions, obligations, produits structurés, placements alternatifs. Cette approche vise à limiter l’impact d’un choc sur une seule catégorie et à lisser la performance dans le temps.
Au lieu de concentrer tout votre capital sur un seul support, vous construisez un ensemble cohérent de placements. Chaque brique possède son propre comportement face aux crises économiques, aux variations de taux d’intérêt ou aux fluctuations boursières. L’intérêt réside dans la complémentarité de ces comportements.
Un patrimoine diversifié répond à plusieurs enjeux :
- Protéger le capital face aux aléas économiques.
- Générer un rendement global cohérent avec votre profil.
- Adapter vos placements à vos objectifs de vie : achat immobilier, études des enfants, retraite, transmission.
- Optimiser la fiscalité globale sur la durée.
La diversification ne se limite pas à « avoir un peu de tout ». Elle repose sur une allocation d’actifs structurée, avec une réflexion chiffrée sur la part de chaque support dans votre patrimoine global.
Les grands types de placements à intégrer dans une stratégie de diversification
Pour répartir efficacement vos placements, il convient de connaître les grandes familles de supports. Chacune présente un couple rendement/risque différent et joue un rôle spécifique dans votre patrimoine.
Épargne de précaution et liquidités : la base de sécurité
Les liquidités regroupent votre argent disponible à court terme : comptes courants, livrets réglementés (Livret A, LDDS, LEP), fonds monétaires. Ces supports offrent une forte sécurité du capital et une disponibilité rapide, en contrepartie d’un rendement limité.
L’épargne de précaution sert de coussin pour les imprévus : panne de voiture, travaux urgents, perte d’emploi, dépenses médicales. Sans ce socle, vous êtes contraint de vendre dans l’urgence des actifs moins liquides, parfois dans un contexte défavorable.
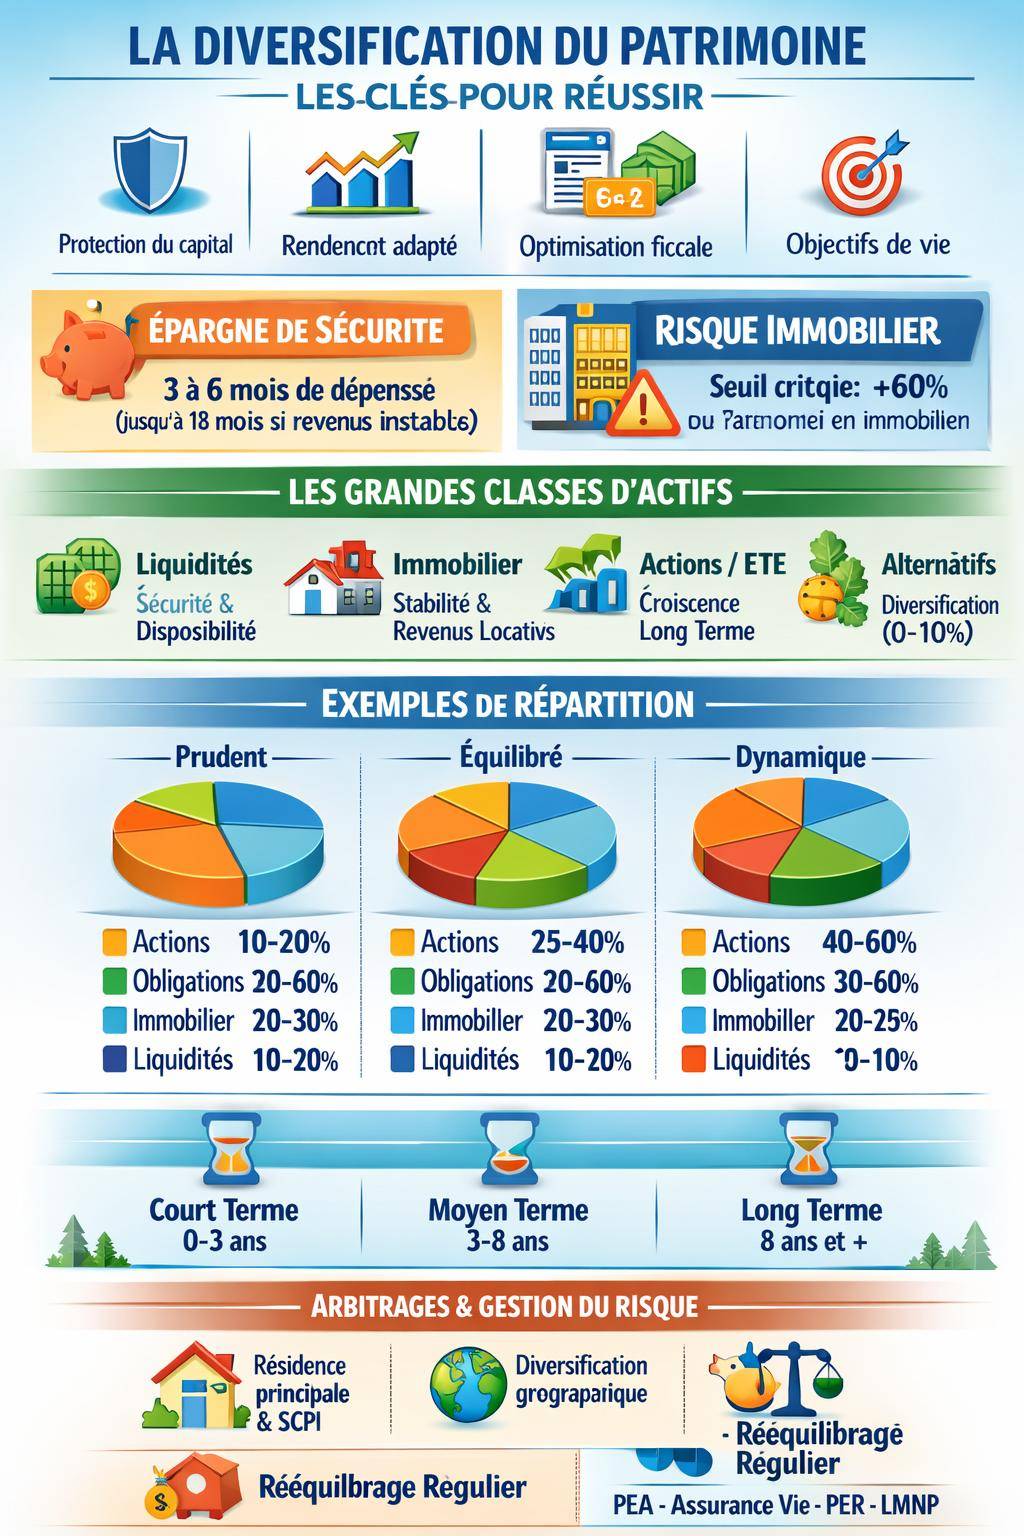
En pratique, un niveau de référence fréquemment utilisé consiste à constituer entre 3 et 6 mois de dépenses courantes en liquidités. Certains profils plus précautionneux retiennent 12 mois, notamment en cas de revenus irréguliers.
« Une bonne diversification commence par une trésorerie de sécurité solide. Les placements performants viennent ensuite, jamais l’inverse. »
Immobilier résidentiel et locatif : un pilier physique du patrimoine
L’immobilier occupe souvent une place centrale dans la diversification. Il s’agit à la fois de la résidence principale et des biens destinés à la location (logements, parkings, locaux professionnels), détenus en direct ou via des véhicules collectifs (SCPI, OPCI, foncières cotées).
La résidence principale n’est pas un placement au sens strict, mais elle influence fortement votre patrimoine : elle réduit vos charges de logement à long terme et constitue un actif tangible transmissible. L’immobilier locatif, lui, génère des loyers, peut bénéficier de mécanismes fiscaux (Pinel, LMNP, déficit foncier, etc.) et s’appuie sur l’effet de levier du crédit.
Les caractéristiques principales de l’immobilier dans une stratégie de diversification :
- Rendement locatif régulier sur le long terme.
- Sensibilité aux taux d’intérêt et au marché local.
- Moindre liquidité : délai de vente parfois long.
- Gestion locative à organiser : vacance, travaux, copropriété.
Pour ceux qui souhaitent une exposition immobilière sans gestion directe, les SCPI (Sociétés civiles de placement immobilier) ou les foncières cotées offrent une alternative. Elles s’intègrent aisément dans une stratégie globale et se combinent avec d’autres actifs, notamment pour comparer avec des approches plus boursières comme expliqué dans : Immobilier vs bourse : que choisir ?.
Actions et supports boursiers : moteur de croissance du patrimoine
Les actions représentent une part du capital d’une entreprise. Elles offrent une exposition directe à la croissance économique, avec un potentiel de plus-value et de dividendes, mais aussi une volatilité significative. À long terme, les actions constituent un levier de valorisation du patrimoine.
Plusieurs enveloppes existent pour investir sur les marchés financiers :
- PEA : cadre fiscal avantageux pour les actions européennes et certains ETF.
- Assurance vie en unités de compte : accès à des fonds actions, thématiques, sectoriels ou géographiques variés.
- Compte-titres : grande liberté d’investissement, sans plafond, mais fiscalité des plus-values et dividendes à maîtriser.
Les actions se gèrent rarement en stock-picking isolé. Les ETF (trackers) apportent une diversification automatique par indice (MSCI World, S&P 500, STOXX Europe 600, etc.). Ils limitent le risque spécifique lié à une seule entreprise.
Pour aborder sereinement la bourse, la diversification se joue à deux niveaux :
- Au sein des actions : secteurs variés, zones géographiques multiples, tailles d’entreprises différentes.
- Entre les actions et les autres classes d’actifs : immobilier, obligations, monétaire, etc.
La part d’actions doit toujours rester cohérente avec votre horizon de placement : plus le projet se situe loin dans le temps, plus il est possible d’accepter une proportion significative de supports dynamiques.
Obligations et fonds obligataires : stabilisateur du portefeuille
Les obligations sont des titres de créance émis par des États ou des entreprises. En contrepartie du capital prêté, l’émetteur verse un intérêt (coupon) et rembourse, en principe, le capital à l’échéance. Leur comportement diffère des actions, notamment en période de ralentissement économique.
Les obligations et les fonds obligataires jouent un rôle de stabilisateur dans un patrimoine diversifié :
- Revenus d’intérêts plus prévisibles.
- Volatilité souvent inférieure aux actions.
- Réaction différente aux variations de taux d’intérêt et aux crises.
Les supports obligataires s’intègrent facilement via l’assurance vie, les fonds patrimoniaux ou les ETF obligataires. Ils conviennent bien aux profils prudents ou aux horizons de placement intermédiaires.
Placements alternatifs : or, private equity, cryptoactifs et diversification de niche
Les placements alternatifs regroupent l’or, les métaux précieux, les cryptoactifs, le private equity, le financement participatif (crowdlending, crowdfunding immobilier), les produits structurés, ou encore certains actifs tangibles (art, vins, etc.).
Leur rôle dans la diversification :
- Introduire des moteurs de performance déconnectés des marchés traditionnels.
- Jouer un rôle de « valeur refuge » pour certains, comme l’or.
- Offrir des opportunités de rendement avec des risques spécifiques.
La part allouée à ces supports reste en général limitée. Ils s’adressent davantage aux investisseurs avertis, conscients des risques de liquidité, de volatilité ou de complexité contractuelle.
Évaluer son profil investisseur avant de répartir ses placements
Construire une diversification pertinente commence par une analyse précise de votre profil investisseur. Cette étape conditionne tout le reste : niveau de risque, supports choisis, horizon de temps, poids relatif de chaque classe d’actifs.
Tolérance au risque : jusqu’où accepter les fluctuations ?
La tolérance au risque représente votre capacité psychologique à supporter les variations de valeur de votre patrimoine. Certains acceptent une baisse temporaire de 20 % sur leurs placements actions sans remettre en cause leur stratégie, quand d’autres ressentent une forte inquiétude dès 5 % de recul.
Pour la mesurer, plusieurs questions se posent :
- Comment réagissez-vous face à une perte latente sur un investissement ?
- Seriez-vous tenté de vendre en période de chute des marchés ?
- Quel niveau de volatilité considérez-vous comme supportable sur 1 à 3 ans ?
Votre tolérance au risque influence directement la part allouée aux actifs dynamiques (actions, private equity) versus les actifs défensifs (fonds en euros, obligations, monétaire).
Capacité financière à prendre du risque : analyser sa situation personnelle
La capacité à prendre du risque se mesure de manière plus objective que la tolérance. Elle intègre :
- Stabilité et montant de vos revenus.
- Niveau d’épargne déjà constitué.
- Charges fixes (crédits, loyer, pensions, frais scolaires).
- Présence ou non d’enfants à charge.
- Sécurité professionnelle (CDI, indépendant, chef d’entreprise, fonctionnaire, etc.).
Une personne avec revenus stables, endettement maîtrisé et trésorerie solide dispose d’une marge plus large pour investir dans des actifs dynamiques à long terme. À l’inverse, une situation précaire nécessite une diversification plus prudente, davantage centrée sur des supports sécurisés et liquides.
Horizon de placement : articuler court, moyen et long terme
L’horizon de placement désigne la durée pendant laquelle l’argent reste investi avant d’être utilisé. Il se décline en trois grandes catégories :
- Court terme (0-3 ans) : projets immédiats, travaux, achat de véhicule, constitution d’un matelas de sécurité.
- Moyen terme (3-8 ans) : apport immobilier, changement de résidence, projets professionnels.
- Long terme (8-20 ans et plus) : retraite, indépendance financière, transmission, investissements patrimoniaux d’envergure.
Plus l’horizon est long, plus la diversification peut intégrer une part significative d’actifs volatils. Le temps joue alors un rôle d’amortisseur des variations de marché. À l’inverse, un horizon court incite à privilégier des supports à capital garanti ou à volatilité faible.
« Un bon montage patrimonial aligne toujours horizon de temps, niveau de risque et objectifs de vie. Lorsque l’un de ces trois éléments est en décalage, la stratégie perd en cohérence. »
Stratégies de répartition des placements selon les profils de risque
Une fois le profil défini, la question clé consiste à structurer la répartition des actifs. Il existe plusieurs approches, mais toutes reposent sur le même principe : définir un pourcentage cible par grande classe d’actifs et s’y tenir dans le temps.
Portefeuille prudent : priorité à la protection du capital
Le profil prudent recherche avant tout la stabilité. Les variations de valeur restent limitées, quitte à accepter un rendement modéré. Ce profil convient aux personnes proches de leurs objectifs (retraite imminente, achat immobilier sous 3 ans) ou à celles qui supportent mal la volatilité.
Un exemple de répartition illustratif pour un patrimoine financier (hors résidence principale) :
| Classe d’actifs | Part indicative | Rôle dans le portefeuille |
|---|---|---|
| Épargne de précaution / monétaire | 20-30 % | Coussin de sécurité, liquidité immédiate |
| Fonds en euros (assurance vie) | 30-40 % | Stabilité, rendement modéré |
| Obligations / fonds obligataires | 20-30 % | Revenus réguliers, volatilité modérée |
| Actions / ETF diversifiés | 10-20 % | Potentiel de croissance maîtrisé |
| Immobilier indirect (SCPI, OPCI) | 0-10 % | Revenus complémentaires, diversification sectorielle |
Dans cette approche, la diversification vise à limiter les chocs, tout en laissant une place mesurée aux actifs de croissance pour préserver le pouvoir d’achat à long terme.
Portefeuille équilibré : compromis entre rendement et stabilité
Le profil équilibré accepte une volatilité intermédiaire pour rechercher un rendement plus élevé sur le long terme. Il convient bien à des investisseurs avec un horizon de temps supérieur à 8-10 ans, disposant d’une épargne de précaution déjà solide.
Exemple de répartition indicative :
| Classe d’actifs | Part indicative | Rôle dans le portefeuille |
|---|---|---|
| Épargne de précaution / monétaire | 10-15 % | Gestion des imprévus, protection court terme |
| Fonds en euros / supports prudents | 20-25 % | Socle de stabilité |
| Obligations / fonds diversifiés | 20-30 % | Réduction de la volatilité globale |
| Actions / ETF actions | 25-40 % | Moteur de performance à long terme |
| Immobilier (direct ou SCPI) | 10-20 % | Revenus récurrents, diversification patrimoniale |
Ce type de portefeuille se prête bien à une gestion régulière avec arbitrages ponctuels, notamment via l’assurance vie et le PEA. Il devient pertinent pour structurer des capitaux significatifs, comme dans une réflexion globale du type : comment placer 50 000 euros ou plus.
Portefeuille dynamique : accent sur la croissance à long terme
Le profil dynamique met l’accent sur les actions et les supports volatils, dans une optique long terme. Il suppose une bonne tolérance au risque, une capacité financière solide et un horizon éloigné, souvent supérieur à 15 ans.
Exemple schématique de répartition :
| Classe d’actifs | Part indicative | Rôle dans le portefeuille |
|---|---|---|
| Épargne de précaution / monétaire | 5-10 % | Couverture des besoins urgents |
| Fonds en euros / supports prudents | 5-15 % | Socle minimal de sécurité |
| Obligations / fonds diversifiés | 10-20 % | Réduction partielle de la volatilité |
| Actions globales / ETF actions | 40-60 % | Principal moteur de performance |
| Immobilier (direct, SCPI, foncières) | 15-25 % | Rendement locatif, diversification réelle |
| Placements alternatifs | 0-10 % | Complément de diversification spécifique |
Un tel portefeuille suppose une discipline stricte : ne pas vendre dans la panique lors des phases de baisse et rééquilibrer régulièrement pour maintenir les proportions définies.
Répartition par objectifs de vie : organiser son patrimoine par enveloppes
Au-delà du profil de risque global, une approche très efficace consiste à structurer votre patrimoine par objectifs de vie. Chaque projet dispose de sa propre poche de placements, avec une répartition adaptée à son horizon.
Constituer un matelas de sécurité et gérer le court terme
Pour le court terme, l’objectif prioritaire consiste à éviter toute perte en capital. Les supports éligibles :
- Livret A, LDDS, LEP.
- Compte à terme court.
- Fonds monétaires sécurisés.
- Fonds en euros d’assurance vie (en fonction du délai de sortie et de la fiscalité).
Ces placements assurent la gestion des imprévus et des projets à échéance rapprochée. La diversification se joue ici entre différents types de liquidités, pour optimiser légèrement le rendement sans compromettre la sécurité.
Préparer les projets intermédiaires : apport immobilier, changement de vie
Pour les projets situés à 3-8 ans, la diversification devient plus nuancée. On combine souvent :
- Une part de supports prudents (fonds en euros, obligations court terme) pour sécuriser le capital à mesure que l’échéance approche.
- Une part modérée d’actions ou de fonds diversifiés pour dynamiser le rendement dans les premières années.
Cette poche bénéficie d’une gestion progressive : plus la date du projet se rapproche, plus la part d’actifs risqués diminue, à la manière d’une gestion à horizon.
Construire un capital long terme : retraite et indépendance financière
Les objectifs long terme autorisent une diversification plus offensive. L’enjeu consiste à laisser le temps jouer en votre faveur, grâce aux intérêts composés et à la croissance des marchés financiers.
Les enveloppes typiques :
- Assurance vie multisupport : combinaison fonds en euros / unités de compte.
- PEA : ETF mondiaux, fonds actions diversifiés.
- Épargne retraite (PER, Madelin, etc.) : gestion pilotée ou libre, progressivement sécurisée à l’approche de la retraite.
- Immobilier locatif : acquisition à crédit, amortissement de la dette sur la durée.
Dans ce cadre, la répartition peut donner une place significative aux actions, complétées par de l’immobilier et des obligations. Les réinvestissements automatiques des dividendes et des loyers renforcent progressivement le patrimoine.
« Un patrimoine bien ordonné distingue toujours clairement l’argent du court terme, du moyen terme et du long terme. La confusion entre ces trois horizons génère la plupart des décisions incohérentes. »
Immobilier, bourse, trésorerie : comment arbitrer concrètement ?
Arbitrer entre immobilier, bourse et trésorerie revient à trouver un équilibre entre tangibilité, liquidité et potentiel de performance. Chaque famille d’actifs possède ses forces et ses contraintes.
Poids de la résidence principale dans la diversification
La résidence principale pèse souvent lourd dans le patrimoine global. Elle offre une forme de sécurité, mais représente aussi un risque de concentration, surtout lorsque le crédit reste important.
Quelques repères :
- Lorsque la résidence principale représente plus de 60 % du patrimoine brut, la diversification financière est limitée.
- À mesure que le crédit se rembourse, la part de capital immobilisé augmente, ce qui justifie de développer en parallèle une épargne financière.
- Un arbitrage entre remboursement anticipé et investissements peut se poser, notamment lorsque les taux d’intérêt restent faibles.
Dans le cadre d’une réflexion globale de long terme, ce sujet rejoint la question de la gestion d’un capital significatif, par exemple lors d’un héritage ou d’une plus-value. La page investir 100 000 euros illustre ce type de problématique.
Place de l’immobilier locatif dans la répartition globale
L’immobilier locatif introduit un flux de revenus potentiellement récurrent, mais exige une vision de long terme. Il s’intègre à la diversification par :
- La mutualisation géographique (villes différentes, types de biens variés).
- La combinaison de biens détenus en direct et de SCPI.
- L’usage de dispositifs fiscaux adaptés à votre situation (nu-propriété, LMNP, immobilier ancien avec travaux, etc.).
Une concentration excessive sur une seule ville ou un seul type de bien accroît le risque spécifique. À l’inverse, une répartition sur plusieurs biens de tailles et segments différents renforce la robustesse globale.
Rôle des marchés financiers dans la croissance du patrimoine
Les marchés financiers offrent une flexibilité que l’immobilier ne possède pas : possibilité d’investir par petites sommes, liquidité plus élevée, diversification internationale immédiate grâce aux ETF et aux fonds. Ils deviennent ainsi un pilier naturel de la croissance du patrimoine.
La répartition interne de la poche boursière repose sur plusieurs axes :
- Répartition géographique (Europe, États-Unis, pays émergents, monde).
- Répartition sectorielle (technologie, santé, consommation, énergie, etc.).
- Répartition par style (valeur, croissance, dividende, small caps, etc.).
Cette granularité permet d’ajuster la diversification en profondeur, en cohérence avec votre appétence pour certaines thématiques ou régions, tout en évitant une trop forte concentration sur un seul secteur.
Gestion du risque et ajustements dans le temps
Une stratégie de diversification ne reste pas figée. Votre situation évolue, les marchés bougent, la fiscalité change. La gestion du risque consiste à surveiller ces évolutions et à adapter progressivement votre répartition.
Rééquilibrage périodique du portefeuille
Le rééquilibrage consiste à ramener la répartition réelle de vos actifs vers la répartition cible que vous avez définie. Avec le temps, certaines classes d’actifs montent plus que d’autres et déforment l’allocation.
Par exemple, si votre cible vise 40 % d’actions et 60 % d’actifs défensifs, une forte hausse des marchés peut amener les actions à représenter 55 % de votre portefeuille. Le rééquilibrage implique alors de vendre une partie des supports en hausse pour renforcer ceux restés en retrait.
Deux méthodes principales :
- Rééquilibrage calendaire : une fois par an, voire tous les deux ans.
- Rééquilibrage par seuil : dès qu’un écart de 5 à 10 points apparaît par rapport à la cible.
Cette pratique maintient votre niveau de risque global à un niveau maîtrisé et évite la dérive progressive vers un profil plus agressif que prévu.
Gestion des événements de vie : héritage, vente d’entreprise, changement de revenus
Les événements significatifs modifient parfois brutalement votre patrimoine : héritage, vente d’un bien immobilier, cession d’entreprise, changement de situation familiale. Dans ces moments, la diversification doit être réexaminée en profondeur.
Approche possible :
- Réaliser un bilan patrimonial mis à jour.
- Identifier les nouvelles contraintes (fiscales, successorales, de revenus).
- Redéfinir les objectifs : sécurité, revenus, croissance, transmission.
- Rebâtir une allocation d’actifs globale cohérente, en intégrant progressivement les nouvelles sommes.
Étaler les investissements dans le temps, notamment via des versements programmés, limite le risque de point d’entrée unique sur les marchés financiers.
« Une diversification vraiment robuste accepte l’idée d’ajustements réguliers. Ce n’est pas un plan figé, mais une trajectoire structurée, adaptée à vos étapes de vie. »
Fiscalité et diversification : articuler les enveloppes pour optimiser le net
La fiscalité influence fortement la performance nette. Deux placements identiques en brut peuvent aboutir à des résultats différents selon l’enveloppe utilisée (assurance vie, PEA, compte-titres, régime LMNP, etc.).
Angles de travail pour articuler diversification et fiscalité :
- Répartir les actions entre PEA (pour la part européenne) et assurance vie (pour le reste, via ETF monde ou fonds internationaux).
- Utiliser l’assurance vie pour loger des supports immobiliers (SCPI, OPCI) afin de lisser l’impact fiscal dans le temps.
- Choisir entre location nue et location meublée selon votre tranche marginale d’imposition.
- Exploiter les abattements sur les plus-values de cession, les donations, ou les sorties programmées en rente.
Une diversification pertinente ne se limite pas aux classes d’actifs, elle exploite aussi les avantages et contraintes des différentes enveloppes fiscales disponibles.









