

Investir dans l’immobilier attire de plus en plus d’épargnants, mais beaucoup restent bloqués au moment de passer à l’action. Entre achat en direct, pierre-papier, location meublée, financement innovant et fiscalité spécifique, le sujet semble foisonnant, presque technique.
En réalité, une méthode structurée permet de poser rapidement un plan clair : comprendre les mécanismes, choisir le bon véhicule d’investissement et adapter sa stratégie à son budget, à son profil et au marché de 2026. Les lignes qui suivent posent ce cadre, avec des exemples chiffrés et des pistes concrètes pour franchir le cap.
| Option d’investissement | Avantages clés | Niveau de risque | Idéal pour |
|---|---|---|---|
| Investissement locatif classique | Revenus réguliers, constitution de patrimoine | Moyen | Débutants souhaitant un actif tangible |
| SCPI | Gestion déléguée, accessibilité financière | Faible à moyen | Investisseurs passifs |
| Crowdfunding immobilier | Tickets d’entrée très faibles, diversification | Élevé | Débutants cherchant des projets rapides |
| Location meublée (LMNP) | Fiscalité avantageuse, forte demande locative | Moyen | Investisseurs visant l’optimisation fiscale |
| Colocation | Rentabilité accrue, réduction du risque d’impayés | Moyen | Débutants cherchant forte rentabilité |
Sommaire
Comparatif des options d investissement immobilier pour debutants
Panorama 2026 : comprendre le contexte avant d’investir dans l’immobilier
L’environnement de 2026 conditionne directement la stratégie immobilière. Les prix, les taux de crédit, la pression locative et les nouvelles formes d’investissement influencent le rendement global d’un projet. Un investisseur débutant qui maîtrise ces éléments prend des décisions plus sereines.
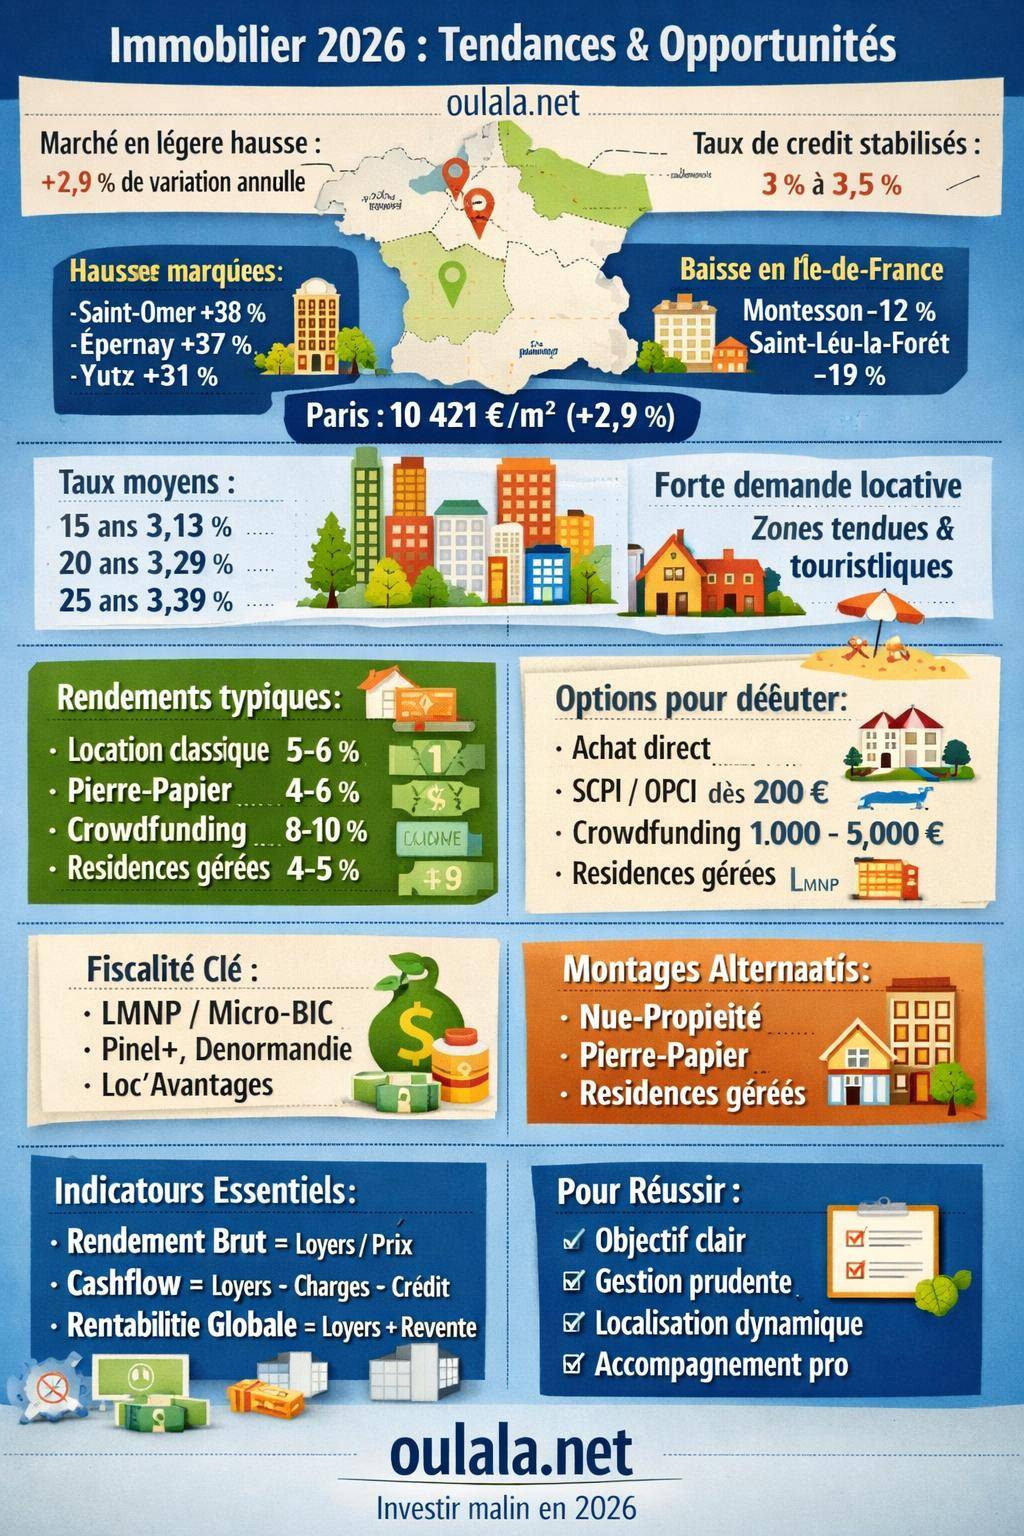
Le marché français se caractérise par une hausse modérée des prix au niveau national sur un an, autour de 2,9 %. Les notaires anticipent encore une progression contenue d’ici 2026, dans une fourchette de 1 à 2 %. Cette dynamique reste contrastée selon les territoires, ce qui ouvre des fenêtres d’opportunités pour qui accepte de sortir des zones les plus chères.
Du côté du financement, les taux d’intérêt se stabilisent dans une fourchette nationale de 3 à 3,5 % selon les profils et les durées. Cette stabilisation, couplée à une inflation persistante, redonne de la lisibilité aux investisseurs qui raisonnent sur 10, 15 ou 20 ans.
« Un investisseur qui comprend le couple prix/taux du moment prend un avantage réel sur celui qui se focalise uniquement sur le prix au mètre carré. »
La demande locative reste fortement soutenue dans les zones tendues, les grandes métropoles et les bassins d’emploi dynamiques. Les locations saisonnières conservent un potentiel intéressant sur le littoral, en montagne, dans les stations de ski et sur certains secteurs touristiques à forte attractivité.
Analyser le marché : prix, taux et localisation en 2026
Avant de choisir un type d’investissement, un tour d’horizon du marché permet d’ajuster sa stratégie. Les chiffres suivants illustrent les disparités actuelles entre les territoires et les segments.
Évolution des prix immobiliers : où les hausses et baisses se concentrent
Au niveau national, les prix progressent de 2,9 % sur un an. Mais derrière cette moyenne, les écarts se creusent :
- Villes en forte hausse : Saint-Omer (+38 %, 2 476 €/m²), Épernay (+37 %, 2 582 €/m²), Yutz (+31 %, 3 437 €/m²), Colmar et Mulhouse (+26 %), Lens (+26 %).
- Villes en baisse marquée : Montesson (-12 %, 4 591 €/m²), Saint-Leu-la-Forêt (-12 %, 3 652 €/m²), Franconville (-12 %, 3 314 €/m²), Chalon-sur-Saône (-11 %, 1 491 €/m²).
Paris retrouve une dynamique mesurée, avec une hausse d’environ 2,9 % et un prix moyen autour de 10 421 €/m² en février 2026. Les arrondissements se différencient fortement : le 8e progresse de 9,8 % (12 400 €/m²), alors que d’autres secteurs affichent des variations plus contenues (15e : +5,8 %, 17e : +1,7 %, 19e : +1,3 %).
En périphérie parisienne, certaines communes restent parmi les plus chères de France : Neuilly-sur-Seine (10 763 €/m²), Levallois-Perret (10 482 €/m²), Boulogne-Billancourt (8 904 €/m²), Issy-les-Moulineaux (8 776 €/m²), Suresnes et Saint-Cloud autour de 8 270 €/m².
Taux de crédit immobilier : un paramètre clé pour les débutants
Les banques accordent des crédits sur 15, 20 ou 25 ans avec les niveaux moyens suivants en février 2026 :
- 15 ans : 3,13 % en moyenne.
- 20 ans : 3,29 %.
- 25 ans : 3,39 %.
Les meilleurs profils (revenus stables, faible endettement, apport et historique bancaire propre) obtiennent des taux plus bas : autour de 2,95 % sur 15 ans et 3,05 % sur 20 ans. Les prévisions pour les prochains mois restent proches de ces niveaux, avec de légères variations.
Les taux varient également selon les régions. Sur 20 ans, des niveaux autour de 3,48 % en Bretagne, 3,26 % dans les Hauts-de-France ou 3,46 % en Île-de-France s’observent. Ces écarts influencent la mensualité et donc le budget d’achat.
| Durée du crédit | Taux moyen | Taux meilleurs profils | Conséquence pour l’investisseur débutant |
|---|---|---|---|
| 15 ans | ≈ 3,13 % | ≈ 2,95 % | Mensualité élevée, capital remboursé plus vite, effort d’épargne plus fort. |
| 20 ans | ≈ 3,29 % | ≈ 3,05 % | Équilibre entre mensualité, durée et coût des intérêts. |
| 25 ans | ≈ 3,39 % | ≈ 3,15 % | Mensualité plus faible, coût global du crédit plus élevé, accès facilité. |
Localisation et demande locative : viser les bonnes zones
Les zones tendues et les grandes villes concentrent une forte demande locative : métropoles universitaires, bassins d’emploi, villes bien desservies en transports. Les locations saisonnières conservent un fort potentiel sur :
- Le littoral (Bretagne, Pays basque, Méditerranée).
- Les régions de montagne (Alpes, Pyrénées).
- Les stations de ski et zones touristiques installées.
Ce type de stratégie peut se combiner avec un projet de résidence secondaire, un pied-à-terre ou une retraite anticipée dans une région attractive. Par exemple, un investisseur qui apprécie la côte picarde peut s’intéresser à la dynamique touristique globale et préparer à terme des séjours réguliers, tout en louant le bien le reste de l’année. Une approche voisine fonctionne pour des séjours nature structurés autour d’itinéraires comme un sentier littoral en Baie de Somme, dès lors que la commune choisie bénéficie d’un flux constant de visiteurs.
Les grandes options pour débuter dans l’immobilier
Un investisseur débutant dispose aujourd’hui d’un spectre de solutions variées. L’immobilier ne se résume plus à « acheter un appartement et le louer ». Il existe plusieurs portes d’entrée, avec des niveaux de budget, de risque et de temps à consacrer très différents.
Achat d’un bien en direct : la voie classique
L’achat en direct consiste à acquérir un logement (appartement, maison, studio) ou un local (commerce, bureau) à son nom ou via une société (SCI, éventuellement plus tard). Ce mode d’investissement reste la référence pour qui souhaite construire un patrimoine visible, transmissible, et garder la main sur la gestion.
En 2026, cette approche s’appuie sur des mensualités calibrées autour de taux moyens compris entre 3,5 et 4 % sur 20 ans, avec un rendement locatif visé entre 5 et 6 %. Un scénario typique illustre cette logique :
Un investisseur achète un bien à 250 000 €, financé à 3,8 % sur 20 ans, pour une mensualité proche de 1 420 €. Le projet génère un cashflow neutre à légèrement positif (environ 10 € par mois) et un taux de rendement interne autour de 7 % sur 10 ans, en intégrant loyers, revente et fiscalité.
Cette voie s’adapte à différents objectifs :
- Préparer sa retraite avec des loyers futurs.
- Se constituer un patrimoine pour ses enfants.
- Profiter de dispositifs fiscaux (Pinel+, Denormandie, Loc’Avantages, LMNP, etc.).
La pierre-papier : investir sans gérer un bien soi-même
La pierre-papier regroupe les SCPI, OPCI et autres fonds immobiliers. L’investisseur achète des parts plutôt qu’un logement, et délègue 100 % de la gestion à une société spécialisée.
En 2026, ces véhicules annoncent des rendements bruts souvent situés entre 4 et 6 %, avec des tickets d’entrée faibles (200 à 1 000 € selon les produits). Ils s’adressent aux épargnants qui ne souhaitent ni gérer des locataires, ni contracter de gros crédits à titre personnel.
- SCPI (Sociétés Civiles de Placement Immobilier) : portefeuille d’immeubles (bureaux, commerces, santé, logistique, résidentiel) géré par une société. L’investisseur perçoit des dividendes trimestriels.
- OPCI (Organismes de Placement Collectif Immobilier) : structure plus flexible, avec une part d’actifs financiers (liquidités, actions), adaptée à certains profils qui recherchent une liquidité accrue.
- Fonds spécialisés : certains se concentrent sur la santé, la logistique, les résidences gérées ou l’habitation, pour viser des tendances de long terme.
Le crowdfunding immobilier et les obligations participatives
Le crowdfunding immobilier et l’investissement participatif offrent une approche différente : l’épargnant finance un projet de promotion, de rénovation ou de restructuration via une plateforme. En échange, il perçoit des intérêts pendant une durée limitée, généralement 12 à 36 mois.
Les rendements annoncés se situent souvent dans une fourchette de 8 à 10 % brut par an, avec des tickets d’entrée accessibles (souvent entre 1 000 et 5 000 € selon les plateformes). D’autres montages participatifs annoncent des rendements minimum autour de 8 %.
Il s’agit ici d’un placement obligataire plus que d’un investissement patrimonial classique : vous ne détenez pas le bien, mais une créance sur le porteur de projet. Le risque principal porte sur la défaillance de ce porteur, même si les plateformes mettent en avant des garanties et une sélection stricte.
« Pour un débutant discipliné, une petite allocation en crowdfunding immobilier apporte une diversification intéressante, à condition de respecter une règle simple : ne jamais engager une somme dont on a besoin à court terme. »
Les résidences gérées : étudiant, senior, affaires, tourisme
Les résidences gérées (étudiantes, seniors, affaire, tourisme) proposent un modèle hybride : l’investisseur acquiert un lot (studio, T1 bis, T2) dans une résidence et signe un bail commercial avec un exploitant. Celui-ci verse un loyer, s’occupe de la gestion courante, de la commercialisation et de l’occupation.
Ce type d’investissement séduit notamment les débutants qui recherchent :
- Une gestion largement déléguée.
- Un loyer contractualisé, souvent indexé.
- Un cadre fiscal attractif, via la location meublée non professionnelle (LMNP).
La rentabilité visée se situe généralement entre 4 et 5 % brut, avec la spécificité de l’amortissement comptable en LMNP qui réduit fortement la fiscalité sur plusieurs années. Les risques portent sur la santé financière de l’exploitant, la qualité de l’emplacement et le segment ciblé (tourisme, étudiant, senior).
Stratégies d’investissement locatif pour débuter
Une fois le support choisi (direct, pierre-papier, crowdfunding, résidence gérée), la stratégie locative oriente la rentabilité, le risque et le temps de gestion. Plusieurs voies se dessinent pour un investisseur débutant.
Location nue classique : la stabilité patrimoniale
La location nue consiste à louer un logement non meublé, généralement pour une durée de 3 ans renouvelable. Ce cadre convient bien aux familles, aux couples et à une partie des actifs qui recherchent une stabilité.
Sur le plan fiscal, deux régimes s’appliquent :
- Micro-foncier : abattement forfaitaire de 30 %, adapté aux petits revenus fonciers.
- Régime réel : déduction des charges réelles (intérêts d’emprunt, travaux, charges de copropriété, assurance, taxe foncière, gestion) permettant de réduire la base imposable.
Cette stratégie génère souvent un rendement moins élevé que la location meublée, mais offre une rotation moindre des locataires, donc une vacance potentiellement plus faible. Elle convient à un investisseur qui recherche une visibilité et un patrimoine familial.
Location meublée et LMNP : une fiscalité favorable
La location meublée non professionnelle (LMNP) reste un pilier de la stratégie des investisseurs particuliers. Elle consiste à louer un logement équipé d’un mobilier suffisant pour une occupation immédiate (liste réglementaire minimale).
Deux régimes se distinguent :
- Micro-BIC : abattement forfaitaire de 50 % sur les loyers.
- Régime réel : prise en compte de l’amortissement du bien et du mobilier, en plus des charges déductibles, ce qui réduit fortement, voire annule l’impôt sur les loyers pendant de nombreuses années.
L’avantage majeur réside dans cet amortissement, qui permet de lisser la valeur du bien sur le temps et de réduire la fiscalité. En contrepartie, la gestion peut être plus active (changement de locataires plus fréquent, état des lieux, entretien du mobilier).
« Pour un premier investissement, une petite surface meublée proche d’une université, d’un pôle tertiaire ou d’une gare constitue souvent une porte d’entrée pragmatique. »
Colocation : optimiser le rendement sur un même bien
La colocation consiste à louer un même logement à plusieurs personnes, chacune signant un bail individuel ou un bail commun. Cette approche augmente souvent le montant total des loyers perçus, donc le rendement locatif global.
En 2026, la colocation reste plus rentable que la location classique dans de nombreuses villes étudiantes et métropoles régionales. L’investisseur cible de grands appartements ou des maisons découpées en chambres, avec un espace commun agréable (séjour, cuisine, parfois extérieur).
Les points forts de la colocation :
- Augmentation du loyer global pour le même bien.
- Répartition du risque d’impayé entre plusieurs colocataires.
- Attractivité forte dans les villes universitaires et les quartiers bien desservis.
Location saisonnière : littoral, montagne et zones touristiques
La location saisonnière attire les débutants à la recherche de revenus plus élevés pendant les périodes de forte affluence. Elle s’adresse notamment aux secteurs suivants :
- Littoral (Bretagne, Pays basque, Méditerranée).
- Montagne et stations de ski dans les Alpes et les Pyrénées.
- Destinations touristiques naturelles ou patrimoniales.
Les atouts sont clairs : loyers plus élevés à la nuitée ou à la semaine, flexibilité d’usage (utilisation personnelle sur certaines périodes), diversification géographique du patrimoine. En contrepartie, la gestion demande du temps ou l’intervention d’une conciergerie (ménage, remise des clés, annonces en ligne).
Un investisseur qui vise ce segment peut articuler son achat avec un projet personnel de séjours réguliers. Par exemple, un bien situé à proximité d’un espace naturel préservé et de sentiers de randonnée peut attirer à la fois les touristes et les propriétaires eux-mêmes, sur des formats de courts séjours ou de week-ends prolongés.
Fiscalité immobilière : les régimes et dispositifs pour débuter
Comprendre la fiscalité immobilière évite de sous-estimer l’impôt sur les loyers et permet de structurer un projet cohérent. Plusieurs dispositifs soutiennent l’investissement locatif en 2026.
LMNP : amortir le bien et réduire la fiscalité
Le statut de loueur en meublé non professionnel (LMNP) reste très recherché. Il permet :
- D’amortir le bien (hors valeur du terrain) sur plusieurs décennies.
- D’amortir le mobilier sur une durée plus courte.
- De déduire les charges réelles (intérêts d’emprunt, charges de copropriété, travaux, assurances, frais de gestion).
Cette combinaison conduit souvent à une base imposable quasi nulle pendant plusieurs années : les loyers sont alors faiblement imposés, voire pas du tout, selon la situation. Ce régime convient bien aux petites surfaces meublées, aux résidences gérées et à certains biens touristiques.
Dispositifs pour le neuf et l’ancien : Pinel+, Denormandie, Loc’Avantages
Plusieurs dispositifs orientent l’investissement vers des zones spécifiques et encouragent la réhabilitation ou la construction.
- Pinel+ : s’applique au neuf dans certaines zones, avec un plafond de réduction d’impôt pouvant atteindre 17,5 % du prix d’achat, sous conditions de plafonds de loyer, de ressources des locataires et de performance énergétique.
- Denormandie : ciblé sur l’immobilier ancien à rénover dans certains centres-villes, il offre une réduction d’impôt en contrepartie de travaux significatifs et de loyers plafonnés.
- Loc’Avantages : permet une réduction d’impôt pour les propriétaires qui acceptent de louer en dessous du prix du marché, via une convention avec l’Anah.
« Un montage qui combine achat ancien, travaux de rénovation énergétique et dispositif fiscal adapté donne souvent une équation rendement/fiscalité équilibrée sur le long terme. »
Logement intermédiaire (LLI) et autres schémas
Le logement intermédiaire vise des ménages entre parc social et marché libre. Le dispositif LLI, via des conventions spécifiques, s’adresse davantage aux investisseurs institutionnels, mais certains particuliers peuvent être indirectement exposés via des fonds.
Les débutants peuvent s’intéresser à ces segments via des SCPI ou des fonds thématiques orientés vers :
- L’habitation intermédiaire.
- Les résidences gérées (étudiantes, seniors).
- La santé, la logistique ou d’autres segments porteurs.
Financement : construire un plan solide quand on débute
La réussite d’un investissement immobilier repose sur un financement calibré. Le choix de la durée, l’apport, la structure de crédit et la relation bancaire conditionnent la viabilité du projet sur 10, 15 ou 20 ans.
Crédit immobilier : avec ou sans apport
En 2026, les banques financent parfois des projets à hauteur de 110 % (prix d’achat + frais de notaire + une partie des travaux) pour des profils solides. Le crédit sans apport reste envisageable, mais la présentation du dossier doit être rigoureuse.
Les prérequis les plus fréquents :
- Une épargne de précaution équivalente à 3 à 6 mois de charges de vie.
- Un historique bancaire propre (pas de découverts répétés, gestion régulière).
- Une situation professionnelle stable (CDI, profession libérale installée, activité pérenne).
Calculer le rendement, le cashflow et la rentabilité globale
Trois indicateurs guident l’analyse d’un projet :
- Rendement brut : loyers annuels / prix d’achat frais inclus.
- Cashflow mensuel : loyers encaissés – (crédit + charges + impôts liés au bien).
- Rentabilité globale (ou taux de rendement interne sur 10 ans, par exemple) : intègre loyers, plus-value éventuelle, capital remboursé et fiscalité.
En 2026, un rendement locatif courant entre 5 et 6 % se retrouve dans de nombreuses villes moyennes ou quartiers en développement, à condition de sélectionner correctement le bien, les travaux et le niveau de loyer.
Un débutant gagne à simuler plusieurs scénarios : occupation à 100 %, vacance d’un mois par an, légère baisse du loyer, hausse des charges. Cette approche prudente met en lumière la robustesse du projet.
Prêts, garanties et assurance emprunteur
Un crédit immobilier s’accompagne de garanties (hypothèque, caution mutuelle, nantissement) et d’une assurance emprunteur. Ces éléments influencent le coût global et la flexibilité du projet.
- Hypothèque ou PPD : inscription sur le bien, coût à l’entrée et à la sortie.
- Caution : organisme de cautionnement qui mutualise le risque, souvent moins coûteux sur la durée.
- Assurance emprunteur : couverture décès, invalidité, parfois incapacité, avec des possibilités de délégation pour réduire le coût.
Comparer ces postes avant de signer l’offre de prêt évite des surcoûts silencieux sur 20 ans. Un investisseur débutant gagne à se faire accompagner pour négocier le TAEG global, et pas uniquement le taux facial du crédit.
Montages et innovations pour débuter autrement
En parallèle de l’achat classique, plusieurs montages alternatifs permettent d’accéder à l’immobilier avec un profil de risque et un engagement différents. Ces solutions intéressent particulièrement les débutants prudents ou les épargnants qui visent une diversification fine.
Nue-propriété : investir à prix décoté
L’investissement en nue-propriété consiste à acheter uniquement la propriété du bien, tandis qu’un usufruitier (bailleur social, institutionnel, parfois particulier) détient le droit d’usage et de location pendant une durée déterminée (souvent 15 à 20 ans).
L’acquéreur bénéficie d’une décote de 30 à 40 % sur le prix de pleine propriété. Pendant la durée du démembrement :
- Il ne perçoit pas de loyer.
- Il ne supporte pas les charges courantes ni la gestion locative.
- Il ne paie pas d’impôt sur les loyers, puisqu’il n’en encaisse pas.
À l’issue du démembrement, il récupère automatiquement la pleine propriété et peut alors louer, occuper ou revendre le bien. Cette approche s’adresse aux épargnants qui privilégient une logique patrimoniale à long terme, avec une visibilité claire sur l’horizon de détention.
Résidences gérées et meublé géré : un cadre clé en main
Les résidences gérées (étudiant, senior, tourisme, affaires) constituent une forme de meublé géré. L’investisseur bénéficie d’un bail commercial et confie l’ensemble de la gestion à l’exploitant, en échange d’un loyer contractuel.
Ce type de montage combine :
- Une gestion déléguée.
- Une fiscalité LMNP (amortissements).
- Un schéma de revenus relativement prévisible.
Il rend l’investissement accessible à des débutants qui ne souhaitent pas gérer directement les locataires, mais il demande une étude poussée du marché local et de la qualité de l’exploitant.
SCPI, OPCI et pierre-papier : construire un socle d’immobilier financier
La pierre-papier permet à un investisseur de diversifier son exposition à l’immobilier sans gérer de bien physique. Une combinaison de SCPI et d’OPCI forme parfois un socle patrimonial équilibré :
- SCPI de rendement, orientées bureaux, commerces, logistique ou santé.
- SCPI résidentielles, exposées au logement.
- OPCI plus liquides, intégrant une part de valeurs mobilières.
Certains épargnants démarrent par cette voie, puis transposent, quelques années plus tard, les connaissances acquises sur les marchés immobiliers pour passer à un achat en direct. Cette montée en compétence progressive réduit le risque d’erreur pour un premier gros projet.
Préparer son premier investissement : méthode concrète
Passer de la théorie à l’action demande une méthode structurée. Un débutant qui suit un chemin clair limite les hésitations et les impasses.
Définir un objectif et un horizon de temps
Avant même de choisir la ville ou le bien, clarifier l’objectif :
- Compléter des revenus dans 15 à 20 ans.
- Préparer la retraite.
- Constituer un capital pour financer un autre projet (études des enfants, résidence principale, création d’entreprise).
- Transmettre un patrimoine.
L’horizon de temps conditionne les choix : un projet à 10 ans n’oriente pas vers les mêmes dispositifs qu’un projet à 25 ans. La fiscalité, les travaux, la liquidité et l’éventuelle revente entrent alors dans la réflexion dès le départ.
Constituer un dossier bancaire solide
Un dossier fiable rassure le banquier et facilite l’obtention de conditions de financement cohérentes avec le marché :
- Relevés de comptes propres, sans découverts non autorisés.
- Épargne de précaution disponible (3 à 6 mois de charges).
- Budget précis du projet (prix, travaux, frais de notaire, ameublement, charges, fiscalité estimée).
- Simulation de plusieurs scénarios de location (loyers, vacance, charges, impôts).
L’objectif consiste à montrer une capacité de gestion plutôt qu’un simple enthousiasme. Un investisseur débutant qui présente des chiffres détaillés se distingue rapidement dans le regard de son interlocuteur bancaire.
S’entourer et se former en continu
L’immobilier mêle droit, fiscalité, travaux, marché local et finance. Un débutant progresse plus vite en s’entourant :
- D’un notaire réactif.
- D’un courtier en crédit ou d’un conseiller bancaire dédié.
- D’un expert-comptable pour les montages LMNP, SCI ou démembrement.
- D’artisans fiables ou d’une entreprise générale pour les travaux.
Cette équipe ne se construit pas en une semaine, mais chaque projet constitue une occasion d’élargir son réseau. La progression réside aussi dans la capacité à analyser ses décisions passées, à ajuster sa stratégie et à rester aligné sur ses objectifs patrimoniaux et personnels.









