
Vivre de ses dividendes ne relève pas d’un rêve lointain réservé aux experts de la finance. Avec une stratégie structurée, des montants réalistes et une méthodologie claire, un portefeuille orienté revenus peut progressivement remplacer une partie d’un salaire et sécuriser votre avenir financier.
Entre choix d’actions à haut rendement, ETF spécialisés, SCPI et solutions plus récentes comme les obligations fractionnées, plusieurs chemins mènent à un revenu régulier. La différence se joue dans la construction, la fiscalité et la gestion du risque…
| Élément clé | Pourquoi c’est important ? | Action concrète |
|---|---|---|
| Taux de rendement visé | Détermine la somme à investir pour atteindre un revenu souhaité. | Fixer un objectif réaliste entre 3% et 6%. |
| Montant du capital nécessaire | Permet de savoir combien investir pour vivre réellement de ses dividendes. | Calculer : Revenu annuel souhaité / Rendement moyen. |
| Diversification sectorielle | Réduit le risque en cas de baisse sur un secteur. | Mélanger utilities, santé, tech, consommation… |
| Fréquence de versement | Permet de lisser le revenu mensuel. | Combiner actions mensuelles, trimestrielles et ETF. |
| Réinvestissement automatique | Accélère la croissance du portefeuille. | Activer le DRIP ou réinvestir manuellement. |
| Fiscalité | Impacte directement le revenu net perçu. | Optimiser via PEA, ETF capitalisants, pays à faible retenue. |
Calculateur de Revenus Dividendes
Sommaire
Vivre de ses dividendes : principe, réalités et idées reçues
Vivre de ses dividendes signifie financer une partie ou la totalité de ses dépenses courantes grâce aux revenus versés par des entreprises, des fonds ou des véhicules immobiliers. Ce flux prend la forme de dividendes en numéraire, de coupons obligataires ou de revenus de parts de SCPI.
Un dividende correspond à la part du bénéfice qu’une société reverse à ses actionnaires. Il reflète la politique de distribution, la solidité du bilan et la capacité de l’entreprise à générer des flux de trésorerie stables. Pour l’investisseur, l’enjeu consiste à transformer ce flux en revenu passif récurrent, sans dépendre uniquement de la plus-value du cours.
De nombreux épargnants imaginent un modèle binaire : tout ou rien. En pratique, la majorité des investisseurs vise d’abord une complémentarité avec leur salaire ou leur retraite avant d’atteindre, éventuellement, une indépendance plus avancée. La logique rejoint celle d’autres sources de revenus passifs et complémentaires : montée progressive, diversification et gestion méthodique du risque.
Combien investir pour vivre de ses dividendes ? Chiffrages concrets
Construire un revenu passif à partir de dividendes repose sur trois variables : le capital investi, le rendement moyen du portefeuille et l’horizon temporel. Plus le rendement est élevé, moins le capital nécessaire augmente, mais plus le risque potentiel grandit.
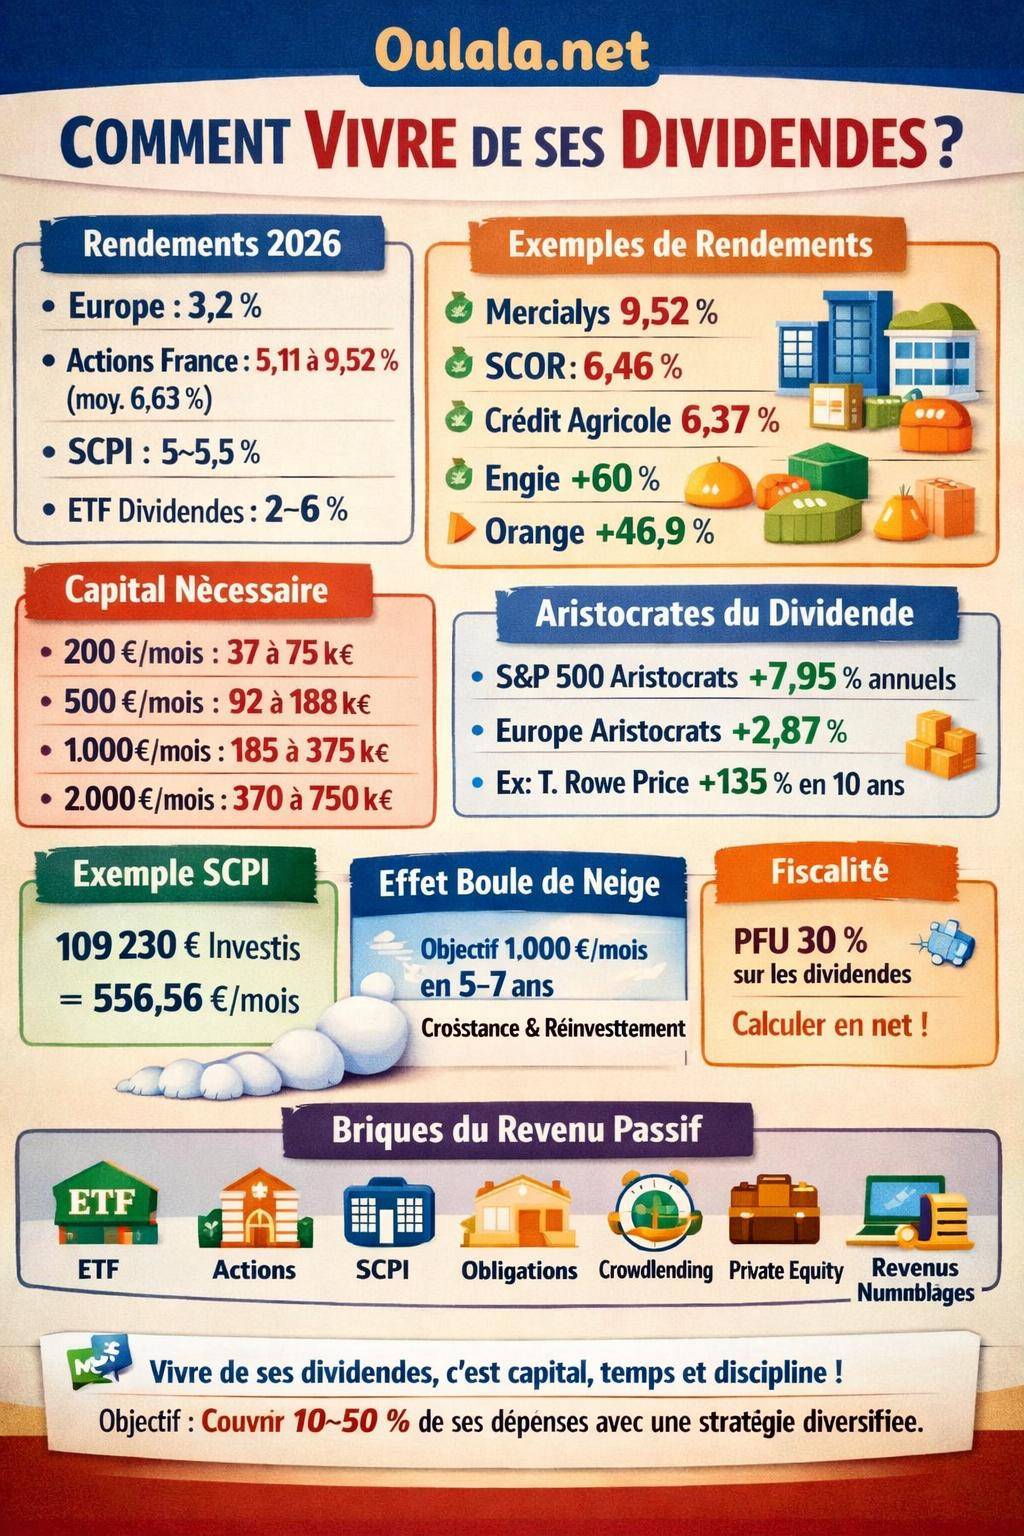
Les données disponibles pour 2026 donnent quelques repères solides. En Europe, le rendement moyen attendu se situe autour de 3,2 %. En France, une sélection d’actions à dividendes affiche une fourchette de 5,11 % à 9,52 %, avec un rendement moyen de 6,63 %. Ces chiffres fournissent une base réaliste pour vos calculs.
Ordres de grandeur pour différents niveaux de revenus
Le tableau ci-dessous illustre des ordres de grandeur de capital nécessaire pour viser un revenu annuel cible selon différents rendements moyens :
| Revenu visé (net de frais, avant fiscalité) | Rendement 3,2 % (Europe moyen) | Rendement 5 % (SCPI, ETF dividendes robustes) | Rendement 6,5 % (actions dividendes ciblées) |
|---|---|---|---|
| 200 € / mois (2 400 € / an) | ~75 000 € | ~48 000 € | ~37 000 € |
| 500 € / mois (6 000 € / an) | ~188 000 € | ~120 000 € | ~92 000 € |
| 1 000 € / mois (12 000 € / an) | ~375 000 € | ~240 000 € | ~185 000 € |
| 2 000 € / mois (24 000 € / an) | ~750 000 € | ~480 000 € | ~370 000 € |
Ces montants impressionnent au départ, mais la dynamique change complètement dès que l’on intègre la croissance du capital et le réinvestissement des dividendes, en particulier sur des périodes de 5 à 15 ans.
Actions françaises à dividendes : une base solide pour des revenus récurrents
En France, un panier d’actions à dividendes met en avant des rendements élevés, entre 5,11 % et 9,52 %, pour un rendement moyen de 6,63 % et une rentabilité moyenne sur 1 an de 29,31 %. Cette approche illustre le potentiel des portefeuilles à haut dividende lorsqu’ils sont construits de manière méthodique.
Certaines sociétés se démarquent par des rendements ou des performances notables :
- Mercialys : rendement de 9,52 %, exposé à l’immobilier commercial.
- SCOR : rendement de 6,46 %, avec une rentabilité sur 1 an de 21,06 %, acteur majeur de la réassurance.
- Crédit Agricole : rendement de 6,37 %, groupe bancaire mutualiste.
- Engie : rentabilité sur 1 an de 60,25 %, énergie et services.
- Orange : rentabilité sur 1 an de 46,94 %, télécommunications.
- TF1 : rentabilité sur 1 an de 12,75 %, média et publicité.
- Amundi : rentabilité sur 1 an de 17,33 %, gestion d’actifs.
- Carrefour : rentabilité sur 1 an de 9,68 %, grande distribution.
- Coface : rentabilité sur 1 an de 9,65 %, assurance-crédit.
À long terme, les actions à dividendes françaises sélectionnées affichent des rendements 2,2 fois plus élevés que le CAC 40, alors que ce dernier présente historiquement un rendement proche de 3 %. La différence de flux s’accumule au fil des années et accélère la constitution de votre rente.
« Sur longue période, une sélection d’actions françaises à dividendes a offert un rendement moyen de 6,63 %, soit plus du double du rendement historique du CAC 40 autour de 3 %. L’écart se traduit par une accélération notable de la génération de revenus passifs. »
Aristocrates des dividendes : la stratégie de croissance régulière
Les Dividend Aristocrats regroupent des entreprises qui augmentent leur dividende année après année sur de longues périodes. Cette exigence de croissance et de régularité attire les investisseurs à la recherche d’un flux prévisible plutôt que de rendements extrêmes.
Sur 10 ans, plusieurs indices d’aristocrates permettent de mesurer cette dynamique :
- S&P 500 Dividend Aristocrats : performance annualisée de 7,95 %.
- S&P Europe Dividend Aristocrats : performance annualisée de 2,87 %.
- Par comparaison, le S&P 500 surperforme de 4,85 % l’indice S&P 500 Dividend Aristocrats.
- Le S&P Europe 350 surperforme de 2,15 % l’indice S&P Europe Dividend Aristocrats.
Les aristocrates ne recherchent pas systématiquement le rendement le plus élevé, mais une répartition équilibrée entre croissance du dividende, stabilité du business et valorisation. Quelques exemples représentatifs :
- T. Rowe Price Group : rendement de 4,90 %, croissance du dividende sur 10 ans de +135 %, rentabilité sur 10 ans de +98 %.
- Target : rendement de 4,63 %, croissance du dividende de +95 %, rentabilité sur 10 ans de +79 %.
- Chevron : rendement de 4,57 %, croissance du dividende de +59 %, rentabilité sur 10 ans de +119 %.
- Ageas : rendement de 5,99 %, croissance du dividende de +112 %, rentabilité sur 10 ans de +107 %.
- ERG : rendement de 4,63 %, variation du cours de +69 %, rentabilité totale sur 10 ans de +142 %.
« L’intérêt des aristocrates réside autant dans la progression du dividende que dans le rendement initial. Une entreprise qui augmente son dividende de 5 à 8 % par an renforce votre revenu réel face à l’inflation. »
ETF à dividendes : un outil puissant pour automatiser la rente
Les ETF (trackers) à dividendes permettent d’investir dans un panier diversifié d’actions distributrices, avec des frais généralement bas et une gestion entièrement passive. Cette approche convient à ceux qui souhaitent générer des revenus financiers en ligne sans passer leurs soirées à analyser chaque bilan.
Les ETF à dividendes présentent plusieurs caractéristiques utiles pour une stratégie de rente :
- Rendement moyen souvent situé entre 2 % et 6 % selon la zone géographique et le filtre qualitatif appliqué.
- Distribution possible mensuelle, trimestrielle ou semestrielle selon les produits.
- Frais de gestion faibles, autour de 0,2 % par an sur de nombreux ETF indiciels.
- Diversification sectorielle et géographique intégrée, limitant le risque individuel.
- Gestion passive : l’ETF suit un indice prédéfini, ce qui réduit le biais émotionnel.
Un exemple notable reste l’ETF américain NOBL, qui suit les Dividend Aristocrats US. Son total return 2026 ressort à 5,6 %. À l’échelle mondiale, les aristocrates mondiaux réalisent un rendement 2026 de 2,15 %, combiné à une appréciation du capital.
Comparaison ETF dividendes vs actions individuelles
| Critère | ETF dividendes | Stock-picking dividendes |
|---|---|---|
| Diversification | Large automatiquement | Dépend du nombre de lignes et du montant investi |
| Temps de gestion | Faible, suivi ponctuel | Élevé, analyse régulière des entreprises |
| Frais | Frais de gestion faibles (~0,2 % / an) | Frais de courtage par ordre, pas de frais de gestion |
| Risque spécifique | Mutualisé entre de nombreuses sociétés | Concentré, forte dépendance à chaque titre |
| Potentiel de surperformance | Aligné sur l’indice | Plus de latitude, mais risque d’erreur plus élevé |
SCPI : transformer l’immobilier en revenu passif distribué
Les SCPI (Sociétés Civiles de Placement Immobilier) offrent une manière simple d’accéder à l’immobilier locatif sans gérer directement des biens. L’investisseur achète des parts de SCPI qui détient un parc d’immeubles et encaisse les loyers sous forme de revenus distribués.
En 2026, les SCPI affichent un rendement moyen compris entre 5 % et 5,5 %. Quelques exemples concrets :
- CORUM Origin : prix de part autour de 68,62 €.
- LOG IN : prix de part autour de 15,75 €.
- Cœur de Régions : prix de part autour de 41,17 €.
Un portefeuille de 109 230 € en SCPI génère par exemple un revenu brut mensuel d’environ 556,56 €. Ce type de flux installe une base régulière pour un projet de vie financé par des revenus récurrents.
« Les SCPI mutualisent le risque locatif sur des dizaines voire des centaines d’actifs. L’investisseur perçoit un loyer ‘clé en main’, au prix de frais de gestion et d’une liquidité plus réduite que sur les marchés actions. »
Autres sources de revenus passifs financiers : obligations, crowdlending, private equity
Au-delà des actions et des SCPI, d’autres classes d’actifs contribuent à une stratégie de rente diversifiée. Chaque brique apporte sa propre logique de rendement, de risque et de liquidité.
Obligations et fractional bonds
Les obligations d’entreprise reversent un coupon prédéfini, souvent plus stable qu’un dividende. Les solutions de fractional bonds rendent désormais accessibles des obligations de sociétés en parts fractionnées, avec :
- Un accès à des obligations d’entreprises à haut rendement.
- Une entrée possible avec de petits montants.
- Pas de frais d’investissement ni de gestion sur certaines plateformes spécialisées.
Les intérêts obligataires restent toutefois soumis à une fiscalité distincte et à un risque de crédit à évaluer sérieusement.
Crowdlending et capital-investissement
Le crowdlending consiste à financer des entreprises ou des projets via des plateformes qui redistribuent les intérêts aux prêteurs. Les avantages incluent des rendements souvent non corrélés aux marchés actions et une granularité élevée des projets financés. Le risque de défaut existe, d’où l’intérêt d’une large diversification.
Le private equity (capital-investissement) donne accès à des entreprises non cotées, avec un potentiel de croissance attractif. En échange, l’investisseur accepte :
- Des frais élevés.
- Une liquidité limitée (durée de blocage parfois longue).
- Un risque plus marqué en cas d’échec des sociétés financées.
Réinvestir ses dividendes : l’effet boule de neige vers 1 000 € par mois
Pour atteindre une rente stable, la phase de construction repose largement sur le réinvestissement systématique des dividendes. Dans cette phase, l’investisseur ne consomme pas les flux perçus, il les réalloue vers de nouveaux actifs générant à leur tour des revenus.
Une stratégie claire vise par exemple un objectif de 1 000 € net de dividendes mensuels en 5 à 7 ans, avec une croissance du capital estimée autour de 5 à 7 % par an et un taux de distribution adapté. Cet effet boule de neige amplifie le patrimoine grâce :
- à l’augmentation régulière du montant investi,
- à la capitalisation des dividendes,
- à la potentielle revalorisation des actifs détenus.
« La rente de demain dépend des dividendes encaissés, mais aussi de la manière dont ils sont réinvestis aujourd’hui. La phase d’accumulation détermine l’ampleur de votre indépendance financière future. »
Exemples chiffrés de portefeuilles orientés revenu
Plusieurs architectures de portefeuille illustrent la combinaison entre rendement et montant investi :
- ETF MSCI World – 30 000 € investis
Revenu annuel estimé : 600 €, soit 50 € / mois. Le rendement apparent reste modéré, mais la croissance du capital et la diversification mondiale renforcent la sécurité à long terme. - SCPI – 30 000 € investis
Revenu annuel estimé : 1 500 €, soit 125 € / mois, en ligne avec un rendement brut de l’ordre de 5 %. - SCPI – 109 230 € investis
Revenu mensuel estimé : 556,56 € brut, base sereine pour financer une partie des charges fixes.
Fiscalité des dividendes et revenus financiers en 2026
La fiscalité influence directement le revenu net perçu. En France, plusieurs régimes encadrent les dividendes, les intérêts et certains revenus numériques. Anticiper ces flux fiscaux limite les mauvaises surprises et permet de fixer un objectif de rente net en poche.
Dividendes d’actions et intérêts obligataires
En 2026, les dividendes d’actions sont imposés :
- Soit au Prélèvement Forfaitaire Unique (PFU) de 30 % : 12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux.
- Soit au barème progressif de l’impôt sur le revenu, avec les 17,2 % de prélèvements sociaux en complément.
Les intérêts d’obligations suivent la même logique de PFU à 30 %, sauf option pour le barème si celui-ci se révèle plus favorable selon la tranche marginale d’imposition.
Revenus numériques et actifs alternatifs
Les revenus issus de produits numériques (ebooks, formations, logiciels), d’affiliation ou de contenus web (blogs, chaînes YouTube) entrent souvent dans le régime des BNC (Bénéfices Non Commerciaux). En micro-BNC, une activité de ce type bénéficie en principe :
- D’un abattement de 34 % pour frais.
- D’un taux forfaitaire autour de 22 % dans certains cas, selon la situation.
Ces sources s’articulent avec une stratégie de dividendes et complètent les flux issus de votre portefeuille financier. Elles s’intègrent pleinement dans une démarche plus large pour gagner de l’argent de manière moins dépendante d’un seul salaire.
Combiner dividendes et autres revenus passifs : une approche 360°
Vivre de ses dividendes ne se limite pas à un portefeuille actions. Une indépendance financière robuste associe souvent revenus de placements, revenus immobiliers et revenus numériques. Cette combinaison réduit le risque de dépendre d’une seule source et améliore la résilience face aux crises.
Parmi les approches alternatives complémentaires :
- Produits numériques : ebooks, formations en ligne, logiciels, templates, qui génèrent des ventes répétées.
- Affiliation : commissions versées en recommandant des services ou des produits.
- Contenus web : blogs, newsletters, chaînes vidéo monétisées par la publicité ou les abonnements.
- Venture capital et startups : exposition à un fort potentiel de création de valeur, avec un risque significatif.
Ces voies se rapprochent fortement des logiques permettant de générer des revenus passifs et de mettre en place de nouvelles idées de revenus complémentaires. La clé réside dans la répartition du temps, du capital et de l’énergie entre ces différentes pistes.
« Un revenu passif équilibré mélange intérêts, dividendes, loyers, royalties et flux numériques. Chaque brique possède son cycle propre ; ensemble, elles construisent une stabilité beaucoup plus robuste qu’une source unique. »
Stratégies d’investissement pour une rente durable : index, contrarian, mix d’actifs
Pour structurer un portefeuille générateur de revenus, plusieurs philosophies d’investissement coexistent. L’objectif ne consiste pas à suivre une mode, mais à choisir une approche alignée avec votre tempérament, votre temps disponible et votre horizon.
Index investing et gestion passive
L’index investing repose sur l’achat de fonds ou d’ETF qui répliquent des indices larges (S&P 500, MSCI World, CAC 40, indices dividendes). Avec des frais très bas et une diversification immédiate, cette méthode :
- limite les biais émotionnels de timing de marché ;
- s’appuie sur la croissance globale de l’économie ;
- simplifie fortement le suivi du portefeuille.
Sur un horizon long, cette approche a tendance à enregistrer des performances compétitives, en particulier lorsqu’elle inclut des indices de qualité orientés dividendes ou aristocrates.
Stratégie contrarian
La stratégie contrarian consiste à acheter des actifs lors des phases de baisse, lorsque le pessimisme domine, et à alléger lors de phases d’euphorie. Appliquée aux dividendes, elle se traduit par :
- un renforcement en période de correction, lorsque les rendements montent mécaniquement avec la baisse des cours ;
- une vigilance accrue lorsque les valorisations deviennent tendues.
Cette approche nécessite un certain confort psychologique avec la volatilité, mais elle offre des points d’entrée plus favorables sur les valeurs distributrices de qualité.
Recommandations d’allocation : ETF, stock-picking, SCPI, actifs numériques
Les recommandations structurantes pour une stratégie de rente mentionnent souvent :
- ETF : base de portefeuille recommandée pour la diversification et la performance long terme.
- Stock-picking dividendes : composante plus risquée, demandant une analyse continue des sociétés.
- Mix SCPI + actifs numériques : combinaison intéressante pour les petits capitaux motivés, à condition d’accepter le temps de mise en place (création de contenus, marketing, suivi des plateformes).
Cas spécifique : actions à très haut rendement et MLP
Les actions à haut rendement et les MLP (Master Limited Partnerships) introduisent une dimension supplémentaire dans une stratégie de dividendes. Par exemple, Enterprise Products Partners affiche un rendement de l’ordre de 6,8 %, grâce à son exposition au secteur énergétique et aux infrastructures.
Ces titres distribuent une part substantielle de leurs flux de trésorerie, ce qui :
- gonfle le revenu immédiat,
- réduit parfois la marge de manœuvre pour la croissance,
- impose d’analyser la durabilité du dividende (niveau d’endettement, couverture des flux, sensibilité au cycle).
Mettre en place sa feuille de route vers la vie financée par les dividendes
Construire une vie financée par ses dividendes repose sur une démarche structurée plutôt que sur un coup d’éclat. Une feuille de route claire s’articule autour des axes suivants :
- Définir un objectif chiffré : montant mensuel net à atteindre, horizon temporel visé, niveau de confort souhaité.
- Évaluer sa capacité d’épargne : flux mensuel ou trimestriel mobilisable pour l’investissement, et marge de manœuvre pour l’augmenter.
- Choisir ses véhicules : part d’ETF, d’actions individuelles, de SCPI, d’obligations, de crowdlending, d’actifs numériques.
- Organiser le réinvestissement : règles claires de réallocation des dividendes encaissés durant la phase d’accumulation.
- Planifier la bascule : moment à partir duquel une partie des dividendes cesse d’être réinvestie pour être consommée.
Cette démarche rejoint les objectifs de ceux qui souhaitent structurer des revenus passifs et complémentaires à long terme, avec une cohérence globale entre placements, fiscalité et organisation de vie.