

Le private equity intrigue de nombreux investisseurs. Derrière ce terme anglais se cache un univers d’investissement bien distinct de la Bourse, avec ses règles, ses stratégies et ses opportunités propres. Comprendre précisément de quoi il s’agit change radicalement la manière de penser la diversification d’un patrimoine.
Dans cet article, chaque notion clé est expliquée avec des exemples concrets : ce qu’est vraiment le capital-investissement, comment il fonctionne au quotidien, qui y a accès, quels risques assumer et comment les professionnels sélectionnent les entreprises. Une fois toutes ces pièces en place, la logique globale du private equity devient beaucoup plus claire.
| Élément clé | Résumé |
| Définition | Le private equity consiste à investir dans des entreprises non cotées pour en accélérer la croissance. |
| Objectif 🎯 | Créer de la valeur puis revendre la participation avec un gain potentiel. |
| Acteurs | Fonds d’investissement, entrepreneurs, investisseurs institutionnels. |
| Fonctionnement | Levée de fonds, prise de participation, accompagnement stratégique, sortie de l’investissement. |
| Avantages | Potentiel de rendement élevé et soutien à l’innovation. |
Sources : Bain and Company Global Private Equity Report 2024, Preqin
Sommaire
Private equity : définition simple et vision d’ensemble
Le private equity, ou capital-investissement, désigne l’ensemble des opérations d’investissement dans des entreprises non cotées en Bourse. Les investisseurs entrent directement au capital de sociétés privées, souvent pour une durée de plusieurs années, avec un objectif précis : accompagner leur développement et revendre les parts avec une plus-value.
Contrairement à l’investissement en actions cotées, le private equity repose sur une relation étroite entre les investisseurs et les dirigeants. Les fonds de capital-investissement s’impliquent dans la stratégie, la gouvernance, la structuration financière et l’organisation opérationnelle. Ils agissent comme de véritables partenaires de croissance, et non comme de simples apporteurs de capitaux.
Le private equity se situe au cœur de l’économie réelle : financement d’entreprises familiales, soutien à des start-up innovantes, transmission d’entreprises en LBO, restructuration de sociétés en difficulté… Cette classe d’actifs occupe une place centrale dans la chaîne de financement des entreprises, aux côtés du capital-risque et des autres formes de capital-investissement.
Comment fonctionne le private equity en pratique ?
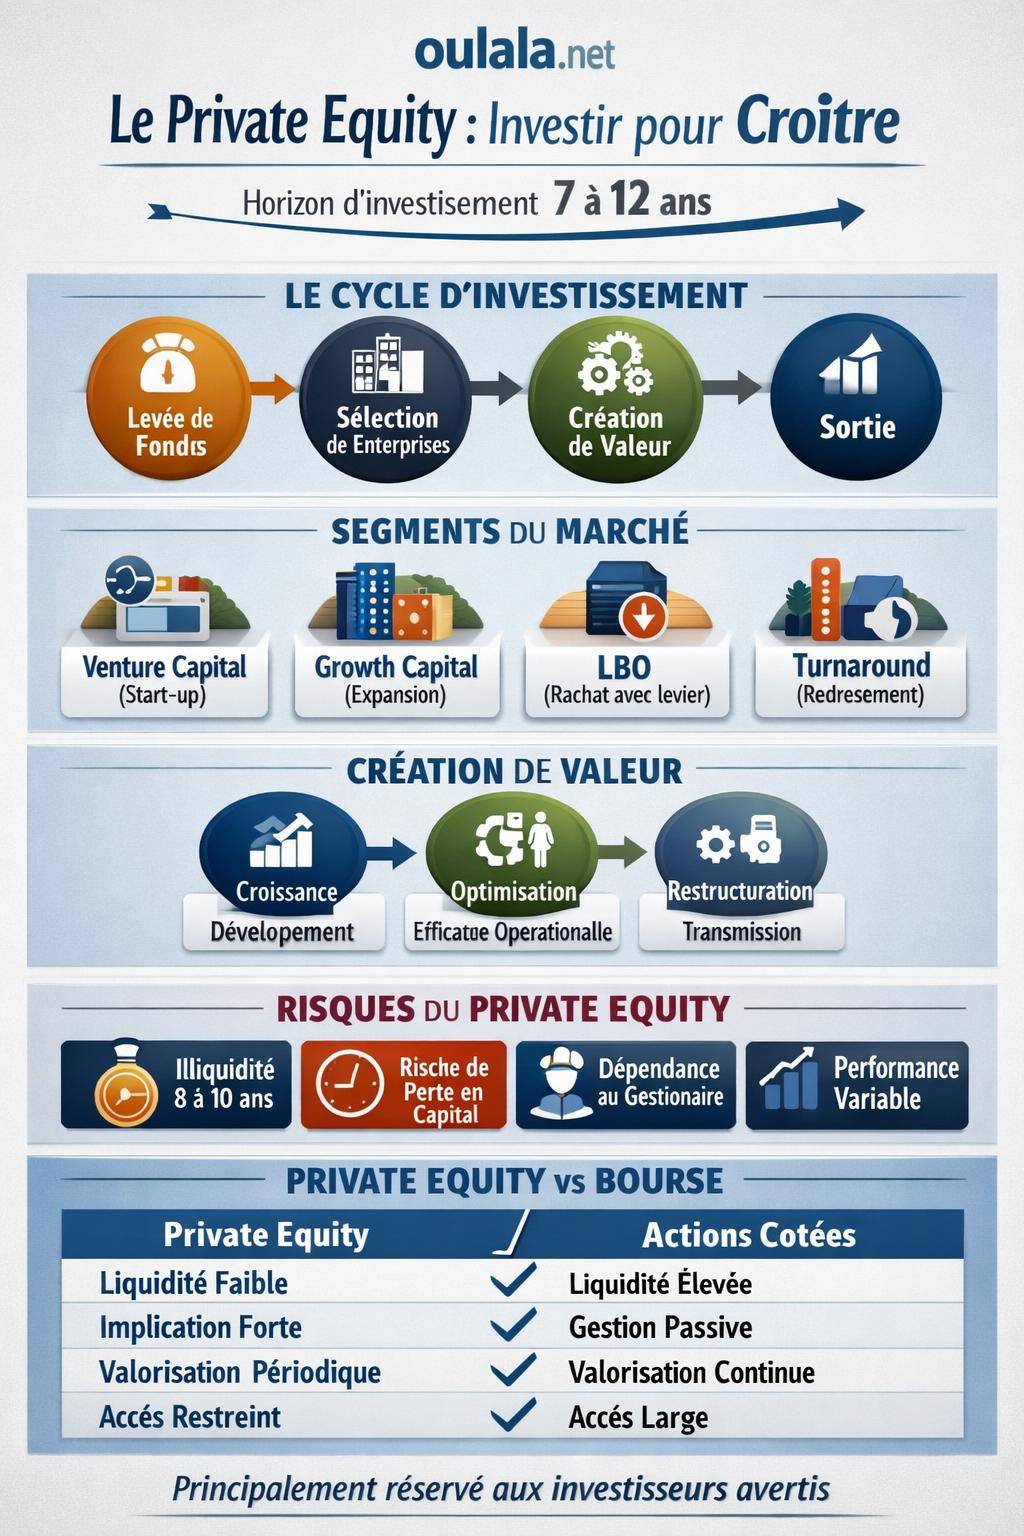
Le fonctionnement du private equity repose sur une architecture assez codifiée. Les investisseurs confient leur argent à un fonds, géré par une société de gestion, qui sélectionne et accompagne des entreprises non cotées pendant plusieurs années. L’horizon d’investissement se situe généralement entre 7 et 12 ans.
La logique suit un cycle clair : levée de capitaux, sélection des sociétés cibles, création de valeur, puis sortie du capital. Chaque étape suit des méthodologies éprouvées : due diligence, structuration juridique, pactes d’actionnaires, pilotage des performances, scénarios de cession.
Les acteurs clés d’une opération de private equity
Plusieurs acteurs interviennent dans une opération type de private equity. Chacun joue un rôle spécifique, depuis l’apport de capitaux jusqu’à l’accompagnement stratégique et la sortie :
- Les investisseurs (LP – Limited Partners) : particuliers fortunés, family offices, assureurs, caisses de retraite, banques privées, fonds de fonds. Ils apportent les capitaux au fonds.
- La société de gestion (GP – General Partner) : équipe professionnelle qui crée et gère le fonds, sélectionne les entreprises, négocie les termes des opérations et pilote la performance.
- Les entreprises cibles : PME, ETI, start-up, groupes familiaux, sociétés en retournement. Elles reçoivent les capitaux et l’accompagnement stratégique.
- Les co-investisseurs : parfois, plusieurs fonds ou investisseurs institutionnels se regroupent dans une même opération pour mutualiser les risques.
- Les conseils externes : avocats, cabinets d’audit, experts sectoriels, fiscalistes, qui sécurisent les aspects juridiques, comptables et fiscaux.
Cette organisation forme un écosystème structuré où chaque intervenant connaît son rôle, ses droits et ses obligations. Les relations sont encadrées par des contrats détaillés : règlement du fonds, pactes d’associés, conventions de management, clauses de sortie.
Les grandes étapes d’un investissement en private equity
Une opération de private equity suit généralement une séquence en plusieurs phases distinctes :
- Levée de fonds : la société de gestion présente sa stratégie (secteurs, géographie, taille des tickets) à des investisseurs institutionnels et, parfois, à des particuliers via des véhicules dédiés.
- Sourcing des dossiers : identification d’entreprises cibles via des réseaux d’intermédiaires (banques d’affaires, cabinets M&A, avocats) ou en direct.
- Analyse et due diligence : étude approfondie de la société (comptes, business plan, marché, risques juridiques et sociaux, aspects environnementaux et ESG).
- Négociation et structuration : valorisation, modalités d’entrée au capital, droits de gouvernance, clauses de sortie, éventuel recours à l’effet de levier (dette).
- Phase d’accompagnement : suivi régulier, participation aux conseils, mise en place d’indicateurs de performance, recrutements clés, développement international, croissance externe.
- Sortie du capital : revente à un industriel, à un autre fonds, introduction en Bourse, opération de rachat par les dirigeants (MBO) ou par les salariés.
Chaque phase influe sur la rentabilité finale. Une due diligence insuffisante ou une structuration juridique mal conçue dégrade fortement la performance globale du portefeuille.
« Le succès d’un fonds de private equity repose autant sur la qualité des dossiers sélectionnés que sur la discipline d’exécution à chaque étape du cycle d’investissement. »
Les différentes formes de private equity : panorama complet
Le private equity recouvre plusieurs segments, correspondant chacun à un stade de vie de l’entreprise et à un profil de risque distinct. Ces segments se complètent et structurent l’offre globale du marché.
Comprendre ces nuances aide l’investisseur à adapter sa stratégie, son horizon de placement et son niveau de tolérance au risque. Un fonds de capital-risque n’a pas le même profil qu’un fonds de buy-out ou qu’un véhicule dédié à la transmission d’entreprises familiales.
Capital-risque (venture capital)
Le capital-risque finance des start-up et jeunes entreprises innovantes, souvent en forte croissance mais encore déficitaires. Les investisseurs misent sur le potentiel de marché, la technologie, l’équipe fondatrice et la capacité à prendre des parts de marché rapidement.
Dans ce segment, le taux d’échec reste élevé, mais quelques réussites compensent largement les pertes. Les tours de table s’enchaînent : seed, série A, série B, etc. Chaque levée de fonds dilue les actionnaires précédents mais renforce les moyens de croissance.
Pour approfondir la distinction entre capital-risque et autres formes de capital-investissement, une lecture de cette ressource complémentaire apporte un éclairage utile : capital-risque et capital-investissement.
Capital-développement (growth capital)
Le capital-développement cible des entreprises déjà rentables, mais qui ont besoin de fonds propres pour accélérer : lancement de nouveaux produits, conquête internationale, digitalisation, acquisitions ciblées.
Les investisseurs minoritaires ou majoritaires injectent du capital sans nécessairement recourir à un fort effet de levier. La création de valeur repose davantage sur la croissance du chiffre d’affaires, l’amélioration de la marge et la professionnalisation de la gouvernance.
Capital-transmission et LBO
Le capital-transmission intervient lors du rachat d’une entreprise, souvent dans le cadre d’une succession, d’un départ à la retraite du dirigeant ou d’un désengagement d’actionnaires historiques. Le montage le plus connu reste le LBO (Leveraged Buy-Out).
Dans un LBO, l’investisseur utilise un mix de capitaux propres et de dette d’acquisition. Les flux de trésorerie futurs de l’entreprise servent ensuite à rembourser la dette. Une gestion rigoureuse de la génération de cash et de la structure financière devient alors centrale.
Capital-retournement (turnaround)
Le capital-retournement cible des sociétés en difficulté financière ou opérationnelle. L’objectif consiste à restructurer l’activité, renégocier la dette, optimiser le portefeuille clients, parfois céder des actifs non stratégiques.
Ce segment présente un risque élevé, mais offre un potentiel de revalorisation intéressant si le plan de retournement est exécuté avec discipline. La dimension sociale et la gestion des relations avec les créanciers jouent un rôle déterminant.
Véhicules thématiques : FCPI, FIP et fonds sectoriels
Pour les particuliers, l’accès au private equity passe souvent par des véhicules collectifs réglementés tels que les FCPI (Fonds Communs de Placement dans l’Innovation) ou les FIP (Fonds d’Investissement de Proximité). Ces fonds investissent dans des PME non cotées françaises ou européennes, avec des critères précis d’éligibilité.
Ces enveloppes offrent parfois des avantages fiscaux, en contrepartie d’une durée de blocage longue et d’un risque de perte en capital. Un article dédié détaille ces mécanismes : FCPI et FIP pour investir dans les PME innovantes et de proximité.
Private equity vs Bourse : tableau comparatif
Le private equity se distingue nettement de l’investissement coté. Les deux approches se complètent mais ne répondent pas à la même logique, ni au même horizon de placement.
| Critère | Private equity (non coté) | Bourse (actions cotées) |
|---|---|---|
| Accès | Plutôt réservé aux investisseurs avertis, tickets d’entrée plus élevés, souvent via des fonds | Accessible à tous via un compte-titres ou un PEA, achat d’actions à l’unité |
| Liquidité | Très faible, capitaux bloqués plusieurs années | Elevée, revente quotidienne sur le marché |
| Transparence | Rapports périodiques, accès limité aux informations publiques | Publications réglementées, informations financières accessibles |
| Horizon d’investissement | Long terme (7 à 12 ans en moyenne) | Flexible, du court au long terme |
| Implication dans la gestion | Forte implication des fonds dans la stratégie et la gouvernance | Rôle limité de l’actionnaire individuel, gouvernance plus diffuse |
| Valorisation | Basée sur des méthodes d’évaluation internes, révisées périodiquement | Fixée en continu par le marché, en fonction de l’offre et de la demande |
Cette comparaison met en lumière une réalité clé : le private equity correspond à un engagement de long terme, avec une liquidité très limitée. Il s’adresse à des investisseurs capables d’immobiliser une partie de leur patrimoine sur une période longue, en échange d’une exposition directe à l’économie réelle.
Pourquoi les investisseurs s’intéressent au private equity ?
Le private equity attire autant les investisseurs institutionnels que certains particuliers avertis. Plusieurs motivations se combinent : potentiel de rendement, diversification, alignement avec l’économie réelle, et stratégie patrimoniale de long terme.
Les grands investisseurs (fonds de pension, assureurs, fondations) allouent souvent une part croissante de leurs portefeuilles au capital-investissement. Cette tendance repose sur des données historiques de performance et sur une recherche de décorrélation par rapport aux marchés cotés.
Rendement et création de valeur
Les fonds de private equity visent une création de valeur active. Ils ne se contentent pas de suivre les indices, mais interviennent directement dans la vie de l’entreprise : stratégie, organisation, gouvernance, politique d’investissement.
Les leviers classiques de création de valeur incluent :
- amélioration de la rentabilité opérationnelle (optimisation des coûts, pricing, mix produit) ;
- croissance organique (nouveaux marchés, canaux de distribution, digitalisation) ;
- croissance externe (acquisitions ciblées, consolidation sectorielle) ;
- optimisation de la structure financière (gestion de la dette, refinancement) ;
- renforcement de la gouvernance (comité stratégique, indépendants au conseil, reporting renforcé).
Cette démarche repose sur une feuille de route détaillée dès l’entrée au capital, avec des indicateurs suivis régulièrement et des revues de performance structurées.
Diversification et décorrélation
Le private equity apporte une diversification sectorielle et géographique différente de celle des marchés cotés. Les fonds accèdent à des entreprises non présentes en Bourse, souvent positionnées sur des niches ou des segments en transformation.
Les valorisations n’étant pas mises à jour en continu, le private equity présente une volatilité apparente plus faible que les marchés actions. Les performances se matérialisent surtout lors des sorties (cessions d’entreprises), ce qui lisse les fluctuations intermédiaires. Cette caractéristique offre une forme de décorrélation utile dans une allocation globale.
Alignement avec l’économie réelle et les enjeux ESG
Investir en private equity signifie soutenir directement des entreprises créatrices d’emplois et de valeur ajoutée. Cet ancrage dans l’économie réelle séduit les investisseurs sensibles à l’impact de leurs placements.
Les dimensions ESG (Environnement, Social, Gouvernance) occupent une place croissante dans les stratégies de private equity. Les fonds intègrent des objectifs de réduction des émissions, de mixité, de qualité de gouvernance, et conditionnent parfois certaines composantes de la rémunération des dirigeants à ces critères.
Les risques spécifiques du private equity
Le private equity n’est pas un placement sans risque. Au contraire, il expose l’investisseur à plusieurs dimensions de risque qu’il faut appréhender avec lucidité : illiquidité, risque de perte en capital, risque opérationnel et dépendance à la qualité de la gestion.
Une bonne compréhension de ces enjeux aide à calibrer l’exposition, à choisir les bons véhicules et à adopter une approche prudente dans la construction de portefeuille.
Illiquidité et horizon long
Le risque d’illiquidité constitue une caractéristique structurante du private equity. Les capitaux sont engagés sur une durée prédéfinie, souvent 8 à 10 ans, sans possibilité de sortie anticipée dans la plupart des structures destinées aux particuliers.
Cette contrainte implique de ne jamais investir en private equity des sommes susceptibles d’être nécessaires à court ou moyen terme. La logique s’apparente davantage à un engagement patrimonial de long cours qu’à une allocation tactique.
Risque de perte en capital et dispersion des performances
Quelques investissements de portefeuille génèrent souvent l’essentiel de la performance globale. À l’inverse, certaines sociétés peuvent rencontrer des difficultés sérieuses, voire des situations de défaut, conduisant à une perte partielle ou totale du capital investi.
Cette forte dispersion des performances rend cruciale la diversification : nombre de lignes dans le portefeuille, variété des secteurs, équilibre entre géographies, combinaison de plusieurs stratégies (venture, growth, LBO). Un fonds unique, concentré sur un segment étroit, expose à une volatilité plus élevée.
Risque de sélection et qualité du gestionnaire
Dans le private equity, la compétence de la société de gestion joue un rôle central. La capacité à sourcer des dossiers attractifs, à négocier dans de bonnes conditions, à structurer des montages robustes et à accompagner les dirigeants conditionne largement la performance.
Pour évaluer ce facteur, les investisseurs regardent notamment :
- l’historique de performance sur plusieurs millésimes de fonds ;
- la stabilité de l’équipe de gestion ;
- l’expertise sectorielle et la connaissance des écosystèmes locaux ;
- la discipline de sortie (timing, choix des repreneurs) ;
- la qualité du reporting et la transparence.
Qui peut investir en private equity et par quels canaux ?
L’accès direct au private equity reste souvent réservé à des investisseurs disposant de capitaux significatifs et d’une bonne compréhension des risques. Cependant, plusieurs véhicules se sont développés pour élargir progressivement cet accès à un public plus large, via des solutions collectives et encadrées.
La réglementation encadre étroitement la commercialisation de ces produits, en fonction du profil des investisseurs (professionnels, avertis, non professionnels) et du niveau d’accompagnement mis en place.
Investisseurs institutionnels et grands patrimoines
Les investisseurs institutionnels (compagnies d’assurance, caisses de retraite, fonds souverains, fondations) restent les principaux financeurs des fonds de private equity. Ils engagent des montants importants, souvent sur plusieurs stratégies et plusieurs géographies.
Les particuliers disposant d’un patrimoine financier élevé accèdent parfois au private equity via :
- des fonds réservés aux investisseurs professionnels ou assimilés ;
- des mandats de gestion privés intégrant une poche de capital-investissement ;
- des structures de co-investissement aux côtés de family offices ou de holdings patrimoniales.
Accès via des fonds grand public et véhicules dédiés
Pour un public plus large, l’accès au private equity passe généralement par des fonds de fonds, des véhicules thématiques (FCPI, FIP), ou des solutions d’assurance-vie intégrant une poche de non coté. Ces dispositifs proposent :
- une mutualisation des risques sur plusieurs entreprises ;
- une gestion professionnelle et encadrée ;
- des montants d’entrée plus abordables que l’investissement direct en fonds institutionnel.
Ces offres restent néanmoins destinées à des épargnants prêts à accepter un blocage long, une absence de garantie en capital et une lisibilité parfois plus complexe que celle des placements traditionnels.
Private equity et stratégie patrimoniale globale
Dans une stratégie patrimoniale globale, le private equity occupe souvent une position complémentaire à côté de la Bourse, de l’immobilier, des produits obligataires et des placements de trésorerie.
La répartition typique reste modérée pour un particulier : une fraction limitée du patrimoine financier, en tenant compte de la tolérance au risque, de l’horizon de placement et de la stabilité des revenus. Une progression graduelle, avec plusieurs millésimes de fonds, permet de lisser le risque d’entrée.
Comment se crée concrètement la valeur dans une entreprise non cotée ?
La création de valeur en private equity repose sur une combinaison de leviers opérationnels, financiers et stratégiques. Contrairement à une idée parfois répandue, l’essentiel du travail se situe après l’investissement, dans la vie quotidienne de l’entreprise.
Les fonds de capital-investissement travaillent souvent aux côtés des dirigeants sur plusieurs axes simultanés : structuration de la gouvernance, pilotage des performances, stratégie de croissance, gestion des ressources humaines, transition numérique.
Plan de développement et feuille de route stratégique
Dès l’entrée au capital, un business plan détaillé est établi : trajectoire de chiffre d’affaires, niveau de marge cible, investissements nécessaires, priorités géographiques, calendrier des recrutements clés.
Ce plan sert de référence pour les comités stratégiques et les conseils d’administration. Il évolue au fil du temps, en fonction des retours de marché, des opportunités d’acquisition et des contraintes réglementaires ou concurrentielles.
Structuration de la gouvernance et pilotage des risques
L’arrivée d’un fonds au capital conduit souvent à une professionnalisation de la gouvernance :
- mise en place de conseils d’administration ou de surveillance structurés ;
- création de comités spécialisés (audit, rémunérations, risques) ;
- renforcement des fonctions financières (contrôle de gestion, trésorerie) ;
- formalisation des reportings et des indicateurs de performance (KPIs).
Ce cadre améliore la visibilité sur les risques, facilite les prises de décision et prépare la société à une éventuelle introduction en Bourse ou à une cession industrielle.
Transformation opérationnelle et digitalisation
Les fonds de private equity interviennent aussi sur le terrain opérationnel : optimisation des processus, modernisation des systèmes d’information, refonte de la chaîne d’approvisionnement, ajustement du réseau de distribution.
La digitalisation constitue un axe fréquent : e-commerce, outils de CRM, automatisation des tâches administratives, data analytics. Ces transformations renforcent la compétitivité et la capacité d’adaptation de l’entreprise, tout en améliorant souvent sa valorisation.
Stratégies d’investissement en private equity pour un investisseur averti
Un investisseur qui envisage une exposition au private equity dispose de plusieurs approches possibles. Le choix dépend de sa connaissance du sujet, de ses moyens financiers et de sa volonté d’implication dans la sélection des fonds.
La stratégie ne se réduit pas à choisir un fonds isolé, mais à réfléchir à la construction d’un portefeuille de private equity dans le temps, avec une logique de millésimes, de diversification et de suivi.
Approche directe via des fonds spécialisés
Pour les patrimoines élevés, l’accès direct à des fonds spécialisés (venture, growth, buy-out, infrastructure) offre un contrôle plus fin de la stratégie. Cette approche suppose :
- de maîtriser les critères d’analyse des fonds (track record, équipe, thèse d’investissement) ;
- de disposer de temps pour suivre les appels de fonds et les reportings ;
- de diversifier sur plusieurs millésimes pour lisser le risque d’entrée.
Cette construction progressive permet de répartir les expositions dans le temps, de profiter de différents cycles économiques et de diffuser les risques sectoriels.
Approche indirecte via des fonds de fonds et véhicules mutualisés
Les fonds de fonds investissent dans une sélection de fonds de private equity, plutôt que directement dans les entreprises. Ils offrent une diversification immédiate sur plusieurs gérants, stratégies et zones géographiques.
En contrepartie, les frais cumulés (frais du fonds de fonds + frais des fonds sous-jacents) sont plus élevés. Cette solution convient aux investisseurs qui privilégient une délégation forte de la sélection des gérants plutôt qu’une approche très directe.
Private equity et articulation avec d’autres classes d’actifs
Le private equity s’intègre dans une logique plus large d’allocation d’actifs. Une réflexion approfondie sur la répartition entre actions cotées, obligations, immobilier et non coté reste déterminante.
Pour des investisseurs déjà familiers des marchés actions, un approfondissement vers le guide pour investir en private equity aide à passer d’une logique de simple découverte à une structuration plus méthodique de cette poche d’investissement, en lien avec les autres composantes du patrimoine.
Cadre juridique, fiscalité et régulation du private equity
Le private equity évolue dans un cadre juridique et réglementaire précis. Les autorités de supervision encadrent la création des fonds, les règles de commercialisation, la protection des investisseurs et les obligations de transparence.
Les aspects fiscaux influencent également la structuration des véhicules, les flux de dividendes, les plus-values de cession et, parfois, les incitations proposées aux épargnants particuliers.
Rôle des autorités de régulation
En Europe, la directive AIFM encadre les gestionnaires de fonds d’investissement alternatifs, dont font partie de nombreux fonds de private equity. Elle impose des obligations en matière :
- de gestion des risques ;
- de gestion de la liquidité ;
- de transparence vis-à-vis des investisseurs ;
- de reporting auprès des autorités de contrôle.
Au niveau national, les autorités de régulation (comme l’AMF en France) veillent à la bonne information des investisseurs, à la conformité des documents commerciaux et à la solidité des acteurs agréés.
« Les fonds de private equity qui s’adressent aux particuliers doivent respecter un ensemble strict de règles de commercialisation, de documentation et de transparence financière. »
Fiscalité des investissements en private equity
La fiscalité des placements en private equity varie selon le type de véhicule, la résidence fiscale de l’investisseur, la nature des flux (dividendes, intérêts, plus-values) et l’enveloppe utilisée (compte-titres, assurance-vie, produits dédiés).
Dans certains pays, des incitations fiscales existent pour orienter l’épargne vers les PME et l’innovation (réduction d’impôt à l’entrée, exonération partielle des plus-values sous conditions de durée de détention, etc.). Ces dispositifs s’accompagnent en général :
- d’un engagement de conservation des parts pendant plusieurs années ;
- d’un niveau de risque élevé, explicitement rappelé dans la documentation ;
- de plafonds de montants éligibles ou de conditions de ressources.
Private equity et cycle économique : quelle sensibilité ?
Le private equity ne reste pas isolé des cycles économiques. Le contexte macroéconomique, le niveau des taux d’intérêt, la dynamique des fusions-acquisitions et la liquidité des marchés influencent directement les opportunités d’investissement et les conditions de sortie.
Cependant, la gestion active et l’horizon long offrent une marge de manœuvre plus grande que dans un portefeuille d’actions cotées soumis en permanence à la volatilité des marchés.
Périodes de croissance et fenêtres de sortie
En phase de croissance économique soutenue, les entreprises de portefeuille bénéficient souvent :
- d’une demande plus dynamique ;
- d’une meilleure visibilité sur leurs carnets de commandes ;
- d’un accès plus fluide au financement bancaire ;
- de multiples de valorisation plus favorables lors des cessions.
Les fenêtres de sortie s’élargissent : rachats industriels, intérêt de fonds de buy-out, introductions en Bourse. Les fonds cherchent alors à cristalliser des plus-values sur les dossiers les plus matures.
Périodes de tension et gestion du risque
En période de ralentissement, les fonds se concentrent davantage sur la résilience opérationnelle : gestion stricte de la trésorerie, adaptation des capacités de production, renégociation des lignes de crédit, priorisation des investissements.
Le rythme des nouvelles acquisitions peut ralentir, mais certaines situations de marché dégradé ouvrent des opportunités d’entrée à des conditions de valorisation plus raisonnables. La clé réside alors dans la solidité des bilans et la capacité des entreprises à absorber des chocs exogènes.
Évaluer si le private equity correspond à son profil d’investisseur
Avant de s’engager, un investisseur gagne à se poser plusieurs questions structurantes. Le private equity s’adresse à des profils disposant d’un certain confort patrimonial, d’un horizon long et d’une tolérance assumée aux risques de perte en capital et d’illiquidité.
Une grille de réflexion simple aide à clarifier cette adéquation, avant de passer à la sélection détaillée des fonds et des gérants.
Questions clés à se poser
- Quel pourcentage de mon patrimoine suis-je prêt à immobiliser 8 à 10 ans sans besoin de liquidité ?
- Ai-je déjà une base diversifiée en placements liquides (livrets, fonds euros, actions, obligations) avant de m’engager dans le non coté ?
- Quel niveau de volatilité et de risque de perte en capital j’accepte sur cette poche d’investissement ?
- Ai-je le temps et l’envie d’analyser des fonds, ou est-ce que je préfère une délégation via un conseil ou un fonds de fonds ?
- Quel rôle je souhaite donner à cette poche dans mon patrimoine global (recherche de rendement, sensibilité à l’impact, diversification sectorielle) ?
Clarifier ses objectifs avant d’entrer dans le non coté
Un investissement en private equity gagne à s’inscrire dans une stratégie patrimoniale écrite. Définir à l’avance les objectifs (complément de rendement, diversification, exposition à l’innovation, soutien à des entreprises régionales ou familiales) aide à rester cohérent dans le temps.
Cette clarté facilite ensuite les arbitrages : choix des véhicules, arbitrage entre différents segments (venture, growth, buy-out), rythme des engagements par millésime, articulation avec les autres classes d’actifs déjà présentes dans le portefeuille.









