

Le quotient familial structure directement votre impôt sur le revenu. Il traduit la composition de votre foyer en parts fiscales et ajuste le niveau d’imposition à votre situation familiale réelle.
Selon votre statut (célibataire, couple, parent isolé), le nombre d’enfants, une garde alternée ou la présence d’un handicap, le calcul du quotient évolue, tout comme l’avantage obtenu… mais dans des limites strictes fixées par la loi.
| Situation familiale | Nombre de parts | Atout fiscal principal | Point de vigilance |
|---|---|---|---|
| Personne seule | 1 | Calcul simple et sans majoration | Aucune réduction liée au quotient familial |
| Couple marié / pacsé | 2 | Division du revenu par 2 = impôt réduit | Influence notable selon l’écart de revenus entre conjoints |
| 1 enfant | +0,5 part | Allègement progressif dès le premier enfant | Gain limité par le plafonnement |
| 2 enfants | +1 part | Réduction plus marquée du revenu imposable | Toujours soumis au plafond |
| 3 enfants et + | +1 part puis +1 part / enfant | Impact fiscal très favorable | Avantage réel dépendant fortement du plafonnement annuel |
| Parent isolé | +1 part supplémentaire | Majoration importante la première année | Conditions strictes (enfant à charge exclusive) |
Simulateur de Quotient Familial
Estimez l’impact sur vos impots – Bareme 2025 (revenus 2024)
Sommaire
Quotient familial : définition fiscale et rôle dans le calcul de l’impôt
Le quotient familial représente la clé de voûte du calcul de l’impôt sur le revenu en France. L’administration ne taxe pas simplement un revenu brut, elle le rapporte à un nombre de parts fiscales correspondant à votre foyer : vous, votre conjoint éventuel, vos enfants et certaines situations particulières (handicap, ancien combattant, veuvage, etc.).
Cette mécanique permet de lisser la charge fiscale en fonction des charges de famille. Un couple avec plusieurs enfants supporte ainsi une imposition ajustée à son niveau de vie réel, et non à son seul revenu global. L’effet se matérialise par une entrée dans des tranches d’imposition plus basses, tant que les plafonds d’avantage ne sont pas atteints.
Concrètement, le quotient familial intervient juste avant l’application du barème progressif. Le revenu net imposable est divisé par le nombre de parts. L’impôt est calculé sur ce montant “par part”, puis multiplié par le nombre de parts. Ce mécanisme conditionne fortement la pertinence de toute stratégie d’optimisation fiscale légale.
Comment se calcule le quotient familial : méthode détaillée
La méthode de calcul suit une logique stricte. Elle se décompose en plusieurs étapes, toujours dans le même ordre, quel que soit le foyer. Cette logique rejoint d’ailleurs les grandes étapes présentées dans la page méthode de calcul de l’impôt sur le revenu.
Étape 1 : déterminer le revenu net imposable du foyer
Le point de départ reste le revenu net imposable. Il correspond à la somme de vos revenus catégoriels (salaires, bénéfices, pensions, revenus fonciers, etc.) après abattements et charges déductibles. Ce montant figure sur votre avis d’imposition.
Les principaux éléments pris en compte :
- salaires et revenus assimilés après déduction de 10 % ou des frais réels ;
- pensions de retraite et rentes imposables ;
- revenus fonciers nets (après charges ou régime micro-foncier) ;
- bénéfices industriels et commerciaux (BIC), non commerciaux (BNC) ou agricoles (BA) ;
- certains revenus de capitaux mobiliers, selon l’option choisie (PFU ou barème).
Une fois ce revenu net consolidé, l’administration applique le mécanisme du quotient familial pour rendre l’impôt proportionné à la composition du foyer.
Étape 2 : calculer le nombre de parts fiscales
Le nombre de parts dépend de votre situation familiale et du nombre d’enfants à charge, avec des règles précises et parfois techniques. En 2026, les repères de base sont les suivants.
Situation familiale de base
Pour un foyer sans enfant à charge :
- célibataire, divorcé, veuf : 1 part ;
- couple marié ou pacsé soumis à imposition commune : 2 parts ;
- concubinage : chaque parent constitue un foyer distinct avec 1 part, sauf enfants à charge ou rattachement.
Ces règles structurent le socle du quotient, avant toute majoration liée aux enfants, au statut de parent isolé ou à une situation spécifique (veuvage avec charge de famille, invalidité, ancien combattant, etc.).
Enfants à charge et majorations de parts
Les enfants à charge physique et fiscale majorent le nombre de parts de manière progressive :
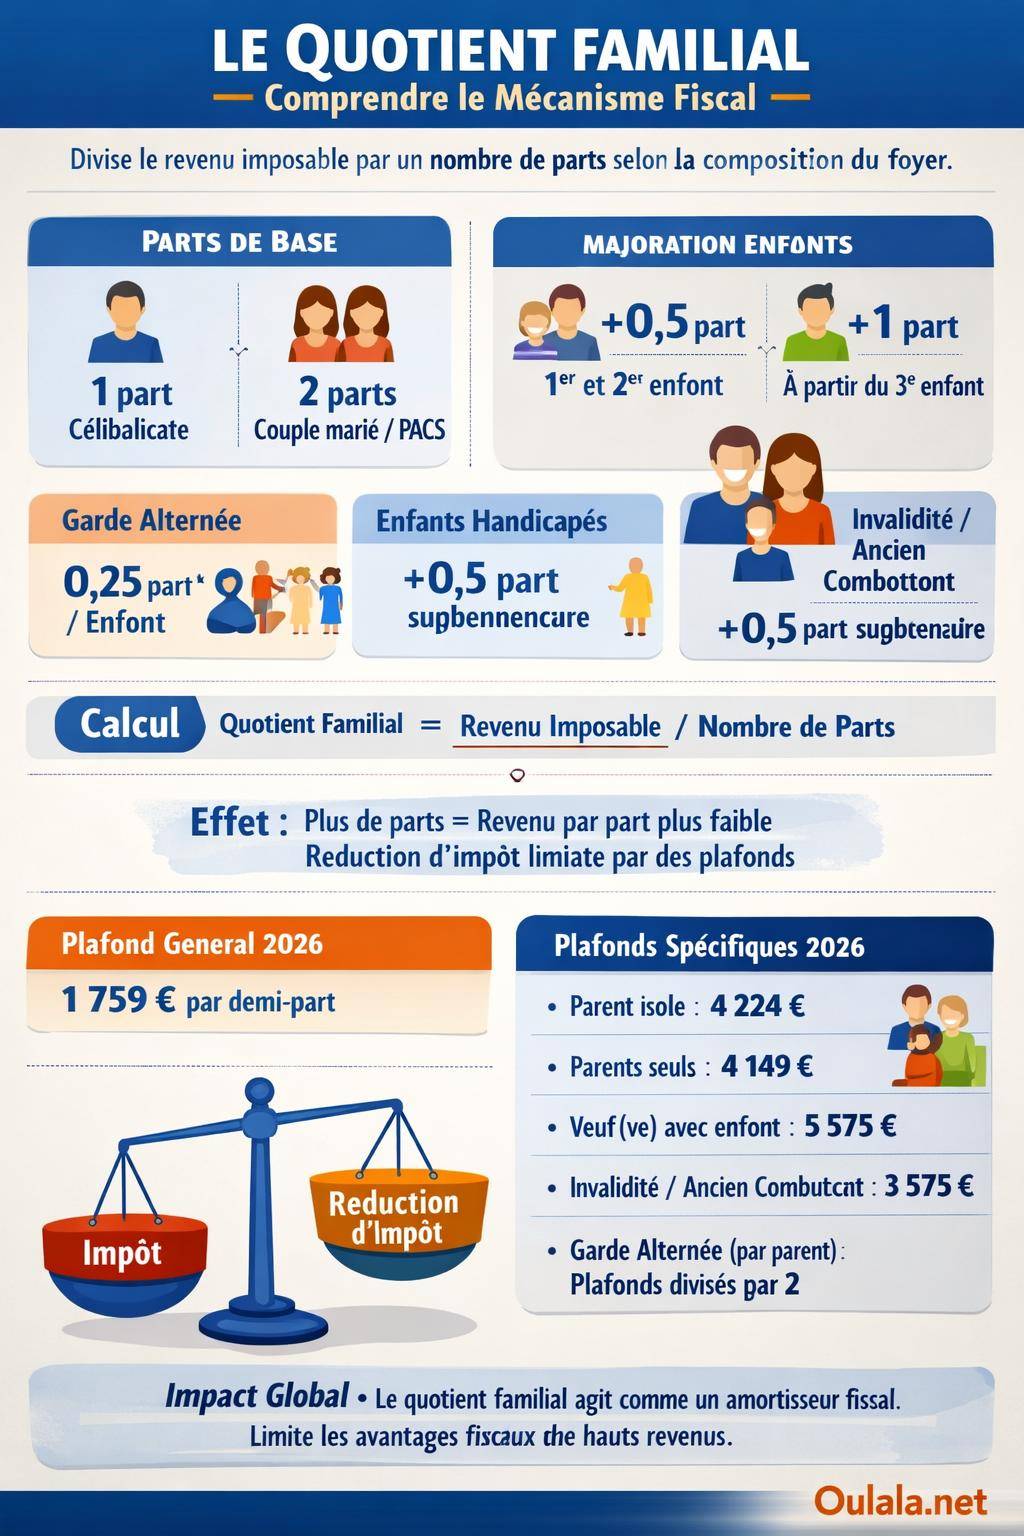
- 1er et 2e enfant à charge : + 0,5 part chacun ;
- à partir du 3e enfant : + 1 part par enfant.
Exemple issu de vos données : un couple avec 2 enfants dispose de 3 parts au total (2 parts pour le couple + 0,5 + 0,5). Avec un revenu net imposable de 90 000 €, le quotient familial s’élève à 90 000 / 3 = 30 000 €. Le barème progressif s’applique donc sur 30 000 €, puis l’impôt obtenu est multiplié par 3.
Cas des enfants majeurs
Un enfant majeur ne se trouve pas automatiquement exclu du foyer fiscal. Deux options se présentent : le maintien du rattachement ou la déclaration séparée. Le choix influe directement sur le quotient familial et, par ricochet, sur l’impôt.
- Parents séparés : l’enfant majeur ne peut être rattaché qu’à un seul parent, ce qui ouvre droit à la demi-part correspondante, selon les mêmes règles que pour un enfant mineur à charge.
- Majorité en cours d’année : si l’enfant reste à charge, la majoration de parts s’applique pour l’ensemble de l’année, même si la majorité intervient en milieu d’exercice.
« La majoration de quotient familial au titre d’un enfant devenu majeur en cours d’année s’apprécie sur l’année entière, dès lors que les conditions de rattachement ou de charge restent remplies pour la période de référence. »
Le choix entre rattachement et déclaration autonome doit se réfléchir en tenant compte de l’avantage lié au quotient et des éventuelles déductions (pension alimentaire, bourse, aides publiques).
Garde alternée et impact sur les parts
En situation de garde alternée, les parents partagent la charge fiscale des enfants. Les majorations de parts sont donc divisées par deux pour chaque parent :
- 1er et 2e enfant en garde alternée : + 0,25 part par parent ;
- à partir du 3e enfant en garde alternée : + 0,5 part par parent.
Ce schéma conduit à un nombre de parts plus faible que dans une garde exclusive. Conséquence directe : un quotient familial plus élevé, donc une base d’imposition plus importante et un avantage fiscal réduit. Les prestations sociales liées aux ressources peuvent également être affectées.
Les règles de plafonnement liées à la résidence alternée prévoient un plafond d’avantage divisé par deux, ce qui réduit encore l’effet du quotient pour chaque parent.
Enfants handicapés : majoration spécifique
Pour chaque enfant handicapé à charge, le foyer bénéficie d’une demi-part supplémentaire. Cette majoration vient s’ajouter à la majoration liée à la présence de l’enfant, quelles que soient les modalités de garde et le rang dans la fratrie.
Cette règle reflète la reconnaissance d’une charge de famille plus lourde (soins, accompagnement, matériel spécifique, etc.). L’avantage lié à cette demi-part supplémentaire se trouve néanmoins lui aussi soumis à un plafond d’économie d’impôt, comme les autres majorations de quotient.
Étape 3 : calculer le quotient familial et appliquer le barème
La formule officielle est simple :
Quotient familial = revenu net imposable / nombre de parts
Une fois ce quotient déterminé, l’impôt est calculé sur une part selon le barème progressif (par tranches). L’impôt obtenu est ensuite multiplié par le nombre de parts pour remonter à l’impôt total du foyer :
Impôt du foyer = (impôt calculé sur le quotient) × nombre de parts
Ce mécanisme entraîne un effet de lissage. Plus le nombre de parts augmente, plus le revenu par part diminue. Le foyer reste alors dans des tranches de barème plus basses, ce qui réduit l’impôt brut, sous réserve des plafonds décrits ci-après.
Plafonds de quotient familial 2026 : ce que prévoient les textes
Pour 2026, les plafonds officiels encadrent strictement le bénéfice tiré des parts supplémentaires. L’objectif du législateur : éviter des économies trop fortes pour les foyers aux revenus élevés, tout en maintenant un allègement réel pour les familles.
Plafond général du quotient familial
Le plafond général limite l’avantage tiré de chaque demi-part supplémentaire (hors cas particuliers). En 2026, la réduction maximale d’impôt liée à une demi-part supplémentaire est fixée à :
- 1 759 € par demi-part supplémentaire dans le cas général.
Concrètement, si la prise en compte d’une demi-part entraîne une économie théorique de 2 200 €, l’avantage réel sera ramené à 1 759 €. Le surplus ne se traduit pas par une baisse d’impôt additionnelle.
Plafonds spécifiques liés à la situation familiale
Plusieurs situations particulières bénéficient de plafonds spécifiques, souvent plus élevés, pour tenir compte de charges de famille plus lourdes ou de situations de vulnérabilité.
| Situation | Avantage maximal lié au quotient (2026) | Remarques |
|---|---|---|
| Demi-part supplémentaire (cas général) | 1 759 € | Par demi-part au-delà de la configuration de base |
| Parents seuls – deux premières demi-parts | 4 149 € | Avantage cumulable sous plafonnement spécifique |
| Parent élevant seul un enfant | 4 224 € | Situation de parent isolé avec enfant à charge |
| Personne ayant élevé seule un enfant pendant au moins 5 ans | 1 069 € | Demi-part dite « parent isolé passé » ou « parent seul 5 ans » |
| Veufs / veuves avec charge de famille | 5 575 € | Combinaison veuvage + enfant à charge |
| Invalides, anciens combattants | 3 575 € | Demi-part spécifique reconnue par les textes |
| Résidence alternée | Plafonds ci-dessus divisés par deux | Chaque parent supporte la moitié de l’avantage plafonné |
À côté de ces plafonds d’avantage, les plafonds de quotient familial brut (en euros) structurent aussi le calcul pour certains cas particuliers en 2026 :
- Cas général : 1 807 € par demi-part, 904 € par quart de part ;
- Demi-part de parent seul ayant élevé seul un enfant pendant 5 ans : plafonnement spécifique à 1 079 € ;
- Part entière pour le premier enfant d’un parent isolé en garde exclusive : 4 262 € ;
- Enfant en garde alternée (par enfant) : 2 131 € ;
- Demi-part anciens combattants / invalidité (CMI) : 3 608 € ;
- Part pour personnes veuves avec charge de famille : 5 625 €.
« L’avantage en impôt résultant du quotient familial ne peut excéder les plafonds fixés par la loi pour chaque demi-part ou part supplémentaire. L’administration recalcule l’impôt sans ces parts, compare les deux montants et limite l’avantage à la valeur maximale autorisée. »
Ces valeurs montrent que chaque situation fiscale possède son propre plafond. Un même nombre de parts n’entraîne donc pas le même avantage selon que le contribuable est parent isolé, veuf ou invalide.
Situations particulières et cas pratiques de quotient familial
Au-delà des règles de base, plusieurs configurations familiales soulèvent des questions récurrentes : parent isolé, veuf, couple recomposé, ancien combattant, enfant handicapé, etc. Chaque cas modifie le quotient familial, parfois de manière significative.
Parent isolé, veuvage et situations assimilées
Le statut de parent isolé ouvre droit à une majoration de parts et à des plafonds spécifiques. Il concerne les contribuables célibataires, divorcés ou séparés ayant au moins un enfant à charge et ne vivant pas en couple. Le premier enfant procure dans ce cas une part entière (et non une demi-part), sous réserve des conditions de droit.
Les personnes veuves avec enfant(s) à charge bénéficient d’un traitement spécifique : maintien temporaire des avantages du quotient conjugal ou application d’un plafond plus élevé selon les années suivant le décès du conjoint. Le plafond de 5 575 € illustre cet avantage renforcé. L’objectif consiste à éviter un choc fiscal immédiat au décès.
Un cas particulier concerne les personnes ayant élevé seules un enfant pendant au moins 5 ans. Cette situation ouvre droit à une demi-part supplémentaire, assortie d’un plafonnement ciblé à 1 069 €. Cette demi-part joue souvent un rôle clé dans la fiscalité des personnes seules dont les enfants ne sont plus à charge.
Invalidité, ancien combattant et demi-part complémentaire
Les contribuables titulaires de certaines cartes ou pensions (invalidité, carte mobilité inclusion, ancien combattant) bénéficient d’une demi-part supplémentaire. Là encore, l’avantage en impôt se trouve plafonné (3 575 € en 2026) pour limiter les écarts entre contribuables aux revenus différents.
Ce dispositif n’est pas lié à la présence d’enfants. Un contribuable célibataire sans enfant mais titulaire de la carte CMI invalidité dispose ainsi de 1,5 part, ce qui réduit son quotient familial et son impôt, sous réserve du plafond.
Enfants majeurs : rattachement ou déclaration séparée ?
Lorsque l’enfant devient majeur, deux stratégies se présentent :
- Rattachement au foyer fiscal : le foyer conserve les parts supplémentaires et donc un quotient plus faible. Les revenus de l’enfant (salaires étudiants dans certaines limites, etc.) se retrouvent alors intégrés au revenu global, sauf exonérations spécifiques.
- Déclaration séparée : l’enfant constitue son propre foyer, avec 1 part. Les parents perdent les parts liées à cet enfant, mais peuvent, dans certains cas, déduire une pension alimentaire (sous plafond). L’enfant peut bénéficier d’un impôt faible voire nul selon ses propres revenus.
Le choix se fait au cas par cas. Un enfant aux revenus modestes bénéficie souvent d’une déclaration personnelle avantageuse, surtout si les parents sont déjà plafonnés au niveau du quotient familial. À l’inverse, lorsqu’aucune pension déductible n’est versée et que l’enfant ne perçoit presque aucun revenu, le rattachement renforce les parts des parents sans réel inconvénient.
Impact réel du quotient familial sur vos impôts : effets et limites
Le quotient familial exerce un impact concret sur plusieurs aspects de votre fiscalité : niveau d’impôt brut, entrée dans les tranches, droit à certaines réductions et dispositifs d’optimisation, cohérence du prélèvement à la source.
À revenu identique, un impôt différent selon la composition du foyer
À revenu identique, deux foyers subissent une charge fiscale distincte selon leur quotient familial. Un couple sans enfant, un parent isolé avec deux enfants et un célibataire sans personne à charge n’occupent pas la même position dans le barème.
Les données fournies le montrent clairement : à revenu identique, les familles avec enfants paient moins d’impôt. L’avantage s’exerce toutefois dans une limite fixée par les plafonds. Un foyer très aisé avec de nombreuses parts ne voit pas son impôt chuter proportionnellement au nombre d’enfants.
Cette logique s’inscrit au cœur de la politique familiale fiscale française : reconnaissance d’une charge de famille réelle, mais encadrement strict des effets sur les tranches supérieures du barème.
Interaction avec les tranches d’imposition
Le quotient familial conditionne l’entrée dans chaque tranche du barème. En réduisant le revenu par part, il maintient une fraction plus importante du revenu dans les tranches basses. L’impôt marginal baisse, et la progressivité du barème se trouve atténuée pour les familles.
La page dédiée aux tranches d’imposition détaille ce mécanisme. Dans la pratique, comprendre votre taux marginal et votre quotient aide à mesurer l’impact d’une hausse de revenu, d’une prime ou d’un changement de situation familiale.
« Le quotient familial agit comme un amortisseur fiscal : plus le nombre de parts augmente, plus la montée en tranche supérieure se produit lentement, dans la limite des plafonds fixés par la loi. »
Quotient familial et stratégies d’optimisation
Une bonne maîtrise du quotient familial guide plusieurs choix d’optimisation de l’impôt sur le revenu :
- arbitrage entre garde exclusive et garde alternée lors d’une séparation ;
- choix du rattachement ou non des enfants majeurs selon leurs revenus ;
- prise en compte du statut de parent isolé et formalisation de la situation (convention de séparation, jugement) ;
- anticipation de l’impact d’un troisième enfant sur les parts et sur les tranches ;
- intégration des effets des demi-parts invalidité ou ancien combattant.
Ces décisions ne se résument pas à un simple nombre de parts. Le plafonnement de l’avantage joue souvent un rôle décisif. Au-delà d’un certain seuil de revenu, une part supplémentaire améliore moins l’impôt que prévu si le foyer se trouve déjà au plafond.
Prélèvement à la source et mise à jour du quotient
Le prélèvement à la source repose sur un taux calculé à partir de votre dernière déclaration, donc de votre quotient familial passé. En cas de changement de situation (mariage, PACS, naissance, séparation, décès, handicap reconnu), le nombre de parts évolue et le taux devrait suivre.
Une mise à jour tardive entraîne un décalage entre la situation réelle et le taux de prélèvement. Le contribuable risque alors une régularisation importante à la baisse ou à la hausse lors de l’avis d’imposition. Déclarer rapidement les changements de situation via l’espace en ligne sécurise la trésorerie mensuelle.
Récapitulatif des mécanismes clés du quotient familial
Pour structurer les principaux enseignements, le tableau ci-dessous synthétise les éléments fondamentaux du quotient familial, de son calcul à son impact.
| Élément | Règle principale | Conséquence fiscale |
|---|---|---|
| Nombre de parts de base | 1 part pour un célibataire / 2 parts pour un couple marié ou pacsé | Structure le calcul du quotient et du barème applicable |
| Majoration par enfant | + 0,5 part pour les 1er et 2e enfants, + 1 part à partir du 3e | Réduit le revenu par part et abaisse l’impôt brut |
| Garde alternée | Parts divisées par deux pour chaque parent (0,25 puis 0,5) | Quotient plus élevé et avantage fiscal réduit par rapport à la garde exclusive |
| Enfant handicapé | + 0,5 part supplémentaire par enfant handicapé à charge | Reconnaissance d’une charge accrue, dans la limite d’un plafond |
| Invalides / anciens combattants | Demi-part complémentaire | Réduction d’impôt plafonnée à 3 575 € en 2026 |
| Parent isolé | Avantage renforcé sur les premières demi-parts | Plafond spécifique de 4 149 € ou 4 224 € selon le cas |
| Plafonnement général | 1 759 € d’avantage maximal par demi-part supplémentaire | Limite les réductions pour les foyers à hauts revenus |
| Résidence alternée | Plafonds divisés par deux | Chaque parent supporte une partie limitée de l’avantage |
Comprendre ce schéma complet permet de lire plus facilement son avis d’imposition, d’anticiper l’impact d’un changement de situation familiale et d’ajuster ses décisions en matière de gestion de l’impôt avec plus de précision.









