

Chaque mois, plus de la moitié du budget part automatiquement dans des charges fixes : logement, énergie, assurances, abonnements, téléphonie, transports. Une fois les prélèvements passés, la marge de manœuvre semble réduite, voire inexistante. Pourtant, ces dépenses récurrentes cachent des gisements d’économies concrets, accessibles sans bouleverser le quotidien.
Avec une méthode structurée, quelques arbitrages réfléchis et un peu de préparation, un ménage parvient à réduire ses dépenses fixes de 150 à 300 € par mois, de façon durable. La clé repose sur une approche globale, une bonne lecture de son budget et l’utilisation maline des dispositifs existants. Les étapes pour y parvenir restent précises…
| Catégorie de dépense | Action rapide à mettre en place | Économie potentielle mensuelle | Impact durable |
|---|---|---|---|
| Abonnements inutilisés | Faire un audit et résilier en 10 minutes | 10 à 60 € | Fort si réévalué chaque trimestre |
| Assurances | Comparer et renégocier automatiquement | 5 à 30 € | Très durable (renouvellement annuel) |
| Énergie | Changer d’offre ou passer à un fournisseur moins cher | 15 à 40 € | Durable si consommation suivie |
| Téléphonie & Internet | Opter pour une offre low‑cost équivalente | 5 à 20 € | Durable avec réévaluation annuelle |
| Alimentation | Planifier les repas pour réduire les achats impulsifs | 20 à 80 € | Très durable |
Simulateur de Reduction des Depenses Fixes
Saisissez vos depenses actuelles, ajustez les curseurs et decouvrez combien vous pouvez economiser
Sommaire
Comprendre ses dépenses fixes pour mieux les réduire
Réduire ses dépenses fixes commence par une vision claire et chiffrée de son budget mensuel. Sans cette cartographie, le risque est de viser au hasard, de se concentrer sur de petites économies et de laisser passer des leviers plus rentables.
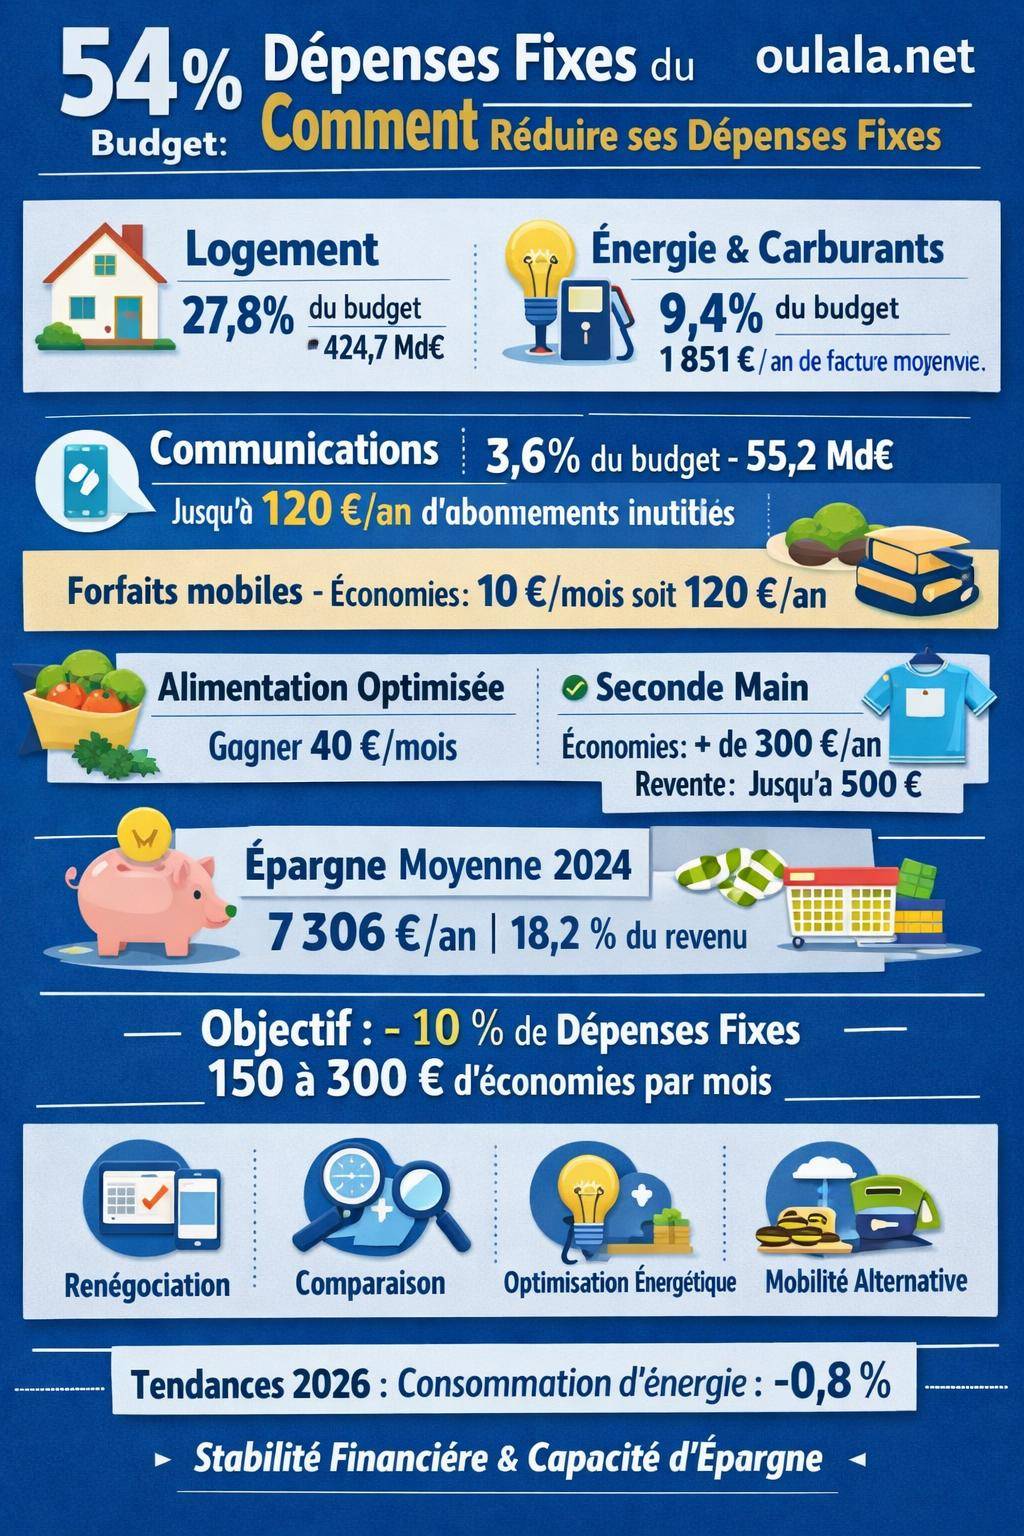
En moyenne, les charges fixes représentent environ 54 % du budget des ménages. On y retrouve le logement, l’énergie, les assurances, les abonnements, la téléphonie ou encore une partie des dépenses de mobilité. Ce sont des paiements réguliers, souvent prélevés automatiquement, qui se renouvellent sans action particulière de votre part.
Quelles sont les dépenses fixes à analyser en priorité ?
Pour structurer la démarche, regroupez vos charges fixes en grandes catégories. Cette segmentation facilite les arbitrages et les comparaisons.
- Logement : loyer ou mensualité de crédit, charges de copropriété, taxe foncière, entretien courant.
- Énergie et eau : électricité, gaz, fioul, eau, chauffage collectif, éventuelle maintenance chaudière.
- Communications : box internet, téléphonie mobile, services de communication (cloud, stockage, etc.).
- Assurances : habitation, auto, santé, prévoyance, protection juridique, assurance scolaire.
- Abonnements et services : streaming vidéo et audio, logiciels, salles de sport, plateformes diverses.
- Mobilité : carburant régulier, abonnement transport, leasing ou crédit auto, parking, péages fréquents.
- Crédits à la consommation : mensualités de prêts personnels, crédits renouvelables, cartes de magasins.
En rassemblant ces éléments, vous identifiez rapidement les blocs de dépenses les plus lourds. Le logement représente par exemple près de 27,8 % de la consommation finale des ménages, soit plus de 424,7 milliards d’euros au niveau national. L’énergie du logement pèse encore 3,8 % de la consommation, pour 57,8 milliards d’euros.
Construire sa cartographie budgétaire
Une méthode simple consiste à extraire vos relevés bancaires des trois derniers mois. Classez chaque ligne dans l’une des catégories de dépenses fixes. Calculez ensuite la moyenne mensuelle par catégorie. Cette photographie précise sert de base à toutes les optimisations.
Pour aller plus loin, un tableur ou une application de gestion de budget rend l’analyse plus fluide. Ce suivi s’articule très bien avec les méthodes présentées dans les guides suivants : bien gérer son budget, comment faire un budget mensuel ou encore la méthode des enveloppes budgétaires.
« Trois heures passées à optimiser ses charges fixes dans l’année restent en moyenne 14 fois plus rentables que des efforts répétés sur les dépenses variables du quotidien. »
Logement et énergie : le plus gros poste, le plus fort potentiel d’économies
Le logement puis l’énergie représentent des postes structurants. L’énergie liée à l’habitat et aux carburants regroupe près de 9,4 % du budget des ménages en 2023. La facture énergétique de logement atteint en moyenne 1 851 € par ménage et par an en 2023. Ce volume laisse une marge de manœuvre concrète, surtout lorsque l’on intègre l’isolation, le chauffage, les équipements et les aides publiques.
Comparer et optimiser ses contrats d’énergie
La première action consiste à comparer les offres des fournisseurs d’énergie. Les écarts de prix entre formules restent significatifs, en particulier sur l’électricité et le gaz. En étudiant le prix du kWh, l’abonnement et les options (heures creuses, puissance souscrite), vous alignez votre contrat sur votre profil réel de consommation.
Une optimisation bien menée réduit la facture jusqu’à environ 20 %, sans modifier le confort. Baisser la puissance souscrite inadaptée, quitter un tarif obsolète ou renégocier une formule trop chère produit des gains dès le mois suivant.
| Levier d’action | Effort requis | Gain potentiel annuel estimé |
|---|---|---|
| Comparaison fournisseurs d’énergie | 1 h de recherche et de changement de contrat | Jusqu’à 10 à 20 % sur la facture énergie |
| Adaptation de la puissance souscrite | Vérification de la puissance réellement nécessaire | Économie sur l’abonnement mensuel |
| Optimisation heures pleines / heures creuses | Programmation des appareils énergivores | Baisse du coût moyen du kWh consommé |
Réduire durablement la consommation énergétique du logement
Au-delà du contrat, le véritable levier durable réside dans la réduction des besoins énergétiques : chauffage, eau chaude, éclairage, électroménager. Les solutions combinent gestes quotidiens, petits investissements et rénovations plus lourdes.
- Chauffage : régulation par thermostat programmable, abaissement ciblé de la température, entretien régulier des équipements.
- Isolation : combles, murs, fenêtres, ponts thermiques. Une meilleure enveloppe thermique réduit les déperditions et stabilise le confort.
- Éclairage : remplacement systématique des ampoules classiques par des LED performantes, usage de détecteurs de présence dans les zones de passage.
- Équipements : appareils électroménagers sobres, conseils d’écoconduite pour les usages (lave-linge plein, cycles à basse température, mode éco).
Les dépenses énergétiques chutent progressivement, tout en lissant la consommation sur l’année. À l’échelle nationale, la consommation d’énergie des ménages a reculé de 0,8 % en janvier 2026 après une hausse de 0,3 %, ce qui reflète déjà des ajustements d’usage et de comportement.
Rénovation énergétique et aides financières 2026
Pour des travaux plus lourds, l’enjeu consiste à transformer une dépense ponctuelle en économie récurrente sur les charges fixes. Chaudière à condensation, poêle à granulés, isolation des combles ou changement des menuiseries réduisent durablement la facture d’énergie.
Les dispositifs d’aide comme le crédit d’impôt pour la transition énergétique (CITE) ou les aides à la rénovation énergétique prévues en 2026 allègent l’investissement de départ. L’ensemble se combine avec des prêts bonifiés, des primes locales ou des aides de l’ANAH.
Texte de principe : les mesures de rénovation énergétique 2026 visent à encourager les ménages à diminuer leurs consommations et à moderniser leurs équipements, en s’appuyant sur des aides ciblées et un accompagnement renforcé.
Assurances et abonnements : traquer les doublons et les contrats obsolètes
Les assurances et les abonnements se renouvellent de manière quasi automatique. Sans revue régulière, les contrats restent en place alors qu’ils ne correspondent plus aux besoins réels. Une révision annuelle permet de réduire la charge globale tout en conservant des garanties pertinentes.
Assurances : renégocier, comparer, adapter les garanties
Les contrats d’assurance habitation, auto, santé ou prévoyance contiennent fréquemment des options inutiles ou redondantes. En analysant poste par poste, les économies atteignent plusieurs centaines d’euros par an sans dégradation de la protection.
- Comparer les offres sur des comparateurs spécialisés et auprès de différents courtiers.
- Adapter les franchises en fonction de votre capacité à absorber un reste à charge en cas de sinistre.
- Supprimer les doublons : assistance, téléphonie, moyens de paiement souvent déjà couverts par ailleurs.
- Actualiser la valeur des biens assurés pour éviter une sur-assurance coûteuse.
Une fois les besoins bien définis, la renégociation avec son assureur devient plus simple. En mettant en avant des années sans sinistre ou un regroupement de contrats, la réduction de prime s’obtient plus facilement.
Abonnements numériques, streaming et services récurrents
Les services numériques se sont multipliés : plateformes de streaming, stockage en ligne, logiciels, salles de sport, box diverses. Une part non négligeable de ces abonnements reste peu ou pas utilisée. L’analyse détaillée fait souvent ressortir environ 120 € d’abonnements peu utilisés par an, voire davantage dans certains foyers.
- Lister tous les abonnements prélevés sur le compte et sur les stores numériques.
- Évaluer la fréquence réelle d’usage sur les 3 derniers mois.
- Résilier les formules redondantes ou marginales.
- Mutualiser certains comptes familiaux ou partager un abonnement légalement quand c’est prévu.
Réduire le nombre de services de streaming ou changer de formule (annuelle, famille, offre promotionnelle) fait baisser la facture sans priver totalement de contenus.
Avis client : « En listant tous mes abonnements, j’ai identifié six services que je n’utilisais quasiment plus. Après résiliation, j’ai libéré 38 € par mois, soit plus de 450 € par an, sans ressentir de manque. »
Communications et téléphonie : réduire les forfaits, préserver l’usage
Les dépenses de communications (internet, mobile, services associés) atteignent 55,2 milliards d’euros, soit 3,6 % de la consommation des ménages. Pourtant, de nombreux utilisateurs paient des forfaits largement supérieurs à leur usage réel.
Forfaits mobiles : viser le juste besoin
Les offres de téléphonie mobile sans engagement se sont diversifiées. Un changement de forfait bien ciblé génère typiquement une économie de 10 € par mois, soit 120 € par an, parfois davantage en sortant d’un contrat ancien ou très complet.
- Analyser la consommation réelle : data, appels, SMS sur votre espace client.
- Basculer vers un forfait sans engagement plus adapté.
- Négocier avec l’opérateur actuel en citant les offres concurrentes.
- Favoriser l’usage du Wi-Fi à domicile et au travail pour limiter les besoins de data mobile.
Cette rationalisation ne réduit pas le confort numérique. Elle aligne simplement le coût du service sur le volume réellement consommé.
Internet fixe et box
La box internet fait partie des charges souvent négligées. Les promotions d’entrée disparaissent, les tarifs évoluent, de nouvelles offres apparaissent. Une revue bisannuelle suffit pour éviter une dérive silencieuse.
Comparer les débits, les services inclus, la présence ou non de la télévision, les frais annexes (mise en service, résiliation) permet de choisir un abonnement équilibré. Dans certains cas, la séparation des services (internet d’un côté, plateformes OTT de l’autre) limite le coût global par rapport à des packs tout-en-un.
Mobilité, carburant et transports : arbitrer sans renoncer à se déplacer
Les dépenses liées à la mobilité (carburant, entretien, abonnements transport, parking) pèsent lourd dans le budget, même si elles mélangent charges fixes et variables. Une partie peut cependant être traitée comme une dépense fixe à optimiser : abonnement de transport, leasing, crédit auto, stationnement résidentiel.
Covoiturage et transports en commun
Le recours au covoiturage pour certains trajets réguliers (travail, études) réduit mécaniquement la facture de carburant et d’entretien. L’usage de plateformes dédiées permet de partager les coûts tout en maintenant la flexibilité.
Parallèlement, un abonnement de transport en commun adapté (mensuel, annuel, multimodal) remplace parfois avantageusement l’usage systématique de la voiture. Dans les zones desservies, combiner bus, tram, métro et vélo réduit le kilométrage automobile et donc le budget carburant.
Vélo, vélos électriques et aides
Les vélos et vélos électriques constituent une alternative crédible pour de nombreux trajets quotidiens. L’achat d’un vélo à assistance électrique bénéficie souvent de aides publiques : subventions locales, primes nationales, participation de l’employeur dans certains cas.
En remplaçant plusieurs trajets auto hebdomadaires par le vélo, la facture carburant se contracte progressivement. À l’échelle d’une année, les économies cumulées compensent rapidement une partie de l’investissement initial.
Écoconduite et entretien raisonné
Une conduite souple et anticipative réduit la consommation de carburant et l’usure mécanique. L’écoconduite repose sur des principes simples : accélérations progressives, vitesse stabilisée, pression des pneus contrôlée, allègement du véhicule.
Combinée à un entretien régulier et ciblé (vidanges, filtres, pneumatiques), elle évite les réparations lourdes et stabilise les dépenses auto sur la durée. Même si ces dépenses ne disparaissent pas, elles restent plus prévisibles et moins élevées.
Alimentation, gaspillage et seconde main : réduire sans se priver
L’alimentation se situe à la frontière entre dépenses fixes et variables. Une partie du budget reste incompressible, mais l’organisation permet de réduire les montants réguliers sans dégrader la qualité des repas.
Planification des repas et achat malin
La planification des repas sur la semaine limite les achats impulsifs et les doublons. Une liste de courses structurée par rayon réduit les allers-retours et les ajouts superflus. Les économies atteignent souvent 40 € par mois sur l’alimentation, voire davantage pour les foyers nombreux.
- Préparer un menu hebdomadaire, intégrer les restes et les produits déjà présents.
- Comparer systématiquement les prix au kilo ou au litre.
- Privégier les produits bruts à cuisiner plutôt que les plats préparés.
- Utiliser les offres de fin de journée, les paniers anti-gaspillage (type Too Good To Go).
La cuisine maison, combinée à des techniques de meal-prep, évite les repas improvisés coûteux (livraisons, restauration rapide). Le temps consacré en bloc en début de semaine est amorti par le gain financier et l’anticipation.
Réduire le gaspillage alimentaire
Une part du budget s’évapore dans les aliments jetés. En adaptant les quantités, en maîtrisant les dates de péremption et en réutilisant les restes, la poubelle cesse de représenter une ligne de dépense invisible.
Le suivi du stock (congélateur, placards, réfrigérateur) avec un simple inventaire permet de consommer en priorité les produits proches de la date limite. Les applications d’alerte ou un tableau manuscrit sur la porte du frigo suffisent pour limiter les pertes.
Seconde main et équipements du foyer
La seconde main ne se limite pas aux vêtements. Meubles, électroménager, matériel de sport ou informatique se trouvent à des prix nettement inférieurs au neuf. En s’équipant de cette manière pour les besoins courants, les économies dépassent régulièrement 300 € par an.
En parallèle, la revente des objets inutilisés génère des revenus d’appoint. Ce désencombrement allège le logement et finance d’autres projets.
Avis client : « En référençant tout ce que je n’utilisais plus dans mon appartement, j’ai vendu plus de 500 € d’objets en quelques mois. Cela m’a permis de compenser une partie de ma facture énergétique annuelle. »
Organisation budgétaire : structurer, automatiser, stabiliser
Pour réduire les dépenses fixes rapidement et durablement, la méthode de gestion du budget joue un rôle central. La logique ne repose pas uniquement sur la suppression de lignes de dépenses, mais sur une organisation claire qui facilite les décisions et les arbitrages.
Règle 50/30/20 et enveloppes budgétaires
La règle 50/30/20 structure simplement le budget mensuel :
- 50 % pour les dépenses essentielles (logement, énergie, alimentation de base, transport nécessaire).
- 30 % pour les envies et dépenses de confort.
- 20 % pour l’épargne et les remboursements de dettes.
Lorsque les charges fixes dépassent largement la part des 50 %, l’objectif devient de les ramener progressivement vers ce niveau. Les méthodes présentées dans gérer son argent efficacement et méthode des enveloppes budgétaires aident à répartir concrètement les montants par poste.
Les enveloppes (physiques ou numériques) donnent une limite claire à chaque catégorie. Une fois l’enveloppe épuisée, la dépense s’arrête pour le mois. Cette contrainte simple prévient les débordements.
Utiliser les outils numériques pour suivre et optimiser
Les applications de gestion de budget catégorisent automatiquement les dépenses, suivent l’évolution mois après mois et signalent les dérives. Reliées à votre compte bancaire, elles offrent une vision en temps réel des charges fixes et facilitent l’identification des leviers d’optimisation.
Un simple tableau Excel ou Google Sheets reste également très efficace. L’essentiel consiste à mettre à jour régulièrement les montants, à comparer les mois et à se fixer des objectifs chiffrés (par exemple, -10 % sur les charges fixes en 6 mois).
Épargne, taux d’épargne et réduction des charges : un cercle vertueux
Réduire ses dépenses fixes ne se limite pas à l’équilibre mensuel. L’enjeu consiste aussi à dégager une épargne durable pour renforcer la sécurité financière et préparer les projets à moyen et long terme.
Mettre en place une épargne automatique
En 2024, le taux d’épargne des ménages atteint 18,2 %, soit une épargne moyenne de 7 306 € par an. Pour participer à cette dynamique, une stratégie efficace consiste à automatiser un virement mensuel dès le début du mois, par exemple 300 € réservés à un fonds d’urgence ou à des projets définis.
La réduction des charges fixes vient alimenter ce virement. Les 150 à 300 € économisés chaque mois se transforment en épargne plutôt qu’en consommation invisible. Les mois suivants, cette épargne finance des investissements qui, à leur tour, réduisent encore les dépenses (équipements économes, rénovation, remboursement anticipé de crédits).
Constituer un fonds d’urgence et réduire les crédits coûteux
Un fonds d’urgence de 3 à 6 mois de dépenses courantes protège en cas d’imprévu : perte de revenu, panne majeure, travaux urgents. Une fois ce matelas constitué, l’étape suivante vise les crédits à la consommation et les dettes à taux élevés.
En remboursant en priorité ces crédits, vous réduisez les mensualités fixes et les intérêts versés. Le budget mensuel respire davantage et offre une marge de manœuvre supplémentaire pour d’autres optimisations.
« Chaque euro d’intérêt économisé sur un crédit à la consommation est un euro qui revient dans votre budget et consolide votre autonomie financière. »
Crédits, aides et dispositifs publics : utiliser les leviers existants
Les dispositifs publics et les prestations sociales jouent un rôle réel dans la réduction des charges fixes. L’enjeu consiste à identifier les aides accessibles et à les intégrer dans la stratégie globale.
Aides à la rénovation, énergie et logement
Les aides à la rénovation énergétique (CITE, primes, subventions locales) soutiennent les travaux qui réduisent les factures d’énergie. En 2026, ces dispositifs sont renforcés pour accompagner les ménages vers des logements plus performants et moins énergivores.
En parallèle, des aides liées au logement (aides au paiement du loyer, participation à certaines charges, accompagnement à la rénovation) allègent directement les charges mensuelles. Un rendez-vous auprès d’un conseiller en énergie ou d’un espace d’information local éclaire les possibilités concrètes.
Prestations sociales, prime d’activité et compléments de revenus
Les prestations de la CAF, la prime d’activité (revalorisée d’environ 50 € en 2026) et d’autres aides ciblées complètent parfois les revenus. Même modestes individuellement, ces montants réguliers influent sur la capacité à payer les charges et à constituer une épargne.
Un diagnostic social auprès des services dédiés ou de structures associatives vérifie l’éligibilité à ces dispositifs. De nombreux ménages ne sollicitent pas les aides auxquelles ils ont droit, alors que celles-ci fluidifient le budget mensuel.
Tendances récentes de consommation : un contexte favorable aux ajustements
Les données récentes illustrent une évolution des comportements. En janvier 2026, la consommation des ménages progresse de 0,5 % sur un mois, tandis que la consommation d’énergie recule de 0,8 %. Parallèlement, les prix à la consommation diminuent de 0,3 % sur un mois et augmentent seulement de 0,3 % sur un an.
Cette dynamique traduit un arbitrage plus fin : baisse des achats non essentiels, attention accrue aux dépenses récurrentes, montée de l’épargne. Dans ce contexte, la réduction des dépenses fixes s’inscrit dans un mouvement de fond. La stratégie ne repose plus sur des sacrifices brutaux, mais sur une optimisation méthodique du budget.
En travaillant simultanément sur le logement, l’énergie, les assurances, les abonnements, la mobilité et l’organisation budgétaire, chaque ménage dispose de leviers concrets pour alléger durablement ses charges fixes. Les gains obtenus mois après mois renforcent la stabilité financière, ouvrent la voie à une épargne structurée et libèrent progressivement de la marge pour de nouveaux projets de vie.









