

L’assurance vie occupe une place centrale dans le patrimoine financier des Français, que ce soit pour préparer la retraite, transmettre un capital dans de bonnes conditions fiscales ou valoriser une épargne à moyen et long terme. Les règles fiscales, les types de contrats et les supports d’investissement ont toutefois beaucoup évolué ces dernières années, au point de rendre les choix plus techniques qu’ils n’y paraissent.
En 2026, entre fonds en euros mieux rémunérés, unités de compte plus variées, contrats luxembourgeois patrimoniaux et fiscalité spécifique selon l’âge du contrat et le montant versé, chaque décision pèse sur la performance réelle et sur la transmission. Certaines options se révèlent très efficaces, d’autres nettement moins, selon votre profil de risque et votre horizon de placement.
| Élément clé | Ce qu’il faut vérifier | Pourquoi c’est important en 2026 |
|---|---|---|
| Frais | Frais d’entrée, de gestion, arbitrage, sortie | Les frais varient fortement entre assureurs et impactent directement la performance. |
| Types de supports | Fonds euros nouvelle génération, ETF, SCPI, actions, obligations | 2026 voit une montée des supports dynamiques et diversifiés pour contrer l’inflation. |
| Performance du fonds euros | Rendement net, participation aux bénéfices | Les fonds euros se réinventent : meilleur rendement mais plus de contraintes. |
| Souplesse du contrat | Versements libres, arbitrages, options automatiques | Indispensable pour adapter votre stratégie sans coûts supplémentaires. |
| Garanties & fiscalité | Fiscalité après 8 ans, gestion des bénéficiaires, transmission | L’avantage fiscal reste le principal atout long terme de l’assurance vie. |
Simulateur d Assurance Vie
Sommaire
Assurance vie en 2026 : définition, cadre et usages concrets
L’assurance vie est un contrat d’épargne à long terme conclu avec un assureur, via une banque, un courtier ou un conseiller en gestion de patrimoine. Vous versez des primes sur le contrat, l’assureur les investit sur différents supports (fonds en euros, unités de compte, supports immobiliers, private equity, etc.). À tout moment, vous pouvez effectuer des retraits, appelés rachats partiels ou un rachat total.
Contrairement à ce que laisse penser son nom, l’assurance vie ne se limite pas à un produit de prévoyance. Elle sert surtout de véhicule d’investissement souple, avec une fiscalité spécifique sur les gains et un cadre très utilisé pour la transmission du patrimoine en cas de décès. Elle joue donc un double rôle : épargne de long terme et outil de succession.
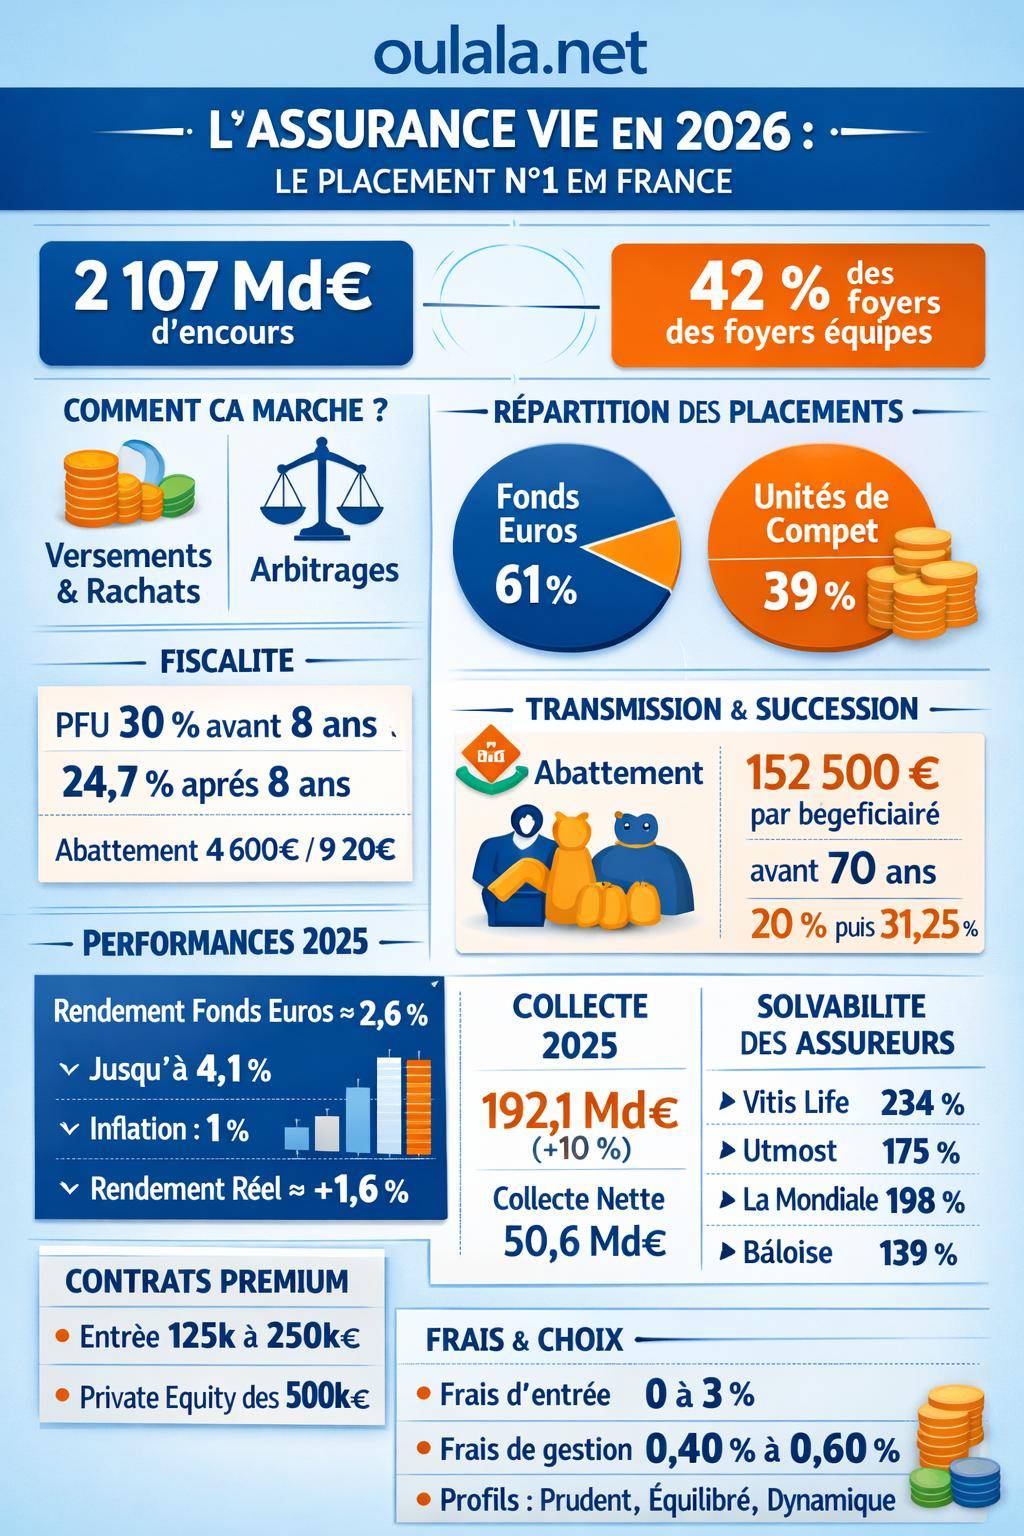
En 2025, les encours de l’assurance vie en France atteignent environ 2 107 milliards d’euros, soit près de 30 % de l’épargne financière des ménages. Environ 42 % des foyers détiennent au moins un contrat. Ces chiffres montrent que l’assurance vie constitue un pilier structurant de la stratégie patrimoniale des ménages.
Comment fonctionne concrètement une assurance vie ?
Le fonctionnement d’une assurance vie repose sur quelques mécanismes clés : versements, choix des supports, valorisation du contrat, rachat, et enfin transmission en cas de décès. Comprendre cette mécanique permet de choisir un contrat adapté et de l’utiliser dans de bonnes conditions.
Les versements : libres, programmés et souples dans le temps
À l’ouverture, vous signez un bulletin de souscription et versez un montant initial. Ensuite, vous avez généralement la possibilité de réaliser :
- Des versements libres : vous alimentez le contrat quand vous le jugez opportun.
- Des versements programmés : vous mettez en place un prélèvement automatique mensuel, trimestriel ou annuel.
- Des versements exceptionnels : à la suite d’une rentrée d’argent (prime, héritage, vente d’un bien).
Des contrats patrimoniaux haut de gamme, notamment en assurance vie luxembourgeoise, exigent un montant minimal d’entrée. Certains acteurs comme Vitis Life, Utmost, La Mondiale ou La Bâloise imposent par exemple un ticket d’accès respectif de 125 000 €, 250 000 € ou plus, avec des logiques de gestion dédiées aux patrimoines déjà constitués.
La valorisation du contrat : fonds en euros et unités de compte
Chaque versement est réparti entre différents supports :
- Fonds en euros : capital garanti par l’assureur (hors frais de gestion et fiscalité). Les intérêts sont définitivement acquis chaque année (effet cliquet).
- Unités de compte (UC) : supports non garantis (OPCVM, ETF, SCPI, SCI, OPCI, fonds actions, obligations, fonds diversifiés, private equity, actifs alternatifs…). La valeur fluctue à la hausse comme à la baisse.
La part respective de chaque support dépend de votre profil de risque :
- Profil prudent : contrat orienté fonds en euros et unités de compte sécurisées.
- Profil équilibré : environ 30 à 40 % en fonds en euros et 60 à 70 % en UC.
- Profil dynamique : forte majorité d’unités de compte, avec un horizon d’investissement d’au moins 10 ans.
Rachats partiels, arbitrages et options de gestion
Vous accédez à votre épargne par des rachats partiels ponctuels ou programmés. Chaque retrait comprend une part de capital et une part d’intérêts. Seuls les intérêts sont soumis à l’impôt (hors cas d’exonération). La valeur restante du contrat continue à être investie.
Vous pouvez aussi procéder à des arbitrages : transferts internes d’un support à un autre (par exemple, réduction de la part d’actions au profit du fonds en euros). Certains contrats prévoient des options de gestion automatique :
- Sécurisation des gains : transfert automatique vers le fonds en euros au-delà d’un certain niveau de performance.
- Limitation des pertes : réallocation défensive si la baisse dépasse un seuil.
- Rééquilibrage périodique : retour vers une allocation cible à fréquence régulière.
Transmission du capital en cas de décès
Au décès de l’assuré, l’assureur verse aux bénéficiaires désignés dans la clause les capitaux présents sur le contrat, majorés des gains éventuels, après prélèvements sociaux et, si nécessaire, prélèvements spécifiques sur la part taxable.
La clause bénéficiaire structure la transmission. Elle se rédige avec précision, par exemple : « mon conjoint non séparé de corps, à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales entre eux, à défaut mes héritiers ». Une rédaction claire limite les conflits de succession.
« L’assurance vie permet de transmettre jusqu’à 152 500 € par bénéficiaire, hors droits de succession, pour les primes versées avant 70 ans. Au-delà, une taxation spécifique à 20 % puis 31,25 % s’applique sur la fraction taxable du capital transmis. »
Les différents types de contrats d’assurance vie en 2026
Le marché de l’assurance vie s’est structuré autour de plusieurs grandes catégories de contrats. Chaque type répond à des objectifs différents : sécurité, diversification, optimisation patrimoniale ou internationale.
Contrat monosupport en euros
Le contrat monosupport investit uniquement en fonds en euros. Le capital est garanti. Les intérêts sont crédités chaque année et viennent s’ajouter définitivement à votre épargne. Ces contrats subsistent mais la tendance du marché favorise désormais les contrats multi-supports, plus flexibles.
En 2025, le rendement moyen des fonds en euros avoisine 2,6 %, alors que l’inflation se situe autour de 1 %. La performance réelle nette d’inflation ressort ainsi à environ 1,6 %, avant fiscalité. Certains contrats affichent des rendements supérieurs : Corum Life autour de 4,1 %, Ampli Assurance Vie autour de 3,75 %, d’autres fonds euros dynamiques tournent autour de 3,5 %.
Contrat multi-supports : le standard du marché
Le contrat multi-supports permet de combiner :
- un ou plusieurs fonds en euros pour la sécurité et la liquidité,
- des unités de compte pour aller chercher davantage de rendement sur le long terme.
En 2025, les unités de compte représentent environ 39 % de la collecte brute, avec une croissance de 13 % par rapport à l’année précédente. Le mouvement de diversification se poursuit donc, sous l’effet de taux plus bas sur les supports garantis et de la recherche de performance à long terme.
Un contrat multi-supports offre également un accès à des solutions immobilières (SCPI, SCI, OPCI), à des fonds thématiques ou indiciels (ETF) et parfois à des actifs non cotés (private equity, dette privée, infrastructures) sous réserve de montants minimums d’investissement.
Contrats haut de gamme et assurance vie luxembourgeoise
Pour les patrimoines conséquents, l’assurance vie luxembourgeoise ou les contrats patrimoniaux français sur mesure offrent un cadre spécifique. Ils prévoient :
- Une architecture ouverte : large choix de gestionnaires d’actifs et de stratégies.
- Des rôles clairement définis entre assureur, banque dépositaire et gestionnaire financier.
- Une possibilité de Fonds d’assurance spécialisé (FAS) ou de fonds dédiés au-delà de certains seuils (souvent dès 125 000 € en FAS).
Les seuils mentionnés pour 2026 structurent l’accès aux actifs plus sophistiqués :
- Private equity : accès généralement à partir de 500 000 € de patrimoine financier sous gestion.
- Actifs alternatifs (infrastructures, dette privée, fonds de fonds alternatifs) : souvent réservés au-delà de 1 000 000 €.
- Contrat luxembourgeois optimal : pertinence accrue à partir d’environ 500 000 € d’encours dédiés à ce type de structure.
Fonds en euros en 2026 : niveau de rendement et enjeux
Les fonds en euros restent la pierre angulaire de nombreux contrats. Leur rôle évolue toutefois avec la remontée des taux et le retour d’une inflation modérée.
Rendement des fonds en euros : où en est-on ?
Pour 2025, les estimations de rendement moyen des fonds en euros tournent autour de 2,5 à 2,65 %. Certains fonds se démarquent nettement, notamment grâce à des poches d’actifs plus diversifiées (immobilier, obligations d’entreprise, actifs alternatifs).
| Fonds en euros / Contrat | Rendement 2025 estimé | Type de positionnement |
|---|---|---|
| Corum Life | ≈ 4,10 % | Fonds euro à orientation plus dynamique |
| Ampli Assurance Vie | ≈ 3,75 % | Fonds euro soutenu par la diversification |
| Placement-direct Euro Plus | ≈ 3,60 % | Contrat internet, frais contenus |
| Carac (différents fonds) | ≈ 3,55 % | Mutuelle d’épargne d’inspiration paritaire |
| Garance Épargne | ≈ 3,50 % | Positionnement épargne longue |
| MIF Multisupports | ≈ 3,45 % | Mutuelle indépendante |
| Moyenne du marché | ≈ 2,6 % | Contrats traditionnels grand public |
Avec une inflation proche de 1 %, un rendement moyen de 2,6 % donne environ 1,6 % de rendement réel avant fiscalité, ce qui dépasse la rémunération de nombreux livrets réglementés, tout en conservant une garantie en capital.
Pour comparer avec d’autres solutions sécurisées, un tour d’horizon des livrets et comptes à terme en 2026 peut se faire à partir d’un guide spécifique, par exemple : meilleur placement sans risque ou livret A plafond et taux.
Limites des fonds en euros : pourquoi diversifier ?
Les fonds en euros supportent des contraintes prudentielles fortes et restent investis en grande partie en obligations. La hausse rapide des taux fait apparaître lentement des rendements plus élevés, mais la remontée reste progressive, car les assureurs portent encore des obligations anciennes, peu rémunératrices.
Pour améliorer le potentiel de performance globale du contrat, la diversification vers des unités de compte se révèle souvent pertinente, à condition de respecter votre tolérance au risque et la durée d’investissement envisagée. Une allocation trop prudente sur 15 ou 20 ans réduit parfois inutilement le rendement global du patrimoine.
Unités de compte : moteur de performance à long terme
Les unités de compte représentent la partie non garantie du contrat, mais elles offrent un champ d’investissement très large. Elles permettent d’exposer votre épargne à la croissance des marchés financiers et immobiliers.
Types d’unités de compte disponibles
Selon le contrat, l’univers d’investissement couvre :
- Fonds actions (France, Europe, États-Unis, monde, pays émergents, thématiques : climat, santé, technologie, etc.).
- Fonds obligataires (souverains, corporate, high yield, obligations indexées à l’inflation).
- Fonds diversifiés (allocation flexible, prudent, équilibré, dynamique).
- ETF (trackers), de plus en plus présents dans les contrats récents.
- Immobilier collectif : SCPI, SCI, OPCI, accessibles via l’assurance vie.
- Private equity et actifs alternatifs : via des fonds spécialisés, souvent avec des seuils d’entrée élevés et une liquidité plus limitée.
Plus l’architecture du contrat est ouverte, plus la palette de supports est large. Les contrats patrimoniaux permettent souvent d’accéder à des fonds institutionnels, moins chargés en frais ou plus spécialisés.
Risque, horizon de temps et profil d’investisseur
Une unité de compte n’offre aucune garantie de capital. Sa valeur dépend des marchés financiers ou immobiliers. Elle peut progresser sur le long terme mais connaître des phases de baisse parfois marquées. La gestion du risque repose sur plusieurs leviers :
- Diversification : répartition entre plusieurs classes d’actifs, régions, secteurs.
- Horizon d’investissement : plus l’horizon s’allonge, plus les fluctuations ponctuelles se lissent.
- Suivi régulier : arbitrages et rééquilibrages pour conserver une allocation cohérente avec vos objectifs.
« Les profils prudents associent fonds en euros et UC sécurisées. Les profils équilibrés combinent environ 30-40 % de fonds en euros et 60-70 % d’unités de compte. Les profils dynamiques privilégient les UC, avec un horizon d’au moins 10 ans. »
Fiscalité de l’assurance vie en 2026 : les règles à connaître
La fiscalité de l’assurance vie repose sur trois grandes dimensions : la durée de détention du contrat, la date et le montant des versements, et enfin la situation au moment du rachat ou du décès. En 2026, le cadre reste structuré autour du prélèvement forfaitaire unique (PFU) et de régimes spécifiques après 8 ans.
Fiscalité des rachats : PFU et régime après 8 ans
Les rachats d’assurance vie sont taxés uniquement sur la part d’intérêts comprise dans le retrait. Une fraction du rachat correspond au capital, non imposable. La fraction d’intérêts subit un impôt forfaitaire ou, sur option, l’impôt sur le revenu.
En pratique, pour les contrats ouverts après 2017 ou pour les nouveaux versements, on retient les repères suivants :
- Avant 8 ans : taux global PFU autour de 30 % (impôt + prélèvements sociaux).
- Après 8 ans : taux global PFU réduit à environ 24,7 % en cas de retrait, après prise en compte de l’abattement annuel.
Les prélèvements sociaux se décomposent ainsi : CSG 9,9 %, CRDS 0,5 %, prélèvement social 6,8 %, contributions additionnelles 0,3 %, soit un total de 17,2 %. Ils s’appliquent sur les gains, le plus souvent au fil de l’eau sur les fonds euros et lors des rachats sur les unités de compte.
Abattement annuel après 8 ans
Après 8 ans de détention, chaque année, une partie des intérêts retirés bénéficie d’un abattement spécifique :
- 4 600 € d’intérêts par an pour une personne seule.
- 9 200 € d’intérêts par an pour un couple soumis à imposition commune.
Seule la fraction au-delà de cet abattement est soumise au PFU ou à l’impôt sur le revenu. Cet avantage fiscal renforce l’intérêt d’ouvrir son assurance vie tôt, même avec de petits versements, afin de « lancer le compteur des 8 ans » et de bénéficier par la suite de retraits plus flexibles.
Ancien régime PFL et contrats antérieurs
Certains contrats ou certains flux de versements restent soumis à des régimes antérieurs, notamment le prélèvement forfaitaire libératoire (PFL), qui se structure ainsi :
- De 0 à 3 ans : PFL global pouvant atteindre environ 52,2 %.
- De 4 à 7 ans : PFL global autour de 32,2 %.
Ces taux reflètent l’ancien système combinant impôt forfaitaire et prélèvements sociaux. Ce régime concerne surtout les contrats ouverts avant l’introduction du PFU. Un audit de la fiscalité applicable à chaque contrat s’impose pour optimiser les arbitrages entre anciens et nouveaux supports.
Prélèvements sociaux : un impact à intégrer
Les prélèvements sociaux de 17,2 % réduisent le gain net sur la partie intérêts. Sur les fonds en euros, ils sont généralement prélevés chaque année sur les intérêts servis. Sur les unités de compte, ils interviennent au moment du rachat, sur la partie de gains effectivement retirée.
Pour comparer un contrat d’assurance vie avec d’autres produits de placement, l’analyse doit se faire en net de frais et de fiscalité. Un fonds en euros affichant 2,6 % brut ne représente pas la même performance nette qu’une unité de compte qui réalise 4 % si cette dernière subit une forte volatilité et une fiscalité différente.
Fiscalité en cas de décès : âge, seuils et abattements
Le régime successoral de l’assurance vie dépend de l’âge de l’assuré au moment du versement des primes et des montants transmis. Il reste un levier efficace pour organiser la transmission en complément de la dévolution successorale classique.
Versements avant 70 ans : abattement de 152 500 € par bénéficiaire
Pour les versements effectués avant les 70 ans de l’assuré :
- Chaque bénéficiaire profite d’un abattement de 152 500 € sur les capitaux reçus.
- Entre 152 501 € et 852 500 € par bénéficiaire, la fraction taxable est soumise à une taxe de 20 %.
- Au-delà de 852 500 € par bénéficiaire, la fraction excédentaire est taxée à 31,25 %.
Ces taux s’appliquent sur la part taxable d’assurance vie, distincte des droits de succession classiques. Ce mécanisme ouvre des marges de manœuvre pour transmettre un capital à des enfants, petits-enfants ou toute autre personne, en complément du droit commun.
Versements après 70 ans : règle différente
Pour les primes versées après 70 ans, le régime diffère :
- Les versements sont globalement réintégrés dans la succession, après un abattement de 30 500 € partagé entre tous les bénéficiaires (règle générale du CGI, même si elle n’est pas détaillée dans les données ci-dessus).
- Les produits générés par ces versements restent en principe exonérés de droits de succession.
Ce régime reste parfois pertinent pour organiser la répartition d’un capital entre plusieurs bénéficiaires, mais il offre moins de levier que les versements réalisés avant 70 ans.
« Pour structurer une transmission optimisée, le seuil d’âge de 70 ans et l’abattement de 152 500 € par bénéficiaire constituent deux repères déterminants dans le choix du calendrier de versement. »
Frais en assurance vie : un facteur décisif sur la performance
Les frais réduisent directement la performance nette de votre contrat. En 2026, les écarts entre contrats restent significatifs, notamment sur les contrats patrimoniaux et luxembourgeois.
Principales catégories de frais
On distingue plusieurs types de frais :
- Frais d’entrée ou de versement : prélevés sur chaque prime versée (souvent entre 0 % et 3 %, parfois plus sur les anciens contrats).
- Frais de gestion sur le fonds en euros : prélevés chaque année sur l’encours du fonds.
- Frais de gestion sur les unités de compte : prélevés chaque année sur l’encours UC, en plus des frais internes des fonds.
- Frais d’arbitrage : facturés sur certains contrats quand vous changez la répartition des supports.
Sur les contrats luxembourgeois ou haut de gamme, les frais de gestion sont souvent dégressifs en fonction de l’encours confié à l’assureur :
- Gestion Vitis Life : environ 0,55 % à partir de 500 k€, 0,40 % autour de 5 M€.
- Gestion Utmost : environ 0,60 % à partir de 500 k€, 0,35 % autour de 5 M€.
- La Mondiale : de l’ordre de 0,60 % vers 500 k€, 0,45 % vers 5 M€.
- Frais de versement au Luxembourg : souvent 0 % dans les montages patrimoniaux bien négociés.
Critères pour bien choisir son assurance vie en 2026
En 2026, l’offre s’élargit, les solutions en architecture ouverte se multiplient et la réglementation se renforce. Pour sélectionner un contrat pertinent, un ensemble de critères concrets doivent guider votre choix.
Solidité de l’assureur et cadre de protection
La solidité financière de l’assureur se mesure par le ratio de solvabilité et par les notations attribuées par les agences spécialisées :
- Vitis Life : ratio de solvabilité autour de 234 %.
- Utmost : solvabilité autour de 175 %, notation A+.
- La Mondiale : solvabilité autour de 198 %, notation A.
- La Bâloise : solvabilité autour de 139 %, notation A+.
Ces indicateurs reflètent la capacité de l’assureur à honorer ses engagements à long terme. Ils complètent les mécanismes de protection propres à chaque place (Fonds de garantie des assurances de personnes côté français, triangle de sécurité côté luxembourgeois).
Architecture du contrat et qualité des supports
Un contrat complet en 2026 présente plusieurs caractéristiques :
- Architecture ouverte : accès à un large univers de supports, ETF, fonds actions, obligations, immobilier, private equity, etc.
- Rôles clairs entre les intervenants : assureur, dépositaire, gestionnaires.
- Contrat non captif : possibilité de travailler avec plusieurs conseils ou gestionnaires dans le temps.
- Assureur solide bien identifié : transparence sur les chiffres de solvabilité et les politiques de gestion financière.
La qualité des supports d’investissement influence fortement la performance à long terme. Un contrat qui ne propose que quelques fonds maison peu lisibles limitera la capacité à construire une allocation pertinente.
Niveau et structure des frais
Pour comparer deux offres d’assurance vie, l’analyse se concentre sur :
- Les frais de versement (idéalement 0 % sur un contrat moderne bien négocié).
- Les frais de gestion annuels sur fonds euros et UC.
- Les frais internes des supports (en particulier les fonds actifs et les SCPI).
- La présence ou non de frais d’arbitrage systématiques.
Un contrat en ligne avec peu de frais constitue souvent une base intéressante pour un épargnant autonome. Un contrat patrimonial plus chargé en frais se justifie quand il offre en contrepartie une structure sur mesure, des opportunités d’investissement particulières et un accompagnement de haut niveau.
Services et ergonomie : accès, suivi, options de gestion
Les services associés à l’assurance vie gagnent en importance :
- Espace client en ligne ergonomique : consultation en temps réel, arbitrages en ligne, documents accessibles.
- Accès multicanal : interface web, application mobile, conseillers disponibles.
- Outils de pilotage : reportings clairs, historiques de performance, simulation d’objectifs.
- Options de gestion pilotée : mandat de gestion adapté à votre profil (prudent, équilibré, dynamique).
Les contrats patrimoniaux imposent souvent des seuils d’accessibilité élevés : 125 000 € pour Vitis Life, 250 000 € pour Utmost ou La Mondiale, 500 000 € pour La Bâloise, avec un niveau de service aligné sur ce positionnement.
Comment aligner son assurance vie avec son profil de risque
Le choix du contrat et de l’allocation interne se fait toujours en fonction de votre profil de risque, de votre horizon de temps et de vos objectifs (capital, revenus complémentaires, transmission).
Profil prudent : sécuriser le capital, accepter un rendement modéré
Le profil prudent se caractérise par une faible tolérance aux fluctuations. L’objectif premier consiste à préserver le capital, quitte à renoncer à une partie du potentiel de gain à long terme.
Pour ce profil, une allocation type se construit autour :
- D’une part majoritaire de fonds en euros.
- D’UC sécurisées (fonds obligataires de qualité, fonds diversifiés prudents, immobilier de rendement stable).
Le contrat doit proposer un fonds en euros de qualité, des frais limités et quelques UC défensives lisibles. L’utilisation de l’assurance vie comme équivalent d’un placement sûr prend alors tout son sens, avec un horizon toutefois plus long que celui d’un simple livret.
Profil équilibré : chercher un compromis rendement/risque
Le profil équilibré accepte une certaine volatilité pour améliorer le potentiel de rendement. Une structure classique consiste à conserver environ 30 à 40 % du patrimoine en fonds en euros, le reste en unités de compte diversifiées.
Dans ce cadre, l’assurance vie combine :
- Un socle de sécurité pour les projets à moyen terme.
- Une poche de croissance sur les marchés actions, l’immobilier et, pour les patrimoines plus élevés, certains actifs alternatifs.
La diversification géographique (Europe, États-Unis, Asie) et sectorielle (santé, technologie, industrie, consommation) permet de lisser les risques spécifiques et d’exploiter des sources de rendement différentes.
Profil dynamique : viser la croissance à long terme
Le profil dynamique accepte des variations plus marquées de la valeur du contrat, avec un horizon de 10 ans ou plus. Il accorde une place importante aux actions et aux actifs de croissance.
Pour ce profil, l’assurance vie devient un support privilégié pour la construction de capital. En complément, certains investisseurs se renseignent sur des stratégies plus offensives via des guides du type guide complet pour devenir riche, qui abordent la combinaison entre épargne, investissement, immobilier et entrepreneuriat.
Assurance vie et stratégie patrimoniale globale en 2026
L’assurance vie ne se gère pas isolément. Elle interagit avec vos autres placements : livrets, PEA, immobilier, PER, comptes-titres. Une stratégie patrimoniale cohérente répartit les rôles entre ces différents véhicules.
Comparer l’assurance vie aux autres placements
Face aux livrets réglementés ou aux comptes à terme, l’assurance vie propose :
- Une souplesse de retrait (rachat à tout moment, sous quelques jours).
- Une fiscalité spécifique après 8 ans, adaptée aux projets de long terme.
- Un univers d’investissement plus large que les simples produits monétaires.
En 2026, pour répondre à la question où placer son argent avec une vision globale, la comparaison se réalise en intégrant :
- Les besoins de liquidité.
- Le niveau de risque accepté.
- Le cadre fiscal global du foyer.
- Les projets de transmission à moyen ou long terme.
Assurance vie et préparation de la retraite
Pour la retraite, l’assurance vie remplit plusieurs fonctions :
- Accumulation progressive d’un capital via des versements réguliers.
- Mise en place de rachats partiels programmés pour compléter une pension.
- Organisation de la transmission d’un capital résiduel aux héritiers.
En parallèle, le PER (plan d’épargne retraite) offre un avantage fiscal immédiat sur les versements, au prix d’une immobilisation jusqu’à la retraite. L’assurance vie reste plus souple, surtout pour les retraits avant la fin de la vie active.
Assurance vie, transmission et organisation familiale
Au-delà de la fiscalité, l’assurance vie sert à matérialiser des projets familiaux :
- Prévoir un capital pour un enfant ou un petit-enfant à une date donnée.
- Protéger un conjoint en lui attribuant un capital spécifique hors succession.
- Avantager un proche non héritier (concubin, ami, neveu, association…).
La rédaction de la clause bénéficiaire joue alors un rôle stratégique. Elle s’adapte aux situations de recomposition familiale, de présence d’enfants de premières unions ou de volontés particulières (donner plus à un enfant porteur d’un projet entrepreneurial, par exemple).
« Une clause bénéficiaire rédigée avec précision donne une direction claire à la transmission de votre capital, tout en respectant les règles de la réserve héréditaire. »
Tendances du marché de l’assurance vie en 2025-2026
Les chiffres de 2025 fournissent des repères utiles pour anticiper les tendances de 2026. La collecte, la répartition entre supports et la place de l’assurance vie dans l’épargne des ménages confirment plusieurs évolutions structurelles.
Une collecte solide et une épargne de long terme renforcée
En 2025, les cotisations en assurance vie atteignent 192,1 milliards d’euros, en hausse de 10 % (soit +17,1 milliards). La collecte nette progresse également à 50,6 milliards, avec une hausse de 22,1 milliards par rapport à l’année précédente. L’encours total grimpe à 2 107 milliards, soit une progression de 6,1 %.
Ces données confirment le rôle de l’assurance vie comme support privilégié pour l’épargne de long terme, malgré les fluctuations de marché et les évolutions réglementaires.
Poids croissant des unités de compte
La part des unités de compte dans la collecte brute avoisine 39 %, avec une croissance de 13 %, tandis que les fonds en euros poursuivent leur progression à un rythme plus modéré (croissance autour de 8 %). La structure de l’épargne assurance vie se rééquilibre progressivement vers davantage de supports non garantis.
La performance moyenne de l’assurance vie en 2025 ressort autour de 2,6 %, dans un contexte d’inflation à 1 %. Les investisseurs prennent conscience que la combinaison fonds en euros + UC permet de mieux tirer parti de ce contexte sur le long terme.
Montée en puissance des PER assurantiels
Les PER assurantiels connaissent aussi un développement soutenu : environ 1 million de nouveaux contrats ouverts et 3,1 milliards d’euros de versements sur le seul mois de décembre. Ce mouvement traduit une prise en main progressive de la préparation de la retraite par capitalisation, parallèlement aux régimes obligatoires.
Pour un foyer, l’arbitrage entre assurance vie et PER se raisonne en fonction :
- De la tranche marginale d’imposition actuelle.
- De la capacité à bloquer ou non une partie du capital jusqu’à la retraite.
- Des projets de transmission et de liquidité intermédiaire.
Mettre en place ou optimiser son assurance vie en 2026
Pour tirer profit de l’assurance vie, l’ouverture du contrat ne suffit pas. Une démarche structurée s’impose : choix du contrat, calibration des versements, allocation des supports, suivi et ajustements réguliers.
Choisir le bon contrat en fonction de son patrimoine
Pour un patrimoine financier encore modeste, un contrat en ligne ou un contrat de banque en réseau compétitif, sans frais d’entrée et avec une offre UC correcte, constitue un point de départ. La priorité porte sur les frais et la qualité des fonds proposés.
À partir de 250 000 € de patrimoine financier, l’accès à des contrats patrimoniaux français ou luxembourgeois devient pertinent, notamment pour diversifier les classes d’actifs et préparer une transmission intergénérationnelle structurée. Au-delà de 500 000 €, la mise en place d’un Fonds d’assurance spécialisé ou d’un fonds dédié offre une grande finesse dans la gestion et la personnalisation.
Structurer les versements et les rachats dans le temps
Une stratégie efficace de long terme consiste à :
- Initier le contrat le plus tôt possible pour activer le compteur des 8 ans.
- Programmer des versements réguliers afin de lisser les points d’entrée sur les marchés.
- Prévoir éventuellement des rachats programmés une fois la phase d’accumulation terminée, en tirant parti de l’abattement annuel après 8 ans.
Ce pilotage dans le temps réduit la dépendance à la conjoncture de marché et améliore souvent la performance moyenne obtenue, en particulier sur les UC.
Articuler l’assurance vie avec les autres enveloppes
L’assurance vie s’intègre dans un schéma plus global :
- Les livrets (A, LDDS, etc.) restent le réservoir de liquidités pour les besoins immédiats.
- Le PEA et le compte-titres ciblent directement les marchés actions avec leurs propres fiscalités.
- Le PER concentre l’effort de retraite avec un avantage fiscal à l’entrée.
- L’assurance vie joue la carte de la souplesse, de la fiscalité de long terme et de la transmission.
Cette complémentarité permet de répartir les rôles : sécurité et disponibilité sur les livrets, croissance et prise de risque dans le PEA, optimisation de la retraite via le PER et pilotage global patrimoine + transmission via l’assurance vie.









