
Disposer de 50 000 euros à placer change la donne. Ce montant ouvre des solutions qui restent fermées avec une épargne plus modeste, mais expose aussi à des erreurs de répartition, de fiscalité ou de timing qui grignotent le rendement année après année.
Entre livrets réglementés, assurance vie, immobilier, SCPI, private equity ou encore obligations et ETF, chaque choix oriente votre trajectoire financière pour les dix prochaines années. La façon dont vous structurez cette somme aujourd’hui influence directement vos revenus futurs, votre niveau de risque… et votre tranquillité d’esprit.
| Stratégie | Horizon | Rendement potentiel | Niveau de risque | Profil idéal |
|---|---|---|---|---|
| ETF diversifiés | Long terme (5-10 ans) | 6 à 8 % / an | Modéré | Investisseur prêt à accepter la volatilité |
| Fonds euros (assurance-vie) | Court à moyen terme | 1,5 à 3 % / an | Faible | Épargnant prudent |
| Immobilier fractionné / SCPI | Long terme | 4 à 6 % / an | Modéré | Investisseur cherchant des revenus passifs |
| Livret sécurisé (LDDS, Livret A) | Très court terme | 2 à 3 % / an | Très faible | Épargne de précaution |
| PEA actions européennes | > 5 ans | 7 à 9 % / an | Élevé | Investisseur dynamique souhaitant optimiser la fiscalité |
Simulateur de placement — Comparez vos strategies pour 50 000 EUR
Estimez le rendement net de votre epargne selon differents placements
Simulation indicative basee sur des taux moyens constates en 2024-2025. Les performances passees ne prejugent pas des performances futures. Cet outil ne constitue pas un conseil en investissement.
Sommaire
Comment réfléchir à l’allocation de 50 000 euros en 2026
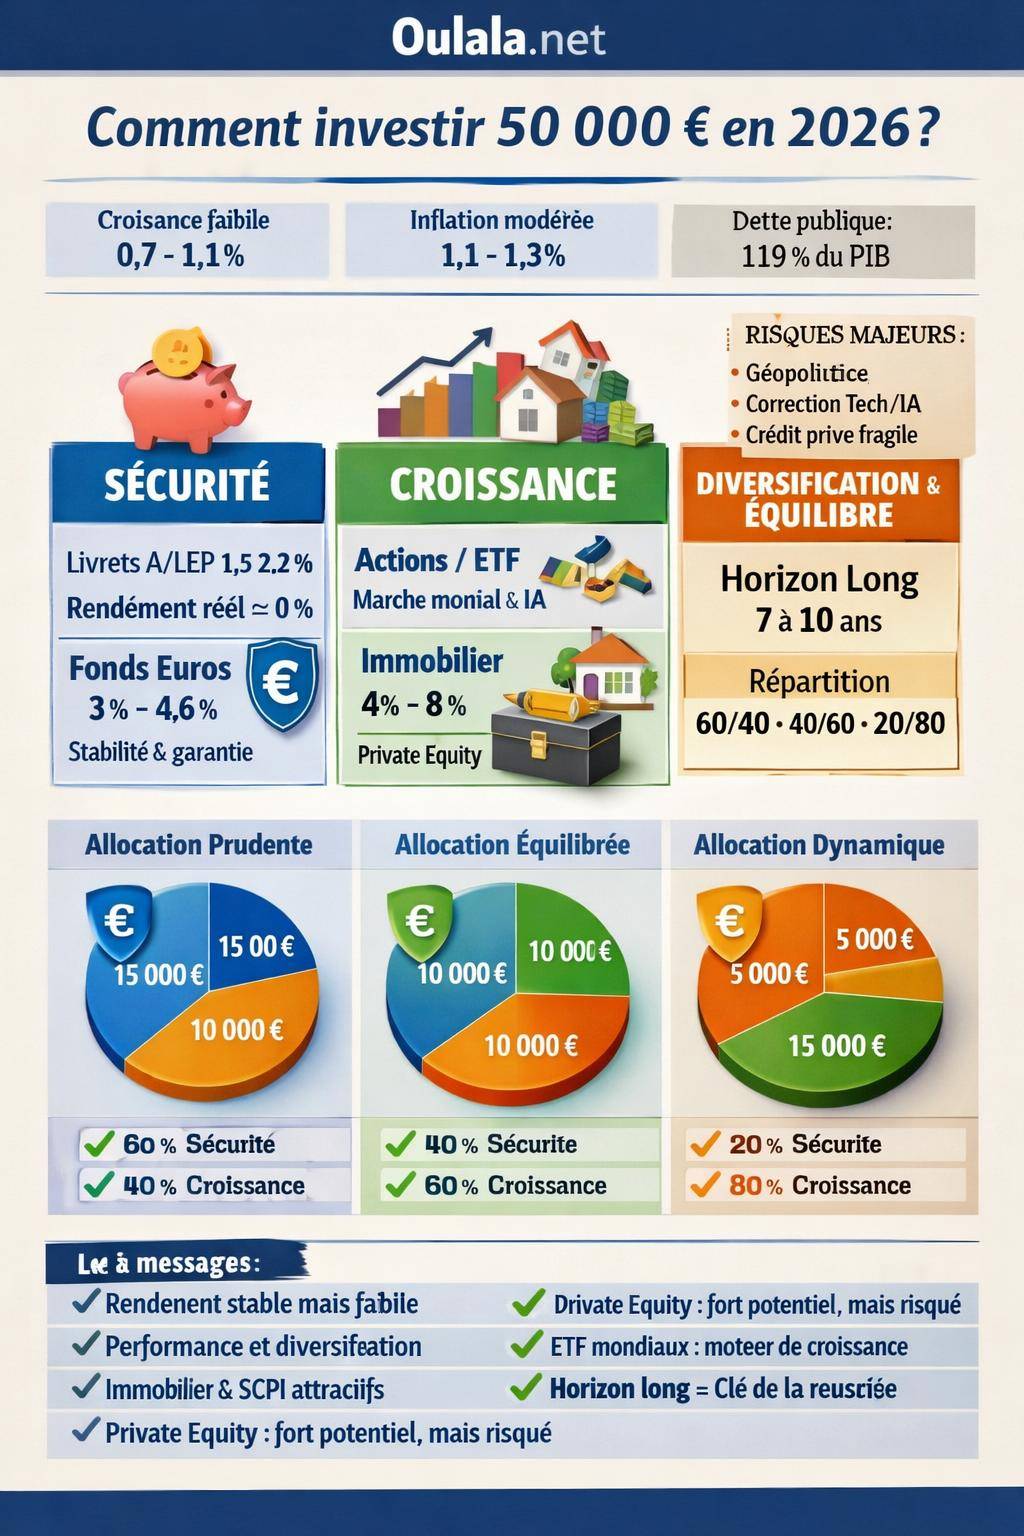
Avant de parler de supports, un capital de 50 000 euros impose une réflexion sur le contexte économique. La France évolue dans une croissance modérée : autour de 0,7–0,9 % en 2025 et proche de 1–1,1 % en 2026, alors que le monde progresse près de 3 %. L’inflation se stabilise, autour de 1,1 % en 2025 et 1,3 % en 2026 en France, proche de 2 % en zone euro. Autrement dit, le risque n’est plus une inflation galopante mais une croissance faible.
Dans le même temps, le climat reste instable : tensions géopolitiques (Ukraine, Taïwan, Moyen-Orient), incertitudes politiques aux États‑Unis et en France, finances publiques fragiles avec une dette proche de 119 % du PIB et un déficit encore autour de 4,7 % du PIB en 2026. La politique monétaire de la BCE s’oriente vers des taux plus bas depuis 2024, mais jugés encore restrictifs pour la France.
Les ménages restent prudents, avec un taux d’épargne proche de 18,1 % mi‑2026, bien au‑dessus des 15 % de 2019. La consommation se trouve freinée, l’attentisme domine, et la perception de la fiscalité et de la croissance reste largement négative. Ce contexte explique pourquoi tant d’épargnants laissent dormir leur argent sur des livrets faiblement rémunérés.
Face à ce paysage, 50 000 euros doivent se répartir entre placements stabilisateurs (livrets, fonds euros, obligations) et vecteurs de croissance (actions, immobilier, private equity). L’enjeu consiste à capter le potentiel des marchés privés, de la transition énergétique, de l’intelligence artificielle ou des relocalisations, tout en gardant des couvertures (or, JPY, obligations indexées sur l’inflation) pour affronter une volatilité élevée et des marchés déjà chers.
Sur ce montant, viser un horizon de 7 à 10 ans pour la partie investie en marchés financiers ou en immobilier locatif change profondément les stratégies possibles. En dessous de 5 ans, rester très offensif expose fortement à une sortie en pleine correction.
Construire sa stratégie : objectifs, horizon et tolérance au risque
Une somme de 50 000 euros nécessite un cadre clair. Avant de choisir un support, il faut verrouiller trois paramètres : l’objectif, l’horizon de placement, et la tolérance au risque. Sans cette grille, on se retrouve avec une juxtaposition de produits sans cohérence globale.
Clarifier les objectifs financiers
Un même capital ne se gère pas de la même façon pour préparer l’achat d’une résidence principale, compléter un revenu à la retraite ou financer les études d’un enfant. Il convient de prioriser :
- Constitution ou renforcement du matelas de sécurité : plusieurs mois de dépenses courantes, placés sur des supports liquides et sans risque.
- Complément de revenus récurrents : via des loyers, des dividendes, des coupons d’obligations, des distributions de SCPI.
- Construction d’un capital à long terme : en visant la croissance via actions, ETF, private equity, immobilier de croissance.
- Optimisation fiscale : utilisation de l’assurance vie, du PEA, de l’immobilier locatif, voire de la nue‑propriété.
Chaque objectif possède sa propre combinaison rendement/risque/liquidité. Une même personne peut répartir ses 50 000 euros entre un socle prudent et un moteur plus dynamique.
Horizon de placement : la variable qui change tout
Les recommandations d’allocation mondiale sérieuses convergent vers un horizon de 7 à 10 ans pour les marchés actions et les investissements non cotés. En‑dessous, l’impact d’un choc de marché reste trop difficile à absorber sans vendre dans de mauvaises conditions.
Sur 50 000 euros, on peut par exemple :
- Garder 10 000 à 15 000 euros en liquidités ou supports quasi‑liquides pour les besoins à court terme.
- Placer 20 000 à 30 000 euros sur des supports à horizon 7–10 ans (actions, ETF, immobilier, private equity, SCPI).
- Utiliser le solde pour des projets spécifiques (travaux, apport immobilier, création d’activité).
L’horizon détermine le niveau de risque acceptable. Un projet à 3 ans ne supporte pas le même niveau de volatilité qu’un projet à 12 ans.
Tolérance au risque et capacité à encaisser la volatilité
La tolérance au risque ne se réduit pas à un questionnaire commercial. Elle se mesure à la capacité réelle à conserver un investissement lorsque les marchés corrigent. En 2026, plusieurs risques coexistent : bulle potentielle sur l’IA, correction sur la technologie, tension sur le dollar, vulnérabilité du crédit privé, chocs géopolitiques.
Face à ces incertitudes, l’allocation recommandée combine actifs de croissance (actions mondiales, actions japonaises, cycle tech, infrastructures, crédit privé) et actifs de couverture (or, yen japonais, obligations indexées sur l’inflation, placements sans risque). Plus l’aversion au risque est forte, plus la part d’actifs à revenu fixe et de supports garantis doit monter.
Avec 50 000 €, une baisse de 20 % représente une moins‑value latente de 10 000 €. Beaucoup d’épargnants surestiment leur tolérance au risque tant qu’ils n’ont pas vu un tel chiffre en rouge sur leur relevé. Il vaut mieux une allocation légèrement plus prudente que des ventes forcées au plus mauvais moment.
Répartir 50 000 € : exemple d’allocation globale
La répartition idéale varie selon le profil. Pour illustrer, voici une structure type équilibrée pour un horizon de 8 à 10 ans, à adapter ensuite :
| Type de placement | Rôle dans le portefeuille | Fourchette indicative sur 50 000 € |
|---|---|---|
| Livret A, LDDS, LEP | Trésorerie, sécurité, disponibilité | 10 000 à 15 000 € |
| Assurance vie fonds euros | Stabilisation, rendement modéré avec fiscalité souple | 10 000 à 15 000 € |
| Unités de compte (ETF, fonds actions / obligations) | Croissance à long terme, diversification mondiale | 10 000 à 15 000 € |
| Immobilier locatif direct | Revenus réguliers, levier du crédit, patrimoine tangible | Apport sur projet dédié |
| SCPI / immobilier papier | Revenus potentiels, mutualisation des risques locatifs | 5 000 à 10 000 € |
| Private equity / non coté | Recherche de performance élevée, diversification | Jusqu’à 10 % (5 000 €) |
Cette grille garde un socle significatif en produits de taux et en liquidités, tout en ouvrant une exposition progressive à des moteurs de performance plus dynamiques.
Livret A, LDDS, LEP : quelle place pour les livrets réglementés ?
Les livrets réglementés conservent une place structurante dans une stratégie de placement de 50 000 euros. Leur rôle ne réside pas dans la recherche de rendement maximal, mais dans la sécurisation et la gestion des à‑coups de trésorerie. En 2026, leur rémunération reste mesurée et, parfois, inférieure à l’inflation.
Taux des principaux livrets réglementés
Les données dont nous disposons indiquent :
- Livret A : 1,5 %.
- LDDS : 1,5 % également.
- LEP (Livret d’Épargne Populaire) : autour de 2,5 % pour les détenteurs éligibles.
- PEL nouveau : 2 % brut, soit environ 1,4 % net.
En tenant compte d’une inflation proche de 1,3 % en 2026, le rendement réel du Livret A ressort à 0, voire légèrement négatif selon les périodes : l’épargne ne se déprécie plus fortement, mais n’accroît pas significativement le pouvoir d’achat non plus.
« Avec un rendement réel du Livret A attendu proche de 0 % en 2026, les livrets réglementés restent des outils de sécurité plus que des moteurs de revenus. »
Pour aller plus loin sur les supports sécurisés, une page dédiée détaille les options d’épargne sans risque et permet d’affiner la répartition avec d’autres produits de taux.
Quelle enveloppe donner aux livrets avec 50 000 € ?
Sur un capital de 50 000 euros, l’erreur la plus fréquente consiste à laisser l’intégralité sur un livret A ou un LDDS, par confort. Les livrets doivent servir de réserve :
- 3 à 6 mois de dépenses courantes en matelas de sécurité.
- Une poche pour financer un projet à court terme identifié (travaux, véhicule, formation).
Au‑delà, chaque euro laissé sur un livret à 1,5 % au lieu d’être investi sur un support à 3–4 % sur plusieurs années représente un manque à gagner cumulé conséquent.
Placer le matelas de sécurité et l’épargne de court terme sur Livret A / LDDS / LEP, puis transférer l’excédent vers des supports de long terme via assurance vie ou PEA offre une organisation claire : ce qui est sur livret est disponible, ce qui est investi est destiné au long terme.
Pour comparer d’autres supports sécurisés et arbitrer entre livret A, fonds euros et autres possibilités, un guide détaillé sur l’épargne et les placements sûrs aide à fixer des ordres de priorité.
Assurance vie : un socle polyvalent pour 50 000 €
L’assurance vie joue un rôle central dans une stratégie avec 50 000 euros. Elle combine souplesse fiscale, éventail de supports (fonds euros, unités de compte, immobilier, private equity) et transmission facilitée. Elle constitue une enveloppe plus qu’un produit unique.
Fonds en euros : performances actuelles et perspectives
En 2025, les fonds en euros offrent des rendements compris entre 2,51 % et 3,26 % selon les contrats, en nette amélioration par rapport aux années de taux zéro. Certains fonds dynamiques, comme Netissima, visent un objectif autour de 4,6 % sur 2026–2027, au prix d’une part plus forte d’actifs risqués dans le fonds.
Ces rendements se comparent à une inflation autour de 1,1–1,3 %. Le fonds euros redevient un véritable support de stabilisation avec une rémunération nette d’inflation, tout en conservant une garantie en capital (hors frais et fiscalité) à long terme.
Pour ceux qui cherchent à organiser leurs placements sécurisés sur plusieurs enveloppes, la page où placer son argent en 2024 permet de mettre en perspective l’assurance vie avec les livrets, les comptes à terme et d’autres alternatives.
Unités de compte : ouvrir l’accès aux marchés
Sur un contrat d’assurance vie moderne, les unités de compte donnent accès à :
- ETF indiciels actions et obligations.
- Fonds diversifiés internationaux.
- SCPI, OPCI, SCI immobilières.
- Private equity et fonds de dette privée.
Dans un contexte où les marchés restent hauts et la volatilité élevée, une gestion progressive par entrées fractionnées limite le risque de point d’entrée défavorable. L’allocation recommandée met l’accent sur les obligations européennes attractives, le crédit investment grade, le crédit privé, les infrastructures et un socle d’actions mondiales bien diversifiées.
Quelle place pour l’assurance vie dans 50 000 € ?
Sur 50 000 euros, consacrer 20 000 à 30 000 euros à l’assurance vie, répartis entre fonds euros et unités de compte, construit un noyau dur :
- Une part de fonds euros pour stabiliser l’ensemble et offrir un rendement modéré avec faible volatilité.
- Une part d’unités de compte diversifiées pour capter la croissance mondiale, l’immobilier, les marchés privés.
Au fil du temps, l’antériorité fiscale de 8 ans renforce la souplesse pour effectuer des retraits ou mettre en place des revenus réguliers, via des rachats partiels programmés.
Segmenter son contrat en poches distinctes (par exemple : sécurité, rendement, croissance, opportunités) clarifie les arbitrages. On évite ainsi de juger tout le contrat à l’aune des performances d’une seule poche plus volatile.
Immobilier locatif : utiliser 50 000 € comme levier
L’immobilier locatif reste un pilier pour générer des revenus réguliers et profiter de l’effet de levier du crédit. Avec 50 000 euros, la question centrale concerne l’usage de cette somme : apport important pour sécuriser un financement, ou apport limité afin de conserver une réserve d’épargne et de diversification.
Niveaux de rendement locatif selon les villes
Les données de rendement brut moyen indiquent :
- Paris : 3,91 % brut.
- Strasbourg : 4,10 % brut.
- Rennes : 4,30 % brut.
- Lille : 4,55 % brut.
- Toulouse : 4,69 % brut.
- Marseille : 5,38 % brut.
- Grenoble : 5,72 % brut.
Les villes moyennes se distinguent souvent par des rendements bruts compris entre 6 % et 8 %, pour un rendement net estimé entre 4 % et 5 % après charges, vacance et fiscalité. Certains secteurs affichent des niveaux encore plus élevés, par exemple :
- Nevers : 8,5 % à 9,8 % brut.
- Amiens : 6,5 % à 7,8 % brut.
En appliquant une correction de rendement d’environ 2 points pour passer du brut au net, on obtient une vision plus réaliste des revenus réellement encaissés.
Utiliser 50 000 € comme apport immobilier
Un apport de 50 000 euros ouvre l’accès à des projets variés :
- Studio ou petit T2 dans une grande ville, avec un crédit complémentaire.
- Immeuble de rapport ou maison divisée dans une ville moyenne.
- Projet de colocation étudiante ou de location meublée professionnelle (LMNP).
La combinaison rendement locatif, perspective de valorisation et fiscalité (régime réel, LMNP au réel, déficit foncier) structure la rentabilité globale. Sur un horizon de 10 à 15 ans, la progression des loyers, le remboursement du capital et la revente éventuelle forment un triptyque puissant.
L’immobilier locatif concentre le risque sur un bien unique, dans une ville précise. Un locataire sortant ou un incident sur le bien affecte directement vos revenus. Une part du capital doit rester investie en supports liquides et diversifiés pour éviter la dépendance totale à un seul actif.
Pour ceux qui hésitent entre immobilier direct, placements financiers ou livrets sécurisés, une lecture croisée avec un guide global sur l’enrichissement permet de replacer l’immobilier dans une stratégie patrimoniale plus large.
SCPI : immobilier mutualisé pour revenus potentiels réguliers
Les SCPI (Sociétés Civiles de Placement Immobilier) offrent un accès mutualisé à l’immobilier professionnel (bureaux, commerces, logistique, santé). Elles distribuent des revenus issus des loyers perçus, en contrepartie d’une liquidité plus limitée et d’un capital non garanti.
Rendements des SCPI : données historiques et récentes
Sur les trente dernières années, le rendement moyen des SCPI tourne autour de 6,29 %. En 2024, le rendement observé reste proche de 4,72 %, dans une fourchette habituelle comprise entre 4 % et 8 %. Certains véhicules affichent des rendements supérieurs à 7 %, au prix d’un positionnement plus spécialisé ou plus risqué.
« À long terme, les SCPI ont offert un couple rendement / volatilité souvent apprécié par les épargnants, mais la remontée des taux et l’ajustement de certaines valeurs d’expertise rappellent que le capital n’est pas garanti. »
Les SCPI se positionnent entre immobilier direct et fonds financiers. Elles mutualisent les risques de vacance et d’impayés sur un parc large, mais restent exposées aux cycles immobiliers, aux variations de taux et aux politiques de financement des entreprises.
Place des SCPI dans 50 000 €
Consacrer 5 000 à 10 000 euros aux SCPI sur 50 000 euros permet de :
- Structurer une source de revenus complémentaires à moyen/long terme.
- Diversifier géographiquement et sectoriellement son exposition immobilière.
- Accéder à des segments difficiles à atteindre en direct (santé, logistique, bureaux prime, etc.).
L’investissement s’inscrit sur un horizon long, généralement au‑delà de 8 à 10 ans. Une sortie anticipée impose de gérer la liquidité, parfois via un marché secondaire ou un délai de revente.
Avant de souscrire, analyser la gouvernance de la société de gestion, la qualité du patrimoine immobilier, le taux d’occupation financier, la politique d’endettement et les mécanismes de liquidité reste indispensable. Ces critères conditionnent la capacité à maintenir le rendement distribué sur la durée.
Private equity : viser une forte performance nette sur une fraction du capital
Le private equity, ou capital‑investissement, consiste à investir dans des entreprises non cotées. Les données disponibles mentionnent un rendement net moyen autour de 17 % sur certains portefeuilles de référence. Ce niveau s’accompagne d’un risque élevé, d’une forte illiquidité et d’une sélection déterminante.
Pourquoi envisager le private equity avec 50 000 €
Avec 50 000 euros, allouer jusqu’à 10 % (soit 5 000 euros) au private equity offre :
- Un potentiel de performance significatif sur un horizon supérieur à 8–10 ans.
- Une diversification vers des entreprises en croissance non représentées dans les indices boursiers classiques.
- Une exposition à des thématiques fortes : transition énergétique, relocalisations industrielles, nouvelles technologies, santé.
Les risques à évaluer concernent la liquidité (blocage des fonds pendant plusieurs années), la valorisation (déterminée par des expertises périodiques, non par un marché continu), la qualité de gestion des équipes et la gouvernance des véhicules d’investissement.
Rôle du private equity dans l’allocation globale
Le private equity ne remplace pas les actions cotées ou l’immobilier. Il joue un rôle de complément de performance pour la partie du capital acceptant un risque renforcé. Sur un portefeuille de 50 000 euros :
- Une exposition limitée protège contre une perte totale sur un véhicule défaillant.
- Un bon millésime de fonds apporte un surcroît de performance au portefeuille global.
Les recommandations d’allocation mettent en avant une large place aux marchés privés dans les patrimoines conséquents. Sur 50 000 euros, cette logique s’adapte via des tickets plus modestes et des solutions mutualisées proposées dans certaines assurances vie ou véhicules dédiés.
Marchés actions, ETF et obligations : structurer un moteur de croissance
Les marchés financiers constituent le cœur de la construction de capital sur le long terme. Actions, ETF et obligations se combinent pour bâtir un moteur de rendement et un amortisseur de volatilité.
ETF et actions : diversification mondiale
Les données 2026 détaillées sur les ETF ne sont pas encore disponibles, mais plusieurs tendances se dégagent :
- Les marchés actions mondiaux restent élevés, portés par la technologie et l’IA.
- Les actions japonaises attirent un regain d’intérêt, avec une valorisation jugée raisonnable et des réformes de gouvernance.
- Le cycle technologique global reste porteur, mais assorti d’un risque de correction sur les valeurs les plus chèrement valorisées.
Les ETF indiciels permettent un accès peu coûteux à ces marchés. Sur 50 000 euros, consacrer 10 000 à 15 000 euros à des ETF actions mondiales, équilibrés par des obligations, constitue un socle de croissance pour 10 ans et plus.
Obligations : retour en grâce des produits de taux
Les obligations reviennent au centre du jeu depuis la remontée des rendements. Même si les données chiffrées précises font défaut, les recommandations d’allocation signalent des obligations européennes attractives et des obligations périphériques (pays du sud de la zone euro) jugées attrayantes.
Le crédit investment grade et certaines poches de crédit privé complètent ce socle obligataire, en apportant des coupons réguliers avec un risque de crédit jugé acceptable. Les obligations indexées sur l’inflation peuvent jouer un rôle de couverture dans un scénario de retour de tensions inflationnistes liées à la transition énergétique.
Couvrir les risques : or, devises et actifs défensifs
Dans un contexte de volatilité élevée, l’allocation recommandée intègre des actifs de couverture :
- Or : valeur refuge traditionnelle lors des phases d’incertitude géopolitique ou financière.
- Yen japonais (JPY) : financement de portages, devise refuge en période de stress.
- Obligations indexées sur l’inflation : pour amortir un retour de l’inflation au‑delà des niveaux actuels.
- Placements sans risque : livrets, fonds monétaires, dépôts sécurisés pour amortir les chocs.
La combinaison croissance + couvertures permet de rester investi, sans dépendre de décisions brutales de sortie ou de market timing difficile à réussir.
Utiliser un PEA pour les actions européennes, une assurance vie pour les ETF mondiaux et les obligations, et conserver une poche de livrets pour les besoins de court terme forme une architecture simple à piloter. Chaque enveloppe joue un rôle précis, sans complexité excessive.
Articuler placements sans risque et placements dynamiques
Un point central dans la gestion de 50 000 euros concerne l’articulation entre sécurité et recherche de performance. Les placements sans risque jouent le rôle de stabilisateur, alors que les supports dynamiques assurent la progression du capital dans le temps.
Socle sécurisé : livret, fonds euros, obligations de qualité
Les placements sans risque regroupent livret A, LDDS, LEP, comptes à terme, fonds euros, obligations d’État solides, voire certains fonds monétaires. Ils constituent un coussin pour absorber les aléas de la vie (perte d’emploi, dépenses imprévues) et les fluctuations de marché.
Un article dédié sur le meilleur placement sans risque détaille les caractéristiques de chacun et aide à doser correctement cette poche, en évitant la tentation de tout placer sur un seul support par facilité.
Compartiment dynamique : actions, immobilier, non coté
Les placements dynamiques regroupent :
- Actions cotées via ETF ou fonds.
- Immobilier locatif direct ou via SCPI.
- Private equity, dette privée, infrastructures.
Ils supportent la volatilité à court terme, mais délivrent un potentiel de croissance du capital sur 10 ans et plus, en particulier dans un monde où la croissance mondiale dépasse la croissance française.
Exemple de répartition sécurisée / dynamique sur 50 000 €
| Profil | Part sécurisée | Part dynamique |
|---|---|---|
| Prudent | 30 000 € (60 %) | 20 000 € (40 %) |
| Équilibré | 20 000 € (40 %) | 30 000 € (60 %) |
| Dynamique | 10 000 € (20 %) | 40 000 € (80 %) |
Sur un horizon de 7 à 10 ans, un profil équilibré offre un compromis robuste : une base rassurante en produits de taux et une exposition suffisante aux moteurs de rendement.
Contexte macroéconomique et risques à surveiller
Investir 50 000 euros sans tenir compte du contexte macroéconomique revient à piloter à vue. Plusieurs risques majeurs encadrent les décisions pour les prochaines années.
Risques géopolitiques, politiques et financiers
Les tensions géopolitiques (Ukraine, Taïwan, Moyen‑Orient, Chine) peuvent déclencher des chocs sur les prix de l’énergie, les chaînes de valeur et les marchés actions. Les incertitudes politiques aux États‑Unis et en France alimentent des phases d’aversion au risque et de volatilité accrue.
Sur le plan financier, le risque de correction forte sur les valeurs technologiques et sur certains segments de l’IA fait partie des scénarios crédibles, compte tenu des valorisations et du flux massif de capitaux. Le crédit privé reste exposé à un durcissement des conditions de refinancement pour les entreprises fragiles.
Inflation, croissance et politique monétaire
La France se trouve dans une situation de croissance modérée, avec un risque de déflation en cas de choc négatif important. À l’inverse, la transition énergétique et les tensions sur les matières premières entretiennent une inflation de fond dans plusieurs zones.
La BCE poursuit une trajectoire de baisse des taux depuis 2024, mais la politique monétaire reste jugée trop restrictive pour la dynamique française. Ce mouvement soutient la valorisation des actifs de taux (obligations, fonds euros) et modifie progressivement l’arbitrage entre placement sécurisé et placement risqué.
Finances publiques et fiscalité à venir
Avec une dette publique à 119 % du PIB et un déficit public encore élevé, le risque fiscal reste présent. Les ajustements futurs peuvent toucher l’impôt sur le revenu, la fiscalité du capital, l’immobilier ou certains régimes d’épargne. Il serait imprudent de fonder une stratégie uniquement sur un dispositif fiscal ponctuel.
Concentrer sa stratégie sur quelques grandes enveloppes pérennes (assurance vie, PEA, immobilier, livrets réglementés) limite la dépendance à un régime fiscal spécifique. Les ajustements deviennent plus simples si la loi change, sans remise à plat totale du patrimoine.
Opportunités sectorielles à intégrer dans sa réflexion
Au‑delà des classes d’actifs, certains secteurs se distinguent par leur dynamique structurelle. Ils peuvent inspirer le choix d’ETF thématiques, de fonds spécialisés ou d’investissements non cotés.
Electrification, transition énergétique, infrastructures
L’électrification de l’économie, la décarbonation et les besoins en nouvelles infrastructures (réseaux, stockage d’énergie, transport) représentent des sources de revenus pour les acteurs positionnés. Les fonds d’infrastructures offrent souvent une combinaison de flux de trésorerie relativement anticipables et de sensibilité modérée aux cycles économiques.
Les allocations recommandées mettent en avant les infrastructures comme un pilier de long terme, complémentaires des actions plus cycliques et des obligations classiques.
Relocalisations industrielles et intelligence artificielle
Les relocalisations de production et l’essor de l’intelligence artificielle redessinent des chaînes de valeur complètes. Les gagnants ne se limitent pas aux géants de la tech : équipements, semi‑conducteurs, cloud, cybersécurité, data centers, conseil, formation, infrastructures électriques participent à cette dynamique.
Pour un investisseur particulier, l’enjeu consiste à accéder à cette thématique via des ETF thématiques diversifiés ou des fonds spécialisés, plutôt que de miser sur quelques titres individuels très volatils.
Crédit privé et petites capitalisations
Le crédit privé apparaît comme une opportunité, avec des primes de risque attractives pour financer des entreprises ou des projets spécifiques. En contrepartie, la liquidité reste plus réduite, ce qui s’accorde mieux avec une poche de long terme limitée.
Les petites capitalisations boursières affichent des valorisations plus basses que les grandes, mais restent fragiles face aux hausses de taux et aux chocs sectoriels. Elles s’envisagent dans une logique de diversification globale, sans concentration excessive.
Construire un plan d’action concret pour placer 50 000 euros
Au terme de cette analyse, un plan opérationnel aide à passer de la théorie à la pratique. L’idée consiste à avancer par étapes structurées, sans précipitation, mais sans laisser le capital s’éroder sur des supports inadaptés.
Étape 1 : cadrer les priorités et fixer les montants par horizon
Le premier travail consiste à répartir les 50 000 euros en plusieurs blocs par horizon :
- Court terme (0–2 ans) : dépenses prévues, matelas de sécurité.
- Moyen terme (3–6 ans) : projets identifiés mais non immédiats (apport immobilier, reconversion).
- Long terme (7–10 ans et plus) : préparation de la retraite, constitution de capital, diversification patrimoniale.
Cette segmentation conditionne l’enveloppe allouée aux livrets, à l’assurance vie, au PEA et aux projets immobiliers.
Étape 2 : sélectionner les enveloppes fiscales et juridiques
Sur 50 000 euros, une architecture simple fonctionne bien :
- Livret A / LDDS / LEP pour la poche de sécurité.
- Assurance vie pour le cœur du patrimoine financier (fonds euros, ETF, SCPI, private equity).
- PEA pour les actions et ETF européens.
- Éventuellement un projet d’immobilier locatif direct ou indirect (SCPI).
Chaque enveloppe possède sa fiscalité, son horizon et ses règles de fonctionnement. Les arbitrages entre elles s’effectuent ensuite au fur et à mesure des évolutions de marché et des besoins personnels.
Étape 3 : mettre en place une allocation cible et des règles de rééquilibrage
Définir une allocation cible (par exemple : 40 % sécurisée, 60 % dynamique) puis des zones de tolérance (par exemple ±5 %) rend la gestion plus disciplinée. Lorsque la part actions dépasse trop la cible après une hausse, des arbitrages mécaniques vers les fonds euros ou obligations ramènent la structure vers l’équilibre prévu.
Cette méthode permet d’acheter plus d’actifs risqués lors des baisses et d’alléger lors des hausses, sans basculer dans le pilotage émotionnel. Sur 50 000 euros, quelques rééquilibrages par an suffisent largement pour maintenir une trajectoire cohérente.
Un capital de 50 000 € représente un point de départ solide. La différence se fait ensuite par la régularité des versements complémentaires et la discipline de gestion. Même des apports mensuels modestes, investis sur la même architecture, renforcent progressivement la solidité et la capacité de revenus futurs.