

Entre frais bancaires, offres jeunes limitées dans le temps et applications plus ou moins ergonomiques, choisir la meilleure banque pour les jeunes en 2026 demande une vision claire du marché. Les banques en ligne, les néobanques et les grands groupes traditionnels multiplient les offres « spéciales 18‑30 ans »… mais toutes ne se valent pas sur la durée.
À partir de 2026, le cadre réglementaire change aussi pour les découverts et les paiements en plusieurs fois, ce qui modifie directement la gestion du budget des 18‑29 ans. Entre opportunités intéressantes et risques de surendettement en forte hausse, le choix de la bonne banque ne se résume plus à une simple carte gratuite.
| Critère essentiel | Pourquoi c’est important pour les jeunes | Ce qu’il faut vérifier en 2026 |
|---|---|---|
| Frais bancaire | Éviter de payer des services inutiles quand on débute financièrement | Cartes gratuites, absence de frais de tenue de compte, opérations courantes gratuites |
| Application mobile | Une gestion simple et intuitive du budget directement sur smartphone | Interface fluide, notifications en temps réel, catégorisation des dépenses |
| Aides pour apprendre à gérer son argent | Favoriser l’autonomie financière | Coaching intégré, ressources pédagogiques, suivi budgétaire automatisé |
| Offres jeunes et avantages | Réductions, cashback, bonus de bienvenue utiles quand on a peu de revenus | Bonus conditionnés, programmes de fidélité, offres partenaires |
| Sécurité | Assurer la protection des paiements et identifier les fraudes rapidement | Authentification forte, gel/déblocage carte instantané, alertes personnalisables |
Comparateur de Banques pour Jeunes 2026
Sommaire
Comprendre le marché bancaire des jeunes en 2026 avant de choisir sa banque
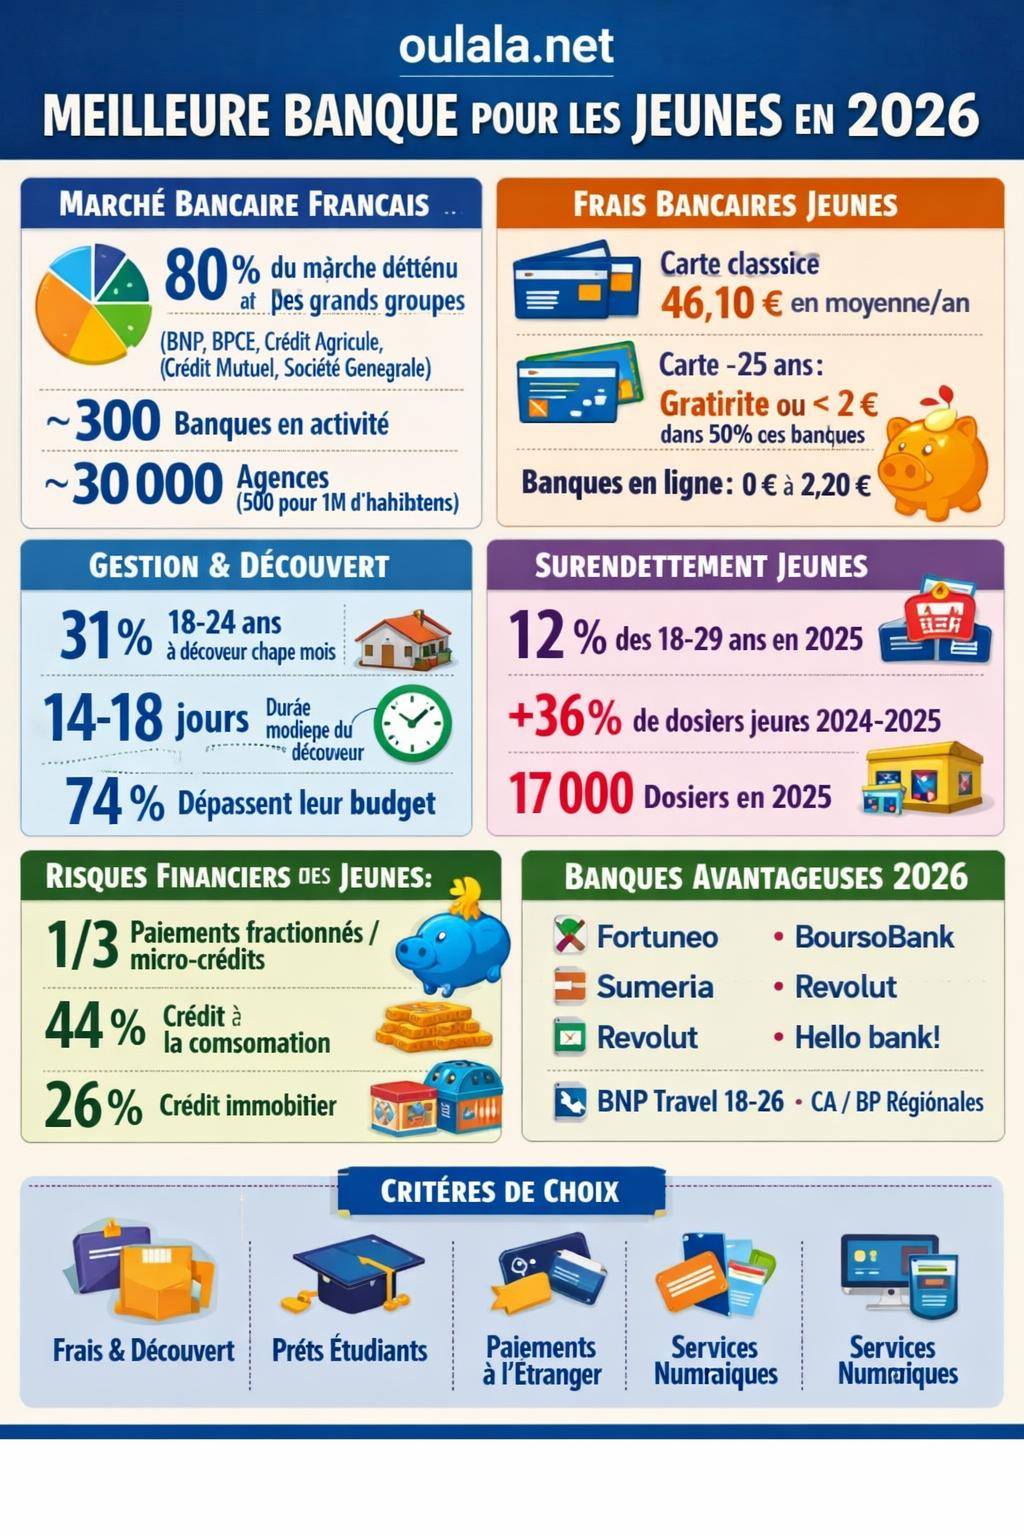
Le marché bancaire français présente une forte concentration. Plus de 80 % du marché se répartissent entre cinq grands groupes : BNP Paribas, BPCE, Crédit Agricole, Crédit Mutuel et Société Générale. En parallèle, environ 300 établissements bancaires coexistent, avec près de 30 000 agences, soit autour de 500 agences pour 1 million d’habitants.
Pour un jeune, cette densité physique masque une réalité : la plupart des décisions se prennent désormais sur smartphone. Les banques investissent massivement dans leurs applications, leurs parcours d’ouverture de compte en ligne, leurs outils de gestion budgétaire et leurs offres « packagées » pour étudiants et jeunes actifs.
Les bénéfices cumulés des principaux groupes restent élevés : environ 35 milliards d’euros de bénéfices en 2025 pour les cinq premiers. Cette rentabilité soutenue pousse chaque acteur à segmenter ses offres, à renforcer ses services numériques et à diversifier ses sources de revenus, notamment via les frais annexes, les assurances et les produits de crédit.
« Les jeunes adultes représentent une clientèle stratégique : une fois la relation installée, ils conservent souvent leur banque pendant de longues années. »
Avant de choisir votre établissement, un détour par un guide global sur le système bancaire peut aider à structurer votre réflexion. Un contenu comme comment choisir sa banque donne déjà un cadre d’analyse utile que l’on peut ensuite adapter aux besoins spécifiques des 18‑30 ans.
Frais bancaires des jeunes en 2026 : où se situe la vraie différence ?
Les jeunes de 18‑30 ans font face à une grande disparité de tarifs. La carte classique coûte en moyenne 46,10 € par an pour un client de plus de 25 ans en banque traditionnelle. En revanche, près de la moitié des banques appliquent une réduction pour les moins de 25 ans, parfois jusqu’à la gratuité.
Les banques en ligne et certaines néobanques vont plus loin en supprimant purement et simplement les frais de tenue de compte et, souvent, les cotisations de carte standard, sous réserve de respecter un certain niveau d’utilisation.
Comparatif des principaux tarifs jeunes en 2026
Le tableau suivant illustre les écarts de prix entre plusieurs acteurs connus pour leurs offres jeunes :
| Banque / Offre | Type d’établissement | Tarif annuel indicatif carte jeune | Remarques pour les 18‑30 ans |
|---|---|---|---|
| Banques en ligne (générique) | Banque en ligne | 0 € | Absence de frais de tenue de compte, carte gratuite sous conditions d’usage. Pas de majoration d’âge. |
| BoursoBank & Fortuneo (offres jeunes) | Banques en ligne | ≈ 2,20 € | Frais très limités, offres internationales attractives. |
| BNP Paribas Travel 18‑24 | Banque traditionnelle | 0 € | Carte orientée voyages, retraits/paiements à l’étranger avantageux pour les 18‑24 ans. |
| Hello bank! | Banque en ligne (groupe BNP) | Offres jeunes spécifiques | Compte et carte souvent gratuits, bonne intégration avec BNP Paribas. |
| CIC Jeune Actif | Banque traditionnelle | ≈ 6,90 € | Forfait jeune avec services associés, accès réseau d’agences. |
| Crédit Mutuel Alliance Fédérale | Banque mutualiste | ≈ 7,25 € | Offres packagées, accompagnement local, outils en ligne complets. |
| Banques Populaires | Banque mutualiste | ≈ 30,50 € | Offres régionales, cartes jeunes avec options voyages. |
| CA Normandie-Seine Premium jeune | Banque mutualiste | ≈ 30,50 € | Exemple d’offre territoriale, avec services premium adaptés aux jeunes. |
| Caisse d’Épargne Grand Est | Banque mutualiste | ≈ 29 € | Forfait régional avec carte internationale. |
| LCL CityExplorer | Banque traditionnelle | ≈ 2 € | Ciblé sur les étudiants et jeunes urbains, avantages voyages. |
| Banque Chalus | Banque régionale | ≈ 61 € | Tarif plus élevé, intérêt surtout si relation locale très forte. |
| Crédit Agricole (certains territoires) | Banque mutualiste | Jusqu’à 100 € | Grandes disparités régionales, vérification indispensable avant souscription. |
Certaines banques, notamment en ligne, ne pratiquent aucun tarif lié à l’âge. D’autres limitent clairement leurs offres à des tranches (souvent jusqu’à 25, 26, 28 ou 30 ans). Une fois ce seuil dépassé, les réductions disparaissent et la facture augmente.
Gestion du budget, découverts et surendettement : un enjeu central pour les jeunes
Les statistiques de 2025 montrent une situation budgétaire tendue pour une grande partie des 18‑34 ans. 31 % des 18‑24 ans se trouvent à découvert au moins une fois par mois, contre 42 % des 25‑34 ans. La durée moyenne passée en découvert atteint 14 jours pour les 18‑24 ans et 18 jours pour les 25‑34 ans.
Parallèlement, 74 % des 18‑34 ans dépassent leur budget au moins occasionnellement. L’usage massif du paiement sans contact, des abonnements récurrents et des paiements fractionnés rend le suivi des dépenses plus complexe, surtout sans outil de pilotage sérieux.
Hausse marquée du surendettement des jeunes
Entre 2022 et 2025, la part des 18‑29 ans dans les dossiers de surendettement a fortement progressé : de 5 % en 2022 à 12 % en 2025. Entre 2024 et 2025, la hausse atteint 36 % pour cette tranche d’âge, et près de 65 % pour les 18‑25 ans en nombre de demandes.
En 2025, environ 17 000 dossiers de surendettement de jeunes ont été enregistrés, contre 12 500 en 2024, sur un total de 148 013 procédures. La composition des dettes illustre bien les nouveaux risques :
- Les paiements en 4 fois et micro‑prêts représentent environ un tiers des dettes des moins de 35 ans.
- Le crédit à la consommation pèse environ 44 % des dettes.
- Le crédit immobilier représente autour de 26 %.
« Le surendettement des 18‑29 ans progresse nettement, tiré par l’usage répété des paiements fractionnés et des découverts mal encadrés. »
L’usage d’outils de gestion budgétaire intégrés ou d’applications externes reste donc stratégique. Un guide comme gérer son argent efficacement aide à structurer vos habitudes avant même de sélectionner une offre bancaire.
Évolutions réglementaires 2026 : ce qui change pour les jeunes
À partir de novembre 2026, le cadre législatif évolue fortement sur deux sujets sensibles pour les 18‑30 ans :
- Micro‑crédits et paiements en 4 fois : encadrement renforcé, information plus claire, meilleure évaluation de la solvabilité.
- Découverts bancaires : assimilation progressive aux crédits à la consommation, avec des obligations d’information renforcées.
Ces évolutions visent à rendre les frais plus lisibles et à limiter l’accumulation de petites dettes très coûteuses. Les banques doivent présenter plus clairement le coût du découvert, du paiement fractionné et des micro‑prêts, et adapter leurs parcours clients.
Pour un jeune, ce nouveau cadre change la manière d’utiliser sa banque : chaque « facilité » de trésorerie se rapproche juridiquement d’un crédit à la consommation classique, avec des taux et des conditions à comparer sérieusement.
Critères pour choisir la meilleure banque jeune en 2026
Les jeunes ne se contentent plus d’une carte gratuite. Plusieurs critères guident désormais leur choix :
- Tarifs et frais globaux : carte, tenue de compte, retraits hors réseau, frais à l’étranger.
- Découvert autorisé et frais associés : plafond, taux d’intérêt, commissions d’intervention.
- Prêts et taux : crédits étudiants, financement du permis, prêt pour le premier logement.
- Paiements et retraits à l’étranger : gratuité ou non, limites, sécurité.
- Absence de condition de revenus : ouverture possible même avec un job étudiant ou un revenu irrégulier.
- Qualité des services numériques : application mobile, agrégation de comptes, virements instantanés, suivi temps réel.
À ces critères principaux s’ajoutent des services particulièrement recherchés :
- Assurance perte/vol des moyens de paiement.
- Gestion Internet complète (virements, opposition, paramétrage de la carte, plafonds).
- Prêts étudiants, prêts jeunes actifs, financement du permis de conduire.
- Permis à 1 €/jour lorsque le dispositif reste disponible via certains partenaires.
- Assurance santé étudiants à l’étranger pour les 18‑31 ans.
- Avances sur premier salaire ou facilités de trésorerie encadrées pour l’entrée dans la vie active.
« La meilleure banque pour un étudiant en mobilité internationale ne sera pas forcément la même que pour un apprenti qui reste dans sa région. »
Banque en ligne, néobanque ou banque traditionnelle : quel modèle pour un jeune ?
En 2026, trois grands modèles coexistent pour les 18‑30 ans : les banques traditionnelles (avec agences), les banques en ligne (rattachées à un grand groupe) et les néobanques / fintechs (souvent 100 % mobiles, parfois sans licence bancaire complète).
Banques traditionnelles : accompagnement et réseau d’agences
Les groupes comme BNP Paribas, Société Générale, Crédit Agricole, Crédit Mutuel ou BPCE misent sur leur réseau d’agences et leurs conseillers de proximité. Pour un jeune, ce modèle offre une relation physique rassurante, utile pour monter un dossier de prêt étudiant, un plan de financement immobilier ou une demande de caution logement.
En contrepartie, les frais restent généralement plus élevés que dans l’univers des banques en ligne. Les offres « jeunes » améliorent régulièrement le rapport qualité‑prix, avec :
- Cartes à tarif réduit voire gratuites sur une période limitée.
- Offres groupées (compte + carte + assurances + services d’assistance).
- Avantages sur les prêts étudiants, les prêts permis, les assurances habitation pour étudiants.
Une comparaison entre banques physiques et acteurs en ligne apporte un éclairage utile. Un contenu comme banque traditionnelle vs en ligne détaille les forces et limites structurelles de chaque modèle.
Banques en ligne : tarifs réduits et services digitaux avancés
Les banques en ligne se distinguent par des frais très faibles, voire nuls sur la carte et la tenue de compte, et par des applications complètes. Elles séduisent particulièrement les jeunes habitués aux services 100 % numériques.
En 2026, plusieurs acteurs proposent des offres accessibles sans condition de revenu pour les jeunes :
- Fortuneo
- BoursoBank
- Sumeria
- Hello bank!
- Revolut (statut hybride selon le pays, mais expérience 100 % mobile)
Ces banques en ligne n’appliquent généralement aucun tarif lié à l’âge. Un client de 20 ans profite des mêmes conditions qu’un trentenaire ou un quadragénaire, ce qui évite les mauvaises surprises au moment de la sortie d’une offre jeune.
Néobanques et comptes de paiement : flexibilité et usage international
Les néobanques comme Revolut ou certaines fintechs ciblent particulièrement les jeunes mobiles, les freelances et les voyageurs. Elles offrent des cartes multi‑devises, des applications ergonomiques, des notifications temps réel et des outils de gestion de budget intégrés.
En revanche, toutes ne proposent pas une gamme complète de services bancaires : absence parfois de chéquier, de découvert autorisé classique, de crédit immobilier ou de prêts étudiants. La néobanque fonctionne souvent mieux en compte secondaire qu’en banque principale pour un jeune en début de vie active.
Banques gratuites ou presque pour les jeunes : comment en profiter réellement ?
Plusieurs établissements alignent leurs offres pour proposer des comptes courants sans frais, cartes comprises, aux 18‑30 ans. Parmi les acteurs sans frais de carte standard pour les jeunes, on retrouve notamment :
- Fortuneo
- BoursoBank
- Sumeria
- Revolut
Ces offres affichent une cotisation à 0 €, mais avec des conditions d’usage : opération mensuelle minimale, versement régulier, niveau de revenus pour certaines gammes de cartes, ou frais ponctuels au‑delà de certains plafonds de retraits en espèces.
L’absence de condition de revenus séduit particulièrement les étudiants et les jeunes actifs en début de carrière. L’ouverture du compte ne dépend pas d’une fiche de paie élevée ou d’un CDI, ce qui facilite la transition vers une première vraie banque personnelle.
Jeunes et voyages à l’étranger : quelles banques favorisent les paiements hors de France ?
Les études, stages, PVT et séjours linguistiques se multiplient. Une partie des jeunes privilégie donc clairement les banques qui facilitent les paiements et retraits à l’étranger à moindre coût.
En 2026, plusieurs offres se démarquent :
- Fortuneo Fosfo : paiements et retraits gratuits partout dans le monde, sous réserve de respecter les conditions d’utilisation.
- BoursoBank Ultim : larges avantages à l’international, avec paiements gratuits et retraits limités sans frais selon les zones.
- Crédit Agricole : gratuité ciblée pour les jeunes sur certaines opérations à l’étranger, selon les caisses régionales.
- BNP Paribas Travel 18‑24 : opérations à l’étranger illimitées et gratuites pour les 18‑24 ans dans le cadre du programme Travel.
- Banque Populaire Cristal : gratuité des opérations hors zone euro pour les 18‑28 ans, selon les modalités locales.
« Pour un étudiant en Erasmus ou en échange universitaire, la structure des frais à l’étranger influence directement le budget quotidien. »
Les jeunes très mobiles cumulent souvent une banque en ligne avec de bons frais à l’étranger et une banque traditionnelle pour les projets de crédit et la relation avec un conseiller. Cette combinaison réduit le coût des voyages tout en sécurisant les grands projets à moyen terme.
Étudiants, alternants, jeunes actifs : des besoins différents, des banques différentes
La catégorie « jeunes » recouvre plusieurs profils. Une banque adaptée à un étudiant sans revenu régulier ne constitue pas forcément le meilleur choix pour un jeune cadre en CDI, ni pour un apprenti qui jongle entre salaire et études.
Étudiants et lycéens majeurs
Pour un étudiant, les priorités tournent souvent autour des axes suivants :
- Frais bancaires limités
- Facilité d’ouverture à distance
- Offres liées aux prêts étudiants et aux assurances spécifiques (santé, logement)
- Gestion simple du budget au quotidien
Les banques proposent alors :
- Des forfaits jeunes avec carte internationale, parfois gratuite sur quelques années.
- Des prêts étudiants avec différé de remboursement et taux préférentiels.
- Des solutions de permis à 1 €/jour ou de financement du permis de conduire.
- Des offres d’assurance santé pour étudiants à l’étranger.
Alternants et apprentis
Les alternants cumulent statut d’étudiant et rôle de salarié. Leurs besoins diffèrent légèrement :
- Réception de salaire régulière, besoin d’un compte stable.
- Gestion d’un double rythme (école / entreprise), déplacements fréquents.
- Possibilité de financer un véhicule ou un logement proche de l’entreprise.
Une banque proposant des solutions de financement souples, des cautions logement, des assurances auto abordables et un suivi budgétaire précis simplifie la vie quotidienne de l’alternant.
Jeunes actifs et premiers CDI
Pour les jeunes actifs, les besoins évoluent vers :
- Construction d’une épargne de précaution et d’une épargne projet.
- Préparation d’un premier achat immobilier ou d’une location avec caution.
- Accès à des avances sur premier salaire ou à des solutions de trésorerie encadrées.
Les banques qui accompagnent cette transition proposent souvent :
- Des offres groupées (compte, carte, épargne, assurances).
- Des solutions de financement adaptées (prêt personnel, prêt auto, crédit immo à moyen terme).
- Des services de caution logement ou des partenariats avec des dispositifs publics/privés.
Services numériques et ergonomie : un critère déterminant pour la génération mobile
La qualité de l’application mobile influence directement le ressenti d’un jeune par rapport à sa banque. Les critères clés incluent :
- Vue en temps réel du solde et des opérations.
- Catégorisation automatique des dépenses.
- Paramétrage simple des plafonds de carte et du sans contact.
- Virements instantanés et gestion des bénéficiaires en quelques clics.
- Alertes personnalisables (solde bas, prélèvement inhabituel, paiement refusé).
Les banques en ligne et les néobanques capitalisent sur ces fonctionnalités depuis plusieurs années. Les groupes traditionnels rattrapent progressivement leur retard, mais les écarts d’ergonomie restent visibles d’une application à l’autre.
Changer de banque en tant que jeune en 2026 : une démarche plus simple qu’avant
Les jeunes hésitent parfois à changer de banque par peur des démarches administratives. Les procédures se sont pourtant simplifiées avec la mobilité bancaire : la nouvelle banque gère en grande partie le transfert des virements et prélèvements récurrents.
Pour un jeune, changer de banque devient une stratégie courante : profiter d’une offre de bienvenue, réduire les frais, améliorer ses services en ligne, ou adapter sa banque à une nouvelle étape de vie (études, premier emploi, déménagement).
Un guide spécifique sur la mobilité facilite cette transition. Un contenu comme changer de banque facilement détaille les étapes, les délais et les points de vigilance à anticiper.
Comment identifier la meilleure banque pour vous parmi toutes les offres jeunes ?
La « meilleure banque pour les jeunes » n’existe pas de manière absolue. En revanche, une méthode structurée permet de déterminer l’établissement le plus adapté à votre profil précis en 2026.
Étapes pour faire votre choix
Une démarche efficace peut suivre ce fil conducteur :
- 1. Clarifier vos usages prioritaires : études locales, mobilité internationale, alternance, premiers investissements.
- 2. Fixer des limites : budget de frais bancaires annuel acceptable, niveau de découvert maximum tolérable.
- 3. Short‑lister trois banques : idéalement une banque traditionnelle, une banque en ligne et une néobanque.
- 4. Comparer les frais concrets : carte, opérations à l’étranger, incidents de paiement, découvert.
- 5. Tester l’expérience numérique : application, service client, réactivité, options de sécurité.
- 6. Évaluer l’offre de crédit : prêts étudiants, conso, futur prêt immobilier.
Les informations réunies plus haut offrent une base solide pour ce comparatif. En croisant tarifs, services, ergonomie et accompagnement, vous obtenez une vision suffisamment large pour faire un choix cohérent avec votre situation actuelle et vos projets à moyen terme.









