

Capital risque, capital investissement, private equity… Les termes se ressemblent, les mécanismes se croisent, et pourtant les réalités diffèrent profondément. Derrière ces expressions se jouent des stratégies de financement très structurées, avec des niveaux de risque, d’horizon de temps et d’objectifs bien distincts.
En comprenant précisément comment fonctionnent le capital risque et le capital investissement, un investisseur, un dirigeant ou un porteur de projet gagne un avantage précieux pour orienter ses choix. Les nuances entre ces approches, souvent négligées, conditionnent pourtant la gouvernance de l’entreprise, la dilution du capital et la performance future du portefeuille.
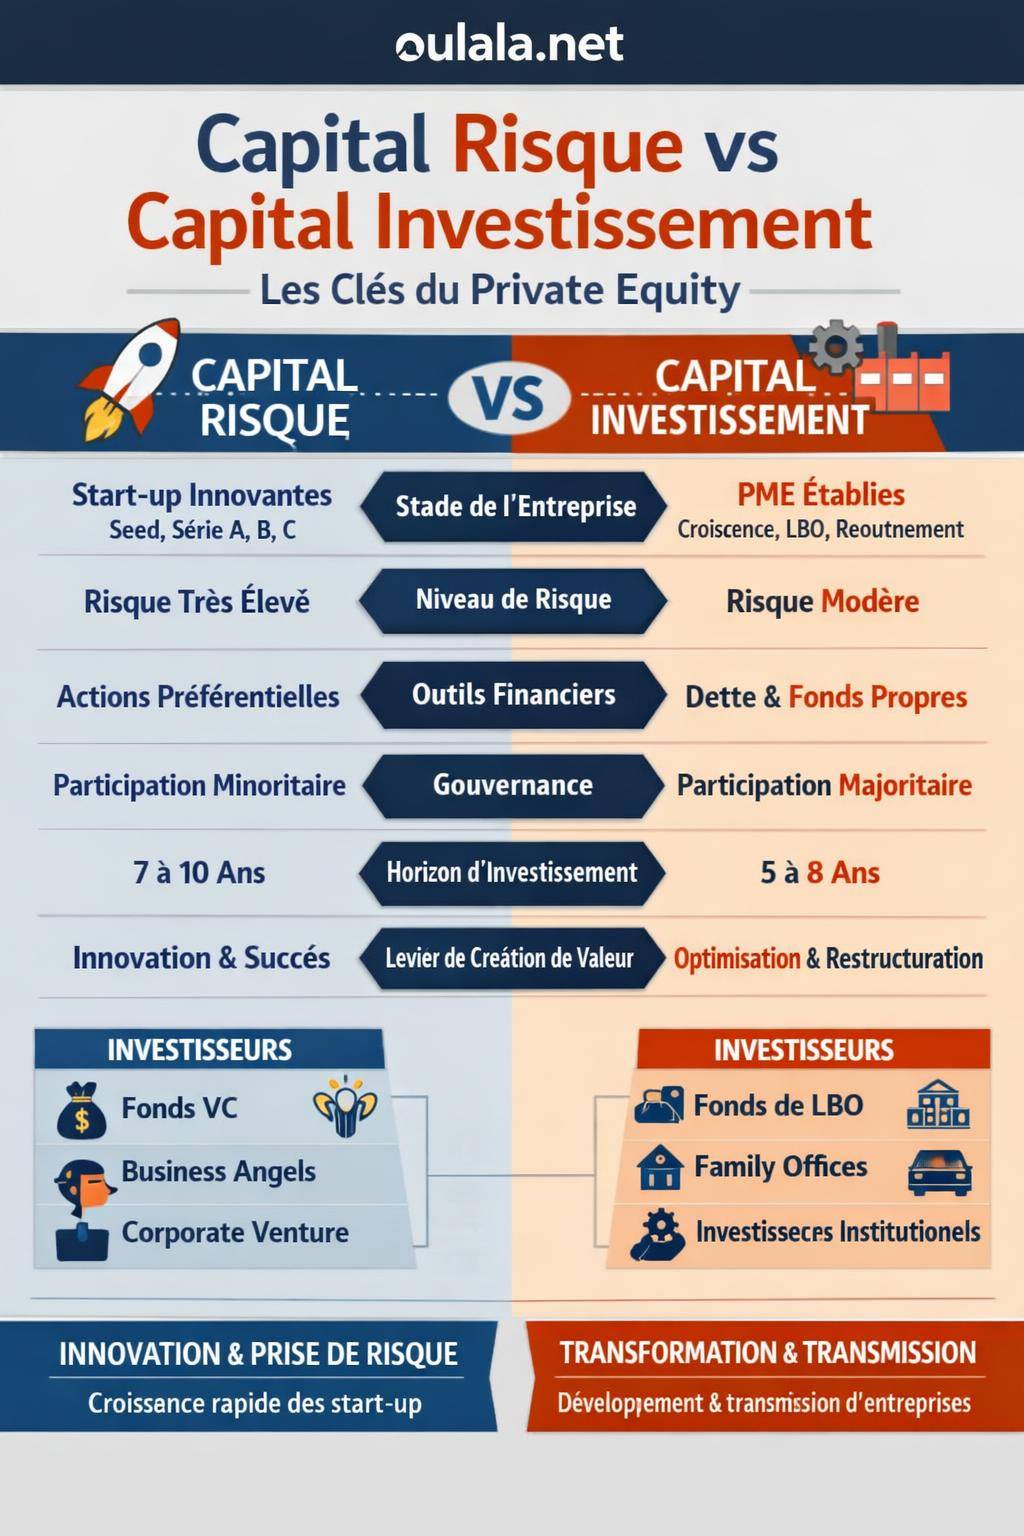
| Aspect clé | Capital risque (Venture Capital) | Capital investissement (Private Equity) |
|---|---|---|
| Stade des entreprises visées | Jeunes entreprises, startups en croissance | Entreprises matures avec historique financier solide |
| Objectif principal | Financer l’innovation et accélérer la croissance | Optimiser la performance et augmenter la valeur avant revente |
| Prise de participation | Participation minoritaire | Participation souvent majoritaire |
| Niveau de risque | Très élevé | Modéré à élevé |
| Horizon de sortie | 5 à 10 ans | 3 à 7 ans |
1 = faible / precoce — 10 = eleve / tardif
Sources : BPI France, France Invest, Investopedia / NVCA
Sommaire
Capital risque et capital investissement : deux facettes complémentaires du private equity
Le capital risque et le capital investissement appartiennent à la grande famille du private equity, c’est-à-dire l’investissement dans des entreprises non cotées en bourse. Dans les deux cas, des investisseurs apportent des fonds propres ou quasi-fonds propres à des sociétés, en échange d’actions ou de parts sociales, avec l’objectif de réaliser une plus-value à la revente.
Derrière cette base commune, les différences sont marquées. Le capital risque (venture capital) cible surtout les entreprises jeunes, innovantes, en forte croissance mais encore fragiles. Le capital investissement (au sens large) couvre un spectre plus vaste, y compris des sociétés matures, rentables, parfois en phase de transmission ou de restructuration.
Pour replacer ce sujet dans son écosystème global, un tour d’horizon du private equity et de sa définition donne un socle clair avant d’entrer dans ces distinctions plus fines. Les stratégies VC, growth, LBO et capital transmission s’emboîtent alors avec cohérence.
Définition précise du capital risque (venture capital)
Le capital risque désigne les investissements en fonds propres réalisés dans des entreprises jeunes, souvent technologiques, qui présentent un fort potentiel de croissance mais également un risque de défaillance élevé. Ces entreprises n’ont pas toujours atteint leur seuil de rentabilité et testent encore leur modèle économique.
Le capital risque intervient en général après une phase d’amorçage (seed) financée par les fondateurs, la famille, les business angels ou des fonds spécialisés. Les levées de fonds en VC servent à accélérer le développement commercial, renforcer les équipes, investir en R&D ou attaquer de nouveaux marchés.
Les caractéristiques clés du capital risque
Le capital risque s’appuie sur une logique spécifique, qui le distingue des autres formes de capital investissement :
- Prise de risque élevée sur la viabilité du projet et la capacité de l’équipe dirigeante.
- Horizon de placement long, souvent entre 7 et 10 ans, le temps de faire émerger une entreprise solide.
- Portefeuille diversifié pour compenser les échecs fréquents par quelques succès significatifs.
- Implication stratégique forte des investisseurs, via le conseil d’administration, le réseau et le mentoring.
- Objectif de sortie clair dès l’entrée au capital : revente industrielle, rachat par un autre fonds, introduction en bourse.
Les fonds de capital risque sélectionnent peu de dossiers, mais les accompagnent avec intensité. Le suivi stratégique et opérationnel devient un levier central de création de valeur.
« Le capital risque accepte un taux d’échec significatif, en misant sur quelques participations qui génèrent des multiples de sortie élevés. La gestion de portefeuille et la discipline d’investissement structurent toute la démarche. »
Les grandes étapes d’un financement en capital risque
Le parcours d’une start-up soutenue par le capital risque suit souvent plusieurs tours de table successifs. Chaque étape correspond à un niveau de maturité et à une valorisation ajustée.
- Seed / amorçage : validation du concept, premières preuves de marché, prototypes, premières équipes clés.
- Série A : structuration du modèle économique, acquisition des premiers clients significatifs, mise en place des indicateurs de performance.
- Série B : accélération commerciale, internationalisation, renforcement du management.
- Séries C et suivantes : changement d’échelle, consolidation sectorielle, opérations de croissance externe.
À chaque tour, de nouveaux investisseurs peuvent entrer, les actionnaires existants ajustent leur participation, l’entreprise affine sa gouvernance et sa stratégie de croissance.
Avant toute levée de fonds en capital risque, clarifiez la trajectoire de dilution, la gouvernance souhaitée et l’horizon de sortie raisonnable. Un pacte d’actionnaires bien négocié protège l’équilibre entre croissance rapide et autonomie stratégique.
Définition du capital investissement au sens large
Le terme capital investissement recouvre l’ensemble des opérations par lesquelles des investisseurs professionnels prennent des participations dans des entreprises non cotées. Il s’agit d’apporter des capitaux pour financer le développement, la transmission, le redressement ou le rachat d’une société.
Le capital investissement combine plusieurs segments complémentaires :
- Capital risque (venture capital) : financement des phases de démarrage et de croissance des jeunes entreprises.
- Capital développement (growth capital) : soutien aux PME et ETI déjà rentables, qui souhaitent se développer plus vite.
- Capital transmission (LBO et variantes) : rachat d’entreprises via effet de levier, souvent dans le cadre d’une succession ou d’une cession.
- Capital retournement : reprise ou refinancement de sociétés en difficulté, avec un projet de restructuration.
Le capital investissement s’adresse donc autant à des start-up en hyper-croissance qu’à des entreprises industrielles installées, à des groupes de services ou des acteurs de la distribution. Les logiques de risque, de rendement et de gouvernance varient en conséquence.
Le rôle des fonds de private equity dans l’économie réelle
Les fonds de capital investissement mobilisent l’épargne de divers acteurs : investisseurs institutionnels, assureurs, caisses de retraite, family offices, grandes fortunes, voire particuliers via des véhicules adaptés. Ces capitaux sont alors injectés dans le tissu productif, sous forme de fonds propres ou quasi-fonds propres.
Ce mécanisme finance :
- la création d’emplois par la croissance des entreprises financées ;
- la transmission d’entreprises familiales ou de PME patrimoniales ;
- l’innovation technologique et les transitions numériques ;
- les projets d’internationalisation de groupes en développement ;
- les restructurations stratégiques nécessaires à la survie de certains acteurs.
Pour aller plus loin sur le fonctionnement global de ces fonds, un guide détaillé sur comment investir dans le private equity éclaire la structuration des véhicules, la sélection des gérants et la construction d’un portefeuille diversifié.
Les grandes différences entre capital risque et capital investissement
Capital risque et capital investissement appartiennent à la même famille d’actifs, mais se distinguent par plusieurs dimensions : stade de vie de l’entreprise, profil de risque, stratégies de sortie, niveaux de dette, gouvernance et outils contractuels.
Tableau comparatif : capital risque vs capital investissement
| Critère | Capital risque (Venture Capital) | Capital investissement (au sens large) |
|---|---|---|
| Stade de l’entreprise | Start-up, entreprise jeune, souvent non rentable | PME, ETI, groupes matures, souvent rentables |
| Risque financier | Risque élevé de perte totale de la mise | Risque plus encadré, historique de performance disponible |
| Objectif | Financer la croissance rapide et l’innovation | Accompagner le développement, la transmission ou le redressement |
| Outils financiers | Actions, actions de préférence, obligations convertibles | Actions, mezzanine, dette senior, dette subordonnée (en LBO) |
| Degré de levier (dette) | Endettement limité, surtout fonds propres | Endettement plus significatif en capital transmission |
| Durée d’investissement | Horizon long (7–10 ans) | Horizon variable (5–8 ans en moyenne) |
| Création de valeur | Croissance organique, innovation, effet réseau | Amélioration opérationnelle, croissance externe, optimisation financière |
| Profil d’investisseurs | Fonds VC, corporate venture, business angels structurés | Fonds de LBO, fonds de growth, fonds de retournement |
Différences de risques et de rendements
Le capital risque concentre un risque binaire sur chaque participation : soit l’entreprise échoue et l’investisseur perd son capital, soit l’entreprise réussit et génère un multiple significatif. Le rendement global s’analyse au niveau du portefeuille complet.
En capital investissement plus traditionnel, les risques sont répartis différemment. Le track record de l’entreprise, sa génération de trésorerie et la qualité de son management fournissent des repères plus tangibles. Les taux de défaillance restent inférieurs à ceux du capital risque, même si les opérations de retournement conservent un profil délicat.
Différences de gouvernance et de contrôle
En capital risque, les investisseurs entrent souvent en minorité significative, en veillant à sécuriser des droits de regard et de veto sur certaines décisions : émission de nouvelles actions, cession d’actifs stratégiques, nomination du CEO, etc. La relation avec les fondateurs repose sur un équilibre délicat entre accompagnement et respect de la vision initiale.
En capital investissement de type LBO ou capital transmission, les fonds prennent parfois une participation majoritaire. Ils influencent alors fortement la stratégie, la composition du comité de direction, les grands axes d’investissement et les arbitrages financiers. La discipline de reporting et la structuration des processus s’intensifient.
Le degré de contrôle accordé à un investisseur ne se résume pas au pourcentage du capital détenu. Les clauses du pacte d’actionnaires (droits de veto, liquidation préférentielle, anti-dilution) pèsent lourdement sur la répartition réelle du pouvoir et de la valeur en cas de sortie.
Les différentes formes de capital investissement (dont le capital risque)
Pour comprendre le positionnement du capital risque, il faut l’inscrire dans la cartographie complète du capital investissement. Chaque segment répond à un besoin spécifique du cycle de vie de l’entreprise.
Capital amorçage (seed) et capital risque
Le capital amorçage finance les projets en gestation : prototypes, validation de concept, études de marché poussées. Les montants restent souvent limités, mais l’impact stratégique se révèle décisif pour passer de l’idée au produit.
Le capital risque prend le relais lorsque l’entreprise commence à générer ses premiers revenus ou des indicateurs d’adoption significatifs. Les fonds VC interviennent pour franchir une étape : recrutement de profils clés, structuration de la fonction finance, déploiement marketing, mise en place de systèmes d’information robustes.
Capital développement (growth capital)
Le capital développement cible des sociétés déjà rentables, avec une base de clientèle établie et des process opérationnels maîtrisés. L’enjeu consiste à accélérer la trajectoire de croissance sans fragiliser l’équilibre financier.
Les fonds de growth investissent sous forme d’augmentation de capital, parfois en minoritaire, pour financer :
- le déploiement commercial sur de nouvelles zones géographiques ;
- des programmes d’industrialisation ou de digitalisation ;
- des acquisitions ciblées pour consolider un marché ;
- le renforcement de la structure managériale.
Capital transmission (LBO, MBO, MBI…)
Le capital transmission, souvent structuré via des opérations de LBO (Leveraged Buy-Out), vise le rachat d’une entreprise existante en utilisant un levier d’endettement. Le fonds de private equity et le management repreneur injectent une partie des capitaux propres, tandis que le reste du financement provient de la dette bancaire ou obligataire.
Plusieurs schémas coexistent :
- MBO (Management Buy-Out) : reprise par l’équipe de direction en place.
- MBI (Management Buy-In) : reprise par une équipe de direction externe.
- OBO (Owner Buy-Out) : réorganisation du capital au profit du dirigeant historique.
L’objectif consiste à accompagner une transition capitalistique, à renforcer les incitations du management et à optimiser la structure financière pour accroître la valeur de l’entreprise sur plusieurs années.
Capital retournement
Le capital retournement intervient dans des situations plus complexes : entreprises en difficulté, sous-performantes ou confrontées à une mutation sectorielle. Les investisseurs assument un risque élevé, mais disposent d’un levier de création de valeur via la restructuration.
Les opérations de retournement impliquent souvent :
- une renégociation de la dette et des accords bancaires ;
- une révision profonde du business model ;
- des cessions d’activités non stratégiques ;
- le renouvellement partiel ou total de l’équipe dirigeante.
Qui investit en capital risque et en capital investissement ?
Les acteurs qui apportent des fonds au capital des entreprises non cotées forment un écosystème varié. Chacun intervient avec ses contraintes réglementaires, ses horizons de temps et sa sensibilité au risque.
Les investisseurs en capital risque
Le capital risque attire principalement :
- Fonds de venture capital indépendants ou adossés à des groupes financiers.
- Corporate venture funds, créés par de grands groupes pour investir dans des start-up stratégiques.
- Business angels structurés, qui se rassemblent en clubs ou réseaux pour mutualiser l’analyse et les tickets d’investissement.
- Fonds publics ou parapublics, souvent régionaux ou sectoriels, qui soutiennent l’innovation.
Les investisseurs en VC cherchent un alignement fort avec l’équipe fondatrice, une capacité de scalabilité et un avantage concurrentiel défendable (technologie, réseau, marque, données…).
Les investisseurs en capital investissement au sens large
En capital développement, transmission ou retournement, les acteurs se structurent autour de :
- Fonds de private equity généralistes ou sectoriels (santé, tech, industrie, services…).
- Family offices, qui gèrent le patrimoine de familles entrepreneuriales et apprécient les actifs non cotés.
- Banques d’investissement, via des véhicules dédiés ou co-investissements.
- Investisseurs institutionnels (assureurs, caisses de retraite, fonds souverains) qui allouent une partie de leurs portefeuilles au non coté.
Certains véhicules se rendent également accessibles aux particuliers via des fonds, des FCPR, des unités de compte ou des plateformes spécialisées. Une réflexion structurée reste nécessaire avant d’allouer une part de son patrimoine à ces actifs illiquides.
Pour entrer dans l’univers du non coté, commence par des montants limités, via des véhicules encadrés, et diversifie les millésimes d’investissement. Un guide dédié à l’investissement en start-up pour les particuliers aide à structurer une démarche progressive et maîtrisée.
Processus d’investissement : de l’analyse au désinvestissement
Qu’il s’agisse de capital risque ou de capital investissement plus classique, la démarche suit une chaîne rigoureuse : sourcing des opportunités, analyse détaillée, structuration juridique, suivi actif et sortie.
Sélection et analyse des dossiers (deal flow et due diligence)
Les équipes d’investissement construisent un deal flow régulier via leur réseau, les banques d’affaires, les incubateurs, les conférences sectorielles et les candidatures spontanées. Un premier tri rapide repose sur quelques critères clés :
- qualité de l’équipe dirigeante ;
- taille et dynamique du marché adressé ;
- différenciation de la proposition de valeur ;
- cohérence du modèle économique ;
- alignement avec la stratégie du fonds (ticket, secteur, géographie).
Les dossiers retenus font ensuite l’objet d’une due diligence approfondie : audits financiers, juridiques, sociaux, technologiques, commerciaux. L’objectif consiste à valider les hypothèses de croissance, à identifier les principaux risques et à structurer la valorisation.
Négociation, valorisation et structuration de l’opération
La valorisation d’une entreprise non cotée repose sur plusieurs méthodes : multiples de chiffre d’affaires ou d’EBITDA, comparables boursiers, transactions récentes dans le secteur, actualisation des flux de trésorerie (DCF). Le poids relatif de chaque méthode varie selon la maturité de l’entreprise.
La négociation se concentre sur :
- le montant investi et le pourcentage du capital acquis ;
- les droits de gouvernance : siège au conseil, comités, droits d’information ;
- les clauses de liquidité et de préférence de remboursement ;
- les mécanismes d’incentive pour le management (stock-options, BSA, actions gratuites).
« Un pacte d’actionnaires équilibré structure une relation durable entre fondateurs et investisseurs. Il anticipe les scénarios favorables (introduction en bourse, rachat) comme les situations complexes (désaccord stratégique, contre-performance). »
Suivi de la participation et création de valeur
Une fois l’investissement réalisé, le fonds de capital risque ou de capital investissement s’implique activement. Le suivi inclut :
- des comités stratégiques réguliers ;
- la définition et le suivi d’indicateurs de performance ;
- le soutien au recrutement de profils clés ;
- l’ouverture de son réseau commercial, industriel ou financier ;
- un accompagnement sur les opérations de croissance externe éventuelles.
La création de valeur ne vient donc pas uniquement de l’apport de capital. Elle résulte aussi de l’expertise sectorielle, des bonnes pratiques de gouvernance et du pilotage financier partagé entre l’entreprise et ses investisseurs.
Stratégies de sortie et liquidité
Le capital risque comme le capital investissement restent des placements illiquides. La sortie doit être préparée longtemps à l’avance. Les scénarios les plus fréquents sont :
- cession industrielle à un acteur du secteur qui recherche une synergie commerciale, technologique ou géographique ;
- cession à un autre fonds (secondary buy-out) qui prend le relais pour un nouveau cycle d’investissement ;
- introduction en bourse lorsque la taille et la visibilité de l’entreprise le justifient ;
- rachat des titres par le management ou les actionnaires historiques dans certains cas.
La valeur réalisée à la sortie conditionne la performance globale du fonds. D’où l’intérêt d’un alignement fort entre investisseurs et dirigeants sur le timing et le type de sortie envisagé.
Les horizons de sortie théoriques indiqués dans les documents commerciaux des fonds ne constituent pas une garantie. Des retards, des cycles sectoriels défavorables ou des aléas réglementaires peuvent prolonger significativement la durée réelle de détention des participations.
Capital risque et capital investissement pour les entrepreneurs
Pour un dirigeant d’entreprise, bien distinguer capital risque et capital investissement aide à choisir le partenaire adapté au moment précis de son parcours. L’enjeu dépasse le financement : il engage la gouvernance, la stratégie et la trajectoire personnelle du fondateur.
Quand se tourner vers le capital risque ?
Une levée de fonds en capital risque s’adresse surtout aux entrepreneurs qui :
- développent un produit ou service innovant avec une forte ambition de croissance ;
- évoluent sur un marché large, souvent international par nature ;
- acceptent une dilution significative de leur capital en échange d’un effet d’accélération ;
- recherchent un accompagnement stratégique et un accès à un réseau d’affaires dense.
Le capital risque implique un rythme soutenu, des exigences élevées en termes de reporting et une pression constante sur la performance. Le projet entrepreneurial s’inscrit alors dans une logique de croissance forte, en vue d’une éventuelle sortie structurante.
Quand privilégier le capital investissement plus classique ?
À l’inverse, le capital développement ou la transmission conviennent plutôt à des entreprises :
- déjà rentables, avec une base de clients récurrents ;
- souhaitant financer une expansion maîtrisée ou des acquisitions ciblées ;
- qui envisagent une transmission progressive du capital ;
- dont les dirigeants recherchent un partenaire financier exigeant mais orienté sur la stabilité opérationnelle.
Dans ce cadre, la relation avec le fonds ressemble davantage à un partenariat de moyen terme, centré sur la structuration de l’entreprise, la professionnalisation des équipes et la pérennité du modèle.
Capital risque et capital investissement pour les investisseurs particuliers
Les particuliers s’intéressent de plus en plus aux actifs non cotés, en quête de diversification et de décorrélation par rapport aux marchés financiers traditionnels. Le capital risque et le capital investissement représentent alors deux portes d’entrée bien distinctes.
Comprendre le profil de risque en tant que particulier
Le capital risque expose à des pertes totales sur plusieurs lignes. En contrepartie, quelques investissements réussis peuvent générer des rendements élevés. La gestion de la taille des tickets et la diversification sur plusieurs start-up deviennent cruciales.
Le capital investissement plus traditionnel (via des fonds de LBO ou de capital développement) affiche une volatilité plus contenue, mais reste illiquide et soumis à des risques spécifiques : dépendance à un secteur, effet de levier, gouvernance.
Véhicules d’accès et allocation patrimoniale
Plusieurs solutions existent pour accéder à ces actifs :
- investissement direct au capital d’une start-up via des plateformes ou des clubs d’investisseurs ;
- souscription à des fonds dédiés ou à des unités de compte orientées private equity ;
- participation à des véhicules fiscaux, selon la réglementation en vigueur au moment de l’investissement.
Dans tous les cas, un investisseur particulier garde en tête que le non coté reste une poche de diversification, non un socle principal de patrimoine. La proportion allouée dépend du niveau de fortune, de l’horizon de placement et de la capacité à supporter l’illiquidité.
« Avant d’engager une part significative de son patrimoine dans le capital risque ou le capital investissement, un investisseur particulier gagne à clarifier ses objectifs, son horizon de temps et son seuil de tolérance au risque. L’accompagnement par un professionnel du conseil patrimonial apporte un cadre structurant. »
Enjeux réglementaires et bonnes pratiques
Le capital risque et le capital investissement évoluent dans un cadre réglementaire encadré : agréments des sociétés de gestion, règles prudentielles pour les investisseurs institutionnels, obligations d’information, exigences de transparence.
Les bonnes pratiques intègrent également des considérations ESG (environnement, social, gouvernance) de plus en plus structurantes. Les fonds intègrent ces critères dans leurs grilles d’analyse, leurs pactes d’actionnaires et leurs plans de création de valeur.
Due diligence ESG et gouvernance responsable
La due diligence ESG examine notamment :
- l’empreinte environnementale des activités ;
- les pratiques sociales, la qualité du dialogue avec les salariés ;
- la composition et le fonctionnement des organes de gouvernance ;
- la gestion des risques de conformité et de réputation.
Les fonds de capital risque et de capital investissement deviennent des vecteurs de diffusion de ces standards au sein des entreprises non cotées, en les accompagnant dans la formalisation de politiques et d’indicateurs de suivi.
Le respect de bonnes pratiques ESG ne relève pas uniquement d’une exigence réglementaire. Il s’agit aussi d’un levier de réduction des risques extra-financiers et d’attractivité auprès des clients, des talents et des partenaires financiers.
Capital risque et capital investissement : deux leviers au service de stratégies différentes
Le capital risque et le capital investissement participent tous deux au financement de l’économie réelle, mais répondent à des logiques distinctes. Le premier embrasse la prise de risque sur des modèles encore en construction, l’innovation et la recherche de croissance rapide. Le second organise la transmission, le développement et la transformation d’entreprises déjà établies.
Comprendre ces nuances permet à chaque acteur – entrepreneur, investisseur particulier, dirigeant ou institutionnel – de choisir les partenaires, les véhicules et les horizons de temps qui correspondent à sa propre stratégie. L’analyse fine du stade de maturité de l’entreprise, de son profil de risque et de son potentiel de création de valeur sert alors de boussole pour orienter ces choix.









