

Entrer au capital d’une startup en France attire de plus en plus d’investisseurs particuliers. Entre avantages fiscaux, perspectives de plus‑value et envie de soutenir l’innovation, les motivations se multiplient. Pourtant, investir dans une jeune pousse ne s’improvise pas. Le risque existe, la dilution aussi, et les montages juridiques restent parfois obscurs pour un non‑initié.
Ce guide pratique passe en revue les différents moyens d’investir, le cadre légal, les critères d’analyse d’un projet, mais aussi les erreurs fréquentes des investisseurs débutants. De l’identification des bonnes opportunités à la sortie de l’investissement, chaque étape soulève des choix stratégiques qui influencent fortement la performance de votre portefeuille.
| Aspect | Points clés |
| Objectif | Soutenir une jeune entreprise innovante et espérer une forte croissance 📈 |
| Modes d’investissement | Participation directe, plateformes de crowdfunding, fonds spécialisés |
| Critères à analyser | Équipe fondatrice, potentiel marché, modèle économique, traction |
| Risques | Forte incertitude, faible liquidité, possibilité de perte totale |
| Avantages | Potentiel de rendement élevé, participation à l’innovation 🚀 |
| Fiscalité | Réductions d’impôts possibles via IR-PME ou dispositifs similaires |
Sommaire
Comprendre ce que signifie investir dans une startup en France
Investir dans une startup revient à financer une jeune entreprise innovante, généralement non cotée, avec un fort potentiel de croissance mais un risque d’échec réel. Vous apportez du capital en échange de titres (actions, parts sociales, obligations convertibles, BSA, etc.) et vous acceptez de rester bloqué plusieurs années, sans garantie de revente rapide.
En France, cet investissement se situe au croisement de l’entrepreneuriat, du capital‑investissement et de la gestion de patrimoine. Il mobilise des notions de valorisation, de dilution, de pacte d’associés, de gouvernance et de droits préférentiels. Comprendre ce vocabulaire constitue une base solide avant de risquer un euro.
Investissement dans une startup : en quoi est‑ce différent de la bourse ?
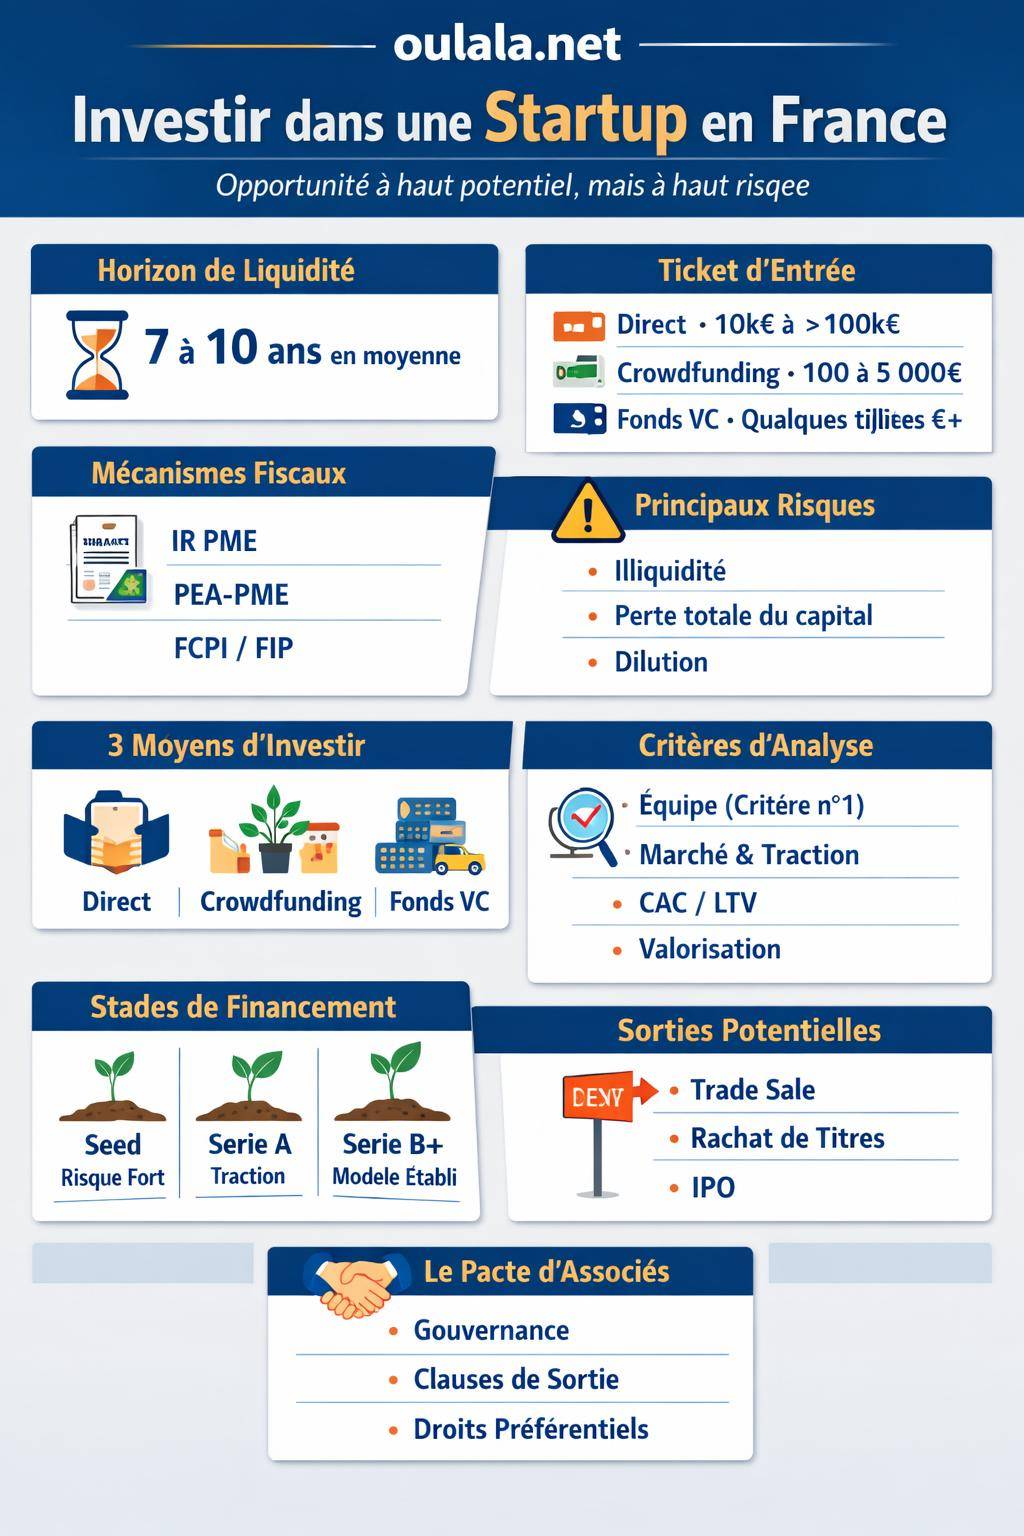
Contrairement aux actions cotées en bourse, les titres de startup sont illiquides. Vous ne disposez pas de marché secondaire fluide pour revendre vos parts. La sortie intervient souvent à l’occasion :
- d’une revente de la société (trade sale) ;
- d’une opération de rachat de vos titres par un autre investisseur ou par les fondateurs ;
- d’une introduction en bourse (plus rare, mais possible) ;
- d’un remboursement ou d’une conversion d’obligations.
Les informations financières restent aussi moins structurées que dans une grande entreprise cotée. L’analyse repose davantage sur l’équipe, le marché, la traction commerciale et la vision à moyen terme que sur des historiques de résultats très détaillés.
Capital‑risque, capital‑investissement et business angels
Trois grands profils d’acteurs interviennent dans le financement des startups :
- Les business angels : investisseurs individuels, souvent anciens entrepreneurs ou cadres, qui injectent leurs fonds propres au tout début du projet et accompagnent l’équipe.
- Les fonds de capital‑risque (venture capital) : structures professionnelles qui gèrent l’argent de plusieurs souscripteurs (institutionnels, family offices, particuliers via fonds) pour investir dans un portefeuille de startups.
- Les fonds de capital‑investissement plus larges : ils couvrent parfois aussi le capital‑innovation et le capital‑développement. Ce sujet rejoint les logiques détaillées dans le guide sur le capital‑risque et le capital‑investissement.
Selon votre profil, vous intervenez en direct, via une plateforme ou via un véhicule collectif géré par des professionnels, comme certains fonds ou produits structurés.
« Investir dans une startup, ce n’est pas choisir une action de plus dans un portefeuille. C’est accepter de soutenir une aventure entrepreneuriale, avec ses aléas, son horizon long et ses retournements possibles. »
Le cadre légal et fiscal de l’investissement dans une startup en France
L’environnement français offre un ensemble de dispositifs juridiques et fiscaux qui structurent l’investissement dans les jeunes entreprises. Comprendre ce cadre permet de mieux négocier vos droits et d’optimiser la fiscalité de vos gains potentiels.
Les formes juridiques de startups et leurs implications pour l’investisseur
La majorité des startups françaises adoptent des formes sociales orientées vers la levée de fonds :
- SAS (Société par Actions Simplifiée) : grande souplesse statutaire, liberté d’organiser les droits de vote, les clauses de sortie, les actions de préférence.
- SA (Société Anonyme) : plus encadrée, adaptée aux tours de table significatifs et aux projets susceptibles de viser un jour la cotation.
- SARL : plus rare pour les levées de fonds importantes, car moins flexible en termes de cession de parts et d’entrée de nouveaux investisseurs.
En tant qu’investisseur, vous signez en général un pacte d’associés qui complète les statuts. Ce document encadre les droits d’information, les clauses de liquidité (tag along, drag along), les conditions de sortie, les droits de préemption et souvent les limites aux décisions des fondateurs.
Les principaux dispositifs fiscaux en faveur de l’investissement dans les startups
Divers mécanismes encouragent l’investissement dans les PME innovantes. Leur combinaison varie selon votre profil fiscal et votre mode d’intervention :
- Réduction d’impôt sur le revenu (IR) pour souscription au capital de PME, sous conditions de durée de détention et de nature de la société.
- Avantages liés au PEA et PEA‑PME, lorsque les titres éligibles sont logés dans ces enveloppes, avec un horizon d’investissement adapté.
- Fonds fiscaux de type FCPI et FIP, qui mutualisent le risque sur un ensemble d’entreprises innovantes et ouvrent droit à une réduction d’impôt encadrée. Un panorama plus large figure dans la ressource dédiée aux FCPI et FIP.
Les règles de plafonds, de conservation des titres et de cumul des dispositifs évoluent régulièrement. Une vérification à jour auprès d’un conseiller en gestion de patrimoine ou d’un avocat fiscaliste reste indispensable avant toute décision.
« La fiscalité ne doit jamais constituer l’unique moteur de l’investissement. Un avantage fiscal compense rarement une mauvaise sélection de projet ou une mauvaise gestion du risque. »
Les différents moyens d’investir dans une startup
Plusieurs canaux d’investissement existent, chacun avec ses contraintes, ses tickets minimums et son niveau d’implication dans la vie de l’entreprise. Le choix du canal influence directement votre exposition au risque, votre pouvoir d’influence et vos perspectives de liquidité.
Investir en direct au capital d’une startup
L’investissement direct consiste à entrer au capital par souscription d’actions ou de parts sociales lors d’une levée de fonds ou d’une augmentation de capital. Vous intervenez souvent en lien étroit avec l’équipe dirigeante, les autres investisseurs et, parfois, un réseau de business angels.
Ce mode d’investissement offre un contact privilégié avec les fondateurs, un suivi rapproché du projet et, dans certains cas, un rôle actif (conseil, mise en relation, participation à un comité stratégique). En contrepartie, la concentration du risque reste forte, surtout si votre portefeuille ne comporte que quelques participations.
Investir via des plateformes de crowdfunding equity
Les plateformes de financement participatif spécialisées dans l’equity crowdfunding proposent d’acquérir des titres de startups en ligne, pour des tickets d’entrée souvent plus accessibles. Elles assurent généralement :
- la sélection et l’analyse de base des dossiers ;
- la présentation standardisée des informations clés ;
- la centralisation des souscriptions ;
- la mise en place d’un véhicule d’investissement commun (holding) dans certains cas.
Ce canal facilite la diversification, mais ne dispense pas d’un examen critique des projets. La posture active de l’investisseur reste nécessaire pour évaluer la cohérence entre valorisation, ambition de croissance et moyens réellement disponibles.
Investir via des fonds de capital‑risque ou véhicules collectifs
Lorsque vous recherchez une diversification plus large et une gestion professionnelle, les fonds de capital‑risque et de capital‑innovation proposent une alternative structurée. Vous souscrivez des parts de fonds, qui eux‑mêmes investissent dans un portefeuille de startups sélectionnées.
Cette approche rejoint les logiques présentées dans le guide sur le private equity et l’investissement non coté. Vous déléguez la sélection, le suivi et la négociation des sorties, au prix de frais de gestion et parfois de commissions de performance (carried interest).
Comparatif des principaux canaux d’investissement
| Canal d’investissement | Ticket d’entrée moyen | Implication de l’investisseur | Mutualisation du risque | Niveau de complexité |
|---|---|---|---|---|
| Investissement direct | De quelques milliers à plusieurs centaines de milliers d’euros | Forte : échanges avec les fondateurs, suivi rapproché | Faible si peu de participations | Élevé : négociation, pacte, suivi juridique |
| Equity crowdfunding | Souvent de 100 à 5 000 € par projet | Modérée : informations via la plateforme | Possible par multiplication des projets | Moyen : process simplifié, mais analyse à faire |
| Fonds de capital‑risque / FCPI / FIP | Variable, souvent dès quelques milliers d’euros | Faible : gestion déléguée au gérant | Élevée : portefeuille diversifié | Moyen à élevé : structure de fonds, fiscalité spécifique |
Les étapes clés pour investir dans une startup en France
Investir dans une startup suit une séquence structurée, quel que soit le canal choisi. Chaque étape implique des décisions concrètes et parfois des négociations avec les fondateurs ou les autres investisseurs.
1. Définir votre stratégie et votre profil d’investisseur
Avant de sélectionner une startup, clarifiez votre cadre d’action :
- Montant global que vous êtes prêt à allouer au non coté, en cohérence avec votre patrimoine total.
- Horizon de placement accepté (souvent 7 à 10 ans pour un cycle complet).
- Tolérance au risque et capacité à absorber une perte totale sur certaines lignes.
- Degré d’implication souhaité : simple apporteur de fonds ou mentor actif.
Cette préparation en amont conditionne vos arbitrages futurs : taille des tickets, nombre de participations, recours ou non à un véhicule collectif, place de ce type d’actif dans votre allocation globale.
2. Sourcer et sélectionner les opportunités de startups
Les opportunités arrivent par différents canaux : réseaux professionnels, incubateurs, clubs de business angels, plateformes en ligne, accélérateurs, salons et événements dédiés à l’innovation. Chaque canal apporte son filtre et sa culture propre.
Une approche structurée consiste à :
- se concentrer sur quelques secteurs que vous comprenez bien ;
- suivre régulièrement des pitchs et des roadshows ;
- échanger avec d’autres investisseurs expérimentés ;
- tenir un tableau de suivi des dossiers vus, refusés et approfondis.
3. Analyser une startup : les critères à examiner
L’analyse ne se limite pas au pitch. Elle combine évaluation de l’équipe, du produit, du marché, de la traction et de la structure financière. Une grille de lecture claire aide à ne pas se laisser emporter par l’enthousiasme.
Les critères d’analyse d’une startup avant d’investir
Une startup réunit souvent peu d’historique comptable, mais de nombreux signaux qualitatifs. Un investisseur averti structure son analyse autour de plusieurs axes complémentaires.
L’équipe fondatrice et le capital humain
L’équipe fonde souvent la valeur d’un projet de startup. Vous évaluez :
- la complémentarité des profils (business, technique, produit, opérations) ;
- l’expérience sectorielle et entrepreneuriale ;
- la répartition du capital entre fondateurs, salariés et premiers investisseurs ;
- la capacité à attirer des talents et à déléguer.
Les signaux de maturité incluent une gouvernance claire, une posture ouverte au feedback, une vision assumée mais révisable, et une capacité à gérer les désaccords de manière structurée.
Le produit, la proposition de valeur et la technologie
Votre regard se porte ensuite sur l’offre :
- le problème adressé, sa fréquence, son intensité, la douleur client associée ;
- la solution proposée, son degré d’innovation, son ergonomie ;
- la protection éventuelle (brevets, savoir‑faire, avance technologique) ;
- les barrières à l’entrée pour de futurs concurrents.
Vous analysez aussi la roadmap produit, la capacité à itérer rapidement et la cohérence entre les ressources techniques disponibles et l’ambition affichée.
Le marché, le positionnement et la concurrence
Un produit séduisant perd de son intérêt si le marché reste trop étroit ou saturé. L’analyse se concentre sur :
- la taille du marché adressable et sa dynamique (croissance, régulation, ruptures) ;
- la segmentation visée et le profil client ;
- les concurrents directs et indirects déjà en place ;
- l’avantage compétitif réel : coût, qualité, expérience, distribution, données.
Vous cherchez à vérifier si la startup s’attaque à un besoin profond avec une approche différenciante, ou si elle se positionne sur une tendance de surface sans véritable angle distinctif.
Les métriques financières et la traction commerciale
Même à un stade précoce, quelques indicateurs concrets aident à mesurer la traction :
- chiffre d’affaires récurrent ou ponctuel, panier moyen ;
- coût d’acquisition client (CAC) et valeur vie client (LTV) lorsque disponibles ;
- taux de rétention, churn, engagement utilisateur ;
- structure de coûts, marge brute, besoin en fonds de roulement.
Une startup très early stage ne dispose pas toujours d’indicateurs stabilisés. Vous évaluez alors la qualité des hypothèses, la rigueur du business plan et la façon dont l’équipe suit déjà quelques KPIs pertinents.
La valorisation et les conditions de la levée de fonds
La valorisation pré‑money, le montant levé, le pourcentage de capital cédé et les clauses associées définissent votre point d’entrée. Une valorisation déconnectée du stade réel du projet crée un risque de difficulté lors des tours suivants.
Vous examinez également :
- la dilution des fondateurs après la levée ;
- l’existence d’un plan d’options pour les salariés (BSPCE) ;
- la structure des instruments (actions ordinaires, actions de préférence, obligations convertibles) ;
- les droits attachés à vos titres (préférence de liquidation, anti‑dilution, information).
Construction d’un portefeuille de startups : diversification et gestion du risque
Une seule participation offre une probabilité de perte élevée. La logique de portefeuille occupe une place centrale dans l’investissement en startups, même pour un particulier.
Pourquoi la diversification reste déterminante
Les statistiques montrent qu’une proportion significative de startups ne parvient pas à atteindre la rentabilité ou une sortie satisfaisante pour les investisseurs. Pour compenser, quelques lignes génèrent souvent l’essentiel des gains du portefeuille.
Une diversification réfléchie passe par :
- un nombre suffisant de lignes (plusieurs startups, réparties dans le temps) ;
- une diversité sectorielle mesurée, tout en restant dans des domaines que vous comprenez ;
- un étalement des tickets pour éviter un poids excessif de quelques participations.
Répartition sectorielle et par stade de maturité
Vous pouvez structurer votre portefeuille selon le stade de développement des startups :
- Seed / amorçage : risque fort, ticket plus faible, potentiel important en cas de réussite.
- Série A / early growth : début de traction avérée, besoins de capital significatifs.
- Série B et plus : modèles plus établis, montants plus élevés, horizon de sortie parfois plus proche.
Une répartition graduée sur ces stades permet d’équilibrer le profil risque / horizon, à condition de disposer de tickets adaptés et d’un accès suffisant aux différentes phases de financement.
Gestion active du risque et suivi des participations
Après l’investissement, le travail ne s’arrête pas. Un suivi régulier permet de :
- surveiller les indicateurs clés et la consommation de cash (burn rate) ;
- anticiper les besoins de refinancement et les prochains tours ;
- évaluer l’impact d’éventuelles pivots sur la thèse d’investissement ;
- respecter vos propres limites de réinvestissement par dossier.
Certains investisseurs établissent un protocole de suivi : fréquence de reporting souhaitée, indicateurs demandés, points de contact avec l’équipe, posture en cas de difficultés (support opérationnel, réseau, introduction à d’autres investisseurs).
Le processus juridique et contractuel d’un investissement dans une startup
Au‑delà de l’analyse, la formalisation de l’investissement passe par une série de documents qui encadrent les droits et obligations des différentes parties. Cette étape structure la relation pour toute la durée de la vie de la participation.
Lettre d’intention, term sheet et due diligence
Le processus débute souvent par une term sheet ou une lettre d’intention qui résume les points clés de l’accord envisagé :
- montant investi ;
- valorisation ;
- pourcentage de capital acquis ;
- principales clauses du pacte d’associés ;
- calendrier et conditions suspensives.
Une phase de due diligence suit, adaptée à la taille de l’opération : vérifications juridiques, financières, fiscales, parfois techniques. Elle permet de confirmer les informations communiquées et de détecter d’éventuels risques cachés (litiges, dettes, clauses défavorables dans des contrats clés).
Pacte d’associés et gouvernance
Le pacte d’associés constitue la pierre angulaire de la relation entre fondateurs et investisseurs. Il aborde notamment :
- les règles de gouvernance (conseil d’administration, comité stratégique, droits de veto sur certaines décisions importantes) ;
- les clauses de sortie (tag along, drag along, lock‑up, clauses de liquidité) ;
- la gestion des situations de blocage ou de désaccord ;
- les modalités de transfert de titres et les droits de préemption.
Une attention particulière se porte sur l’équilibre entre la protection légitime des investisseurs et la capacité de l’équipe fondatrice à piloter l’entreprise avec agilité.
Instruments financiers utilisés : actions, obligations convertibles, BSA, BSPCE
L’investissement dans une startup ne se limite pas à l’achat d’actions ordinaires. D’autres instruments complètent l’arsenal, avec des effets précis sur la valorisation, la protection et la fiscalité :
- Actions de préférence : droits particuliers sur les dividendes, la liquidation, le vote.
- Obligations convertibles : dette convertissable en actions ultérieurement, souvent avec décote sur une valorisation future.
- Bons de souscription d’actions (BSA) : droit d’acheter plus tard des actions à un prix fixé.
- BSPCE pour les salariés et dirigeants : outil de fidélisation et d’alignement d’intérêts.
Votre compréhension de ces mécanismes influence directement la lecture de votre protection en cas de difficultés, la dilution lors des tours suivants et la répartition de la valeur en cas de sortie.
« Les droits attachés aux titres comptent autant que la valorisation. Deux investisseurs qui entrent au même montant dans un tour peuvent connaître une issue très différente selon les clauses associées à leurs titres. »
Les scénarios de sortie lors d’un investissement dans une startup
Une stratégie d’investissement se conçoit avec une réflexion sur les scénarios de sortie. La forme de cette sortie détermine la liquidité réelle de votre placement et la concrétisation de la plus‑value ou de la perte.
Revente industrielle (trade sale) et rachat par un concurrent
Dans de nombreux cas, la sortie prend la forme d’un rachat de la startup par un acteur industriel ou un grand groupe souhaitant intégrer la technologie, l’équipe ou la base clients. Ce scénario offre parfois une liquidité globale pour tous les investisseurs et les fondateurs.
La négociation de cette sortie implique souvent :
- une discussion sur le prix de cession et la valorisation retenue ;
- un calendrier de paiement, avec parfois des compléments de prix (earn‑out) ;
- la gestion des clauses de drag along et tag along prévues au pacte.
Rachat des titres par d’autres investisseurs ou par les fondateurs
Un fonds ou un nouvel investisseur peut proposer de racheter vos titres lors d’un tour ultérieur. Les fondateurs eux‑mêmes peuvent aussi organiser un rachat partiel pour simplifier l’actionnariat ou ajuster la gouvernance.
Ce type de transaction demande un accord sur la valorisation à la date de rachat et sur la structure juridique de l’opération. Les clauses préexistantes du pacte jouent ici un rôle déterminant.
Introduction en bourse et marché secondaire
L’introduction en bourse reste plus rare pour les startups françaises, mais elle constitue une voie possible à moyen ou long terme. Elle ouvre un accès à un marché secondaire, avec des contraintes spécifiques :
- périodes de lock‑up pour les fondateurs et certains investisseurs ;
- contraintes de communication financière ;
- sensibilité au contexte de marché.
Certains dispositifs de marché secondaire non réglementé ou plates‑formes spécialisées permettent aussi ponctuellement de céder des titres de sociétés non cotées, avec des contraintes de liquidité et de valorisation à analyser finement.
Les erreurs fréquentes des investisseurs débutants dans les startups
L’enthousiasme pour l’innovation ne remplace pas une discipline de gestion du risque. Plusieurs écueils reviennent régulièrement chez les investisseurs qui abordent les startups sans méthode.
Se laisser guider uniquement par l’effet de mode
Certains secteurs attirent soudain une forte attention médiatique : blockchain, intelligence artificielle, green tech, etc. Une ruée sans analyse approfondie conduit souvent à des valorisations élevées et à des modèles économiques fragiles.
Une approche prudente consiste à :
- analyser la réalité du besoin client, au‑delà du buzz ;
- vérifier la solidité de l’équipe et des partenaires ;
- comparer la valorisation à des repères sectoriels.
Concentrer trop de capital sur un nombre limité de projets
Investir une part trop importante de son patrimoine sur une ou deux startups expose à un risque binaire. Une seule difficulté opérationnelle ou réglementaire suffit alors à dégrader fortement l’ensemble.
Une discipline de diversification, associée à des tickets adaptés à votre patrimoine global, réduit ce risque. Vous gardez ainsi la capacité de saisir d’autres opportunités ultérieures.
Négliger le cadre contractuel et les droits associés
Se focaliser uniquement sur la valorisation sans examiner les clauses du pacte, la structure des titres et les droits préférentiels conduit parfois à des surprises lors des tours suivants ou de la sortie.
Se faire accompagner par un conseil juridique spécialisé ou rejoindre un club d’investisseurs expérimentés permet de sécuriser ces aspects et d’éviter des positions défavorables, même lorsque le projet sous‑jacent reste prometteur.
Inscrire l’investissement dans les startups dans une stratégie globale de patrimoine
L’investissement dans une startup en France s’inscrit dans une stratégie patrimoniale plus large. Ce type d’actif se combine avec d’autres classes : immobilier, obligations, actions cotées, private equity plus mûr, trésorerie.
Les logiques de private equity et de capital‑risque et capital‑investissement fournissent un cadre utile pour penser la place du non coté dans votre patrimoine. Vous définissez ainsi une allocation cible, un budget de risque dédié et un calendrier d’investissement progressif.
Articuler horizons de temps et besoins de liquidité
Les startups mobilisent des capitaux sur une durée longue, avec une visibilité réduite sur la date de sortie. Avant d’allouer une somme significative, vous vérifiez :
- vos échéances personnelles (acquisition immobilière, études des enfants, transition professionnelle) ;
- vos besoins potentiels de liquidité à moyen terme ;
- votre capacité à laisser ces capitaux bloqués sans pression de revente prématurée.
Une fois cet équilibre posé, l’investissement dans les startups devient un levier complémentaire au sein d’une architecture patrimoniale plus large, plutôt qu’un pari isolé dicté par un engouement ponctuel.
Se faire accompagner par des professionnels et des pairs
Les réseaux de business angels, les clubs d’investisseurs, les plateformes structurées, les avocats spécialisés et les conseillers en gestion de patrimoine constituent des ressources utiles pour affiner votre pratique.
L’échange d’expérience avec d’autres investisseurs et la confrontation de vos analyses à des points de vue différents enrichissent votre grille de lecture. Vous gagnez progressivement en autonomie, tout en continuant à vous appuyer sur des expertises ciblées lorsque les montants engagés ou la complexité des opérations le justifient.









