

Quel livret d’épargne rapporte le plus en 2026 ? Les taux bougent, les règles fiscales se durcissent ou se desserrent, et les banques affûtent leurs offres promotionnelles. Entre Livret A, LEP, livrets jeunes, livrets bancaires fiscalisés et comptes à terme, la meilleure option n’est pas toujours la plus visible au premier coup d’œil.
En 2026, certains livrets sécurisés par l’État conservent un intérêt marqué, tandis que des produits bancaires mieux rémunérés imposent une vraie stratégie fiscale. Avant d’arbitrer votre épargne, un tour d’horizon détaillé des taux, des plafonds, des risques et de la fiscalité évite les mauvaises surprises.
| Produit d’épargne | Taux estimé 2026 | Niveau de risque | Idéal pour | Point fort principal |
|---|---|---|---|---|
| Livret A | ≈ 3% | Très faible | Épargne de précaution | Totalement garanti et disponible |
| LDDS | ≈ 3% | Très faible | Épargne complémentaire au Livret A | Même taux que le Livret A, plafond plus élevé combiné |
| LEP | ≈ 5% | Très faible | Revenus modestes | Meilleur rendement garanti 2026 |
| Super-livrets bancaires | 2 à 4% (selon promo) | Faible | Épargne flexible avec bonus | Taux boostés temporaires |
| Compte à terme | 3 à 4,5% (durée fixe) | Faible | Épargne immobilisée | Taux garantis plus élevés si longue durée |
Simulateur de gains par livret d epargne 2026
Comparez les livrets reglementes francais et trouvez le plus rentable pour vous
Sommaire
Quel livret rapporte le plus en 2026 : poser le cadre avant de comparer
Un livret d’épargne ne se résume jamais à un taux affiché. En 2026, le rendement réel dépend de plusieurs paramètres : taux nominal, fiscalité, inflation, mais aussi conditions de versement et de retrait. L’objectif consiste à mesurer ce que votre argent produit réellement, une fois les impôts et les prélèvements sociaux déduits.
Les livrets réglementés, encadrés par l’État, offrent une rémunération nette d’impôt sur le revenu et garantissent le capital. Les livrets bancaires dits « ordinaires » proposent parfois une rémunération plus élevée, mais subissent la flat tax et évoluent au gré des politiques commerciales des banques. Entre les deux familles, le Livret d’Épargne Populaire (LEP) occupe une place singulière, avec un taux souvent supérieur aux autres placements sécurisés.
« Le meilleur livret n’est pas toujours celui qui affiche le taux le plus élevé, mais celui qui conserve le plus de pouvoir d’achat après impôts et inflation. »
Panorama 2026 des principaux livrets d’épargne à comparer
Pour répondre précisément à la question « quel livret rapporte le plus en 2026 », un panorama structuré des principaux produits est indispensable. Chaque livret possède sa propre logique : sécurisation de l’épargne, soutien aux ménages modestes, fidélisation des jeunes, ou outil de trésorerie pour les ménages imposés.
Les produits les plus consultés restent : le Livret A, le LEP, le Livret Jeune, les livrets bancaires fiscalisés et, de manière un peu périphérique, les comptes à terme et livrets boostés temporaires. Chacun répond à un profil différent : étudiant, épargnant prudent, foyer imposé, ou encore détenteur d’une épargne déjà conséquente.
Tableau comparatif des livrets d’épargne 2026
Ce tableau synthétise les caractéristiques clés et permet une première hiérarchisation des livrets en 2026.
| Produit | Nature | Ordre de taux 2026 (indicatif) | Fiscalité | Plafond de versement | Public ciblé |
|---|---|---|---|---|---|
| Livret d’Épargne Populaire (LEP) | Réglementé | Parmi les plus élevés nets | Exonéré IR, soumis prélèvements sociaux intégrés | Plafond spécifique LEP | Contribuables à revenus modestes |
| Livret Jeune | Réglementé | Supérieur ou égal au Livret A | Exonéré IR et prélèvements sociaux | Plafond légal limité | Jeunes de 12 à 25 ans |
| Livret A | Réglementé | Taux de référence national | Exonéré IR et prélèvements sociaux | Plafond réglementé | Tout résident fiscal français |
| Livret bancaire fiscalisé | Non réglementé | Taux promotionnels possibles, souvent révisables | Soumis à la flat tax ou barème progressif | Plafond contractuel, parfois élevé | Épargnants avec forte capacité d’épargne |
| Compte à terme / Livret boosté | Non réglementé | Rémunération élevée sur une durée définie | Fiscalité identique aux livrets fiscalisés | Selon contrat | Épargnants acceptant l’immobilisation temporaire |
Avant de chercher le taux le plus alléchant, listez vos objectifs : épargne de précaution disponible à tout moment, préparation d’un achat dans 12 à 24 mois, optimisation fiscale, ou simple mise en réserve de liquidités en attendant un investissement plus long terme.
Le LEP, souvent en tête des livrets qui rapportent le plus en 2026
En 2026, le Livret d’Épargne Populaire (LEP) figure parmi les livrets les plus rémunérateurs pour les ménages éligibles. Son taux est historiquement supérieur à celui du Livret A, avec une rémunération nette d’impôt sur le revenu. Le LEP vise une protection renforcée de l’épargne des foyers modestes face à l’inflation.
L’avantage majeur du LEP repose sur son couple rendement / sécurité : capital garanti, liquidité permanente et taux souvent avantageux. Pour beaucoup de contribuables éligibles, ce livret constitue le premier support à remplir avant de s’intéresser à d’autres produits.
Conditions d’éligibilité et plafond du LEP en 2026
L’accès au LEP dépend de vos revenus fiscaux. La banque vérifie votre revenu fiscal de référence (RFR) à partir de votre avis d’imposition. Seuls les foyers en dessous d’un certain seuil peuvent ouvrir ou conserver ce livret. En cas de dépassement durable, la banque clôture le LEP.
Le plafond de versement reste limité à un montant défini par la réglementation, hors intérêts capitalisés. Autrement dit, même si vous atteignez le plafond, les intérêts continuent de se cumuler au-delà sans blocage. Pour suivre finement les évolutions de rémunération, un point régulier sur le taux LEP actuel et son évolution offre une vision dynamique du rendement.
Rendement réel du LEP : taux net et inflation
Le LEP est exonéré d’impôt sur le revenu. Les prélèvements sociaux sont intégrés dans la mécanique de taux, ce qui donne une rémunération annoncée déjà nette. En période d’inflation élevée, ce taux vise à préserver davantage le pouvoir d’achat des titulaires, même si la garantie parfaite contre la hausse des prix n’existe pas.
Pour évaluer le rendement réel, la démarche reste simple :
- prendre le taux LEP en vigueur sur la période considérée ;
- le comparer à l’inflation annuelle moyenne ;
- mesurer la progression de votre capital en euros constants, et non en euros nominaux.
Pour un ménage éligible, remplir le LEP avant de diversifier sur d’autres livrets non réglementés constitue souvent une base de stratégie solide. Le couple taux net / risque nul apporte une stabilité appréciable à l’épargne de précaution.
Livret Jeune 2026 : un rendement attractif pour les 12-25 ans
Le Livret Jeune cible une population précise : les 12-25 ans résidant en France. Son taux doit au minimum être égal à celui du Livret A, mais les banques peuvent proposer une rémunération supérieure. Cette marge de manœuvre donne parfois des écarts significatifs entre établissements, surtout pour attirer les étudiants et jeunes actifs.
Les intérêts du Livret Jeune sont exonérés d’impôt sur le revenu et de prélèvements sociaux, ce qui renforce l’efficacité du taux affiché. Pour un jeune disposant d’une épargne limitée, ce produit offre une solution simple pour placer ses premières économies dans un cadre souple et sécurisé.
Fonctionnement du Livret Jeune et limites
Le plafond du Livret Jeune reste relativement modeste. Cette limite restreint le montant global que l’on peut faire fructifier à ce taux. Une fois atteint, il devient logique d’orienter l’excédent vers un Livret A ou vers un autre support.
Chaque personne ne peut détenir qu’un seul Livret Jeune. La banque peut proposer des avantages complémentaires : carte de retrait associée, absence de frais de tenue, primes de bienvenue. Toutefois, le cœur de l’intérêt se trouve dans la combinaison taux + fiscalité.
Comparer les taux Livret Jeune entre banques
Le taux du Livret Jeune varie d’une enseigne à l’autre, dans la limite imposée par le cadre réglementaire. Un tour d’horizon des principales banques et de leur taux de Livret Jeune offre souvent quelques points de rendement supplémentaires sans changer de profil de risque.
Pour un jeune épargnant, l’enjeu consiste à :
- ouvrir un Livret Jeune dans une banque proposant un taux compétitif ;
- le remplir jusqu’à son plafond ;
- utiliser ensuite un Livret A ou, à partir de certains montants, des livrets bancaires ou placements plus long terme.
Un Livret Jeune complété progressivement par des virements réguliers instaure de bons réflexes financiers. Le jeune titulaire apprend à gérer un capital disponible, tout en profitant d’un taux généralement supérieur à celui de l’épargne classique.
Le Livret A en 2026 : référence nationale mais rarement numéro 1 en rendement
Le Livret A occupe une place centrale dans le paysage de l’épargne française. Produit universel, accessible à tous, il bénéficie d’une forte notoriété et d’une réglementation stable. Son taux est fixé par l’État selon une formule prenant en compte l’inflation et les taux interbancaires.
En 2026, le Livret A n’apparaît pas en tête du classement des livrets les plus rémunérateurs. Il reste pourtant un socle d’épargne de précaution, grâce à sa liquidité, sa fiscalité avantageuse et la protection du capital jusqu’à un seuil élevé via la garantie des dépôts.
Taux, plafond et fiscalité du Livret A
Le Livret A affiche un taux net d’impôt sur le revenu et de prélèvements sociaux. Cette caractéristique simplifie la comparaison avec des livrets fiscalisés : un taux Livret A de X % correspond directement à un taux net encaissé par l’épargnant, sans régularisation fiscale ultérieure.
Le plafond de versement du Livret A, détaillé sur la page livret A plafond et taux, reste largement suffisant pour une épargne de précaution classique. Au-delà, d’autres supports prennent le relais pour des projets plus ambitieux ou pour un surplus de liquidités important.
Rôle du Livret A dans une stratégie globale
Même si son rendement n’atteint pas celui du LEP ou d’un Livret Jeune bien négocié, le Livret A remplit plusieurs fonctions :
- réserve de sécurité immédiatement disponible ;
- compte de transit pour des achats importants (voiture, travaux, projets familiaux) ;
- support d’épargne pour les mineurs, en complément d’autres produits.
Dans une logique de hiérarchisation des placements, le Livret A intervient souvent après le LEP pour les foyers éligibles, et en combinaison avec un Livret Jeune pour les 12-25 ans.
Constituer une épargne de précaution représentant plusieurs mois de dépenses sur Livret A apporte une marge de manœuvre confortable en cas de coup dur, sans immobiliser les fonds dans des placements bloqués.
Les livrets bancaires fiscalisés en 2026 : rendement brut plus élevé, fiscalité plus lourde
Les livrets bancaires fiscalisés ne sont pas encadrés par l’État. Chaque banque fixe librement le taux, les promotions de bienvenue, les conditions d’accès et les plafonds. En 2026, ces livrets affichent parfois des taux bruts plus élevés que ceux des supports réglementés, surtout lors de campagnes commerciales temporaires.
En contrepartie, ils restent soumis à la fiscalité classique des revenus du capital : prélèvement forfaitaire unique (PFU), aussi appelé flat tax, ou imposition au barème progressif sur option. Cette différence influe fortement sur le rendement net réellement perçu par l’épargnant.
Fonctionnement et risques des livrets fiscalisés
Les livrets bancaires fonctionnent de manière proche des livrets réglementés : capital disponible, intérêts calculés par quinzaine ou à la journée, absence de risque de perte en capital auprès d’un établissement solide. Le principal « risque » provient du niveau de rémunération, qui peut varier fréquemment et se révéler décevant une fois la phase promotionnelle terminée.
Ces livrets conviennent surtout :
- aux épargnants ayant déjà saturé leurs livrets réglementés ;
- aux foyers imposés à un taux modéré, pour qui la flat tax reste supportable ;
- aux personnes ayant besoin d’une poche de liquidité importante au-delà des plafonds LEP / Livret A / Livret Jeune.
Impact de la flat tax sur le rendement en 2026
La flat tax combine impôt sur le revenu et prélèvements sociaux en un taux global. Sur un livret bancaire fiscalisé, le taux brut doit être converti en taux net pour effectuer une comparaison pertinente avec un Livret A ou un LEP.
Exemple de démarche :
- un livret bancaire offre un taux brut de Y % ;
- après application du PFU, le taux net descend mécaniquement ;
- on compare ensuite ce taux net au taux net d’un livret réglementé exonéré d’impôt.
Un livret bancaire affichant un taux promotionnel attractif sur quelques mois ne garde pas forcément cette rémunération dans la durée. Avant de transférer une épargne importante, il vaut mieux examiner le taux hors promotion, la durée de l’offre et les éventuelles conditions (versement mensuel, domiciliation de revenus, etc.).
Offres boostées, comptes à terme et autres variantes 2026
Au-delà des livrets classiques, les banques proposent en 2026 des produits de trésorerie aux contours variés : comptes à terme, livrets boostés sur une durée limitée, ou encore offres packagées associées à une carte ou un compte courant. Leur objectif : capter des liquidités supplémentaires en échange d’un taux plus élevé sur une période définie.
Ces produits ne remplissent pas toujours les mêmes fonctions qu’un livret d’épargne de précaution. Ils exigent souvent une durée minimale de détention, ou imposent des restrictions sur les retraits. Le rendement plus attractif vient en contrepartie d’une flexibilité plus restreinte.
Comptes à terme : rémunération contre immobilisation
Un compte à terme fixe un taux connu dès l’ouverture pour une période donnée (quelques mois à plusieurs années). Plus la durée est longue, plus le taux proposé grimpe généralement, même si la courbe peut refléter le contexte de taux du moment. La fiscalité reste celle des revenus de placement à revenu fixe.
Les comptes à terme conviennent pour une somme dont l’épargnant n’a pas besoin avant la date d’échéance. Une sortie anticipée existe parfois, mais elle entraîne souvent une baisse de rémunération, voire une pénalité.
Livrets boostés et promotions temporaires
Les livrets boostés mettent en avant un taux supérieur pendant quelques mois, puis retombent sur un taux standard inférieur. Ils servent d’appât commercial pour attirer de nouveaux clients ou pour encourager un transfert de liquidités vers une banque précise.
Une analyse lucide du rendement moyen sur 12 mois reste utile. Pour cela, on combine :
- la période boostée avec son taux élevé ;
- la période restante avec le taux standard ;
- la fiscalité globale appliquée aux intérêts perçus.
Les offres boostées se gèrent comme des opérations tactiques. Elles répondent à un objectif précis sur quelques mois, sans remplacer un socle d’épargne de précaution sur des livrets réglementés plus stables.
Comparer les livrets d’épargne en 2026 : méthode concrète et hiérarchisation
Pour déterminer quel livret rapporte le plus en 2026 dans votre cas précis, une grille de lecture structurée simplifie les arbitrages. L’idée n’est pas de choisir un seul produit, mais de gérer un panier de livrets complémentaires, chacun ayant un rôle défini.
La comparaison s’effectue en plusieurs étapes : analyse des taux, des plafonds, de la fiscalité, puis prise en compte de votre horizon de placement et de votre tolérance à l’immobilisation de l’épargne.
Étape 1 : classer les livrets par taux net et par profil d’épargnant
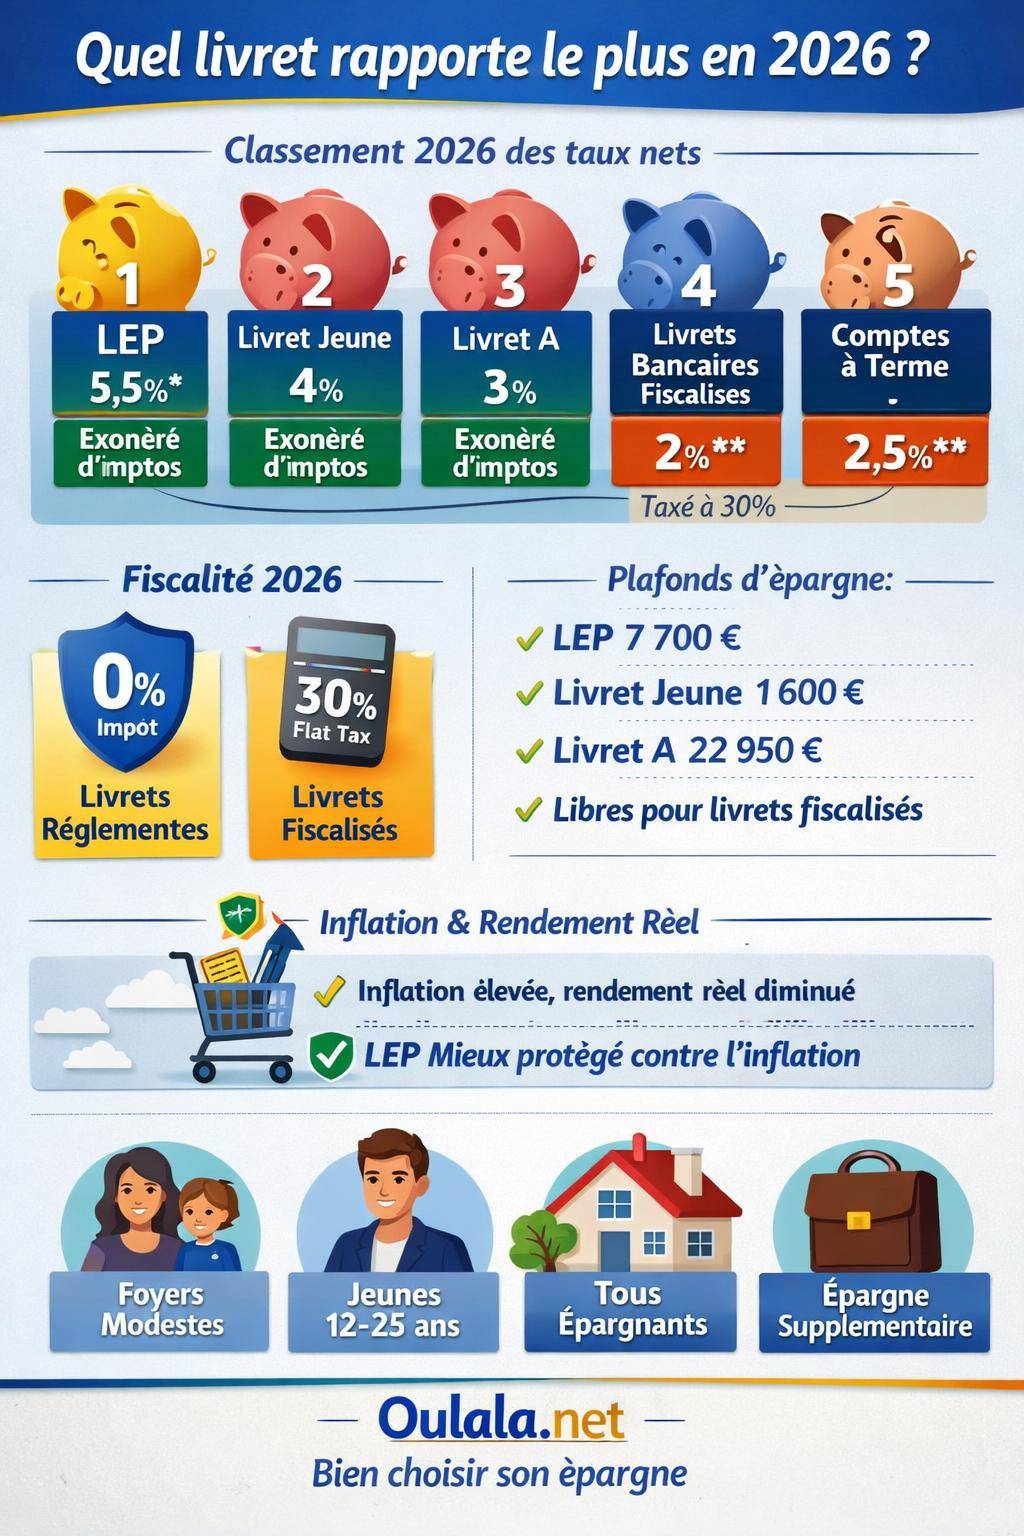
En 2026, l’ordre de rendement net, pour un profil standard, se présente souvent ainsi :
- LEP : parmi les rendements nets les plus élevés pour les foyers éligibles ;
- Livret Jeune : taux généralement supérieur ou égal au Livret A, fiscalité très avantageuse ;
- Livret A : taux net connu, produit universel et stable ;
- Livrets bancaires fiscalisés : taux brut parfois plus élevé, mais impacté par la fiscalité ;
- Comptes à terme / livrets boostés : rendement plus élevé sur des durées spécifiques, avec moindres possibilités de retrait sans pénalité.
Ces hiérarchies dépendent évidemment de votre situation fiscale, de votre âge et de vos besoins en liquidité.
Étape 2 : intégrer la fiscalité et l’inflation dans la comparaison
Pour une comparaison honnête, prendre en compte la fiscalité et l’inflation reste nécessaire. Deux livrets affichant le même taux nominal peuvent produire un résultat très différent selon qu’ils sont exonérés ou fiscalisés.
La démarche pratique :
- convertir tous les taux en taux nets (après prélèvements et impôts) ;
- déduire l’inflation moyenne pour mesurer l’évolution du pouvoir d’achat ;
- évaluer, sur plusieurs années, la progression du capital réel et non seulement du capital nominal.
« Un livret fiscalisé avec un taux brut élevé ne surclasse pas toujours un livret réglementé net d’impôt, surtout pour les foyers imposés à un taux marginal significatif. »
Étape 3 : articuler les livrets entre eux au lieu d’en chercher un seul « meilleur »
La question « quel livret d’épargne rapporte le plus en 2026 » appelle souvent une réponse nuancée : le meilleur livret est rarement unique. Une combinaison ordonnée de plusieurs supports offre un équilibre pertinent entre rendement, sécurité et disponibilité.
Une organisation fréquente de l’épargne liquide ressemble à ceci :
- LEP rempli en priorité pour les foyers éligibles ;
- Livret Jeune utilisé au maximum de son plafond pour les 12-25 ans ;
- Livret A pour compléter l’épargne de précaution et servir de réserve stable ;
- livrets bancaires fiscalisés et comptes à terme pour les montants complémentaires, en lien avec la stratégie fiscale globale du foyer.
Les livrets d’épargne, même les mieux rémunérés en 2026, restent des placements défensifs. Pour des horizons d’investissement longs (plus de 8 à 10 ans), ils ne remplacent pas les supports orientés vers les marchés financiers ou l’immobilier, qui répondent à une autre logique de rendement et de risque.
Adapter le choix du livret le plus rémunérateur à votre profil en 2026
Le livret le plus intéressant en 2026 dépend en grande partie de votre profil fiscal, de votre âge, du montant à placer et de votre horizon de projet. L’analyse à 360° consiste à aligner chaque type de livret sur un besoin précis plutôt que d’opposer systématiquement les produits entre eux.
Un étudiant, un jeune actif, un couple avec enfants ou un retraité n’auront pas la même combinaison optimale. Les règles de plafonnement, les critères d’éligibilité au LEP, la sensibilité à la fiscalité ou la capacité à immobiliser une partie de l’épargne diffèrent largement.
Profils types et livrets à privilégier
Pour orienter plus concrètement le choix, plusieurs schémas se dessinent :
- Jeune de 18 à 25 ans éligible au Livret Jeune : priorité au Livret Jeune jusqu’au plafond, puis Livret A pour la partie épargne de précaution supplémentaire, complété éventuellement par un livret bancaire pour des montants plus élevés.
- Foyer éligible au LEP : remplissage du LEP en priorité, puis Livret A. Les livrets bancaires fiscalisés deviennent un relais uniquement lorsque les plafonds réglementés sont atteints.
- Foyer non éligible au LEP avec forte capacité d’épargne : Livret A pour la trésorerie de sécurité, puis arbitrage entre livrets bancaires, comptes à terme et autres solutions d’investissement plus long terme.
Chaque scénario se construit autour d’une règle simple : d’abord optimiser la rémunération nette sur les produits réglementés, ensuite seulement examiner l’intérêt des offres fiscalisées.
Suivre les évolutions de taux tout au long de 2026
Les taux de livret ne restent pas figés. En 2026, des révisions interviennent selon les décisions de la Banque de France et du gouvernement pour les livrets réglementés, et selon la stratégie commerciale des banques pour les livrets non réglementés.
Une veille régulière sur :
- le taux LEP et son évolution ;
- les taux des livrets jeunes par banque ;
- les conditions du Livret A (taux et plafond) ;
offre un cadre solide pour réajuster, si nécessaire, la répartition de votre épargne entre les différents livrets.
« La meilleure stratégie d’épargne en 2026 repose moins sur un produit miracle que sur une organisation cohérente de plusieurs livrets, chacun affecté à un rôle précis dans votre budget et vos projets. »









