

La réforme du livret A bouscule les habitudes d’épargne des ménages. Taux, fiscalité, plafond, règles de calcul des intérêts, mais aussi impact sur le logement social et la gestion de la trésorerie : le cadre se transforme et de nouveaux arbitrages s’imposent.
Entre nouvelles règles et stratégies d’optimisation, certains épargnants sécurisent mieux leurs liquidités, d’autres perdent des opportunités de rendement. Les gagnants et les perdants ne sont pas les mêmes selon le profil, le niveau de revenus et l’horizon d’épargne. Les lignes qui suivent éclairent ces changements.
| Élément clé | Avant la réforme | Après la réforme | Impact pour l’épargnant |
|---|---|---|---|
| Taux de rémunération | Fixé selon une formule inflation/taux interbancaires | Ajustement plus flexible possible par le gouvernement | Taux potentiellement plus réactifs mais moins prévisibles |
| Plafond | 22 950 € | Possibilité de revalorisation étudiée | Capacité d’épargne peut augmenter selon décision finale |
| Règles de calcul | Plafonnées par un plancher minimal | Plancher supprimé ou réduit (selon projets) | Taux parfois plus bas si inflation faible |
| Garanties | Capital garanti 100% par l’État | Aucune modification annoncée | Sécurité inchangée |
| Impact sur le pouvoir d’achat | Dépendait fortement de l’inflation | Dépend désormais aussi des arbitrages de l’État | Rendement plus variable, vigilance conseillée |
Simulateur d’impact de la reforme du Livret A sur votre epargne
Comparez votre rendement actuel avec les scenarios post-reforme et mesurez l’effet de l’inflation
Taux actuel : 2,4 %
Taux reforme : 1,8 %
| Placement | Taux net | Capital final estime | Interets nets | Difference vs Livret A reforme |
|---|
Le LEP est reserve aux revenus modestes (plafond de revenus). Les fonds euros et comptes a terme sont soumis a fiscalite. Le Livret A et le LDDS sont totalement exoneres d’impot et de prelevements sociaux. Les rendements indiques sont des estimations et ne constituent pas une garantie.
Sommaire
Réforme du livret A : contexte, calendrier et objectifs officiels
La réforme du livret A s’inscrit dans un environnement financier marqué par l’inflation, les hausses de taux directeurs et les besoins de financement du logement social. Les autorités monétaires et le gouvernement ajustent régulièrement le cadre du livret A pour concilier deux objectifs : protéger partiellement le pouvoir d’achat des épargnants et assurer un coût de financement maîtrisé pour les organismes de logement social et les collectivités.
Cette réforme ne repose pas uniquement sur le taux facial. Elle touche aussi la méthode de calcul du taux, la fréquence de révision, ainsi que les règles de centralisation de l’épargne à la Caisse des dépôts. Les impacts concernent autant le rendement net perçu par les particuliers que la capacité des bailleurs sociaux à investir.
Un calendrier étalé, avec plusieurs vagues de changements
Les réformes du livret A se déroulent souvent en plusieurs phases. Les dates clés s’articulent autour :
- de la révision de la formule de calcul du taux, souvent alignée sur l’inflation et les marchés monétaires ;
- de périodes de gel ou de plafonnement du taux, décidées pour stabiliser la charge de financement pour les acteurs publics ;
- de l’ajustement des règles de centralisation des fonds collectés par les banques commerciales vers la Caisse des dépôts ;
- d’éventuelles modifications des produits cousins : LEP, LDDS, CEL, etc.
Chaque séquence de réforme produit des effets différenciés selon que l’épargnant cherche de la liquidité immédiate, de la sécurité absolue ou un rendement supérieur. Un suivi régulier des annonces officielles et des arrêtés ministériels reste déterminant.
Nouvelles règles de calcul du taux du livret A
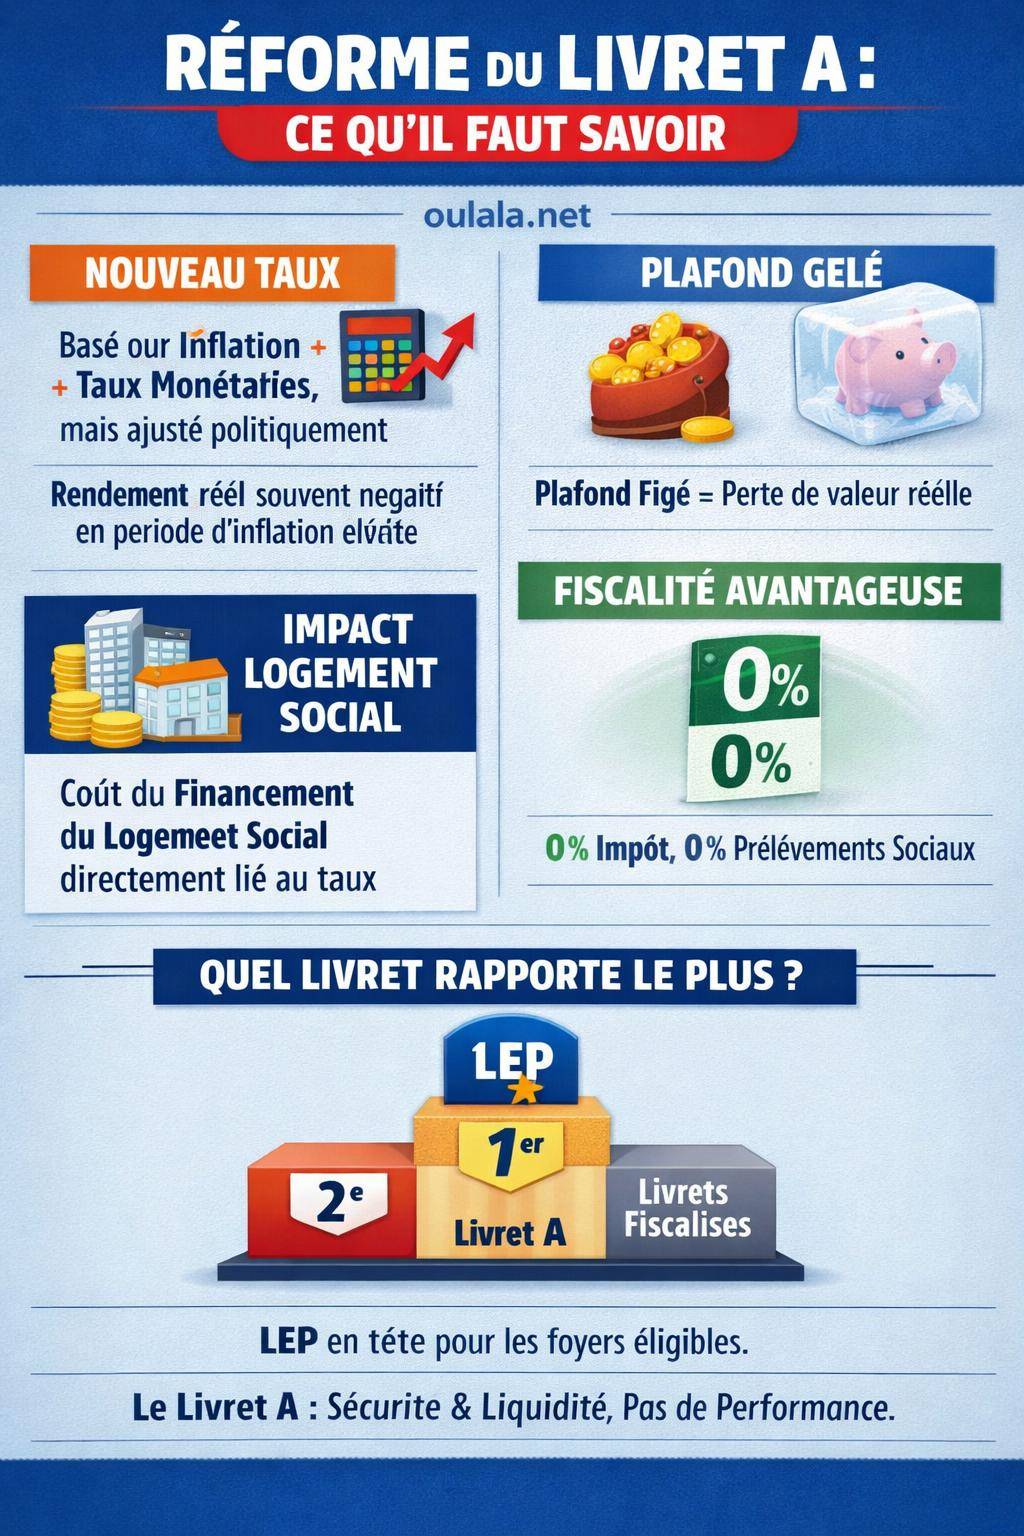
Le cœur de la réforme repose souvent sur la formule de calcul du taux du livret A. Historiquement, ce taux combine :
- l’inflation hors tabac mesurée par l’INSEE ;
- les taux du marché monétaire (notamment l’€STR ou l’Euribor de courte maturité) ;
- un mécanisme de lissage destiné à éviter des variations trop brutales, à la hausse comme à la baisse.
La réforme peut ajuster la pondération entre ces indicateurs, introduire un plancher ou un plafond temporaire, voire modifier la fréquence ou la méthode d’arrondi du taux.
Formule théorique vs décision politique
En théorie, la formule du livret A suit une règle mathématique relativement transparente. En pratique, l’État dispose d’une marge d’appréciation pour déroger ponctuellement à la formule. L’objectif officiel reste de maintenir un équilibre entre protection de l’épargne et coût du financement public.
Dans les phases de forte inflation, ce compromis se traduit parfois par un taux inférieur à l’inflation, afin de contenir le coût global pour le logement social. À l’inverse, dans les périodes de faible inflation, la formule peut conduire à un taux plancher qui dépasse légèrement les conditions de marché, ce qui sécurise davantage les détenteurs de livret A.
« Le taux du livret A illustre un arbitrage permanent entre la rémunération de l’épargne populaire et le financement de politiques publiques comme le logement social. »
Fréquence de revalorisation et mécanismes de gel
Une réforme peut aussi toucher la fréquence de revalorisation : passage d’une révision trimestrielle à semestrielle, possibilité de blocage temporaire, etc. Ce paramètre influe directement sur la réactivité du livret A par rapport aux variations de l’inflation.
Un mécanisme de gel sur plusieurs mois, voire plusieurs trimestres, stabilise le taux pour les ménages mais limite les hausses de rémunération en période d’inflation persistante. Cette rigidité protège aussi les finances publiques lorsque les taux courts flambent.
Plafond du livret A : les changements et leurs conséquences
Le plafond du livret A conditionne directement la quantité d’épargne sécurisée et défiscalisée qu’un épargnant peut placer sur ce support. Une réforme peut prévoir :
- une hausse du plafond pour absorber une épargne de précaution plus importante ;
- une stabilisation, voire un gel prolongé ;
- exceptionnellement, une réflexion sur une éventuelle baisse future pour rediriger l’épargne vers d’autres canaux.
Un relèvement du plafond favorise les ménages disposant d’une capacité d’épargne élevée. À l’inverse, un gel touche surtout les profils patrimoniaux qui ont déjà atteint le plafond et cherchent des solutions complémentaires, comme certains livrets bancaires fiscalisés ou l’assurance vie en fonds euros.
Pour approfondir la question des limites de versement, une lecture du dossier dédié au plafond et au taux du livret A permet d’affiner les montants et les règles de fonctionnement.
Impact du plafond sur les stratégies d’épargne
La gestion du plafond conditionne la structure globale du patrimoine liquide. Lorsque le plafond reste inchangé alors que l’inflation progresse, la valeur réelle de ce plafond diminue. En d’autres termes, un montant figé permet de financer moins de dépenses futures.
Les foyers qui atteignent rapidement ce plafond ajustent ensuite leur stratégie :
- répartition entre livret A, LDDS, LEP pour la poche « sécurité et disponibilité » ;
- orientation d’une fraction de l’épargne vers des supports plus dynamiques, mais plus risqués, comme les unités de compte en assurance vie ;
- constitution d’une réserve spécifique pour les projets à moyen terme (travaux, achat immobilier, création d’entreprise).
Fiscalité du livret A après la réforme
La grande force du livret A réside dans sa exonération totale d’impôt sur le revenu et de prélèvements sociaux. La réforme en cours ne modifie généralement pas ce principe clé, car il soutient l’épargne populaire, rend le produit lisible et soutient l’acceptabilité sociale du dispositif.
La fiscalité reste donc structurée autour de trois axes :
- intérêts non imposables ;
- absence de CSG, CRDS et prélèvements sociaux ;
- aucune déclaration spécifique à effectuer dans la plupart des situations.
Cet avantage fiscal explique le succès massif du livret A, même lorsque le taux nominal se situe en dessous de l’inflation. La simplicité joue aussi un rôle : pas de calcul de flat tax, pas d’arbitrage complexe à chaque changement de taux.
Comparaison fiscale avec d’autres placements
À la lumière de la fiscalité, le livret A se compare à plusieurs autres supports :
| Placement | Fiscalité des intérêts | Liquidité | Risque en capital |
|---|---|---|---|
| Livret A | Exonération totale IR + prélèvements sociaux | Retraits libres à tout moment | Garantie de l’État |
| Livret bancaire imposable | Flat tax ou barème + prélèvements sociaux | Retraits libres | Garantie bancaire (FGDR, sous conditions) |
| Assurance vie (fonds euros) | Fiscalité spécifique selon l’ancienneté du contrat | Rachats sous délai, souvent quelques jours | Garantie en capital + participation aux bénéfices |
| Compte-titres / PEA (supports risqués) | Plus-values taxées, régime PEA sous conditions | Retraits possibles, parfois pénalisants pour le PEA | Risque de perte en capital |
Pour l’épargne de précaution, cette fiscalité favorable maintient le livret A comme pilier d’une stratégie globale, même après réforme du taux ou du mode de calcul.
Impact de la réforme du livret A sur le pouvoir d’achat
L’enjeu central pour l’épargnant réside dans la relation entre le taux du livret A et l’inflation. Lorsque le taux se situe nettement sous l’inflation, la valeur réelle de l’épargne diminue au fil du temps. Le capital garde sa valeur nominale, mais perd progressivement du pouvoir d’achat.
À l’inverse, un taux proche de l’inflation limite l’érosion réelle, sans l’annuler totalement. Ce mécanisme explique pourquoi certains ménages arbitrent entre livret A, LEP et autres supports lorsque les prix augmentent rapidement.
Érosion monétaire : un risque souvent sous-estimé
Beaucoup d’épargnants se concentrent sur le montant absolu des intérêts crédités chaque année. Pourtant, la question clé reste : « mon capital suit-il l’évolution générale des prix ? ».
Si le taux du livret A reste durablement en dessous de l’inflation, l’épargne perd progressivement de la valeur réelle. Ce risque demeure peu spectaculaire à court terme, mais il devient significatif sur plusieurs années, surtout pour les montants proches du plafond.
Conséquences pour les différents profils d’épargnants
La réforme du livret A n’impacte pas tous les ménages de la même manière. Les comportements, les objectifs et la situation financière déterminent les effets concrets sur l’épargne.
Ménages modestes et épargne de précaution
Pour les foyers disposant de revenus modestes, le livret A représente souvent la principale réserve de trésorerie. Une variation de taux influe directement sur la capacité à absorber un imprévu (facture, réparation, dépenses de santé).
Lorsque la réforme limite la hausse du taux alors que l’inflation accélère, ces ménages subissent une pression accrue. Le recours au Livret d’Épargne Populaire (LEP), lorsque les conditions de revenus sont respectées, devient alors un levier d’optimisation particulièrement pertinent. Les informations actualisées sur le taux actuel du LEP aident à mesurer l’intérêt de ce support.
Classes moyennes : arbitrage entre sécurité et rendement
Les classes moyennes utilisent le livret A pour l’épargne de précaution, mais aussi comme support temporaire en attente de projets (vacances, travaux, apport immobilier). Une réforme qui modifie le taux ou le plafond influence le timing des projets et la répartition entre supports.
Ces ménages se posent souvent la question suivante : « quel livret rapporte le plus dans un contexte de taux en mouvement ? » Un comparatif actualisé, comme celui présenté dans l’article quel livret rapporte le plus, guide les décisions entre livret A, LDDS, LEP et livrets bancaires fiscalisés.
Patrimoines élevés : optimisation globale et diversification
Pour les foyers fortement imposés et disposant d’un patrimoine conséquent, le livret A joue surtout un rôle de poche de liquidité instantanée. Le plafond limite de toute façon les montants. La réforme du taux influence peu la stratégie globale, mais incite parfois à :
- augmenter la proportion d’assurance vie en fonds euros pour la poche sécurisée ;
- développer des placements diversifiés (immobilier, actions, obligations) pour compenser l’érosion monétaire ;
- réorganiser les réserves sur plusieurs comptes pour dissocier trésorerie opérationnelle et épargne de précaution.
Effets de la réforme sur le financement du logement social
Une part significative des sommes déposées sur le livret A est centralisée à la Caisse des dépôts et sert à financer le logement social, la rénovation urbaine et certaines infrastructures publiques. Le taux du livret A influence donc directement le coût de financement pour ces acteurs.
Lorsque la réforme conduit à un taux plus élevé, les organismes de logement social supportent des charges d’intérêts plus lourdes. À l’inverse, un taux modéré allège leur dette, mais réduit la rémunération des ménages épargnants.
« Chaque ajustement du taux du livret A se répercute sur le budget des bailleurs sociaux et sur la capacité d’investissement dans de nouveaux logements. »
Équilibre entre intérêt général et intérêt individuel
Le livret A reste un instrument hybride : produit d’épargne pour les particuliers et outil de politique publique pour l’État. La réforme cherche en permanence un point d’équilibre entre :
- la rémunération des ménages qui cherchent une épargne sans risque ;
- la viabilité économique des projets de logement social ;
- les contraintes budgétaires de l’État et des collectivités.
Comprendre ce double visage du livret A aide à interpréter certains choix de taux : la dimension politique et sociale complète la logique purement financière.
Gestion pratique : comment adapter son épargne au nouveau livret A
Face à la réforme, chaque épargnant ajuste sa stratégie. L’objectif consiste à préserver une épargne sécurisée et liquide tout en réduisant l’impact de l’inflation sur le capital à moyen terme.
Répartition entre livrets réglementés et autres supports
Une méthode simple consiste à segmenter l’épargne en trois enveloppes :
- Trésorerie immédiate : dépenses du mois et petites urgences, souvent sur compte courant ;
- Épargne de précaution (3 à 6 mois de dépenses courantes) : livret A, LDDS, voire LEP ;
- Épargne de projet (au-delà de 2 à 3 ans) : assurance vie, PEA, immobilier, en fonction de l’acceptation du risque.
La réforme du livret A modifie la répartition interne de la poche « épargne de précaution », mais ne remet pas en cause la logique globale. L’agence bancaire ou la banque en ligne propose parfois des livrets complémentaires, mais leur fiscalité reste moins favorable.
Suivi des taux et arbitrages périodiques
La réforme rend le suivi des annonces de taux encore plus nécessaire. Deux moments clés méritent une attention particulière :
- chaque révision annoncée (souvent en janvier et juillet) ;
- chaque période de forte variation de l’inflation.
À ces dates, un épargnant ajuste si besoin les montants sur les différents livrets, renforce un LEP éligible ou transfère une partie vers un support d’investissement à horizon plus long. L’objectif : ne pas laisser dormir sur un livret A des sommes destinées en réalité à des projets à 5, 8 ou 10 ans.
Règles de calcul des intérêts : qu’est-ce qui évolue ?
Le livret A applique la méthode dite de la quinzaine pour le calcul des intérêts : les versements effectifs produisent des intérêts à partir de la quinzaine suivante et les retraits cessent de générer des intérêts à partir de la quinzaine en cours. Une réforme peut clarifier, ajuster ou simplement rappeler ces règles.
En règle générale, les intérêts sont :
- calculés le 1ᵉʳ et le 16 de chaque mois ;
- capitalisés une fois par an, au 31 décembre ;
- versés sur le livret, ce qui augmente la base de calcul pour l’année suivante.
Incidence concrète des règles de quinzaine
La méthode de la quinzaine conduit à des dates optimales de versement et de retrait. Pour maximiser les intérêts :
- un versement juste avant le 1ᵉʳ ou le 16 du mois génère plus rapidement des intérêts ;
- un retrait juste après ces dates limite la perte d’intérêts sur la quinzaine en cours.
Une réforme qui maintient cette mécanique conserve la même logique d’optimisation. Un épargnant attentif respecte ces repères temporels lorsqu’il gère plusieurs virements importants (prime, treizième mois, remboursement de crédit, etc.).
Livret A, LEP, LDDS : place de la réforme dans l’écosystème de l’épargne réglementée
Le livret A ne fonctionne pas en vase clos. Il interagit avec les autres produits réglementés, notamment :
- le Livret d’Épargne Populaire (LEP) réservé aux ménages respectant des plafonds de revenus ;
- le Livret de Développement Durable et Solidaire (LDDS) destiné principalement à l’épargne de précaution complémentaire ;
- certains livrets d’épargne logement ou livrets jeunes.
Une réforme du livret A influence souvent la hiérarchie des rendements et la répartition de l’épargne entre ces différents supports. Lorsque l’écart de taux se creuse avec le LEP, les foyers éligibles renforcent logiquement ce dernier pour optimiser la rémunération de leur trésorerie sécurisée.
Hiérarchie des rendements et arbitrages ciblés
Dans la plupart des configurations récentes, l’ordre de rendement brut parmi les livrets réglementés s’établit ainsi :
- LEP, avec un taux plus élevé pour compenser la situation des ménages aux revenus modestes ;
- livret A et LDDS, souvent alignés ;
- livrets bancaires fiscalisés, avec un taux apparent parfois attractif mais une fiscalité moins favorable.
La réforme du livret A doit donc se lire en parallèle de l’actualité du LEP et des autres produits. Un changement isolé du livret A sans analyse du reste de la gamme réglementée donne une vision incomplète.
Livret A et stratégie patrimoniale globale
Au-delà du taux ou du plafond, le livret A constitue un pilier de la construction patrimoniale. Son rôle ne se limite pas à la génération d’intérêts. Il contribue à :
- sécuriser une réserve en cas de perte d’emploi ou de baisse de revenus ;
- faciliter la gestion des dépenses imprévues sans recourir au crédit à la consommation ;
- stabiliser une partie du patrimoine en face de placements plus risqués.
La réforme invite simplement à repositionner le livret A dans l’architecture globale du patrimoine, sans le considérer comme un investissement de long terme, ce qu’il ne vise pas.
Complémentarité avec l’assurance vie et le PEA
Pour un horizon supérieur à 8 ans, l’assurance vie et le PEA offrent des perspectives de rendement potentiel supérieur, en contrepartie d’un risque plus élevé. Le livret A assure la fonction de matelas de sécurité :
- en cas de forte baisse des marchés, il évite de vendre dans la précipitation ;
- il permet de saisir des opportunités d’investissement sans délai ;
- il absorbe les aléas du quotidien.
La réforme du livret A ne remet pas en cause cette complémentarité, mais incite à calibrer précisément les montants conservés sur ce support en fonction du profil de risque et de l’horizon de chaque projet.
« Le livret A n’est pas un produit de performance, c’est un socle de stabilité autour duquel s’organise le reste du patrimoine. »
Points clés à retenir sur la réforme du livret A
En synthèse, plusieurs axes structurent l’impact de la réforme :
- ajustement de la formule de calcul du taux et possible intervention politique en cas de contexte exceptionnel ;
- gestion du plafond de versement, qui conditionne la part d’épargne sécurisée défiscalisée ;
- maintien de la fiscalité avantageuse, cœur de l’attractivité du produit ;
- équilibre permanent entre rémunération de l’épargne populaire et financement du logement social ;
- nécessité d’adapter la stratégie d’épargne en fonction de l’inflation, des alternatives réglementées et de l’horizon de placement.
Une approche lucide consiste à considérer le livret A comme un socle sécurisé, utile et simple, mais à ne pas l’ériger en solution unique. L’épargne gagne en robustesse lorsque ce socle s’intègre dans une stratégie plus large, alignée sur les projets et la tolérance au risque de chaque épargnant.









