

Les frais bancaires repartent à la hausse en 2026, alors que de plus en plus de consommateurs s’interrogent sur la pertinence de payer encore pour leur carte bancaire. Entre banques en ligne, néobanques et établissements traditionnels, les écarts de tarifs deviennent marqués.
Les offres de carte bancaire gratuite se multiplient, mais les conditions et les limites cachées diffèrent fortement d’un établissement à l’autre. Comprendre ces subtilités permet de réduire réellement son budget bancaire, sans perdre en confort ni en sécurité.
| Banque | Conditions pour une carte gratuite | Atout majeur | Pour qui ? |
|---|---|---|---|
| Boursorama Banque | Revenus minimums ou utilisation mensuelle | Large panel de cartes et assurances | Utilisateurs recherchant le meilleur rapport qualité/prix |
| Fortuneo | Opérations régulières selon la carte | Excellente carte Gold gratuite | Voyageurs et gros utilisateurs |
| Hello Bank! | Condition d’ouverture simple | Accès réseau BNP Paribas | Personnes appréciant les agences physiques en complément |
| Revolut | Aucune condition | Fonctionnalités modernes et multi‑devises | Utilisateurs mobiles et voyageurs |
| N26 | Aucune condition | Interface ultra‑simple et instantanés | Débutants ou gestion simplifiée |
Sommaire
Carte bancaire gratuite : meilleures offres 2026
Comparatif sur 7 criteres cles — notes de 0 a 10
Cliquez sur une banque dans la legende pour masquer ou afficher sa courbe
Plafonds mensuels reels (en euros)
Paiement et retrait — survolez pour les details
Sources : sites officiels des banques — Mai 2025. Notes attribuees sur la base des conditions publiques.
Carte bancaire gratuite en 2026 : définition, limites et contexte tarifaire
Une carte bancaire gratuite en 2026 ne signifie pas seulement « 0 € de cotisation annuelle ». Le terme regroupe plusieurs réalités : absence de frais de carte, frais de tenue de compte supprimés, mais aussi conditions d’utilisation ou de revenus plus ou moins exigeantes. En parallèle, les banques traditionnelles augmentent leurs tarifs, ce qui renforce l’attrait des banques en ligne et des néobanques.
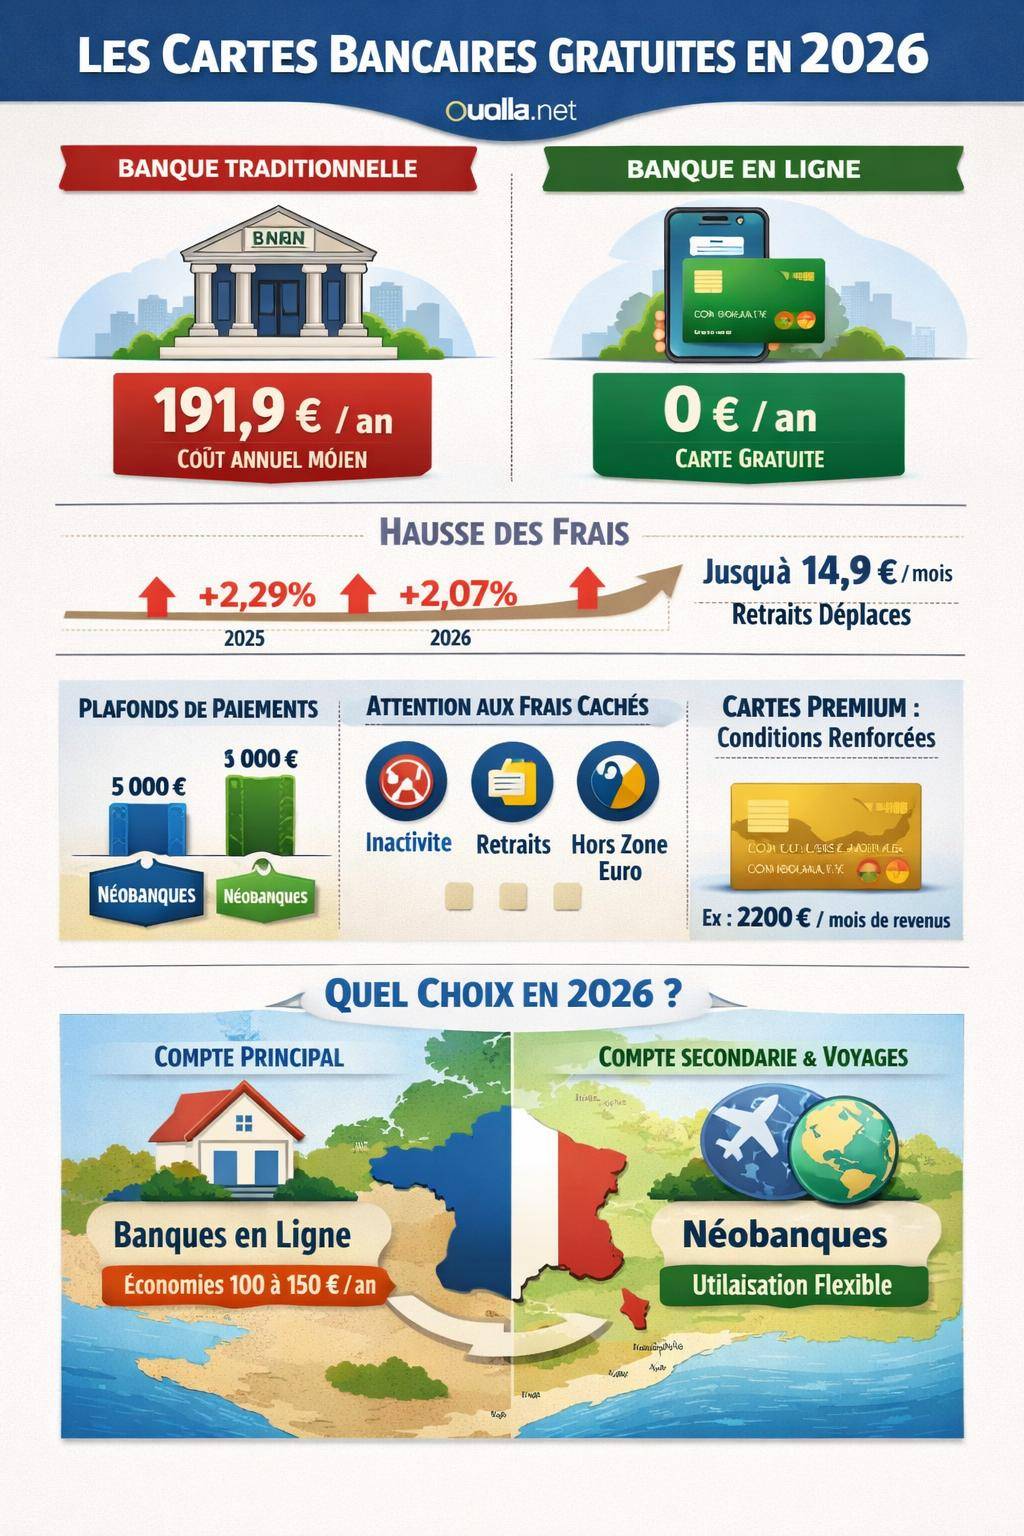
Selon les dernières études, le coût annuel moyen d’un compte dans une banque classique atteint environ 191,9 € en 2026, avec une hausse moyenne proche de 3 %. Les frais de tenue de compte progressent pour atteindre environ 6,39 € par an, tandis que les cartes bancaires voient leurs tarifs grimper entre +2,07 % et +2,29 %. Les retraits dans les distributeurs concurrents deviennent plus onéreux, avec une majoration pouvant frôler 14,9 € par an pour quatre retraits déplacés par mois.
Pourquoi la carte bancaire gratuite séduit de plus en plus en 2026
Avec la hausse continue des tarifs des banques historiques, de nombreux clients cherchent une alternative plus rentable. Une carte gratuite, associée à des frais de tenue de compte nuls et à des paiements gratuits en zone euro, réduit mécaniquement le budget bancaire annuel. Les banques en ligne proposent souvent ce type d’offre, tout en conservant des plafonds de paiements et de retraits adaptés à un usage quotidien.
Les outils numériques renforcent ce mouvement : applications mobiles complètes, suivi en temps réel, catégorisation des dépenses, virements instantanés sans frais. Ces fonctionnalités transforment ces offres gratuites en véritables comptes de gestion budgétaire, particulièrement utiles pour quiconque cherche à gérer son argent efficacement.
Les grandes familles d’offres gratuites : banques en ligne vs néobanques
En 2026, deux grandes catégories d’acteurs proposent des cartes bancaires gratuites : les banques en ligne rattachées à de grands groupes bancaires, et les néobanques ou comptes de paiement, souvent 100 % mobiles. Les logiques tarifaires et les services inclus diffèrent nettement.
Banques en ligne : carte gratuite et compte bancaire complet
Les banques en ligne restent très actives sur le créneau de la carte gratuite. Elles offrent généralement un compte courant classique, avec RIB français, chèques possibles, virements SEPA gratuits et parfois découvert autorisé. Les frais de tenue de compte sont le plus souvent offerts, et la carte est gratuite sous conditions d’utilisation ou de revenus.
La plupart de ces établissements figurent parmi les références citées dans les comparatifs de meilleures banques en ligne, avec des packs souvent plus compétitifs que les offres des réseaux traditionnels. Les cartes gratuites se déclinent en plusieurs gammes : entrée de gamme, cartes internationales et cartes « premium » type Gold ou Premier.
Néobanques et comptes de paiement : carte gratuite mais services plus limités
Les néobanques comme Revolut, N26, Nickel, Sogexia ou FrancePay misent sur l’ultra‑simplicité et la mobilité. L’ouverture se fait en quelques minutes via une application, avec une carte souvent gratuite ou très peu chère. En contrepartie, les fonctionnalités bancaires restent plus limitées : peu ou pas de chéquier, pas toujours de découvert, parfois un IBAN étranger.
Ces solutions conviennent bien pour un compte secondaire, pour voyager, ou pour les personnes en situation de fragilité bancaire. Les plafonds de paiement et de retrait restent toutefois adaptés à un usage courant, comme on le verra dans le comparatif de cartes gratuites.
Comparatif des principales cartes bancaires gratuites en 2026
Le tableau ci‑dessous synthétise les grandes offres de cartes gratuites en 2026, en se concentrant sur les points les plus déterminants : gratuité, conditions de revenus, plafonds et spécificités.
| Établissement | Offre / Carte | Gratuité | Conditions de revenus | Plafond retraits (semaine) | Plafond paiements | Particularités |
|---|---|---|---|---|---|---|
| Boursobank | Welcome | Carte gratuite | Aucune condition de revenus | 500 € / 7 jours | 5 000 € / 30 jours | Compte complet, paiements euro gratuits, frais tenus de compte offerts |
| Boursobank | Ultim | Gratuite sous conditions d’utilisation | Aucune condition de revenus fixes | 2 000 € / semaine | 20 000 € / mois | 3 retraits hors zone euro gratuits / mois, carte internationale |
| Hello bank! | Hello One | Carte gratuite | Sans condition de revenus | 400 € / semaine | 1 000 € / mois | Offre simple, compte en ligne adossé à un grand groupe |
| BforBank | BforBasic | Carte gratuite | Sans condition de revenus | 500 € / semaine | 1 500 € / mois | Banque en ligne avec services complets |
| Fortuneo | Fosfo | Carte gratuite | Sans condition de revenus | Variable selon profil | Adapté à un usage quotidien | Paiements et retraits en zone euro sans surcoût, carte internationale |
| Fortuneo | Gold (Mastercard) | Gratuite sous conditions | Revenus ou épargne requis | Élevés (carte haut de gamme) | Élevés (débit différé possible) | Assurances voyage renforcées, services premium |
| N26 | Standard | Carte gratuite (frais carte physique possibles) | Sans condition de revenus | 1 050 € / semaine | 1 000 € / jour | Compte mobile, 5 retraits gratuits / mois, frais de tenue de compte nuls |
| Revolut | Standard | Abonnement gratuit | Sans condition de revenus | Environ 200 € / semaine gratuits | Variable selon pays et profil | Change de devises gratuit jusqu’à 1 000 € / mois |
| Nickel | Carte Nickel | Paiement annuel 25 € | Sans condition de revenus | Modéré | Adapté à un usage courant | Accessible aux interdits bancaires, ouverture chez les buralistes |
| Sogexia | Carte prépayée | 9,90 € pour 3 ans | Sans condition de revenus | Variable | 7 500 € de paiements / 30 jours | Compte de paiement avec IBAN, carte internationale |
| FrancePay | Carte / compte France | Frais France : 0 € | Sans condition de revenus | Variable | Adapté à un usage domestique | Orientation usage national, frais réduits en France |
Focus sur les banques en ligne : conditions, avantages et nouveaux seuils 2026
Les banques en ligne constituent le cœur du marché de la carte bancaire gratuite. Elles combinent gratuité, services complets et sécurisation des opérations grâce à la garantie d’un grand groupe bancaire. En 2026, plusieurs évolutions modifient toutefois les conditions d’accès à certaines cartes, en particulier haut de gamme.
Fortuneo : de Fosfo à Gold, quelles différences en 2026 ?
Fortuneo propose deux types d’offres phares : la carte Fosfo et la Gold Mastercard. Fosfo reste une carte gratuite, sans condition de revenus, avec une utilisation internationale confortable et des frais limités. Elle vise les profils qui souhaitent une carte complète, sans engagement de revenus mensuels.
La carte Gold Mastercard Fortuneo, en revanche, repose sur des conditions de revenus renforcées en 2026. Pour un compte individuel, le seuil d’éligibilité passe à 2 200 € de revenus nets mensuels, soit une hausse de 400 € par rapport à l’ancienne exigence de 1 800 €. Pour un compte joint, les revenus demandés atteignent 3 300 €, contre 2 700 € auparavant, soit +600 €.
Fortuneo laisse toutefois une alternative : un client peut accéder à la Gold en immobilisant une épargne minimale de 10 000 € au sein de la banque, au lieu de justifier de revenus. Pour certaines catégories de clientèle (indépendants, professions libérales), cette porte d’entrée par l’épargne demeure stratégique.
« Fortuneo a relevé ses conditions de revenus pour la Gold Mastercard à 2 200 € en individuel et 3 300 € en joint. L’alternative par l’épargne de 10 000 € conserve l’accès aux cartes haut de gamme pour les profils patrimoniaux. »
Débit différé chez Fortuneo : quelles exigences précises ?
Le débit différé reste recherché pour lisser les dépenses sur le mois et optimiser la gestion de trésorerie. En 2026, Fortuneo encadre plus strictement cette option :
- Compte individuel : 1 800 € de revenus pour accéder au débit différé.
- Compte joint : 3 000 € de revenus minimum.
Le débit différé s’adresse donc à des foyers disposant de revenus stables, capables d’absorber une régularisation mensuelle. Combiné à une carte Gold gratuite sous conditions, il forme un duo intéressant pour ceux qui structurent leurs dépenses par période de facturation.
Autres banques en ligne : Boursobank, Hello bank!, BforBank, Monabanq
En parallèle, d’autres banques en ligne maintiennent une politique tarifaire orientée vers la gratuité de la carte :
- Boursobank : Welcome et Ultim restent gratuites, la seconde impliquant une condition d’utilisation minimale (mouvements réguliers sur la carte ou le compte). Les retraits hors zone euro gratuits (3 par mois pour Ultim) renforcent l’attrait pour les voyageurs.
- Hello bank! : Hello One offre une carte sans cotisation et sans condition de revenus, avec des plafonds adaptés à un usage quotidien plus modéré.
- BforBank : BforBasic propose une carte gratuite, un compte en ligne complet, et une politique de frais compétitive sur les opérations courantes.
- Monabanq : adopte une approche différente avec des frais mensuels à partir de 3 €, mais avec des services orientés vers l’accompagnement client et l’accès réseau physique (agences du groupe). La gratuité pure de la carte laisse place à une logique d’abonnement maîtrisé.
Ces banques se positionnent souvent comme alternative directe aux banques de réseau. L’article banque traditionnelle vs en ligne éclaire ces différences de modèle : structure de frais, niveau de service, accès aux agences et relation conseillers.
Néobanques et comptes alternatifs : quand la carte gratuite devient un outil complémentaire
Les néobanques gagnent du terrain pour ceux qui souhaitent une carte secondaire pour voyager, séparer leurs budgets ou limiter les risques en cas de piratage. Leur force : une ouverture rapide, des frais réduits sur les paiements à l’étranger et une maîtrise fine des plafonds depuis l’application.
N26 : carte standard gratuite et retraits mensualisés
La formule N26 Standard associe une carte gratuite (carte virtuelle incluse) et un compte sans frais de tenue. Les retraits restent gratuits jusqu’à 5 retraits par mois en zone euro, au‑delà un coût unitaire s’applique. La carte physique peut être facturée environ 10 € lors de l’émission.
Les plafonds s’établissent à 1 050 € de retraits par semaine et 1 000 € de paiements par jour, ce qui suffit pour la majorité des usages courants. Les paiements en euros n’entraînent pas de frais supplémentaires, tandis que les opérations en devises impliquent une commission.
Revolut, Nickel, Sogexia, FrancePay : des cas d’usage ciblés
Les autres acteurs complètent cette offre avec des positionnements spécifiques :
- Revolut Standard : formule gratuite, retraits gratuits jusqu’à environ 200 € par semaine (puis commission), et change de devises gratuit jusqu’à 1 000 € par mois. Solution appréciée pour les voyages et les paiements en devises.
- Nickel : carte et compte accessible pour 25 € par an, sans condition de revenus. Ouverture possible chez les buralistes, ce qui facilite l’accès pour les personnes sans compte traditionnel ou fichées bancaires.
- Sogexia : carte valable 3 ans pour 9,90 €, avec un plafond de paiements jusqu’à 7 500 € sur 30 jours. Il s’agit d’un compte de paiement, avec IBAN, adapté pour un usage complémentaire, notamment en ligne.
- FrancePay : structure tarifaire orientée France, avec 0 € de frais sur les opérations domestiques. Solution adaptée à un usage interne au territoire français.
Ces offres se combinent souvent avec un compte principal en banque en ligne ou en banque traditionnelle. Pour ceux qui envisagent de changer de banque facilement, ces cartes peuvent accompagner une transition progressive, en commençant par domicilier certains paiements ou par tester une nouvelle façon de gérer le budget.
Frais cachés et petites lignes : ce que recouvrent réellement les cartes gratuites
Une carte gratuite en 2026 ne signifie pas absence de frais dans toutes les situations. De nombreux coûts se nichent dans les conditions générales : retraits supplémentaires, paiements en devises, inactivité, émission de carte physique, etc. Une lecture attentive limite les mauvaises surprises.
Frais d’inactivité, conditions d’utilisation et plafonds de retraits
Plusieurs banques en ligne et néobanques prévoient des frais d’inactivité. Lorsque le client n’utilise pas sa carte pendant plusieurs mois, une facturation périodique intervient. Cette stratégie vise à éviter les comptes dormants, mais pénalise les utilisateurs qui se servent de leur carte uniquement comme solution de secours.
Les retraits supplémentaires constituent un autre point sensible. Certaines offres intègrent un nombre limité de retraits gratuits par mois, puis facturent les retraits suivants, y compris en zone euro. Les montants restent modestes à l’unité, mais s’accumulent rapidement. Dans les banques traditionnelles, les retraits dans les DAB concurrents sont eux aussi de plus en plus facturés, ce qui renforce l’intérêt d’une carte adaptée à son usage.
Frais à l’étranger : retraits, paiements et devises
Les paiements hors zone euro constituent l’un des principaux postes de frais additionnels. De nombreuses banques appliquent une commission fixe comprise autour de 3 à 3,5 € par retrait, à laquelle s’ajoute un pourcentage d’environ 2,5 % du montant. Les cartes gratuites ne font pas toujours exception, sauf les offres expressément orientées voyage comme certaines cartes premium ou des offres type Boursobank Ultim.
La gestion des devises devient un critère majeur pour les voyageurs fréquents et les e‑consommateurs internationaux. Les solutions comme Revolut ou certaines options des néobanques réduisent fortement ces commissions sur les paiements ou les retraits en devises, grâce à un change proche du taux interbancaire, souvent sans surcharge jusqu’à un certain volume mensuel.
Frais de carte physique, conditions de revenus et dépôts initiaux
La gratuité peut dissimuler un coût de fabrication de la carte. N26, par exemple, facture la carte physique environ 10 €, alors que l’abonnement au compte reste gratuit. Ce type de frais ne se répète pas tous les ans, mais doit être intégré au coût global sur les premières années.
Les conditions de revenus jouent également un rôle centrale : absence de cotisation n’exclut pas des seuils d’éligibilité. Fortuneo Gold ou certaines cartes haut de gamme d’autres banques en ligne exigent des revenus minimums ou une épargne logée dans l’établissement. De même, certains acteurs imposent un usage minimal (paiement mensuel, versement régulier) pour conserver la gratuité.
« Les cartes bancaires gratuites reposent souvent sur un équilibre fragile entre absence de cotisation annuelle et conditions d’utilisation strictes. L’analyse des petites lignes détermine si l’offre reste réellement avantageuse sur plusieurs années. »
Comparaison avec les banques traditionnelles : écarts de coûts en 2026
Les banques de réseau continuent de facturer la carte bancaire sous forme de cotisation annuelle, avec des tarifs nettement au‑dessus des offres des banques en ligne. La hausse des frais en 2026 accentue le fossé.
Tarifs moyens des cartes dans les banques traditionnelles
En 2026, les tarifs moyens observés dans les banques de détail se structurent autour des montants suivants :
- Carte classique à débit immédiat : environ 43 € par an.
- Carte classique à débit différé : environ 45 € par an.
- Carte haut de gamme type Gold / Premier : autour de 127 € par an.
- Carte très haut de gamme / black / prestige : proche de 300 € par an.
Un exemple comme le Crédit Mutuel illustre ces niveaux : carte standard autour de 44,44 €, carte Gold à environ 131,30 €, World Elite à 257,50 € et carte Infinite à 303 €. Les écarts avec une carte gratuite ou quasi gratuite en banque en ligne deviennent évidents dès la première année.
En ajoutant les frais de tenue de compte, les commissions d’intervention, les frais sur retraits déplacés et les facturations à l’étranger, le total annuel franchit rapidement la barre des 150 à 200 €. À l’opposé, beaucoup de comptes en ligne proposent 0 € de frais de tenue et une carte gratuite, réduisant significativement la facture globale.
Quand envisager de migrer vers une carte gratuite en ligne
Pour un client déjà équipé en banque traditionnelle, la question se pose de manière concrète : conserver sa carte historique ou migrer vers une banque en ligne ou une néobanque ? La réponse dépend de plusieurs critères :
- Besoin d’un accompagnement en agence ou non.
- Type d’opérations fréquentes (chèque, espèces, virements internationaux, encaissements pro…).
- Niveau de revenus et souhait de bénéficier d’une carte Gold / Premium.
- Appétence pour la gestion 100 % mobile et les outils de suivi budgétaire.
Pour un usage essentiellement digital, avec des paiements par carte, des virements en ligne et des retraits occasionnels, une carte gratuite en banque en ligne permet souvent de réduire considérablement le coût bancaire annuel. Le parcours pour changer de banque facilement reste aujourd’hui davantage encadré et automatisé, notamment grâce aux services de mobilité bancaire.
Services associés à une carte gratuite : assurances, outils budget et expérience utilisateur
Au‑delà du prix, la valeur d’une carte gratuite dépend des services additionnels : assurances incluses, fonctionnalités numériques, qualité de l’application mobile, support client. Ces éléments transforment une simple carte en véritable outil de gestion financière.
Assurances et garanties : entrée de gamme vs Gold / Premier
Les cartes d’entrée de gamme incluent souvent une couverture limitée : quelques protections pour les achats en ligne, une assistance basique à l’étranger, mais peu d’indemnisation en cas d’annulation de voyage, de perte de bagages ou de retard de transport.
Les cartes Gold / Premier, même lorsqu’elles sont gratuites sous conditions, intègrent des assurances voyage plus complètes : assistance médicale étendue, rapatriement, assurance annulation, couverture des sports courants, garantie neige et montagne, etc. Pour un profil qui voyage régulièrement, l’intérêt de ces cartes dépasse largement le simple critère de gratuité.
« Une carte Gold ou Premier gratuite en banque en ligne fournit souvent des garanties d’assurance voyage très proches des cartes haut de gamme payantes en banque traditionnelle, pour un coût global bien inférieur. »
Outils de gestion budgétaire et applications mobiles
Les cartes gratuites en ligne s’accompagnent le plus souvent d’applications mobiles avancées. On y retrouve :
- Catégorisation automatique des dépenses (alimentation, logement, loisirs…).
- Visualisation des soldes en temps réel et notifications instantanées.
- Virements instantanés gratuits vers d’autres comptes SEPA.
- Possibilité de bloquer / débloquer la carte, gérer les plafonds et activer / désactiver les paiements en ligne ou à l’étranger.
Ces fonctionnalités s’intègrent directement dans une démarche de gestion budgétaire proactive. Elles complètent utilement une stratégie de pilotage de ses dépenses, notamment pour ceux qui cherchent à gérer leur argent efficacement sans multiplier les outils.
Accessibilité et public ciblé : interdits bancaires, jeunes, voyageurs
Certaines cartes gratuites ou peu chères visent des publics spécifiques :
- Public en fragilité bancaire : Nickel, Sogexia ou certaines offres de néobanques acceptent des clients fichés à la Banque de France, avec un contrôle strict des découverts (voire absence de découvert possible).
- Jeunes et étudiants : plafonds adaptés, carte gratuite et absence de frais de tenue de compte constituent un ensemble cohérent pour un budget limité.
- Voyageurs fréquents : offres avec retraits gratuits hors zone euro, change de devises optimisé et assurances renforcées (Boursobank Ultim, cartes Gold sous conditions, solutions comme Revolut en complément).
Les cartes gratuites ne se limitent donc pas à un argument marketing ; elles répondent à des besoins concrets, en combinant contraintes budgétaires, mobilité et gestion du risque.
Conditions communes des cartes gratuites en 2026 : ce que partagent la plupart des offres
Malgré la diversité des acteurs, de nombreuses offres de cartes gratuites présentent des points communs en 2026. Ces caractéristiques structurent le marché et servent de base à toute comparaison sérieuse.
Ce que l’on retrouve fréquemment dans les offres gratuites
La plupart des cartes gratuites proposent :
- Pas de frais de tenue de compte ou frais très réduits.
- Paiements en zone euro gratuits, y compris en ligne et en magasin.
- Retraits en zone euro gratuits chez certains distributeurs, avec parfois un nombre limité de retraits sans frais.
- Virements SEPA gratuits, souvent instantanés.
- Applications mobiles complètes avec notifications, sécurisation et modification des plafonds.
- Acceptation sans condition de revenus pour les cartes d’entrée de gamme.
À cela s’ajoutent parfois des services additionnels : agrégation de comptes, outils d’épargne automatique, création de sous‑comptes pour organiser les budgets (voyage, logement, loisirs, etc.). Ces éléments renforcent l’utilité pratique de la carte au quotidien.
Frais hors zone SEPA et retraits répétés : les limites récurrentes
Les offres gratuites partagent aussi des zones de coûts récurrentes :
- Frais hors zone SEPA : commissions sur les paiements et retraits en devises, coûts fixes par opération et pourcentage sur le montant.
- Frais de retraits supplémentaires : au‑delà d’un certain nombre de retraits gratuits, chaque opération génère un coût, même en zone euro.
- Frais d’inactivité : facturation lorsque la carte reste inutilisée pendant plusieurs mois.
- Conditions d’utilisation minimale : obligation d’effectuer un paiement mensuel ou de domicilier un revenu pour conserver la gratuité.
Ces éléments incitent à adapter l’offre choisie à son profil exact : fréquence des retraits, voyages hors zone euro, besoin ou non d’un compte principal, volume de paiements mensuels. Un utilisateur qui retire souvent du liquide dans des DAB de banques tierces ne profite pas pleinement des bénéfices d’une carte gratuite si les retraits supplémentaires sont facturés.
Comment choisir sa carte bancaire gratuite en 2026 selon son profil
La bonne carte gratuite se choisit avant tout en fonction de l’usage et du profil. Une comparaison purement tarifaire ne suffit pas ; les conditions d’accès, les plafonds, les services associés et la couverture internationale influencent fortement l’expérience au quotidien.
Étapes clés pour sélectionner l’offre adaptée
Pour structurer la démarche, plusieurs questions guident le choix :
- Usage principal ou secondaire : carte pour le compte courant principal ou solution complémentaire pour les voyages / achats en ligne.
- Revenus et épargne : éligibilité à des cartes haut de gamme gratuites (type Gold) ou priorité aux cartes sans condition de revenus.
- Mobilité internationale : fréquence des voyages hors zone euro, importance du change sans frais.
- Besoin d’agence physique : importance du contact en face à face et du réseau d’agences.
- Gestion budgétaire : intérêt pour les outils de suivi, la catégorisation des dépenses et les alertes en temps réel.
Une visite sur un guide comme choisir sa banque permet de replacer ces questions dans une réflexion plus large : type de banque (traditionnelle, en ligne, néobanque), produits d’épargne associés, crédits, etc.
Profils types et pistes d’orientation
Quelques scénarios concrets illustrent l’orientation possible :
- Salarié avec revenus stables autour de 2 500 € : accès possible à des cartes Gold gratuites sous conditions (Fortuneo, parfois d’autres banques en ligne). Intérêt élevé pour la combinaison débit différé + assurances voyage.
- Étudiant ou jeune actif : priorité aux cartes sans condition de revenus (Boursobank Welcome, Hello One, BforBasic, Fosfo, N26 Standard) avec plafonds adaptés à un budget modéré.
- Travailleur indépendant aux revenus irréguliers : intérêt pour les cartes gratuites sans minimum de revenus, avec possibilité de consolider l’accès Gold via un montant d’épargne, plutôt que par un salaire mensuel stable.
- Voyageur fréquent hors zone euro : combinaison d’une banque en ligne avec carte gratuite et d’une néobanque optimisée pour le change et les retraits en devises (Revolut, N26, etc.).
- Personne en difficulté bancaire : orientation vers des offres accessibles sans condition de revenus et sans découvert, type Nickel ou certains comptes de paiement, pour retrouver un usage sécurisé de la carte.
Dans tous les cas, la carte gratuite gagne en pertinence lorsque l’utilisateur identifie correctement ses habitudes : nombre moyen de retraits, utilisation des paiements en ligne, fréquence des séjours à l’étranger, importance de l’agence physique ou non. Cette analyse personnelle donne tout son sens au choix entre banque traditionnelle, banque en ligne et néobanque, et oriente naturellement vers l’offre la plus adaptée.









