

Récupérer une partie de chaque dépense, sans changer radicalement ses habitudes, intrigue de plus en plus de consommateurs français. Entre applications mobiles, cartes bancaires à remise et extensions de navigateur, les solutions de cashback se multiplient, mais leur fonctionnement réel reste souvent flou.
Les chiffres montrent pourtant des montants cumulés loin d’être anecdotiques, avec des écarts importants selon les outils, les enseignes et la façon d’acheter. En comprenant les mécaniques concrètes du cashback, il devient possible de transformer chaque paiement en levier d’épargne active.
| Méthode de cashback | Avantage principal | Idéal pour | Gain potentiel |
|---|---|---|---|
| Sites de cashback (ex : iGraal, Poulpeo) | Large choix de marchands et bons plans réguliers | Achats en ligne fréquents | 0,5% à 40% selon les offres |
| Cartes bancaires avec cashback | Automatique, pas besoin d’activer | Achats du quotidien | 0,5% à 2% sur chaque paiement |
| Applications mobiles partenaires | Cashback en magasin via ticket de caisse | Courses alimentaires | Jusqu’à 30€ par mois |
| Extensions navigateur | Notification automatique des cashback disponibles | Utilisateurs qui oublient d’activer le cashback | 3% à 10% selon les marchands |
Moyennes constatees sur les principales plateformes de cashback francaises (iGraal, Poulpeo, Ebuyclub) – 2024.
Sommaire
Cashback : définition, principes et chiffres clés en France
Le cashback correspond à un mécanisme de remboursement partiel sur vos achats, généralement exprimé en pourcentage du montant payé. Concrètement, vous achetez comme d’habitude, puis une partie du prix vous est reversée sous forme de cagnotte, de virement bancaire, de réduction ou parfois de cryptomonnaies.
Contrairement à une simple promotion ponctuelle, le cashback s’inscrit dans une logique continue : plus le volume d’achats est élevé, plus le montant accumulé augmente. Les plateformes et applications se rémunèrent auprès des marchands, qui les utilisent comme levier de fidélisation et d’acquisition de nouveaux clients. Une partie de cette commission vous est ensuite reversée.
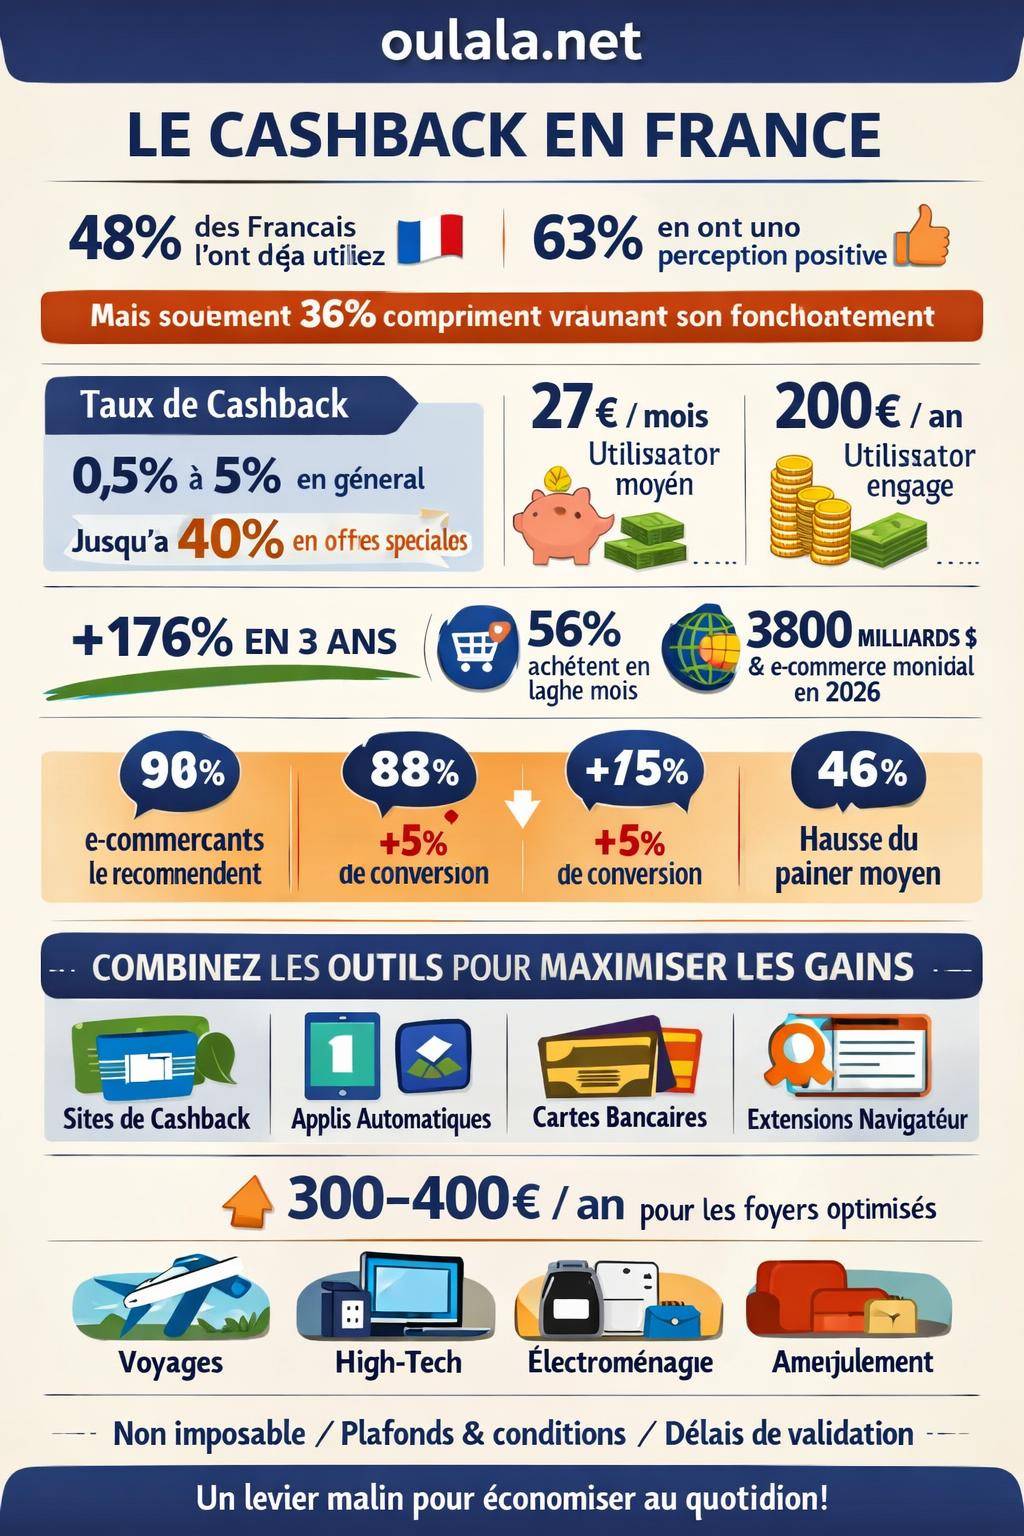
En France, l’usage progresse nettement : environ 48 % des Français ont déjà utilisé le cashback. Parmi eux, la perception reste majoritairement positive, avec 63 % d’avis favorables. En revanche, seule une minorité possède une connaissance précise du fonctionnement (36 %), ce qui explique encore des montants récupérés souvent inférieurs au potentiel réel.
Pourtant, parmi ceux qui maîtrisent bien ces dispositifs, l’adhésion est solide : 76 % des connaisseurs se déclarent convaincus, et même les non-utilisateurs montrent un intérêt marqué (61 %). Autrement dit, le terrain est prêt pour généraliser l’usage, à condition d’expliquer clairement comment s’y prendre dans la vie quotidienne.
« Le cashback transforme la dépense en ressource. Ce n’est pas un gain miraculeux, mais un ajustement intelligent de ses habitudes de consommation. »
Comment fonctionne concrètement le cashback ?
Le principe général reste toujours le même : vous achetez, le marchand verse une commission à un intermédiaire (plateforme, banque, application), qui vous en reverse une fraction. En pratique, quatre grands canaux dominent :
- les sites web et plateformes de cashback classiques, accessibles via un compte en ligne ;
- les applications mobiles automatiques, qui se lient à votre carte bancaire ou à vos tickets de caisse ;
- les cartes bancaires à cashback, physiques ou virtuelles, qui reversent un pourcentage sur chaque paiement ou chez des partenaires définis ;
- les extensions de navigateur, qui détectent les sites éligibles et activent automatiquement offres et bons de réduction.
Le processus type se déroule généralement en quatre étapes :
- vous activez le cashback (via un clic, une carte bancaire enregistrée, une appli ou une extension) ;
- vous réalisez votre achat chez un marchand partenaire ;
- la transaction est suivie et validée (délai variable selon les secteurs : voyages, billetterie, mode, alimentation, etc.) ;
- le montant de cashback est crédité sur votre cagnotte, puis transféré sur votre compte bancaire ou utilisé en bon d’achat.
Les taux de remboursement varient fortement selon les secteurs et les enseignes. Sur la base des données disponibles :
- la fourchette générale en ligne tourne autour de 0,5 % à 5 % sur le total de la commande ;
- certains marchands montent en moyenne à 6 % ;
- des offres partenaires spécifiques atteignent jusqu’à 40 % dans des cas promotionnels ciblés ;
- sur des plateformes spécialisées, les sites web partenaires peuvent s’engager sur des taux de 10 % à 40 % pour des opérations limitées dans le temps.
Pourquoi le cashback séduit autant : bénéfices pour consommateurs et marchands
Le cashback ne profite pas qu’aux consommateurs. Les marchands et e-commerçants y voient un outil de performance commerciale mesurable. Les enquêtes menées auprès des e-commerçants révèlent des tendances très nettes :
- 96 % des e-commerçants partenaires recommandent le cashback comme levier marketing ;
- 71 % le considèrent comme un outil d’acquisition et de fidélisation efficace ;
- 88 % constatent une augmentation du taux de transformation supérieure à 5 % sur les campagnes avec cashback ;
- 46 % constatent une hausse de la valeur moyenne du panier ;
- 86 % estiment que le programme améliore leur image de marque ;
- 90 % perçoivent un fort potentiel de croissance pour ce type de programme.
Du côté des consommateurs, le cashback influence directement le comportement d’achat en ligne :
- 55 % des acheteurs déclarent que la présence de cashback est un critère décisif juste avant la validation du panier ;
- 63 % découvrent de nouveaux sites marchands grâce au cashback ;
- le cashback moyen mensuel atteint environ 27 €, soit 297 € par an pour un utilisateur impliqué.
Ce niveau d’économie annuelle représente un complément intéressant pour renforcer une stratégie globale visant à gagner de l’argent rapidement ou à absorber une partie de l’inflation sur les dépenses du quotidien (courses, habillement, abonnements, voyages).
« En traitant le cashback comme une réduction différée permanente, certains utilisateurs financent une partie de leurs vacances, de leur matériel informatique ou de leurs cadeaux de fin d’année. »
Tendance de fond : le boom du cashback dans un e-commerce en croissance
Le cashback s’inscrit dans une dynamique lourde : la croissance continue du commerce en ligne. En France comme à l’international, les achats digitaux représentent une part croissante de la consommation totale, ce qui mécaniquement augmente le volume mobilisable pour le cashback.
Quelques repères chiffrés permettent de situer l’ampleur du phénomène :
- environ 56 % des Français achètent en ligne au moins une fois par mois ;
- au niveau mondial, les ventes en ligne sont projetées à 3 800 milliards de dollars en 2026, puis 4 900 milliards en 2030 ;
- le marché du cashback a connu une croissance de 176 % sur les trois dernières années.
Google reflète cette dynamique. Les recherches liées aux cartes de crédit avec cashback ont atteint un pic d’intérêt à 100 sur l’indice de tendance, alors que les requêtes sur les « applications de cashback » restent encore à un niveau modeste (1). Ce décalage montre un potentiel de développement encore largement sous-exploité sur le terrain mobile.
Panorama des principaux acteurs du cashback en France
L’écosystème français du cashback se structure autour de plusieurs types d’acteurs complémentaires. Les combiner permet de maximiser les gains tout en gardant une gestion fluide au quotidien.
1. Les plateformes de cashback web : Igraal et consorts
Les sites de cashback historiques restent très utilisés pour les achats e-commerce classiques : mode, high-tech, voyages, beauté, maison, billetterie. Le principe est simple : vous vous connectez au site de cashback, vous cliquez sur l’enseigne partenaire, puis vous réalisez votre achat comme d’habitude.
Parmi les acteurs connus, Igraal s’appuie sur un réseau de plus de 1 800 sites partenaires. Ce type de plateforme concentre plusieurs avantages :
- large choix de marchands, y compris les grandes enseignes généralistes et spécialisées ;
- taux variables selon les catégories, avec des pics intéressants lors d’opérations spéciales (soldes, Black Friday, ventes privées) ;
- interface de suivi détaillé de la cagnotte et de l’historique d’achats.
Ces plateformes restent particulièrement adaptées aux achats planifiés : billet d’avion, réservation d’hôtel, achat d’électroménager, matériel informatique ou équipement de la maison, où chaque pourcentage représente des montants significatifs.
2. Les applications mobiles de cashback automatique
Les applications de cashback connectées à votre carte bancaire ou à vos comptes bancaires simplifient énormément l’expérience utilisateur. Une fois la carte ajoutée et les autorisations données, les achats éligibles sont détectés automatiquement, sans clic préalable.
Quelques acteurs significatifs :
| Application | Utilisateurs | Enseignes / Partenaires | Spécificités | Seuil de retrait |
|---|---|---|---|---|
| Joko | ≈ 2 000 000 | ≈ 2 500 enseignes | Cashback automatique sur carte bancaire, achats en ligne et en magasin | 20 € |
| Bankin’ (module cashback) | n.c. | Partenaires variés | Cashback intégré à l’appli de gestion de budget | Variable selon offres |
| Naomi | n.c. | Enseignes partenaires | Cashback via tickets de caisse numérisés et achats identifiés | Variable selon conditions |
Ces solutions séduisent particulièrement les utilisateurs qui réalisent beaucoup d’achats du quotidien (alimentaire, restauration, essence, loisirs), car elles ne demandent aucun effort supplémentaire après la configuration initiale.
3. Les cartes bancaires à cashback
Les cartes bancaires avec cashback se multiplient, qu’il s’agisse de néobanques, de plateformes d’investissement ou de banques en ligne. Elles reversent un pourcentage des dépenses, parfois limité à certains plafonds ou à des catégories de marchands.
| Carte / Banque | Type de cashback | Détails principaux |
|---|---|---|
| eToro Money | Jusqu’à 4 % | Cashback sur certaines opérations, plafonné à 1 500 € de dépenses |
| Revolut Pro | 0,4 % à 1,2 % | Plus Standard : 0,4 % ; Premium : 0,6 % ; Metal : 0,8 % ; Ultra : 1,2 % |
| Boursobank | 0,2 % en euros / 2 % en devises | Plafond à 20 € de cashback en euros par mois, 2 % sur les paiements en devises |
| N26 | Offres partenaires | Cashback via promotions avec marchands partenaires |
| Trade Republic | 1 % | Cashback sur certaines opérations, souvent orienté investissement |
| Swissborg | Jusqu’à 99 % sur frais | Réduction de frais : 99 % pour top 10, 95 % pour top 100, 92 % pour top 500 |
Ces cartes conviennent bien aux profils qui paient quasiment tout par carte, y compris les dépenses courantes : courses, abonnement de transport, services en ligne, achats en magasin. Le cashback se cumule alors de manière régulière, avec un suivi simplifié depuis l’espace client de la banque.
4. Les extensions de navigateur : Wanteeed et codes promo intelligents
Les extensions de navigateur ajoutées à Chrome, Firefox ou Edge recherchent automatiquement les meilleurs codes de réduction et parfois des offres de cashback affilié. Parmi elles, Wanteeed affiche :
- une économie typique de 20 % à 50 % sur les sites compatibles ;
- une note moyenne de 4,8 sur les stores ;
- un fonctionnement automatisé : l’extension teste les codes et applique le plus avantageux.
Ce type d’outil n’est pas toujours présenté comme du cashback pur, mais il agit sur le même objectif : réduire la facture finale sans demander de recherche manuelle de codes promotionnels.
5. Les programmes de cashback des banques traditionnelles : focus Crédit Agricole
Les banques de réseau intègrent aussi le cashback dans leurs offres. Le Crédit Agricole propose par exemple un programme avec :
- environ 100 enseignes partenaires ;
- un seuil de versement de la cagnotte à partir de 5 € ;
- un fonctionnement lié aux cartes bancaires de la banque, en ligne et parfois en magasin.
Ce type de dispositif s’intègre bien à un usage bancaire déjà établi. Les clients n’ont pas besoin de multiplier les comptes, et récupèrent une partie de leurs dépenses récurrentes directement dans leur banque habituelle.
Exemple d’application à 10 % de cashback : un cas concret de redistribution
Pour mesurer l’impact d’un programme structuré, un exemple chiffré aide à se projeter. Une application offrant jusqu’à 10 % de cashback affiche les données suivantes sur 15 mois :
- 380 000 utilisateurs ;
- 600 000 € reversés sur cette période ;
- un cashback moyen de 17 € par mois pour les utilisateurs engagés ;
- soit environ 200 € de cashback annuel en moyenne pour ces profils ;
- 24 marques partenaires, principalement issues de secteurs à forte fréquence d’achat.
Ce type de programme illustre bien qu’un usage régulier mène à des montants concrets sur l’année. Pour un foyer, 200 € représentent une facture d’énergie, une partie du budget de rentrée scolaire, ou la quasi-totalité d’un panier de courses hebdomadaire.
La répartition régionale donne aussi une idée de la diffusion territoriale :
| Région | Utilisateurs | Montant redistribué (€) |
|---|---|---|
| Hauts-de-France | 61 407 | 99 000 |
| Grand Est | 35 367 | 58 000 |
| Île-de-France | 40 459 | 56 700 |
| Auvergne-Rhône-Alpes | 37 001 | 54 748 |
| Nouvelle-Aquitaine | 36 849 | 54 221 |
| Occitanie | 32 173 | 47 137 |
| Normandie | 26 374 | 45 862 |
| Pays de la Loire | 24 342 | 43 425 |
| Bretagne | 21 041 | 43 154 |
| Provence-Alpes-Côte d’Azur | 25 592 | 33 939 |
On observe ainsi une diffusion dans l’ensemble des grandes régions, avec une redistribution significative dans les Hauts-de-France, le Grand Est, l’Île-de-France et Auvergne-Rhône-Alpes. Plus la base d’utilisateurs progresse, plus la capacité de négociation de l’application avec les marques partenaires augmente, ce qui autorise des taux plus attractifs.
Combien pouvez-vous réellement récupérer avec le cashback ?
L’enjeu consiste à traduire les pourcentages abstraits en montants annuels concrets. En combinant les données issues de différentes sources :
- un utilisateur « moyen » impliqué dans le cashback récupère environ 27 € par mois, soit 297 € par an ;
- sur une application performante, un utilisateur engagé tourne autour de 17 € mensuels pour un cashback annuel de 200 € ;
- une carte bancaire offrant 0,5 % à 1,2 % sur la plupart des achats quotidiens ajoute une couche de gains récurrents ;
- des opérations ponctuelles à 10–40 % sur certains sites web ou enseignes amplifient ces montants sur des postes comme les voyages, l’électroménager ou le high-tech.
En pratique, un foyer qui structure son approche autour de plusieurs outils (application mobile, extension navigateur, carte bancaire avec cashback, plateforme web) dépasse assez souvent les 300–400 € par an de remboursements cumulés, sans changement majeur de style de vie.
Comment choisir sa solution de cashback : critères et comparatif
Face à la multiplication des outils, quelques critères permettent de sélectionner les solutions les plus adaptées à votre profil :
- type d’achats (en ligne, en magasin, voyages, alimentation, abonnements) ;
- fréquence d’utilisation (achats ponctuels, dépenses récurrentes) ;
- niveau d’automatisation souhaité (cliquer avant chaque achat, ou laisser une appli faire le travail) ;
- taux de cashback et plafonds ;
- seuils de retrait (à partir de quel montant vous pouvez récupérer votre argent) ;
- fiabilité et ergonomie (suivi clair, service client, transparence des conditions).
| Type d’outil | Forces | Limites | Profil idéal |
|---|---|---|---|
| Plateformes web (ex : Igraal) | Beaucoup de partenaires, taux attractifs sur voyages / high-tech | Nécessité de passer par le site avant chaque achat | Acheteurs en ligne réguliers, achats planifiés |
| Applis mobiles automatiques (ex : Joko) | Aucun clic, fonctionne en ligne et en magasin | Seuils de retrait, couverture variable selon enseignes | Utilisateurs cartes bancaires intensifs |
| Cartes avec cashback (ex : Revolut, Boursobank) | Cashback systématique sur chaque paiement éligible | Plafonds mensuels, conditions spécifiques | Utilisateurs prêts à centraliser leurs paiements sur une carte |
| Extensions navigateur (ex : Wanteeed) | Codes promo automatiques, forte réduction affichée | Uniquement sur ordinateur, sites compatibles | Acheteurs en ligne sur PC ou Mac |
« Le meilleur outil de cashback n’est pas unique. Il résulte souvent d’une combinaison personnalisée autour de vos habitudes et de vos moyens de paiement favoris. »
Stratégies avancées pour maximiser le cashback au quotidien
Pour transformer le cashback en véritable source d’optimisation financière, certaines bonnes pratiques font une différence notable sur un an :
1. Centraliser ses dépenses sur des moyens de paiement éligibles
Concentrer les paiements sur une carte bancaire avec cashback ou sur une application liée à vos comptes maximise le volume remboursé. Cela concerne :
- les courses alimentaires en supermarché ou en drive ;
- les abonnements numériques (streaming, cloud, outils professionnels) ;
- les dépenses de mobilité (carburant, parkings, péages) via les enseignes partenaires ;
- les dépenses de loisirs (restaurants, sorties, billetterie) lorsque le réseau d’enseignes couvre ces secteurs.
L’idée consiste à faire transiter le maximum de dépenses récurrentes par un canal qui reverse du cashback, tout en conservant une vision claire de son budget.
2. Cumuler cashback, codes promo et programmes de fidélité
Le cashback devient particulièrement intéressant lorsqu’il se combine avec d’autres leviers :
- programme de fidélité de l’enseigne (points, bons d’achat, remises personnalisées) ;
- codes promotionnels trouvés par des extensions comme Wanteeed ;
- soldes et périodes commerciales (Black Friday, French Days, ventes privées) ;
- cartes cadeaux achetées avec cashback, puis utilisées comme moyen de paiement.
Dans certains cas, les économies cumulées (remise immédiate + cashback + fidélité) atteignent des niveaux qui transforment radicalement le coût final d’un achat important : ordinateur, smartphone, électroménager, voyages.
3. Planifier les gros achats en fonction des offres de cashback
Les postes de dépense les plus rentables pour le cashback restent :
- les voyages (billets d’avion, hôtels, locations de voiture, séjours) ;
- le high-tech (smartphones, ordinateurs, téléviseurs, consoles) ;
- l’électroménager ;
- l’ameublement et la décoration ;
- les assurances ou certains services de téléphonie / Internet, via des programmes partenaires.
Sur ces catégories, le simple fait de comparer les taux de cashback proposés par différentes plateformes et cartes avant l’achat permet souvent de dégager plusieurs dizaines d’euros supplémentaires de remboursement sur une seule opération.
4. Surveiller les délais de validation et les conditions
Chaque programme de cashback s’appuie sur des conditions précises : délai de validation, exclusion de certaines catégories (frais de livraison, taxes), retour de produits, achat en bon d’achat, etc. Les maîtriser évite les mauvaises surprises.
Il convient notamment de :
- vérifier le délai de validation annoncé (souvent plus long pour les voyages et les services) ;
- contrôler les conditions en cas de retour produit ;
- respecter la procédure (pas de changement de navigateur, pas de blocage de cookies si nécessaire, finalisation de la commande dans le même onglet).
« Le cashback fonctionne bien lorsque l’utilisateur respecte scrupuleusement le parcours d’achat défini. Un simple changement d’onglet ou l’utilisation d’un comparateur externe peut interrompre le suivi. »
Questions fréquentes sur le cashback : aspects fiscaux, sécurité et limites
Le cashback est-il légal et comment est-il encadré ?
Le cashback repose sur un mécanisme d’intermédiation commerciale tout à fait légal : le marchand rémunère un partenaire pour l’apport de clientèle, qui reverse ensuite une partie de sa marge à l’utilisateur final. Ce modèle ressemble à l’affiliation, largement encadrée et répandue dans le e-commerce.
« Dans la plupart des cas, le cashback versé à un consommateur est assimilé à une remise commerciale différée et non à un revenu imposable, dès lors que l’utilisateur agit en tant que particulier et non en tant que professionnel. »
Les nuances apparaissent lorsque le cashback est utilisé dans un cadre professionnel (auto-entrepreneur, société) ou lorsqu’il prend la forme de gains financiers sur des plateformes d’investissement. Dans ces cas spécifiques, un conseil auprès d’un professionnel (comptable, fiscaliste) reste conseillé pour respecter les règles en vigueur.
Le cashback présente-t-il des risques pour la sécurité des données ?
Les applications et sites de cashback traitent plusieurs types de données :
- des informations de navigation et d’achat ;
- des données de paiement (dans le cas des applis liées à la carte ou au compte bancaire) ;
- des données personnelles (nom, e-mail, parfois adresse postale).
Les acteurs sérieux s’appuient sur des protocoles de sécurité renforcés (chiffrement, tokenisation, agrégateurs agréés, conformité RGPD). Avant de s’engager, quelques réflexes prudents restent précieux :
- vérifier les avis utilisateurs et la note de l’application ;
- consulter la politique de confidentialité et l’usage des données ;
- privilégier les acteurs reconnus et installés sur le marché ;
- mettre à jour régulièrement ses applications et navigateurs.
Quelles sont les limites du cashback ?
Le cashback n’est pas un outil magique, même si les montants cumulés deviennent visibles sur une année complète. Quelques limites doivent être intégrées :
- les taux annoncés correspondent parfois à des enchères maximales sur certaines catégories ;
- les plafonds mensuels ou annuels restreignent parfois les gains par carte ou par programme ;
- les seuils de retrait imposent parfois de patienter avant de récupérer l’argent ;
- les données de consommation alimentent les stratégies marketing des enseignes.
Le cashback reste donc un outil à utiliser avec lucidité : il optimise des dépenses déjà prévues, mais ne doit jamais devenir une justification à l’achat impulsif. Géré avec méthode, il contribue cependant à alléger le budget sans effort disproportionné, surtout lorsqu’il s’inscrit dans une démarche plus large de pilotage de ses finances personnelles et de recherche de solutions pour gagner de l’argent rapidement sans s’exposer à des risques financiers inutiles.









