

Le compte à terme attire de plus en plus d’épargnants à la recherche d’un placement sans risque, lisible et encadré. Taux fixé à l’avance, durée connue, capital garanti par la banque : ce support rassure et structure une stratégie patrimoniale, surtout quand les marchés financiers deviennent instables.
Derrière cette apparente simplicité se cachent pourtant de vraies subtilités : modes de rémunération, fiscalité, souplesse de retrait, comparaisons avec les livrets et fonds euros, stratégies pour optimiser le rendement sans verrouiller toute son épargne. Les lignes qui suivent éclairent chaque angle du compte à terme, chiffres et cas pratiques à l’appui.
| Aspect clé | Ce qu’il faut retenir | Conseil pratique |
|---|---|---|
| Sécurité du placement | Le capital est garanti et protégé par le fonds de garantie des dépôts. | Idéal pour éviter tout risque de perte, même en période d’incertitude. |
| Durée d’engagement | Fixe, allant de quelques mois à plusieurs années. | Optez pour une durée courte si vous pensez avoir besoin de liquidités. |
| Taux d’intérêt | Plus la durée est longue, plus le taux peut être élevé. | Comparez plusieurs banques avant de vous engager. |
| Disponibilité des fonds | Retrait anticipé possible mais généralement pénalisé. | Ne placez que l’argent dont vous n’aurez pas besoin rapidement. |
| Fiscalité | Imposition sur les intérêts (PFU ou barème). | Simulez le rendement après impôts pour une vision réelle. |
Simulateur de Compte a Terme
Calculez votre rendement net et comparez avec les autres placements
| Placement | Gain net sur la periode | Rendement net annualise | Remarque |
|---|
Sommaire
Compte à terme : définition précise et fonctionnement concret
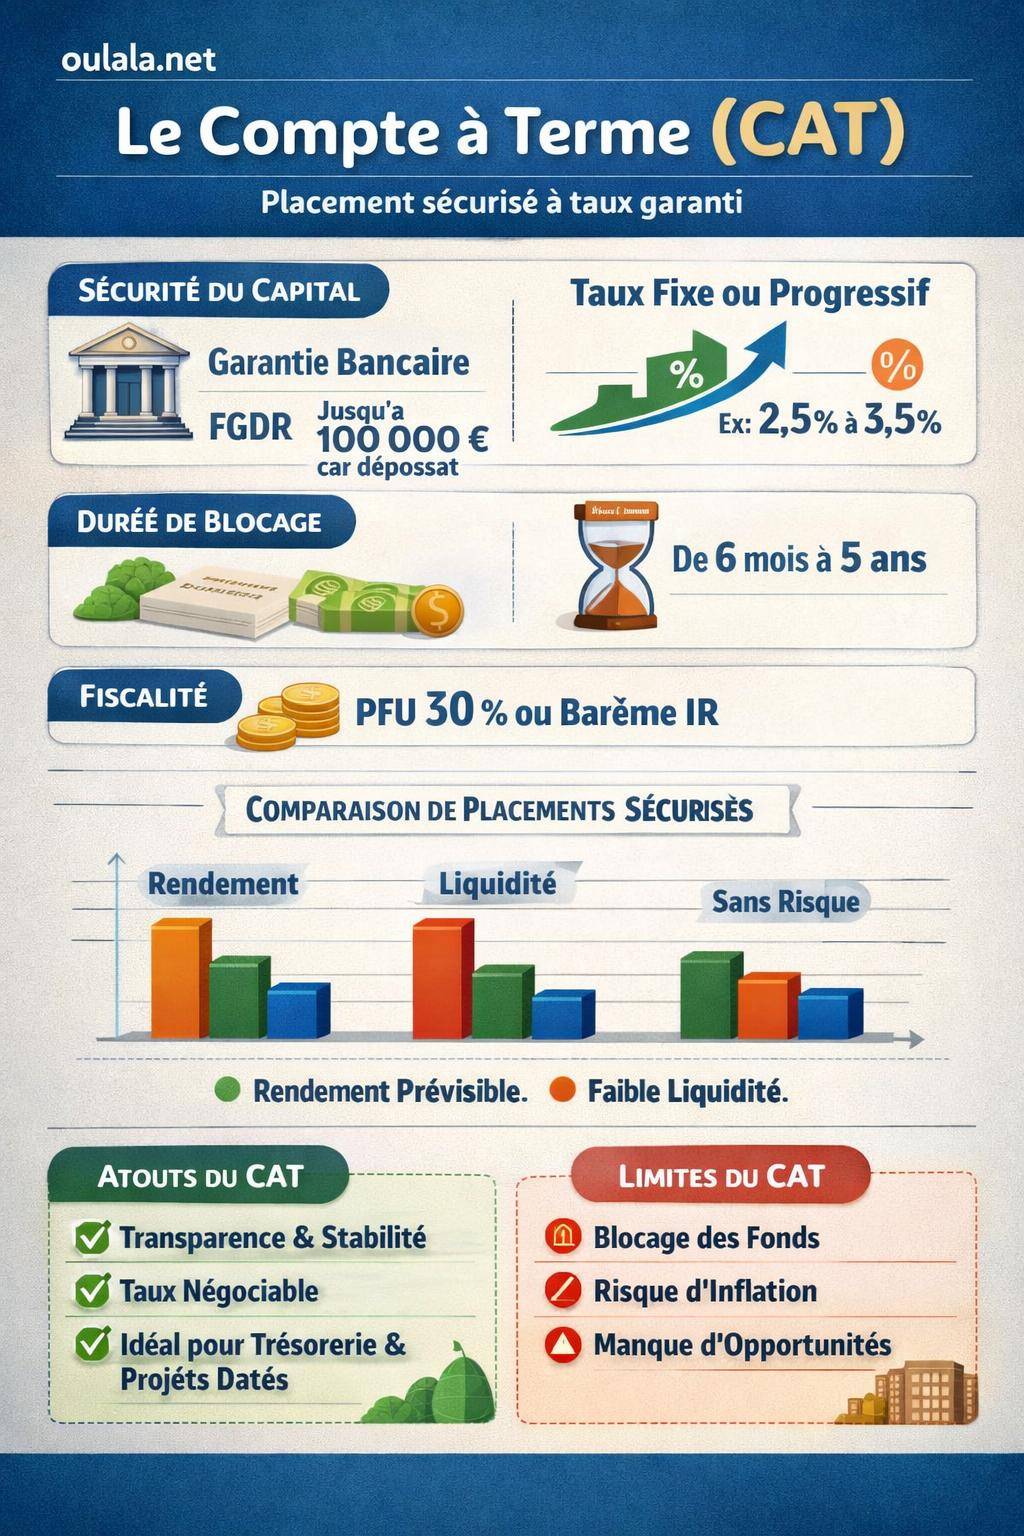
Un compte à terme (CAT) est un placement bancaire où l’épargnant dépose une somme d’argent pour une durée convenue à l’avance, en échange d’un taux d’intérêt fixé au départ. Le capital est bloqué pendant toute la durée prévue, sauf cas particuliers mentionnés au contrat.
À la différence d’un livret réglementé, le compte à terme fonctionne comme un contrat ferme entre vous et l’établissement financier. La banque utilise vos fonds pour se refinancer, en contrepartie elle s’engage sur une rémunération déterminée. Ce mécanisme en fait un outil clair pour préparer un projet daté ou structurer une trésorerie.
Les caractéristiques fondamentales du compte à terme
Un compte à terme s’articule autour de quelques paramètres structurants :
- Montant minimum de dépôt : souvent quelques milliers d’euros, selon les banques.
- Durée d’engagement : de quelques mois à plusieurs années.
- Taux d’intérêt : fixe ou progressif, connu dès la signature.
- Blocage des fonds : sortie anticipée possible ou non, avec pénalités éventuelles.
- Fiscalité : intérêts soumis au prélèvement forfaitaire unique (PFU) ou au barème de l’impôt sur le revenu.
Ce cadre contractuel offre une grande lisibilité : vous connaissez à l’avance la durée d’immobilisation et la rémunération associée. Cette visibilité séduit les profils prudents qui veulent anticiper un rendement chiffré, sans s’exposer à la volatilité des marchés.
« Le compte à terme sécurise le capital et la rémunération dans un cadre contractuel clair. Son intérêt dépend surtout de la durée, du taux proposé et de la capacité de l’épargnant à immobiliser une partie de ses liquidités. »
Un placement sans risque : quelles garanties pour le compte à terme ?
Le compte à terme est souvent classé dans la catégorie des placements sans risque. Ce terme renvoie à plusieurs types de garanties, qu’il convient de distinguer clairement pour bien mesurer le niveau de sécurité offert.
Garantie du capital et garantie des intérêts
Sur un compte à terme classique proposé par une banque française ou un établissement agréé dans l’Espace économique européen, le capital versé est garanti à 100 % par la banque. Le contrat stipule la restitution du montant initial à l’échéance, sauf faillite de l’établissement.
Les intérêts bénéficient également d’une forte protection. Le taux est déterminé dans le contrat et n’évolue plus, sauf si le produit prévoit un mécanisme de taux progressif décrit dès le départ. Il n’existe pas de surprise liée aux marchés financiers : aucune moins-value, pas de valeur liquidative qui varie comme sur un fonds.
Rôle du Fonds de garantie des dépôts
En Europe et en France, les sommes placées sur un compte à terme entrent dans le champ du Fonds de Garantie des Dépôts et de Résolution (FGDR). Ce dispositif couvre, par établissement, jusqu’à 100 000 € par déposant (tous comptes confondus : comptes courants, livrets bancaires, comptes à terme…).
En cas de défaillance de la banque, le FGDR indemnise les déposants dans cette limite, sous réserve du respect des conditions légales. Ce plafonnement incite à diversifier les établissements lorsqu’un patrimoine financier dépasse certaines sommes.
Risque de taux et risque d’inflation
Un compte à terme élimine le risque de perte en capital. En revanche, deux risques économiques demeurent :
- Risque de taux : si les taux remontent fortement après la souscription, l’épargnant reste coincé avec un taux moins intéressant durant toute la durée du contrat.
- Risque d’inflation : si l’inflation dépasse le rendement du compte à terme, le pouvoir d’achat réel du capital diminue.
Ces deux dimensions n’affectent pas la somme nominale récupérée, mais influencent la rentabilité réelle du placement. Une réflexion sur l’horizon de temps et l’environnement économique reste donc indispensable.
Fonctionnement détaillé : de la souscription à l’échéance
Pour utiliser un compte à terme efficacement, il convient de suivre le déroulé complet de son cycle de vie : ouverture, alimentation, blocage, échéance, renouvellement ou clôture. Chaque étape comporte des spécificités contractuelles.
Ouverture d’un compte à terme
La souscription s’effectue en agence, en ligne ou via un conseiller à distance. La banque propose une gamme de comptes à terme avec plusieurs durées et plusieurs grilles de taux. Selon votre profil, certains produits ciblent la trésorerie d’entreprise, d’autres l’épargne des particuliers.
Lors de l’ouverture, vous signez un contrat de compte à terme qui précise notamment :
- la somme versée à l’ouverture,
- la durée exacte (6 mois, 1 an, 3 ans, etc.),
- le taux d’intérêt (fixe, progressif, éventuellement variable dans certains montages spécifiques),
- les modalités de sortie anticipée et les pénalités associées,
- les frais éventuels (rares sur les CAT bancaires classiques).
Blocage des fonds et modalités de retrait
Une fois le contrat signé, les fonds sont bloqués jusqu’à l’échéance. Certains comptes à terme autorisent des rachats anticipés, mais la banque applique alors une réduction de la rémunération ou une pénalité clairement indiquée dans les conditions générales.
Deux cas fréquents se rencontrent :
- Blocage strict : aucun retrait avant l’échéance, sauf cas de force majeure prévus au contrat.
- Blocage assoupli : retrait possible, mais avec un taux réduit à un niveau proche d’un livret classique, voire sans intérêts au-delà d’un certain seuil d’anticipation.
Échéance, renouvellement et sortie
À l’échéance, plusieurs scénarios sont possibles, selon ce que prévoit le contrat :
- Remboursement du capital et des intérêts sur votre compte courant, avec clôture du compte à terme.
- Renouvellement automatique pour une durée identique ou différente, avec un nouveau taux communiqué par la banque.
- Renouvellement sur demande : vous devez confirmer votre volonté de prolonger, sinon la banque restitue les fonds.
Une lecture attentive de la clause de renouvellement évite les mauvaises surprises. Un renouvellement tacite sur un taux inférieur à celui du marché peut dégrader le rendement global de votre épargne.
Les différents types de comptes à terme
Le marché des comptes à terme ne se limite pas au modèle « standard » bloqueur à taux fixe. Plusieurs variantes existent, chacune répond à un besoin précis de gestion de trésorerie ou de structuration patrimoniale.
Compte à terme à taux fixe
Le compte à terme à taux fixe constitue la forme la plus fréquente. Le taux ne bouge pas pendant toute la durée. L’épargnant connaît donc exactement le montant des intérêts bruts au moment de la souscription.
Ce type de produit sert souvent à sécuriser une épargne ou le produit d’une vente (immobilière, professionnelle…) dans l’attente d’un projet identifié. La stabilité du taux simplifie les prévisions de trésorerie, y compris pour les entreprises.
Compte à terme à taux progressif
Sur un compte à terme progressif, le taux augmente par paliers au fil du temps. Par exemple, 1,5 % la première année, 2 % la deuxième, 2,5 % la troisième. Ce mécanisme incite à conserver les fonds jusqu’à l’échéance finale pour bénéficier du rendement global.
Ce type de produit favorise les épargnants capables d’immobiliser leurs liquidités sur une durée pluriannuelle. En quittant le contrat prématurément, le rendement moyen devient souvent inférieur à celui d’un compte à terme fixe sur une durée plus courte.
Compte à terme à taux variable ou indexé
Certains comptes à terme destinés à une clientèle avertie affichent un taux variable lié à un indice de marché (Euribor, taux monétaires, etc.). La rémunération suit alors l’évolution de cet indicateur, à la hausse comme à la baisse.
Ce montage réintroduit du risque de rémunération, même si le capital reste garanti. L’intérêt de ce type de compte dépend de l’environnement de taux et du mécanisme d’indexation. Une analyse fine s’impose, souvent avec l’aide d’un conseiller spécialisé.
Compte à terme pour particuliers vs entreprises
Les banques différencient leurs comptes à terme selon la clientèle ciblée :
- Particuliers : montants de départ plus modestes, durées souples, fiscalité de l’épargne des ménages, contrats standardisés.
- Entreprises / association / trésorerie professionnelle : montants plus élevés, grilles de taux négociées, outils de pilotage de trésorerie, modalités d’ouverture groupées.
Les principes restent similaires, mais les contraintes juridiques et la négociation commerciale diffèrent. Une société peut par exemple combiner plusieurs comptes à terme avec des durées variées pour lisser ses besoins de trésorerie.
Rendement d’un compte à terme : comment se calcule la rémunération ?
Le rendement du compte à terme dépend du taux nominal, de la durée et de la fréquence de capitalisation des intérêts. Comprendre ces paramètres permet de comparer des offres parfois très différentes en apparence.
Taux brut, taux net et impact de la durée
Les banques communiquent généralement un taux brut annuel. Les intérêts se calculent sur cette base, au prorata temporis pour la durée effective du contrat. La formule de base reste simple :
Intérêts bruts = capital x taux brut annuel x (durée en jours / 365)
Ensuite, la fiscalité s’applique pour obtenir un taux net et un montant d’intérêts réellement perçus. Plus la durée s’allonge, plus les intérêts bruts augmentent, mais l’argent reste immobilisé plus longtemps. Un arbitrage doit être mené entre rendement et souplesse.
Capitalisation des intérêts : simple ou composée
Sur certains comptes à terme, les intérêts sont calculés de manière simple : ils ne s’ajoutent pas au capital au fil du temps, mais s’accumulent et sont versés en une fois à l’échéance. D’autres produits prévoient une capitalisation périodique, les intérêts générant à leur tour des intérêts.
Ce mécanisme d’intérêts composés améliore légèrement le rendement effectif, surtout sur des durées pluriannuelles. Les conditions figurent dans la documentation contractuelle fournie par la banque.
Comparaison de rendement avec les autres placements sécurisés
Dans une stratégie globale, le compte à terme se compare naturellement à d’autres supports sécurisés : livrets réglementés, livrets bancaires ordinaires, fonds en euros de l’assurance vie. Chaque objet présente sa propre logique de rendement, de liquidité et de fiscalité.
Le tableau suivant illustre une comparaison synthétique des caractéristiques courantes :
| Placement | Sécurité du capital | Liquidité | Taux | Fiscalité des intérêts |
|---|---|---|---|---|
| Compte à terme | Garanti par la banque + FGDR (100 000 €) | Faible (capital souvent bloqué) | Fixe ou progressif, connu à l’avance | PFU ou barème IR + prélèvements sociaux |
| Livret A | Garanti par l’État | Très élevée (retrait à tout moment) | Réglementé, révisé régulièrement | Exonéré d’impôt et de prélèvements sociaux |
| Livret bancaire fiscalisé | Garanti par la banque + FGDR | Élevée | Variable, promotionnel ou durable | PFU ou barème IR + prélèvements sociaux |
| Fonds euros assurance vie | Capital garanti contractuellement | Moyenne (délai de rachat) | Variable, taux annoncé chaque année | Fiscalité spécifique de l’assurance vie |
Pour approfondir les écarts entre ces supports, un tour d’horizon complet des solutions est proposé dans la ressource suivante : où placer son argent en 2024.
Fiscalité du compte à terme : ce que l’épargnant encaisse réellement
Les intérêts issus d’un compte à terme entrent dans la catégorie des revenus de capitaux mobiliers. Ils subissent une fiscalité proche de celle des comptes sur livret imposables. Comprendre ce cadre intervient directement dans le calcul du rendement net.
Prélèvement forfaitaire unique (PFU) et option pour le barème
Par défaut, les intérêts de comptes à terme sont soumis au prélèvement forfaitaire unique (PFU), aussi appelé « flat tax », au taux global de 30 %. Ce taux se décompose ainsi :
- 12,8 % d’impôt sur le revenu,
- 17,2 % de prélèvements sociaux.
L’administration fiscale offre la possibilité d’opter pour le barème progressif de l’impôt sur le revenu. Dans ce cas, les intérêts sont intégrés à vos autres revenus, les prélèvements sociaux restent dus. Cette option devient intéressante lorsque votre tranche marginale d’imposition se situe en dessous du taux effectif du PFU.
Prélèvements sociaux et année d’imposition
Les prélèvements sociaux sont prélevés lors du paiement des intérêts. L’impôt sur le revenu, lui, se règle lors du solde de l’impôt, après déclaration. L’année d’imposition correspond à celle du versement des intérêts sur votre compte.
Sur les comptes à terme à échéance longue, tous les intérêts peuvent se retrouver concentrés sur une seule année fiscale. Ce pic ponctuel modifie parfois le taux moyen d’imposition, surtout si le montant placé est élevé.
Compte à terme ou livret sans risque : comment choisir ?
Le compte à terme se situe dans la même famille de placements que les livrets d’épargne sans volatilité. Pourtant, les logiques de fonctionnement et les usages restent distincts. Un comparatif précis aide à arbitrer entre ces différentes solutions.
Compte à terme vs Livret A et livrets réglementés
Le Livret A et les autres livrets réglementés (LDDS, LEP…) bénéficient d’une exonération totale d’impôt sur le revenu et de prélèvements sociaux. Leur taux est fixé par l’État et révisé à dates régulières. Le capital reste disponible à tout moment.
En face, le compte à terme propose souvent un taux brut plus élevé, mais soumis à fiscalité et avec blocage des fonds. Selon le niveau de taux en vigueur, certains comptes à terme rivalisent avec les livrets réglementés en rendement net, d’autres restent en retrait.
Pour évaluer la compétitivité du Livret A dans ce contexte, un focus sur son plafond et son taux peut aider : livret A plafond et taux.
Compte à terme vs livrets bancaires et fonds euros
Face aux livrets bancaires imposables, le compte à terme se distingue par un taux connu à l’avance sur une durée ferme. Les livrets bancaires promotionnels affichent parfois des taux attractifs sur quelques mois, puis retombent sur une rémunération standard plus modeste. La comparaison doit se faire sur une période cohérente.
Les fonds en euros de l’assurance vie offrent un capital garanti mais un taux annoncé chaque année, variable selon les décisions des compagnies. Ils bénéficient en revanche d’une fiscalité propre à l’assurance vie, qui devient favorable sur la durée.
Critères de choix pour un épargnant prudent
Pour arbitrer entre compte à terme et autres supports sans risque, plusieurs critères structurent la décision :
- Horizon de temps : projet à court, moyen ou long terme.
- Besoin de liquidité : accès possible ou non au capital à tout moment.
- Fiscalité personnelle : tranche marginale d’imposition, capacité à optimiser le PFU.
- Niveau de taux en cours : taux de marché, promotions bancaires, environnement d’inflation.
- Complexité souhaitée : gestion simple avec un taux figé, ou recherche d’optimisation fine via assurance vie, PEA, etc.
« Le compte à terme complète utilement un Livret A ou un fonds en euros. Il ne remplace pas l’épargne de précaution, mais structure la part de capital que l’on accepte d’immobiliser pour obtenir une rémunération contractualisée. »
Qui a intérêt à ouvrir un compte à terme ?
Le compte à terme ne correspond pas uniquement aux profils très conservateurs. Plusieurs situations de vie trouvent un intérêt concret à ce type de support, notamment lorsque les taux du marché remontent.
Profil d’épargnant prudent ou avers au risque
Les personnes réticentes aux placements en actions ou aux obligations internes de fonds apprécient la lisibilité du compte à terme. La banque garantit la restitution du capital, ce qui simplifie le sommeil et l’organisation de l’épargne.
Ce support convient aussi aux épargnants qui souhaitent diversifier leur patrimoine au sein même de la poche « sécurisée » : une partie sur livrets, une partie sur fonds euros, une partie sur comptes à terme à différentes échéances.
Utilisation pour un projet daté ou une trésorerie à terme
Lorsqu’un projet possède une date cible, le compte à terme devient un outil pratique :
- préparation d’un apport immobilier dans 12 à 24 mois,
- constitution d’une enveloppe pour travaux programmés,
- placement temporaire du produit d’une vente (bien immobilier, entreprise, portefeuille titres cédé),
- gestion d’une trésorerie d’entreprise en attente de réinvestissement.
La durée du compte à terme s’aligne alors sur le calendrier du projet. Le rendement devient prévisible, sans corrélation aux marchés financiers.
Complément à un portefeuille diversifié
Pour un investisseur plus offensif détenant déjà des actions, des obligations ou des supports immobiliers, le compte à terme représente une brique de stabilisation du portefeuille. Il absorbe une partie du risque global, tout en offrant une rémunération supérieure au compte courant.
Cette logique de poche sécurisée s’inscrit dans une stratégie plus large d’allocation d’actifs, où chaque support a un rôle : performance, diversification, liquidité, protection du capital.
Comment choisir et négocier son compte à terme ?
Les grilles de taux affichées par les banques servent de base, mais la réalité du marché révèle souvent une marge de manœuvre. Une approche structurée optimise le rendement obtenu, surtout pour les montants significatifs.
Comparer les offres et lire les conditions
Avant de signer, une comparaison s’impose entre plusieurs établissements :
- niveau de taux selon la durée,
- minimum de placement,
- souplesse de sortie anticipée,
- éventuelle capitalisation des intérêts,
- clause de renouvellement automatique ou non.
Les banques en ligne et les établissements spécialisés affichent parfois des propositions plus dynamiques que les grands réseaux traditionnels, surtout en période de concurrence accrue sur la collecte d’épargne.
Négocier le taux sur les gros montants
Au-delà d’un certain seuil de placement, une négociation personnalisée devient réaliste. Les conseillers disposent parfois d’une marge pour rehausser légèrement le taux en fonction du montant, de la durée, et de la relation globale (crédits, assurances, placements existants).
Pour un patrimoine conséquent, un simple point de base amélioré peut représenter plusieurs centaines d’euros d’intérêts supplémentaires à l’échéance. Cette discussion mérite donc d’être posée, avec des comparatifs à l’appui.
Adapter la durée à sa stratégie patrimoniale
Caler la durée uniquement sur le taux affiché conduit parfois à immobiliser l’épargne trop longtemps. Une durée plus courte, quitte à renouveler plus tard à un nouveau taux, préserve une certaine flexibilité, surtout dans un contexte de taux changeant.
L’approche la plus cohérente consiste à répartir la somme sur plusieurs comptes à terme échelonnés : une partie à 6 mois, une partie à 1 an, une autre à 2 ou 3 ans. Cette technique de « lissage » limite le risque de blocage dans un environnement de taux défavorable.
Stratégies avancées avec les comptes à terme
Au-delà de la simple ouverture ponctuelle, les comptes à terme s’intègrent dans de véritables stratégies, tant pour les particuliers que pour les entreprises. Jouer sur les durées, les taux et la répartition entre plusieurs établissements accroît la maîtrise du rendement global.
Échelonnement des échéances (laddering)
La stratégie d’échelonnement consiste à ouvrir plusieurs comptes à terme avec des maturités différentes. Par exemple :
- 25 % du capital sur 6 mois,
- 25 % sur 12 mois,
- 25 % sur 24 mois,
- 25 % sur 36 mois.
Chaque échéance libère une fraction de capital, que vous pouvez ensuite réinvestir au taux du moment ou employer pour un projet. Cette approche équilibre rendement, sécurité et souplesse.
Association avec l’assurance vie et les livrets
Le compte à terme interagit bien avec d’autres enveloppes :
- Livret A et LDDS pour l’épargne immédiatement disponible et défiscalisée.
- Assurance vie pour la préparation de long terme, avec fonds euros et unités de compte.
- Comptes à terme pour verrouiller des rendements à horizon court ou moyen terme.
Une cartographie claire de ces poches aide à éviter le déséquilibre : trop d’argent immobilisé, ou au contraire, trop de capitaux qui dorment sur un compte courant non rémunéré.
Utilisation en trésorerie d’entreprise
Pour les sociétés, les comptes à terme constituent un outil de gestion de trésorerie. Ils permettent de placer des excédents de liquidités sur des durées connues (décalage de facturation, projets d’investissement, réserves à court terme).
Les directions financières veillent toutefois à conserver une partie de trésorerie immédiatement disponible sur comptes courants et livrets professionnels, afin de couvrir les charges incompressibles et les imprévus.
« Un compte à terme bien calibré améliore la rentabilité de la trésorerie, sans alourdir le risque de liquidité. L’outil convient particulièrement aux entreprises avec une visibilité correcte sur leurs flux de trésorerie. »
Limites et points de vigilance du compte à terme
Malgré ses atouts, le compte à terme présente des limites qu’un épargnant averti doit intégrer dans son raisonnement. Les connaître en amont évite les déceptions à l’échéance.
Manque de flexibilité et blocage du capital
Le blocage du capital réduit la capacité de réaction face aux opportunités d’investissement ou aux aléas de la vie. En cas de besoin urgent de liquidité, les pénalités de sortie anticipée peuvent annuler une partie de la rémunération espérée.
Cette rigidité contraste avec les livrets ou certains placements disponibles à tout moment. Une construction d’épargne équilibrée réserve donc toujours un volant significatif de liquidités réellement accessibles.
Rendement réel face à l’inflation
Lorsque l’inflation accélère, un taux fixe préalablement négocié perd en attractivité. Le rendement réel, c’est-à-dire après prise en compte de la hausse des prix, peut s’éroder. Le capital reste intact en euros, mais son pouvoir d’achat diminue.
Cette dimension encourage à surveiller les annonces économiques et les évolutions de taux directeurs. Scinder les placements entre durées courtes et moyennes permet d’ajuster plus facilement les nouvelles souscriptions aux conditions de marché.
Comparaison permanente avec les nouvelles offres
Le marché de l’épargne évolue régulièrement : nouvelles promotions, hausses ou baisses des taux réglementés, nouveaux produits structurés. Un compte à terme ouvert à un instant T n’est pas nécessairement compétitif deux ans plus tard.
Réexaminer périodiquement sa stratégie, à chaque échéance de compte à terme, aide à repositionner le capital sur les supports les plus cohérents avec le contexte du moment, sans perdre de vue la sécurité du patrimoine.









