

Le déficit foncier occupe une place centrale dans l’arsenal de la défiscalisation immobilière. Utilisé avec méthode, il transforme des travaux sur un bien ancien en économie d’impôt immédiate, tout en améliorant la qualité du patrimoine détenu. Entre plafonds spécifiques, règles d’imputation et contraintes locatives, le mécanisme réserve plusieurs leviers puissants pour les investisseurs qui maîtrisent sa logique.
Les évolutions du marché locatif, les nouvelles règles énergétiques et la fiscalité actuelle renforcent encore l’intérêt de ce dispositif. Les propriétaires qui articulent intelligemment travaux, financement et stratégie locative obtiennent un rendement global solide, à la fois patrimonial et fiscal. Les points clés à intégrer tiennent autant aux textes qu’à la réalité du terrain.
| Aspect clé | Ce qu’il faut retenir | Impact sur vos impôts |
|---|---|---|
| Travaux éligibles | Réparations, entretien, amélioration mais pas la construction ou l’agrandissement | Permet de générer un déficit déductible |
| Plafond annuel | Déduction possible jusqu’à 10 700 € par an (hors intérêts d’emprunt) | Réduit l’impôt sur le revenu du foyer fiscal |
| Condition de location | Obligation de louer le bien pendant au moins 3 ans après l’imputation | Indispensable pour conserver l’avantage fiscal |
| Report du déficit | Déficit foncier imputable sur le revenu global ou reportable 10 ans sur revenus fonciers | Optimise la fiscalité sur plusieurs années |
| Intérêts d’emprunt | Déductibles uniquement des revenus fonciers (pas du revenu global) | Réduit l’assiette imposable mais ne crée pas de déficit global |
Simulateur de Deficit Foncier — Estimez votre economie d’impot
Ce simulateur fournit une estimation indicative. Il ne se substitue pas au conseil d’un professionnel de la fiscalite. Le calcul repose sur le regime reel d’imposition des revenus fonciers.
Sommaire
Déficit foncier : définition, fonctionnement fiscal et logique patrimoniale
Le déficit foncier correspond à la situation où les charges déductibles liées à un bien immobilier loué nu dépassent les loyers encaissés sur une année. Ce solde négatif devient un outil de réduction d’impôt lorsque le propriétaire relève du régime réel d’imposition des revenus fonciers.
Le mécanisme repose sur un principe simple : les travaux et certaines charges viennent diminuer le revenu foncier. Lorsque ces charges excèdent les loyers, le déficit foncier généré s’impute partiellement sur le revenu global du foyer fiscal, dans la limite d’un plafond annuel, et le solde se reporte sur les revenus fonciers futurs.
Déficit foncier et régime réel : la base du dispositif
Pour profiter du déficit foncier, le bien doit être imposé au régime réel des revenus fonciers. Le régime micro-foncier reste incompatible, puisqu’il applique un abattement forfaitaire sans prise en compte des charges réelles. Le passage au réel ouvre la possibilité de déduire l’intégralité des travaux éligibles, des charges de copropriété, des primes d’assurance, de la taxe foncière ou encore des frais de gestion.
Sur le plan pratique, le propriétaire renseigne ses revenus fonciers et ses charges détaillées sur le formulaire 2044. Le déficit éventuel est ensuite ventilé sur la déclaration 2042 pour la partie imputable au revenu global, avec un suivi des reports sur plusieurs années.
En quoi le déficit foncier réduit-il concrètement l’impôt ?
Le déficit foncier agit comme une charge fiscale qui vient diminuer le revenu imposable. Lorsque des travaux lourds sont engagés sur un logement ancien, le contribuable réduit son revenu foncier, puis, dans certaines limites, son revenu global. L’économie d’impôt découle directement de la tranche marginale d’imposition (TMI) et des prélèvements sociaux.
Un contribuable imposé à 30 % qui impute 10 700 € de déficit sur son revenu global réduit mécaniquement son impôt sur le revenu. En parallèle, le report sur les revenus fonciers futurs diminue aussi la charge fiscale des loyers pendant plusieurs années.
« Le déficit foncier offre un double effet : réduction immédiate de l’impôt sur le revenu et allègement durable de la fiscalité des loyers, sous réserve de respecter les conditions légales de location nue et de durée de détention. »
Les plafonds du déficit foncier : montants, variantes et stratégies
Le cadre fiscal du déficit foncier repose sur plusieurs plafonds, variables selon la nature des travaux et certains régimes spécifiques. Comprendre ces limites conditionne la pertinence de la stratégie d’investissement et le phasage des travaux.
Le législateur a structuré le dispositif autour d’un plafond général, de majorations liées à la rénovation énergétique et de cas particuliers comme le régime Malraux ou Perissol. Chaque configuration entraîne un potentiel d’économie d’impôt différent.
Plafond classique de 10 700 € : socle du dispositif
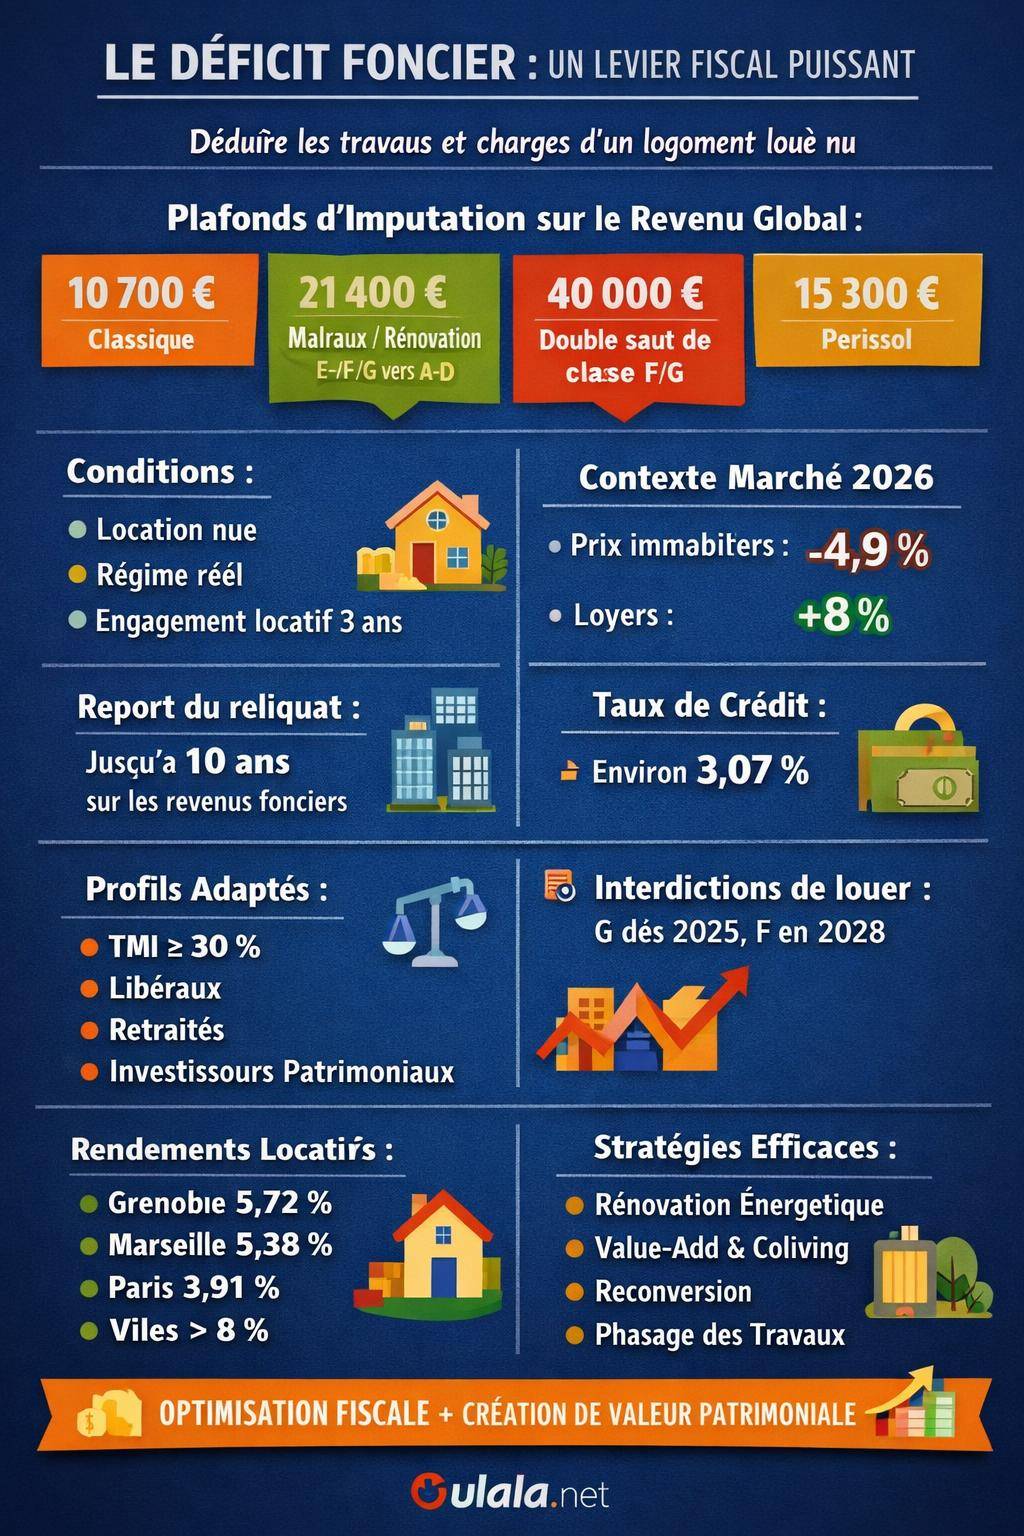
Dans le cas général, le déficit foncier est imputable sur le revenu global dans la limite de 10 700 € par an. Ce plafond concerne la part du déficit hors intérêts d’emprunt. Au-delà, le déficit excédentaire est conservé et reporté sur les revenus fonciers des dix années suivantes.
Ce plafond de 10 700 € constitue la référence pour un investissement locatif ancien classique, sans dispositif patrimonial spécifique ni majoration liée à la performance énergétique. Il sert souvent de base pour dimensionner un programme de travaux raisonnable sur un appartement ou un petit immeuble.
Plafond porté à 21 400 € : Malraux et rénovations énergétiques ciblées
Certaines situations permettent de doubler la capacité d’imputation sur le revenu global. Le plafond passe alors à 21 400 € par an. Deux cas de figure principaux se dégagent :
- Régime Malraux : pour des travaux de restauration immobilière dans certains secteurs sauvegardés, avec un cadre réglementaire spécifique et très encadré.
- Rénovation énergétique de logements classés E, F ou G, avec amélioration vers les classes A, B, C ou D, lorsque les travaux respectent les critères fixés et permettent un saut de performance significatif.
Dans ces scénarios, le déficit foncier devient un levier renforcé, particulièrement adapté aux contribuables qui supportent une pression fiscale élevée sur leurs revenus d’activité ou leurs pensions.
Plafond exceptionnel de 40 000 € : passoires F/G et saut de deux classes
Un plafond spécifique de 40 000 € cible les logements classés F ou G au diagnostic de performance énergétique (DPE), avec un objectif de double saut de classe. L’investisseur qui réalise des travaux permettant de passer, par exemple, de G à E ou de F à D, active une imputation accrue sur son revenu global.
Ce plafond élevé accompagne la politique publique de sortie progressive de la location des passoires thermiques. Il permet de concilier rénovation énergétique profonde, maintien en location et optimisation fiscale structurée.
Cas particuliers : Perissol et autres régimes
Le régime Perissol, plus ancien, affiche un plafond d’imputation sur le revenu global de 15 300 €. Il concerne un parc de logements plus limité, souvent déjà amorti en partie, mais reste à connaître pour la gestion d’un patrimoine historique détenu depuis plusieurs années.
Entre le plafond standard de 10 700 €, les majorations à 21 400 € ou 40 000 € et les régimes hérités comme Perissol, l’investisseur structure sa stratégie de travaux en fonction de son objectif de réduction d’impôt annuelle et de son horizon de détention.
| Situation | Plafond d'imputation sur le revenu global | Conditions principales |
|---|---|---|
| Déficit foncier classique | 10 700 € | Location nue, régime réel, travaux éligibles classiques |
| Malraux | 21 400 € | Restauration dans secteurs définis, cadre réglementaire spécifique |
| Rénovation énergétique E/F/G vers A/B/C/D | 21 400 € | Travaux énergétiques éligibles, amélioration de la classe DPE |
| Passoires F/G avec saut de 2 classes | 40 000 € | Travaux lourds, double saut de classe énergétique |
| Régime Perissol | 15 300 € | Ancien dispositif, conditions de location et d’amortissement spécifiques |
Imputation et report du déficit foncier : règles et logiques de calcul
Le déficit foncier obéit à des règles d’imputation hiérarchisée. La chronologie de prise en compte détermine la part qui réduit le revenu global et celle qui se reporte sur les revenus fonciers futurs. Ce fonctionnement structure la stratégie de long terme.
Le principe consiste à utiliser le déficit pour neutraliser d’abord le revenu foncier, puis, dans la limite du plafond annuel, le revenu global. Le reliquat devient une réserve fiscale imputable sur les loyers à venir.
Imputation sur le revenu global : 10 700 € ou plafonds majorés
La part de déficit issue des charges hors intérêts d’emprunt s’impute sur le revenu global du foyer fiscal, dans la limite de 10 700 € par an, ou des plafonds majorés selon les régimes et types de travaux détaillés plus haut.
Lorsque le montant imputable dépasse ce plafond, la fraction excédentaire est reportée sur les revenus fonciers des dix années suivantes. Ce fonctionnement impose un suivi annuel rigoureux et une traçabilité des travaux et factures.
Report sur les revenus fonciers pendant dix ans
Le déficit non imputé sur le revenu global reste entièrement utile. Il se déduit des revenus fonciers futurs pendant une durée maximale de dix ans. Chaque année, le propriétaire réduit ainsi les loyers imposables, ce qui amortit l’impact fiscal des recettes locatives.
En pratique, ce report donne un avantage net dans une stratégie patrimoniale de long terme. Un investisseur qui détient plusieurs biens locatifs alimente un stock de déficit foncier qui compense la montée progressive de ses loyers imposables.
Intérêts d’emprunt : traitement particulier et report illimité sur revenus fonciers
Les intérêts d’emprunt bénéficient d’un traitement spécifique. Ils sont déductibles sans plafond mais uniquement sur les revenus fonciers. En cas de déficit généré par ces intérêts, le report s’effectue également sur dix ans, mais toujours sur cette même catégorie de revenus, sans imputation sur le revenu global.
Cette règle incite à distinguer les travaux financés en fonds propres et ceux réalisés à crédit. Un montage équilibré maximise la part de déficit imputable sur le revenu global tout en profitant de la déductibilité des intérêts sur la durée.
« Le déficit foncier repose sur un jeu d’enveloppes : revenu global, revenus fonciers présents et futurs, intérêts d’emprunt. L’optimisation fiscale vient de l’articulation de ces trois dimensions, plus que de la seule masse de travaux. »
Conditions à respecter pour bénéficier du déficit foncier
Le bénéfice du déficit foncier n’est pas automatique. Le dispositif repose sur une série de conditions juridiques, fiscales et techniques. Le non-respect d’un seul critère met en cause l’imputation sur le revenu global et peut déclencher une remise en cause par l’administration.
Ces conditions concernent la nature du bien, le type de location, la durée d’engagement locatif, le régime fiscal choisi et le caractère éligible des travaux engagés.
Type de location et nature du bien immobilier
Le bien à l’origine du déficit foncier doit être donné en location nue à usage d’habitation, à titre de résidence principale ou secondaire du locataire, ou dans certains cas assimilés. La location meublée relève, elle, du régime des BIC et ne génère pas de déficit foncier.
Le dispositif cible principalement un bien ancien, souvent situé dans un immeuble d’habitation collectif, mais il concerne aussi des maisons individuelles. L’objectif consiste à maintenir ou remettre sur le marché locatif un parc existant, parfois vétuste ou énergivore.
Engagement locatif : trois ans après la fin des travaux
Pour conserver l’avantage fiscal, le propriétaire doit s’engager à louer le bien jusqu’au 31 décembre de la troisième année qui suit celle de la réalisation des travaux ayant généré le déficit imputé sur le revenu global. Une revente ou une occupation personnelle avant ce terme remet en cause l’imputation et expose à une reprise de l’administration fiscale.
Cette durée d’engagement reste cohérente avec une stratégie patrimoniale. Elle ne bloque pas le bien sur une très longue période, tout en assurant une stabilité du parc locatif rénové. L’investisseur garde une marge de manœuvre pour arbitrer ensuite entre conservation et cession.
Régime réel obligatoire et obligations déclaratives
L’accès au déficit foncier impose le régime réel. Le propriétaire doit donc :
- opter pour le réel s’il relève a priori du micro-foncier, ou
- se maintenir au réel si ses charges justifient cette option.
Chaque année, le détail des loyers et des charges s’inscrit sur le formulaire 2044. La fraction de déficit imputable sur le revenu global se reporte ensuite sur la déclaration 2042. Ce formalisme garantit la traçabilité indispensable en cas de contrôle.
Quels travaux génèrent du déficit foncier ? Typologie détaillée
Le cœur du dispositif se situe dans la nature des travaux éligibles. Tous les coûts supportés sur un bien locatif ne donnent pas lieu à déficit foncier imputable. La loi distingue les charges de réparation et d’amélioration des dépenses de construction ou d’agrandissement, qui ne relèvent pas du même régime.
Une analyse fine des devis et des prestations effectuées permet d’isoler la part effectivement déductible et de sécuriser la déclaration fiscale.
Travaux de réparation et d’entretien
Les travaux de réparation visent à remettre le logement en état sans en modifier la structure : remplacement d’éléments dégradés, remise en conformité des installations, traitement de l’humidité, etc. Les travaux d’entretien concernent le maintien du bien en bon état général : ravalement périodique, réfection de peintures, menuiseries, entretien des parties communes.
Ces deux catégories forment la base des dépenses génératrices de déficit foncier. Elles s’appliquent aussi bien aux parties privatives qu’aux parties communes, à travers les charges de copropriété liées aux travaux votés.
Travaux d’amélioration et équipements techniques
Les travaux d’amélioration apportent un confort supplémentaire sans modifier la structure du bâti. Cela recouvre par exemple l’installation d’un chauffage central performant, la modernisation d’une salle de bain, la mise en place d’un système électrique plus sécurisé ou l’ajout d’un ascenseur dans un immeuble.
Sont également éligibles les interventions sur :
- le gros œuvre (structure, murs porteurs, etc.),
- la toiture,
- la façade,
- les canalisations et réseaux divers,
- l’installation électrique intérieure.
Lorsque ces travaux améliorent le confort et la sécurité du logement loué, ils s’intègrent dans le calcul du déficit foncier, sous réserve qu’ils ne s’apparentent pas à une reconstruction ou un agrandissement.
Amélioration énergétique des logements E, F et G
La montée en puissance des exigences environnementales a fait émerger une catégorie spécifique : les travaux d’amélioration énergétique pour les biens classés E, F ou G. Ces interventions ciblent l’isolation, les systèmes de chauffage, la ventilation, les menuiseries extérieures ou encore la régulation thermique.
En fonction de l’ampleur des gains énergétiques obtenus et du passage d’une classe à une autre, ces travaux ouvrent accès à des plafonds majorés d’imputation sur le revenu global (21 400 € voire 40 000 € pour un double saut de classe depuis F ou G). Ils s’inscrivent pleinement dans la dynamique de sortie des passoires thermiques.
« La frontière se situe moins dans la technicité des travaux que dans leur finalité : maintien du bien en état, amélioration de sa performance ou transformation de sa structure. Seules les deux premières dimensions alimentent le déficit foncier. »
Marché locatif 2026 : un contexte favorable au déficit foncier
Le potentiel du déficit foncier se mesure aussi à l’aune du marché locatif. Entre l’évolution des prix, des loyers et des taux de crédit, le contexte 2025–2026 présente une configuration plutôt favorable pour les stratégies combinant travaux et location nue.
Les investisseurs orientés vers la création de valeur via la rénovation énergétique ou la restructuration d’immeubles anciens trouvent un terrain adapté, notamment dans les villes où le rendement brut reste solide.
Prix en repli depuis 2022 et loyers en progression
En moyenne, les prix de l’immobilier ont reculé d’environ 4,9 % depuis 2022, tandis que les loyers affichent une hausse d’environ 8 % sur la même période. Cette divergence soutient mécaniquement les rendements locatifs bruts, en particulier pour les biens achetés avec une décote ou nécessitant des travaux.
Les prévisions évoquent environ 980 000 transactions en 2026, après 945 000 en 2025, avec une progression des prix autour de 1,6 % au niveau national, mais des écarts notables :
- Paris : +2,9 %
- Nice : +3,3 %
- Nantes : -3,9 %
Pour un investisseur visant le déficit foncier, ces variations invitent à cibler des marchés où le couple prix d’acquisition / potentiel locatif reste équilibré.
Rendements bruts et villes à suivre
Plusieurs villes intermédiaires offrent un rendement brut attractif, tout en affichant un tissu locatif actif :
- Grenoble : rendement brut autour de 5,72 %, prix moyen de 2 595 €/m², loyer moyen 12,36 €/m².
- Marseille : rendement brut proche de 5,38 %, prix moyen 3 234 €/m², loyer moyen 14,46 €/m².
- Paris : rendement brut d’environ 3,91 %, prix moyen 10 241 €/m², loyer moyen 33,3 €/m².
On observe aussi des rendements dépassant 8 % dans certaines villes comme Châlons, Limoges, Évry, Niort ou Poitiers. Ces marchés, parfois moins médiatisés, se prêtent bien à des stratégies de value-add combinant travaux, déficit foncier et repositionnement locatif.
Environnement économique et réglementaire : impact sur le déficit foncier
Le rendement global d’une opération de déficit foncier varie aussi avec les taux de crédit, la sélectivité bancaire et les règles réglementaires encadrant les loyers et la performance énergétique. L’investisseur patrimonial ajuste sa stratégie à ces paramètres.
Les banques renforcent la sélection des dossiers, tandis que les pouvoirs publics resserrent progressivement les contraintes sur les logements énergivores. Le déficit foncier se positionne à la croisée de ces dynamiques.
Taux de crédit et sélectivité bancaire
Les taux de crédit gravitent autour de 3,07 %. Ce niveau stabilisé permet d’envisager des montages à long terme, surtout lorsque l’économie fiscale liée au déficit foncier vient soutenir la trésorerie les premières années.
La sélectivité bancaire demeure en revanche marquée. Les établissements valorisent les dossiers présentant :
- un apport suffisant,
- un profil stable (revenus réguliers, endettement maîtrisé),
- un projet structuré : budget travaux cohérent, estimation de loyers réaliste, stratégie locative définie.
Dans ce contexte, les investisseurs se recentrent sur des approches core et core-plus, tout en identifiant des opportunités de stratégie value-add : amélioration de biens vieillissants, découpe d’immeubles, repositionnement en coliving ou résidence étudiante.
Réglementation énergétique et interdictions de location des classes F et G
La nouvelle grille du DPE et la réduction du coefficient d’électricité de 2,3 à 1,9 modifient le diagnostic de nombreux biens chauffés à l’électrique. Certains logements abandonnent les classes les plus pénalisantes, d’autres y basculent, selon leur isolation réelle.
Le calendrier réglementaire reste clair :
- interdiction progressive de mise en location des logements classés G dès 2025,
- puis des logements classés F à partir de 2028.
Près de 850 000 logements sortent progressivement de la catégorie F/G suite aux travaux de rénovation et aux nouveaux calculs. Le déficit foncier accompagne ce mouvement en finançant partiellement les travaux via l’économie d’impôt.
Encadrement des loyers, IRL et honoraires de location
L’indice de référence des loyers (IRL) continue de cadrer l’évolution des loyers en cours de bail. Au T2 2025, l’IRL atteint 146,68, en hausse de 1,04 % sur un an, et 145,78 au T4 2025, en progression de 0,79 %.
Les honoraires de location sont revalorisés et indexés sur l’IRL en 2026. Cette évolution impacte la rentabilité nette de certains investissements, mais elle reste maîtrisée si les travaux génèrent un déficit foncier conséquent et une attractivité locative renforcée.
« La montée en puissance des contraintes énergétiques transforme des biens sous-performants en gisements de valeur. Le déficit foncier offre une réponse fiscale à ce besoin de modernisation, à condition de cadrer précisément le budget et la trajectoire locative. »
Stratégies concrètes pour réduire ses impôts grâce au déficit foncier
Le déficit foncier s’intègre dans une stratégie globale de réduction d’impôt. L’enjeu consiste à combiner les paramètres fiscaux, le calendrier des travaux, le financement et la réalité du marché locatif local. Plusieurs approches se dégagent selon le profil de l’investisseur.
Un même dispositif produit des effets différents chez un actif en forte TMI, un couple de retraités imposés modérément ou un investisseur déjà engagé dans d’autres solutions de d’optimisation de ses impôts.
Profils de contribuables qui tirent un bénéfice marqué du déficit foncier
Le déficit foncier présente un intérêt significatif pour :
- les foyers imposés dans les tranches à 30 % ou plus,
- les professions libérales et cadres aux revenus stables, souhaitant équilibrer leur charge fiscale,
- les retraités imposables disposant déjà d’un patrimoine immobilier ancien,
- les investisseurs patrimoniaux visant la préparation de la retraite et la transmission.
Ces profils tirent profit à la fois de l’imputation sur le revenu global et de la neutralisation des revenus fonciers futurs. La cohérence avec d’autres enveloppes (PER, assurance-vie, dispositifs de défiscalisation de retraite via PER) renforce l’efficacité globale.
Combiner déficit foncier et autres leviers de défiscalisation
Le déficit foncier s’articule avec d’autres dispositifs de stratégies de défiscalisation :
- investissements en résidences gérées (étudiantes, seniors, affaires) avec une fiscalité distincte,
- solutions de type Pinel ou assimilées pour des biens neufs ou réhabilités dans des zones tendues,
- utilisation du levier immobilier pour réduire ses impôts en parallèle d’investissements financiers dédiés (FIP, FCPI, etc.).
Une approche globale répartit les risques : certains supports visent la réduction immédiate de l’impôt, d’autres la génération de revenus complémentaires, d’autres enfin la constitution d’un capital transmissible.
Démarches et bonnes pratiques pour sécuriser son montage
Une stratégie de déficit foncier s’appuie sur quelques réflexes structurants :
- réaliser un diagnostic précis du bien (technique, énergétique, locatif),
- obtenir plusieurs devis détaillés pour les travaux, avec une ventilation claire des postes éligibles,
- vérifier la cohérence entre budget travaux, valeur du bien et niveau de loyer attendu,
- anticiper l’impact fiscal à l’aide de simulations pluriannuelles sur 6 à 10 ans,
- constituer un dossier documentaire complet en vue d’un éventuel contrôle.
Ce cadre de travail réduit les aléas et renforce la capacité à négocier le financement avec la banque, qui apprécie la rigueur de la démarche et la lisibilité du plan de trésorerie.
« Un montage de déficit foncier efficace repose sur une logique de projet : état initial, programme de travaux, plan de financement, calendrier locatif, projections fiscales. Chacun de ces éléments contribue à la performance globale, au-delà de la seule économie d’impôt. »
Déficit foncier et création de valeur : rénovation, coliving et reconversion
Le déficit foncier ne se limite pas à une optimisation fiscale mécanique. Il accompagne une véritable stratégie de création de valeur sur des immeubles obsolètes ou sous-exploités. Les travaux deviennent un levier de repositionnement du bien sur son marché.
Plusieurs modèles émergent autour de la rénovation énergétique, de la reconversion d’actifs tertiaires en résidentiel et de la structuration de lots en coliving ou logements étudiants.
Rénovation d’immeubles anciens et repositionnement locatif
Un immeuble ancien présentant un DPE médiocre, des parties communes dégradées et des logements peu adaptés aux usages actuels offre souvent un potentiel intéressant. Les travaux de :
- gros œuvre et façade,
- réfection de toiture,
- mise aux normes des réseaux (eau, électricité, gaz),
- isolation et menuiseries,
- modernisation des appartements,
génèrent un déficit foncier significatif, tout en repositionnant le bien sur un segment de marché plus porteur. La valeur patrimoniale s’en trouve renforcée et la vacance locative réduite.
Coliving et optimisation des surfaces
Le coliving et les formules de colocations structurées gagnent du terrain, notamment dans les villes universitaires ou les métropoles où la tension locative reste élevée. La transformation d’un grand appartement ou d’un immeuble en plusieurs unités adaptées peut générer :
- un rendement locatif supérieur,
- un déficit foncier associé aux travaux de redistribution des surfaces,
- une attractivité renforcée pour une clientèle jeune et mobile.
Dans ce cadre, le respect strict de la location nue sur la majorité des surfaces destinées à l’habitation conditionne l’accès au déficit foncier. La frontière entre nu et meublé doit être gérée avec précision dans les baux et les aménagements.
Reconversion d’actifs et stratégies value-add
La reconversion de bâtiments obsolètes (bureaux, commerces, petits hôtels) en logements s’inscrit dans des approches value-add. Les travaux sont souvent lourds, mais une part significative relève de la réparation, de l’entretien et de l’amélioration, donc du champ du déficit foncier.
Associée à une analyse fine du marché local et à une stratégie de location ciblée (étudiants, jeunes actifs, seniors autonomes), cette reconversion conjugue :
- valorisation patrimoniale,
- amélioration du tissu urbain,
- réduction de la pression fiscale grâce au déficit foncier.









