

Entre le Livret Jeune et le Livret A, les jeunes épargnants se retrouvent souvent face à un choix délicat. Taux d’intérêt, plafond, fiscalité, souplesse d’utilisation… chaque critère influe directement sur la façon de faire grandir une épargne, même modeste au départ.
En observant les nouvelles habitudes d’épargne des 12-25 ans et les données récentes des banques, on voit se dessiner des stratégies concrètes pour optimiser chaque euro mis de côté. Certains livrets offrent un rendement plus attractif, d’autres une capacité de stockage bien plus large… et la combinaison des deux réserve quelques surprises.
| Critère clé | Livret Jeune | Livret A | Pour qui c’est idéal ? |
|---|---|---|---|
| Taux d’intérêt moyen | Souvent plus élevé (variable selon banques) | Taux national fixe | Ceux qui veulent optimiser le rendement |
| Plafond de dépôt | 1 600 € | 22 950 € | Épargnants qui veulent stocker plus |
| Conditions d’accès | De 12 à 25 ans | Ouvert à tous | Ceux qui veulent une solution durable |
| Objectif idéal | Épargne de court terme | Épargne flexible à long terme | Jeunes qui veulent planifier leur budget |
| Avantage principal | Meilleur taux que la plupart des livrets | Plafond élevé et accessible à vie | Profil selon besoins réels : rendement ou capacité |
Simulateur Comparatif : Livret Jeune vs Livret A
Livret Jeune
- Taux minimum garanti : 3 % (souvent superieur)
- Plafond : 1 600 EUR
- Age : 12 a 25 ans
- Fiscalite : exonere d’impot et de prelevements sociaux
- Depot minimum : 10 EUR
- Fonds disponibles a tout moment
Livret A
- Taux : 3 % (au 1er fevrier 2025)
- Plafond : 22 950 EUR
- Aucune limite d’age
- Fiscalite : exonere d’impot et de prelevements sociaux
- Depot minimum : 10 EUR
- Fonds disponibles a tout moment
Sommaire
Livret Jeune vs Livret A : comparaison rapide pour jeunes épargnants
Le Livret Jeune et le Livret A appartiennent tous deux à la famille des livrets réglementés. Ils bénéficient d’une exonération totale d’impôt et de prélèvements sociaux, ce qui les rend adaptés pour démarrer une épargne sans prise de risque. En revanche, ils ne remplissent pas le même rôle dans une stratégie financière personnelle.
Le Livret Jeune cible une tranche d’âge précise avec un taux plus avantageux dans de nombreuses banques, mais un plafond limité. Le Livret A, lui, accepte des montants plus conséquents tout en restant totalement liquide. Comprendre ces nuances permet de structurer une épargne cohérente dès l’adolescence, puis de l’adapter progressivement à l’entrée dans la vie active.
| Caractéristique | Livret Jeune | Livret A |
|---|---|---|
| Taux réglementaire / plancher | 1,50 % net minimum depuis 01/02/2026 | 1,50 % net depuis 01/02/2026 |
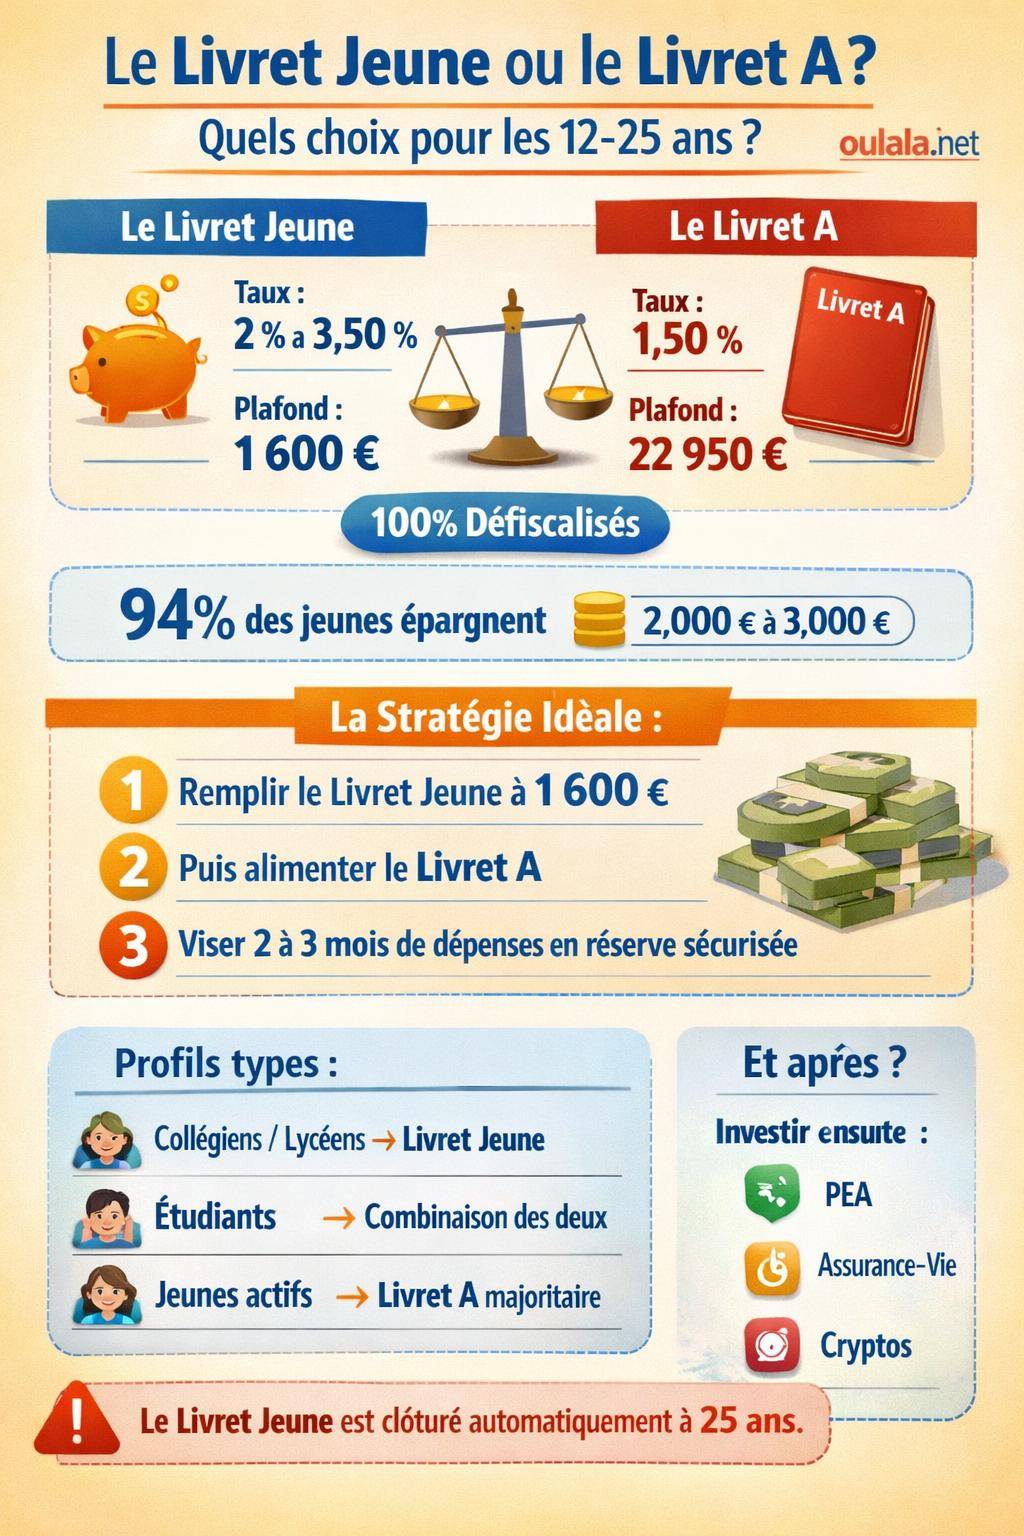
| Taux pratiqués par les banques | Souvent supérieurs (2 % à 3,50 % selon banques) | Identique partout |
| Plafond de dépôt | 1 600 € hors intérêts | 22 950 € hors intérêts |
| Âge / éligibilité | 12 à 25 ans, un seul livret par personne | Toute personne physique, sans limite d’âge |
| Fiscalité des intérêts | Exonérés d’impôts et de cotisations sociales | Exonération totale également |
| Versement minimum | En règle générale 10 € (1,50 € à La Banque Postale) | 10 € (1,50 € à La Banque Postale) |
| Fonctionnement des intérêts | Intérêts versés au 31 décembre (capitalisation annuelle) | Calcul par quinzaine, intérêts pris en compte à partir du 16e jour |
| Ouverture | Avec accord parental avant 16 ans, autonomie progressive ensuite | Dès la naissance, par les parents ou le représentant légal |
Sur le plan pratique, les deux produits remplissent parfaitement un rôle de réserve de sécurité. La différence se joue surtout sur le taux offert par chaque banque sur le Livret Jeune et sur la capacité de stockage du Livret A. L’arbitrage ne se limite donc pas à un choix binaire : dans de nombreux cas, l’association des deux livrets offre un équilibre intéressant.
Fonctionnement détaillé du Livret Jeune : un outil d’épargne ciblé 12-25 ans
Le Livret Jeune est réservé aux personnes âgées de 12 à 25 ans, résidentes en France. Chaque jeune ne peut détenir qu’un seul Livret Jeune, toutes banques confondues. Ce cadre réglementé vise à encourager une épargne progressive, adaptée aux petits budgets et aux premiers revenus (argent de poche, jobs d’été, alternance…).
Le plafond de versement est fixé à 1 600 € hors intérêts. Les intérêts générés peuvent, eux, dépasser ce plafond sans aucune pénalité. La capitalisation se fait au 31 décembre de chaque année, ce qui augmente mécaniquement le capital disponible pour l’année suivante. Les retraits restent libres, sous réserve des règles internes de la banque pour les mineurs.
Taux du Livret Jeune en 2026 : des écarts sensibles entre banques
Le taux du Livret Jeune repose sur un taux plancher réglementaire fixé à 1,50 % net depuis le 01/02/2026. Les banques ont toutefois la faculté de proposer des rémunérations supérieures pour attirer et fidéliser une clientèle jeune. Les écarts constatés sont significatifs et justifient de comparer l’offre de plusieurs établissements.
Voici quelques taux communiqués pour les Livrets Jeunes :
| Banque | Taux Livret Jeune | Date d’application |
|---|---|---|
| Banque Chalus | 2,40 % | Depuis le 01/08/2025 |
| Caisse d’Épargne | Entre 2 % et 3,20 % | Depuis le 01/02/2026 |
| Crédit Mutuel | Entre 2,50 % et 3,50 % | Depuis le 01/02/2026 |
| CIC – Parcours J | 3,50 % | Depuis le 01/02/2026 |
| Crédit Agricole – Mozaïc | 2,40 % | Depuis le 01/02/2026 |
| Crédit Coopératif – Agir | 3 % | Depuis le 01/02/2023 |
| LCL | 2,70 % | Depuis le 01/08/2025 |
| BNP Paribas | 1,50 % | Depuis le 01/02/2026 |
Un Livret Jeune rémunéré à 3,50 % offre un rendement plus élevé que de nombreux autres supports garantis. Sur un montant plafonné à 1 600 €, cela ne crée pas une rente, mais cela finance plus aisément un projet concret : permis, voyage, équipement professionnel, dépôt de garantie pour un logement, par exemple.
« Le Livret Jeune permet de rémunérer la première épargne des 12-25 ans à un taux attractif, tout en conservant la totalité des intérêts hors de l’impôt et des prélèvements sociaux. »
Pour approfondir le sujet des conditions d’ouverture, des plafonds et des banques les plus actives sur ce produit, la page guide complet du Livret Jeune détaille chaque paramètre utile.
Avantages concrets du Livret Jeune pour un budget étudiant
Le Livret Jeune s’adresse surtout aux jeunes qui souhaitent constituer une épargne de précaution sur quelques mois ou quelques années. La souplesse de retrait en fait un instrument adapté aux imprévus, tout en préservant un rendement correct. Pour un étudiant, il sert souvent de réserve pour :
- financer les dépenses de rentrée (caution logement, transports, matériel informatique) ;
- anticiper des frais d’examen ou de concours ;
- constituer un petit capital avant un départ à l’étranger (Erasmus, stage, PVT) ;
- absorber les imprévus de fin de mois sans recourir au découvert.
Plusieurs banques associent le Livret Jeune à un écosystème de solutions pour les 12-25 ans : compte courant à tarif préférentiel, carte bancaire à autorisation systématique, application mobile éducative, simulateurs pédagogiques. Au-delà du taux, l’accompagnement et les outils d’éducation financière jouent aussi un rôle.
Fonctionnement du Livret A : socle d’épargne universel
Le Livret A est accessible à toute personne physique, sans condition d’âge. Il sert à la fois d’outil d’épargne de court terme et de réservoir plus conséquent, grâce à un plafond fixé à 22 950 €. Dans de nombreux foyers, il représente le socle de l’épargne de précaution, que les parents et les jeunes alimentent dès les premiers versements.
Le taux du Livret A est identique dans toutes les banques, car il est fixé par les pouvoirs publics. Depuis le 01/02/2026, il s’établit à 1,50 % net. Ce taux s’applique uniformément, quelles que soient la banque, la situation familiale ou la localisation géographique.
Taux du Livret A : stabilité actuelle et historique récent
Le Livret A connaît des révisions périodiques, habituellement deux fois par an. Pour 2026, la rémunération se situe à 1,50 % net, après une phase de baisse progressive :
| Date de révision | Taux du Livret A |
|---|---|
| 01/02/2025 | 2,40 % |
| 01/08/2025 | 1,70 % |
| 01/02/2026 | 1,50 % |
La prochaine révision du taux est programmée au 01/08/2026. Entre deux dates de révision, la rémunération reste fixe. Les intérêts sont calculés par quinzaine et capitalisés chaque fin d’année, selon un mécanisme précis que la page plafond et taux du Livret A décrit plus en détail.
« Les intérêts du Livret A sont calculés par quinzaine et continuent d’être générés même en cas de dépassement du plafond par les seuls intérêts. »
Autre particularité : les intérêts peuvent faire dépasser le plafond réglementaire sans aucune conséquence négative. Une personne qui atteint 22 950 € de dépôts peut voir son solde augmenter au-delà de ce seuil grâce aux intérêts annuels, tout en conservant la même rémunération.
Pourquoi le Livret A reste central dans une stratégie d’épargne jeune
Pour un jeune, le Livret A joue un rôle de réservoir d’épargne complémentaire au Livret Jeune. Une fois le Livret Jeune rempli à 1 600 €, le surplus se positionne logiquement sur le Livret A, afin de rester disponible à tout moment. Le couple des deux livrets permet à la fois un bon rendement sur la première tranche d’épargne et une capacité de stockage significative.
Le Livret A présente plusieurs atouts pour un profil 18-25 ans :
- accès simple et immédiat, souvent dès l’enfance via les parents ;
- aucun risque en capital, idéal pour une épargne de précaution ;
- utilisation possible comme garantie auprès d’un bailleur ou d’une banque ;
- transferts faciles depuis un compte courant, notamment via les applications mobiles.
Habitudes d’épargne des jeunes en 2026 : un contexte qui oriente le choix
Les comportements d’épargne des 18-34 ans en 2026 montrent une réelle volonté de se constituer un capital, malgré des budgets souvent contraints. Le choix entre Livret Jeune et Livret A s’inscrit dans cette réalité : arbitrer entre rendement, disponibilité et ambition financière.
Les chiffres récents indiquent que 94 % des 18-34 ans mettent de l’argent de côté, et que la moitié d’entre eux souhaite encore augmenter cette épargne. Huit jeunes sur dix fixent comme objectif au moins 1 000 € de réserve, signe d’une prise de conscience face aux aléas économiques et aux projets futurs.
Objectifs d’épargne par âge : des montants de plus en plus élevés
Les montants visés évoluent avec l’âge et l’entrée dans la vie professionnelle :
- les 18-24 ans ciblent en moyenne 2 000 € par an, soit environ 166 € par mois ;
- les 25-34 ans visent plutôt 3 000 € par an, soit 250 € par mois ;
- 29 % des 18-24 ans aspirent à plus de 5 000 € ;
- 40 % des 25-34 ans envisagent également plus de 5 000 € ;
- 18 % des jeunes évoquent des objectifs au-delà de 10 000 €.
Ces ordres de grandeur illustrent un point clé : le plafond du Livret Jeune (1 600 €) ne couvre qu’une partie des ambitions d’épargne d’une majorité de jeunes. Le Livret A intervient alors comme complément naturel, avec une capacité d’accueil bien supérieure.
Les écarts de capacité d’épargne entre hommes et femmes restent marqués :
- les hommes déclarent mettre en moyenne 453 € par mois de côté ;
- les femmes évoquent une épargne mensuelle moyenne de 296 € ;
- l’écart s’établit donc à 157 € par mois.
« 77 % des jeunes reconnaissent rencontrer des difficultés pour atteindre leurs objectifs d’épargne, en raison de budgets serrés, d’imprévus ou d’objectifs trop ambitieux. »
Obstacles et arbitrages : comment les livrets répondent aux contraintes
Les jeunes identifient trois obstacles majeurs pour atteindre leurs cibles :
- budget serré pour 27 % d’entre eux ;
- imprévus fréquents pour 20 % ;
- objectifs jugés trop ambitieux pour 19 %.
Dans ce contexte, le couple Livret Jeune / Livret A apporte une réponse pragmatique :
- le Livret Jeune rémunère correctement une épargne modeste, en phase avec un petit budget ;
- le Livret A sert de réserve plus large pour les projets plus coûteux (permis, déménagement, reconversion) ;
- la liquidité totale évite de bloquer l’argent, ce qui rassure sur la possibilité de faire face aux imprévus.
Livret Jeune ou Livret A : critères décisifs pour choisir quand on est jeune
Entre 12 et 25 ans, le choix ne se réduit pas à une opposition. Le Livret Jeune et le Livret A sont complémentaires, mais certains critères aident à prioriser l’un ou l’autre selon la situation personnelle. Taux de rendement, montant déjà épargné, horizon de projet, besoin de disponibilité : chaque dimension oriente l’arbitrage.
Comparaison ciblée : rendement, plafond, flexibilité
Sur le rendement, le Livret Jeune bénéficie généralement d’un avantage distinct. De nombreuses banques proposent des taux supérieurs à celui du Livret A, avec des écarts parfois supérieurs à 2 points. Pour de petits montants, cet écart permet d’accumuler plus vite les premiers centaines d’euros.
Sur le plafond, le Livret A domine nettement, avec 22 950 € de capacité de dépôt, contre 1 600 € pour le Livret Jeune. Un jeune qui cible plusieurs milliers d’euros d’épargne à moyen terme ne peut pas se contenter du seul Livret Jeune. Le Livret A devient alors la caisse principale, tandis que le Livret Jeune joue le rôle d’appoint mieux rémunéré.
Sur la flexibilité, les deux solutions autorisent des retraits à tout moment, sans pénalité. La différence réside surtout dans les contraintes d’utilisation pour les mineurs, qui nécessitent parfois l’accord des parents selon les banques et l’âge. Sur ce point, la politique interne du conseiller pèse autant que le produit lui-même.
Profils types : dans quels cas privilégier chaque livret ?
Pour affiner le choix, plusieurs profils se dégagent :
- Collégien ou lycéen avec petits montants : le Livret Jeune sert de véhicule principal. Les montants restent proches de quelques centaines d’euros, le plafond n’est pas un frein, le taux est favorable.
- Étudiant visant un coussin de sécurité de 2 000 à 4 000 € : remplissage prioritaire du Livret Jeune jusqu’à 1 600 €, puis bascule du surplus vers le Livret A. Les deux livrets fonctionnent en parallèle.
- Jeune actif préparant un gros projet (permis, installation, voyage long) : le Livret A supporte la majeure partie de l’effort, le Livret Jeune reste maximisé en permanence comme poche mieux rémunérée.
- Jeune proche des 25 ans : stratégie de transition. Maximiser encore le Livret Jeune tant que possible, puis prévoir le transfert des sommes vers le Livret A ou un autre support à l’issue de l’éligibilité.
« Entre 18 et 25 ans, articuler Livret Jeune et Livret A permet de sécuriser une réserve accessible tout en profitant d’un rendement plus attractif sur la première tranche de 1 600 €. »
Articuler Livret Jeune, Livret A et autres livrets réglementés
Au-delà du duel apparent Livret Jeune / Livret A, d’autres produits réglementés complètent le paysage : LEP (Livret d’Épargne Populaire) pour les revenus modestes, LDDS (Livret de Développement Durable et Solidaire) pour renforcer la réserve de précaution. Pour un jeune, ces produits ne sont pas toujours accessibles immédiatement, mais influencent la stratégie globale du foyer.
Panorama des livrets adaptés aux jeunes et à leur famille
| Produit | Plafond | Taux indicatif | Particularités |
|---|---|---|---|
| Livret Jeune | 1 600 € | Minimum 1,50 %, souvent 2 % à 3,50 % selon les banques | Réservé aux 12-25 ans, exonéré d’impôts et cotisations sociales |
| Livret A | 22 950 € | 1,50 % net (taux réglementé) | Ouvert à tous, dès la naissance, exonération totale |
| LEP | 10 000 € | 4 % indicatif | Réservé aux foyers modestes, conditions de revenu |
| LDDS | 12 000 € | Environ 3 % (1,50 % dans certaines banques) | Réservé aux résidents fiscaux français, soutien au développement durable |
Les jeunes ne sont pas toujours titulaires d’un LEP ou d’un LDDS en nom propre, mais leurs parents peuvent disposer de ces enveloppes. Dans une démarche familiale, certaines sommes peuvent transiter temporairement par ces livrets, notamment lorsque les parents aident à constituer un capital de départ pour un logement ou un projet d’étude.
Pour approfondir la comparaison des rémunérations entre banques, en particulier sur les Livrets Jeunes, le contenu détaillé sur les taux du Livret Jeune selon les banques offre un panorama actualisé utile pour arbitrer.
Jeunes et investissement : quelle place pour les livrets face à la bourse et aux crypto-actifs ?
Les données récentes montrent une montée en puissance de l’intérêt des jeunes pour les marchés financiers et les crypto-actifs :
- 62 % des jeunes estiment nécessaire de commencer à investir avant 35 ans ;
- 54 % des 18-25 ans envisagent d’investir avant 30 ans ;
- 30 % des moins de 35 ans détiennent déjà des cryptomonnaies ;
- 36 % des 18-24 ans s’y intéressent ;
- 12 % des ménages détiennent des crypto-actifs, avec une représentation plus forte chez les jeunes.
Les livrets réglementés gardent une place stratégique dans ce contexte :
- ils assurent une base de liquidités sécurisée, indispensable avant toute prise de risque ;
- ils fournissent une réserve d’urgence qui évite de vendre des actifs volatils au mauvais moment ;
- ils permettent de segmenter l’épargne : poche sécurisée (Livret Jeune + Livret A), poche d’investissement (PEA, compte-titres, assure-vie, crypto).
« Avant d’acheter des actions, des ETF ou des crypto-actifs, la plupart des jeunes gagnent à constituer une épargne de précaution équivalente à plusieurs mois de dépenses sur des supports sécurisés. »
Stratégies d’optimisation : comment combiner Livret Jeune et Livret A quand on a entre 12 et 25 ans
Le choix « Livret Jeune ou Livret A » se transforme rapidement en logique de combinaison. Une approche progressive permet de tirer parti des forces de chaque livret tout en respectant ses propres contraintes de revenus et de projet.
Étapes pour structurer son épargne jeune
Une organisation simple et efficace peut suivre plusieurs paliers successifs :
- Phase 1 – constitution du coussin minimal : ouverture du Livret Jeune (si éligible), puis versement régulier jusqu’à atteindre un montant correspondant à un ou deux mois de dépenses.
- Phase 2 – remplissage du plafond du Livret Jeune : objectif de 1 600 € sur le Livret Jeune, tant que cela reste cohérent avec les revenus (job étudiant, alternance, premier CDI).
- Phase 3 – renforcement via le Livret A : une fois le Livret Jeune rempli, tout nouveau surplus se dirige vers le Livret A, en gardant la même discipline de versements mensuels.
- Phase 4 – diversification progressive : quand la réserve de précaution semble suffisante, réflexion sur d’autres supports adaptés au projet (long terme, immobilier, etc.).
Cette démarche ne dépend pas d’un montant de départ élevé. Même des versements modestes (20 ou 30 €) pris sur un budget serré créent une habitude solide et évitent l’usage systématique du découvert bancaire.
Gestion de la fin d’éligibilité au Livret Jeune
À partir de 25 ans, le Livret Jeune n’est plus autorisé. La banque clôture alors le livret et transfère le solde, le plus souvent vers un Livret A ou un autre support d’épargne déterminé avec le client. Anticiper cette échéance permet de gérer la transition en douceur.
Plusieurs points méritent d’être anticipés :
- vérifier bien avant les 25 ans que le Livret A est ouvert et correctement paramétré ;
- éventuellement adapter les versements programmés, qui se reporteront sur un autre produit ;
- profiter de la dernière année d’éligibilité pour maintenir le livret au plus proche de son plafond, afin de bénéficier une dernière fois de son taux préférentiel.
En résumé opérationnel : comment trancher entre Livret Jeune et Livret A quand on est jeune
Pour un jeune qui cherche à structurer son épargne, le raisonnement peut se formuler de manière simple :
- si l’on a entre 12 et 25 ans et qu’aucun Livret Jeune n’est encore ouvert, prioriser son ouverture et comparer les taux des différentes banques ;
- utiliser le Livret Jeune comme poche principale jusqu’à 1 600 €, en visant son remplissage progressif ;
- positionner le Livret A comme réservoir complémentaire pour tout montant au-delà de 1 600 €, et comme support de long terme pour la réserve de précaution ;
- intégrer les autres livrets (LEP, LDDS) selon la situation fiscale du foyer et les objectifs communs ;
- n’envisager les placements plus risqués qu’une fois une réserve sécurisée en place sur Livret Jeune et Livret A.
Le choix ne se joue donc pas sur une opposition stricte, mais sur une hiérarchisation des priorités : rendement d’abord sur la première tranche via le Livret Jeune, capacité de stockage et stabilité via le Livret A. Cette articulation correspond aux ambitions d’une grande partie des 18-34 ans, qui souhaitent constituer une épargne solide tout en gardant une grande liberté d’usage.









