

Les néobanques bousculent les codes bancaires en 2026, avec des millions de clients qui transfèrent leur argent du réseau d’agences vers des applications mobiles toujours plus complètes. Entre Revolut, N26, Bunq, Qonto ou les nouveaux venus comme Sumeria, le paysage se transforme vite et chaque acteur cherche sa place.
Mais derrière les promesses de frais réduits, de cartes intelligentes et d’expériences « 100 % mobile », les différences restent marquées : solidité, rentabilité, modèles économiques, fonctionnalités, service client. Les avis sont contrastés et certains signaux forts méritent une analyse lucide avant d’en faire sa banque principale.
| Néobanque | Pour qui ? | Point fort marquant | Limite à connaître | Meilleure utilité en 2026 |
|---|---|---|---|---|
| Revolut | Voyageurs et utilisateurs internationaux | Taux de change ultra compétitifs et outils d’investissement | Certaines fonctionnalités avancées payantes | Gestion globale de finances + multi-devises |
| N26 | Minimalistes recherchant simplicité et efficacité | Interface ultra claire et catégorisation automatique | Service client parfois lent | Usage quotidien et budget personnel |
| Bunq | Profils écolo et adeptes d’automatisation | Automatisations puissantes et empreinte carbone suivie | Abonnements plus coûteux que la moyenne | Optimisation automatisée des dépenses |
| Hello Bank! | Utilisateurs voulant une néobanque adossée à une grande banque | Accès au réseau BNP Paribas + retraits facilités | Moins d’innovations que les pure players | Transition douce entre banque classique et néobanque |
Sommaire
Comparatif Neobanques 2026
Evaluation sur 6 criteres cles – Note sur 10
Néobanque en 2026 : définition, contexte et chiffres clés à connaître
Une néobanque désigne un établissement financier conçu autour du smartphone, sans réseau d’agences physiques, avec une interface numérique au centre de la relation client. Elle mise sur des coûts de structure réduits, une expérience utilisateur fluide et une offre modulable autour du compte courant, de la carte bancaire et de services additionnels.
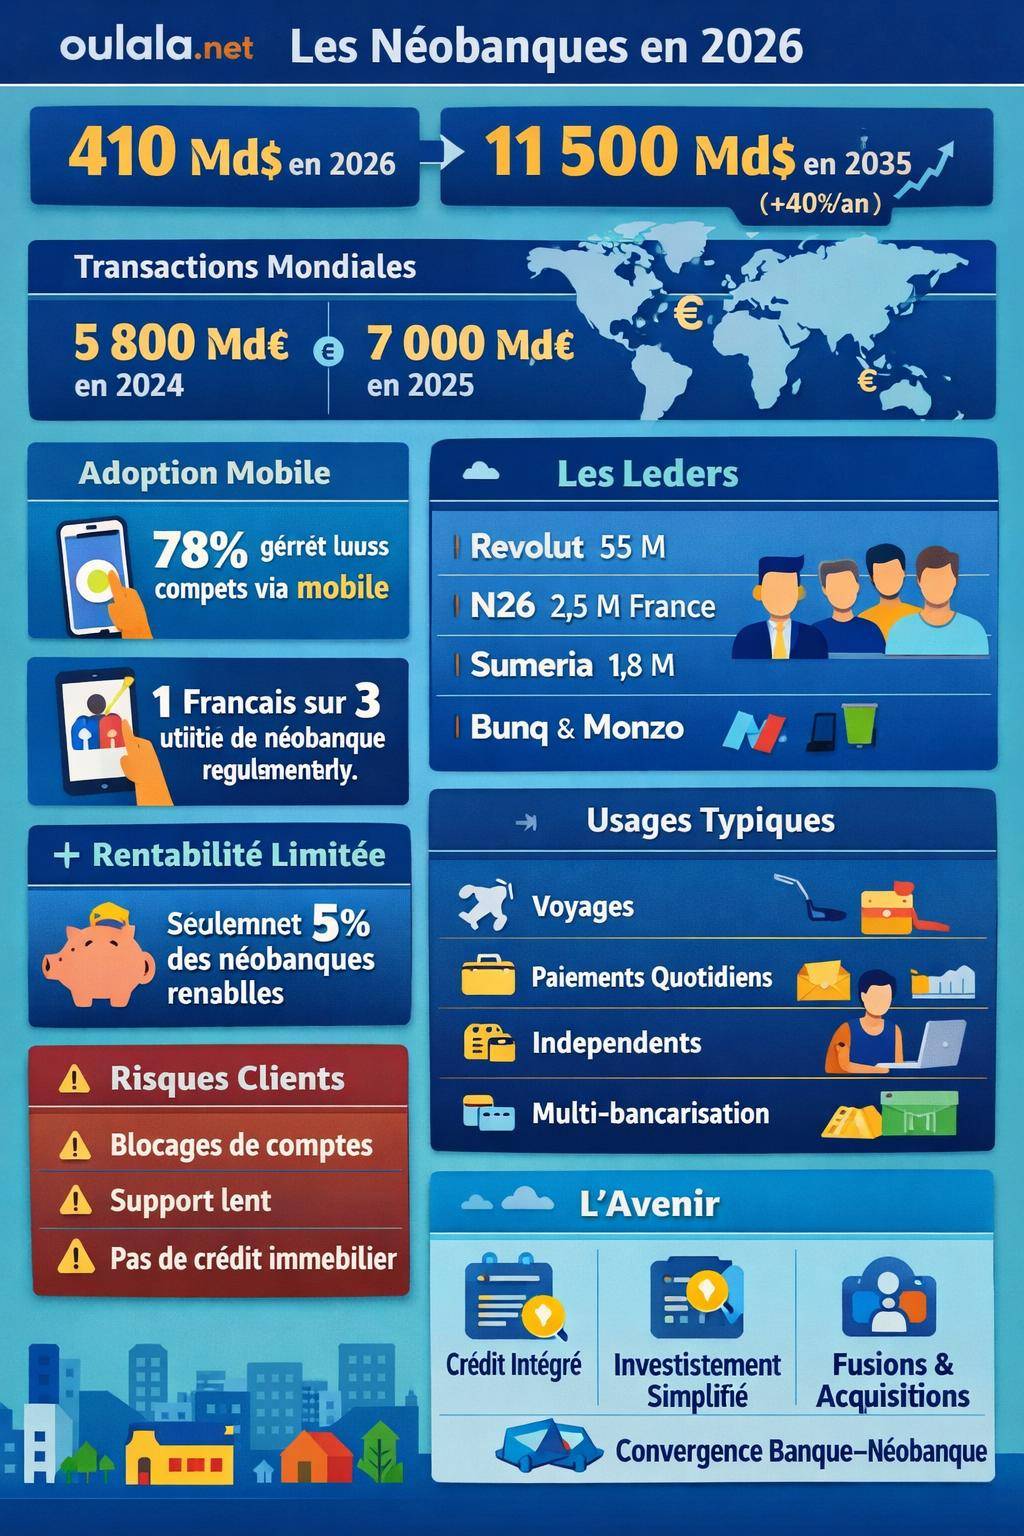
En 2026, le phénomène n’a plus rien de marginal. Le marché mondial des néobanques atteint une valeur estimée de près de 410 milliards de dollars, avec une projection vers plus de 11 500 milliards de dollars en 2035, portée par un taux de croissance annuel moyen supérieur à 40 %. Le volume de transactions traitées a déjà été multiplié par 4 depuis 2020, pour dépasser 5 800 milliards d’euros en 2024 et 7 000 milliards attendus en 2025.
En France, l’usage du smartphone pour gérer ses comptes progresse nettement : environ 78 % des Français utilisent le mobile pour leurs opérations bancaires en 2025, contre 67 % en 2021. Les néobanques captent encore une part modeste du marché, autour de 6,5 % des clients, mais la fréquence d’usage s’intensifie. Un Français sur trois utilise déjà de manière régulière une banque mobile ou une néobanque, tandis qu’en Allemagne ce ratio grimpe à une personne sur deux. En Inde, près de 67 % des utilisateurs bancaires s’appuient déjà sur des services de type néobanque ou fintech avancée.
Face à cette progression, les banques traditionnelles ajustent leur modèle. En France, le réseau d’agences diminue : plus de 3 300 agences ont fermé en cinq ans, il en reste autour de 36 000, et un acteur comme BNP Paribas est passé d’environ 2 100 agences en 2014 à 1 545 en 2024, avec encore près de 500 points de vente à fermer d’ici 2030. Les groupes historiques restent massifs – le groupe BPCE revendique près de 26,6 millions de clients, le Crédit Agricole 21,1 millions – mais une partie croissante des ouvertures de comptes se réalise en ligne.
À l’horizon 2035, entre 60 % et 80 % des ouvertures de comptes devraient être captées par les canaux digitaux (banques en ligne et néobanques). Les projections sur le Produit Net Bancaire (PNB) des banques traditionnelles évoquent une possible chute d’environ 25 % d’ici 2030, sous l’effet combiné de la pression tarifaire, de la désintermédiation et de la concurrence des fintechs.
Les grandes néobanques en 2026 : panorama, chiffres et positionnement
Les néobanques ne forment pas un bloc homogène. Certaines ciblent le grand public avec une approche « compte courant + carte », d’autres visent les indépendants et les PME, d’autres encore se concentrent sur l’épargne ou le crédit. Comprendre leur positionnement aide à interpréter les avis utilisateurs et à juger de leur solidité.
Revolut : l’acteur de référence en volume
Revolut s’impose en 2026 comme un acteur global majeur. La néobanque revendique environ 52,5 millions d’utilisateurs en 2024, et déjà plus de 55 millions de clients actuels. En Europe, elle rassemble près de 40 millions de clients, dont environ 11 millions au Royaume‑Uni et 5 millions en France. Son ambition reste claire : atteindre 100 millions de clients dans le monde, avec un objectif de 10 millions de clients français en 2026 et un horizon moyen terme autour de 20 millions sur le marché hexagonal.
Revolut se positionne historiquement sur le change multidevises, les paiements à l’étranger et la gestion de budget. La plateforme s’est progressivement étoffée : comptes partagés, cartes virtuelles, gestion de l’épargne en « coffres », produits d’investissement, solutions pour les entreprises. La part de l’activité Revolut Business représente déjà environ 15 % de son chiffre d’affaires, ce qui renforce la diversification de ses revenus.
La croissance 2024 atteint près de 38 %, ce qui témoigne d’un rythme d’acquisition soutenu. En parallèle, 80 % des clients néobanques transfèrent aujourd’hui une part significative de leurs revenus sur ce type de compte, ce qui renforce la place de Revolut comme compte de paiement principal ou secondaire.
« Revolut est très pratique pour les paiements en voyage et le suivi en temps réel. Je garde toutefois mon compte dans une banque plus classique pour le crédit immobilier et certains placements réglementés. » – Témoignage d’un utilisateur multi-bancarisé en 2026
Revolut travaille aussi sur des services de crédit, incluant des produits hypothécaires (mortgages). Le déploiement se renforce en Lituanie entre 2024 et 2025, puis en Irlande et en France autour de 2025, avec une volonté d’attaquer progressivement le marché du crédit immobilier. Ce mouvement signale une mutation : les néobanques ne restent plus confinées au simple compte de paiement.
N26 : une présence forte en Allemagne, plus mesurée en France
N26 fait partie des pionnières européennes sur la banque mobile. En France, la néobanque revendique environ 2,5 millions de clients, avec une base particulièrement solide en Allemagne, son marché domestique. La marque mise sur une interface épurée, une gestion de budget fine et des offres premium avec services complémentaires (assurances, plafonds renforcés, retraits élargis).
Sur le segment du crédit, N26 progresse aussi. La néobanque distribue par exemple des crédits hypothécaires aux Pays‑Bas depuis 2023 et renforce progressivement ses activités liées au financement, principalement via des partenariats. En Allemagne, l’expansion continue avec de nouvelles fonctionnalités, des comptes partagés et une meilleure intégration avec l’écosystème local (assurances, épargne, investissements).
Les avis clients soulignent souvent la simplicité d’usage et la clarté de l’application. Les critiques se concentrent sur le service client perçu comme distant en cas de blocage de compte ou de fraude, et sur la difficulté à joindre un interlocuteur humain dans certaines situations sensibles.
Sumeria, Bunq, Monzo, Qonto : les autres acteurs à suivre
Sumeria représente une nouvelle génération de néobanque, avec un volume d’ouvertures de comptes estimé autour de 1,8 million en 2025. La marque cible une clientèle en quête d’outils de gestion de budget et de services simples, souvent avec un discours tourné vers la transparence et la responsabilité. Les avis, encore peu nombreux, se concentrent sur la qualité de l’application et la clarté des tarifs.
Bunq, d’origine néerlandaise, se distingue par la possibilité de gérer plusieurs IBAN au sein d’un même compte, parfois dans plusieurs pays. Cette fonction attire les profils internationaux : freelances, expatriés, travailleurs frontaliers. Les utilisateurs apprécient la flexibilité des sous‑comptes et la personnalisation, mais soulignent des tarifs parfois jugés élevés sur certaines formules avancées.
Monzo, très implantée au Royaume‑Uni, figure parmi les leaders en 2026 et atteint la rentabilité. Sa force repose sur une relation client active, une forte communauté et des fonctionnalités de gestion quotidienne très poussées (budgets, catégories, alertes intelligentes). Monzo reste cependant moins accessible pour le grand public français.
Qonto occupe une position spécifique, centrée sur les professionnels, freelances et PME. La néobanque propose des comptes pro, des cartes pour les équipes, une gestion des notes de frais et une intégration comptable avancée. Qonto s’adresse plutôt aux entrepreneurs qu’au grand public, avec une structure tarifaire adaptée à un usage professionnel.
Comparatif néobanques vs banques en ligne vs banques traditionnelles
Pour évaluer les néobanques, le comparatif avec les banques en ligne et les établissements traditionnels reste central. Au‑delà des tarifs, la profondeur de l’offre, le type de carte, la relation humaine et la solidité réglementaire font la différence.
| Critère | Néobanques (Revolut, N26, Bunq…) | Banques en ligne | Banques traditionnelles |
|---|---|---|---|
| Ouverture de compte | 100 % mobile, rapide, vérification d’identité à distance | En ligne, parfois plus de justificatifs, délai un peu plus long | En agence ou en ligne, RDV fréquents pour certains produits |
| Frais de tenue de compte | Souvent faibles ou inclus dans un abonnement mensuel | Généralement gratuits sous conditions de revenus ou d’épargne | Frais de tenue, cartes parfois payantes, packages bancaires |
| Cartes bancaires | Cartes de débit Visa/Mastercard, parfois sans découvert autorisé | Cartes de débit ou crédit, gamme plus large avec assurances | Cartes de débit et crédit, offres haut de gamme plus diversifiées |
| Crédits (conso, immo) | Encore limité, offres en développement (mortgages Revolut, N26…) | Crédits conso et parfois immo, selon les établissements | Gamme complète, incluant crédit immobilier, pro, relais… |
| Épargne et placements | Comptes de paiement, coffres, parfois produits de marché | Assurance‑vie, livrets, PEA selon les acteurs | Épargne réglementée, assurance‑vie, bourse, offre patrimoniale |
| Relation client | Chat, e‑mail, téléphone, sans agence physique | Service client à distance, parfois quelques points physiques | Conseiller en agence et à distance, relation personnalisée |
| Usage à l’étranger | Positionnement fort (multidevises, frais réduits sur paiements) | Conditions variables, frais souvent corrects mais moins ciblés voyage | Frais sur paiements/retraits fréquents hors zone euro |
| Solidité perçue | Modèle encore en consolidation, dépend du partenaire bancaire | Filiales de groupes bancaires ou établissements agréés | Groupes historiques, forte notoriété, réseaux physiques |
De nombreux utilisateurs articulent désormais plusieurs comptes : une néobanque pour les paiements quotidiens et les voyages, une banque en ligne ou traditionnelle pour le crédit immobilier, l’assurance‑vie et les livrets réglementés. La baisse de la clientèle jeune aisée dans les réseaux traditionnels, évaluée autour de 15 %, illustre ce mouvement de diversification.
Si vous hésitez encore entre plusieurs modèles, un guide spécifique peut aider à structurer votre choix en fonction de votre profil, de vos revenus et de vos projets : comment choisir sa banque. Cette réflexion préalable évite certaines déceptions liées à une sélection trop rapide.
Rentabilité, modèle économique et risques des néobanques en 2026
Derrière l’interface agréable et les cartes colorées, les néobanques reposent sur un modèle économique exigeant. Les coûts d’acquisition client restent élevés, souvent compris entre 150 et 200 euros par client, pour des revenus par utilisateur encore inférieurs à ceux des banques classiques.
En 2026, seule une poignée de néobanques atteint la rentabilité : environ 5 % de l’ensemble du secteur. Parmi les leaders, on retrouve par exemple Nubank (plus de 100 millions de clients), Monzo (rentable au Royaume‑Uni), Bunq, Chime, SoFi ou Varo. Les autres cherchent encore le bon équilibre entre croissance rapide et maîtrise des coûts.
Pour compenser ces contraintes économiques, plusieurs leviers se développent :
- Montée en gamme des offres payantes (cartes premium, assurances, avantages voyage).
- Développement des services aux entreprises (comptes pro, Qonto ou Revolut Business).
- Introduction de produits de crédit (crédits à la consommation, mortgages, facilités de caisse encadrées).
- Monétisation de l’épargne et des flux de paiement via des partenariats.
Le taux de pénétration sur l’épargne progresse rapidement : les néobanques auraient multiplié par 8 leur volume d’épargne géré depuis quelques années. Cela renforce leur stabilité économique, mais nécessite une gouvernance prudente et une conformité stricte.
« La banque de détail ne se résume plus à un réseau d’agences. Le cœur de la valeur se déplace vers la donnée, l’expérience utilisateur et la capacité à orchestrer des services financiers dans une application unique. » – Analyste fintech, étude sectorielle 2026
Les risques existent néanmoins : dépendance à la levée de fonds, pression réglementaire, concurrence des grandes banques qui accélèrent aussi sur le digital, et volatilité potentielle des clients, encore très mobiles. Certains acteurs fusionnent ou disparaissent, tandis que d’autres se rapprochent des grands groupes bancaires via des opérations de rachat.
Les marchés des introductions en bourse (IPO) et des fusions‑acquisitions fintech montrent un regain d’activité en 2026, avec une hausse notable entre le premier et le deuxième trimestre. Les valorisations restent cependant plus rationnelles qu’à la période 2020‑2021, ce qui conduit les néobanques à renforcer leur discipline financière.
Adoption des néobanques : usages concrets et profils d’utilisateurs
Les néobanques se sont d’abord implantées chez les jeunes actifs urbains, à l’aise avec le numérique et les paiements dématérialisés. En 2026, le profil s’élargit toutefois : indépendants, freelances, micro‑entrepreneurs, expatriés, retraités voyageurs, familles en quête d’outils de budget partagé.
En moyenne, près de un Français sur trois s’appuie déjà sur une application de néobanque ou de banque mobile. En Allemagne, la proportion atteint environ une personne sur deux. Dans des pays comme l’Inde, les services mobiles structurent une part importante de l’accès aux services financiers, avec environ 67 % des utilisateurs bancaires impliqués.
Les usages les plus fréquents incluent :
- Compte secondaire pour les dépenses du quotidien, afin de séparer budget fixe et budget variable.
- Carte dédiée aux voyages et paiements à l’étranger, pour réduire les frais de change.
- Suivi du budget en temps réel, avec catégorisation automatique et alertes.
- Gestion commune des dépenses en couple ou en colocation via des sous‑comptes.
- Encaissement de revenus d’activité indépendante ou de micro‑entreprise.
Les avis clients mettent en avant la lisibilité des opérations, les notifications instantanées lors de chaque paiement, la facilité de blocage ou de déblocage de la carte et la possibilité de générer des cartes virtuelles pour sécuriser les achats en ligne.
Les avis clients sur les néobanques en 2026 : forces, limites et points de vigilance
Les avis sur les néobanques se structurent généralement autour de trois axes : expérience utilisateur, tarifs et qualité du service client. Les commentaires mettent en avant une expérience numérique fluide, mais aussi quelques frustrations récurrentes lors de situations complexes.
Points fréquemment salués par les utilisateurs
Les utilisateurs apprécient en particulier :
- Une ouverture de compte rapide, souvent réalisable en quelques minutes.
- Une application ergonomique, avec un suivi des transactions en temps réel.
- La flexibilité des cartes (blocage à la demande, plafonds ajustables, cartes virtuelles).
- La gestion des devises et des paiements internationaux à des coûts mesurés.
- Les notifications instantanées et la catégorisation automatique des dépenses.
« Je gère mon budget quotidien sur une néobanque et je conserve mon épargne de précaution et mon crédit immobilier dans une banque plus classique. L’application me permet de garder un œil permanent sur mes dépenses sans me perdre dans des menus compliqués. » – Utilisatrice, 34 ans, salariée
Critiques et limites souvent remontées
Les avis négatifs se concentrent sur quelques sujets sensibles :
- Blocage de compte en cas de suspicion de fraude ou de non‑conformité des justificatifs, avec une communication jugée insuffisante.
- Service client parfois difficile à joindre, notamment pour les offres gratuites ou d’entrée de gamme.
- Absence de certains produits bancaires : chéquier, épargne réglementée, solutions de crédit immobilier.
- Fonctionnement en monobanque parfois délicat pour des profils avec besoins complexes (entrepreneurs, familles recomposées, patrimoine conséquent).
Ces limites rappellent qu’une néobanque ne remplace pas toujours une banque universelle. Elle excelle sur le volet transactionnel et la gestion quotidienne, mais ne couvre pas encore l’ensemble des besoins d’un ménage ou d’une entreprise à long terme.
Sécurité, protection des fonds et cadre réglementaire
Les néobanques ne forment pas un ensemble homogène sur le plan réglementaire. Certaines disposent d’une licence bancaire complète, d’autres opèrent en tant qu’établissement de paiement délégant la détention des fonds à une banque partenaire.
En pratique, cela implique des différences importantes :
- Avec une licence bancaire, les dépôts des clients bénéficient du mécanisme légal de garantie des dépôts (souvent jusqu’à 100 000 € par personne et par établissement dans l’Union européenne, selon le pays).
- Avec un statut d’établissement de paiement, l’argent du client est cantonné sur des comptes de cantonnement ou chez une banque partenaire, avec des mesures de séparation des fonds, mais sans statut de dépôt classique.
Les mesures de sécurité techniques sont également centrales : authentification forte, chiffrement des communications, surveillance des transactions et détection automatisée de la fraude. Les utilisateurs disposent souvent de leviers immédiats dans l’application : blocage de la carte, modification des plafonds, désactivation des paiements en ligne ou sans contact.
« La sécurité dans une néobanque repose davantage sur la combinaison d’outils numériques et de comportements responsables que sur la présence d’une agence physique. » – Spécialiste cybersécurité, conférence fintech 2026
Pour limiter les risques, quelques réflexes s’imposent : ne pas partager ses codes, vérifier l’adresse des sites visités, activer l’authentification forte lorsque possible, surveiller les notifications et déclarer rapidement toute opération suspecte.
Le futur des néobanques : tendance fintech et transformations du marché
Les néobanques s’inscrivent dans un mouvement plus large : la fintech. Ce secteur regroupe les solutions qui numérisent ou réinventent des pans entiers de la finance : paiements, épargne, crédit, assurance, investissement.
Le marché mondial de la fintech est estimé autour de 394,88 milliards de dollars en 2025, avec une projection vers plus de 1 126 milliards en 2032, pour un taux de croissance annuel moyen d’environ 16,2 %. Le segment de la finance alternative suit une dynamique voisine, avec un marché autour de 320,8 milliards en 2025 et une croissance annuelle proche de 15,3 % jusqu’en 2030.
Le Royaume‑Uni reste l’un des pôles centraux du financement fintech, avec environ 5,7 milliards de dollars investis en 2021. Les écosystèmes allemand, français, néerlandais ou nordiques progressent également, soutenus par des régulations plus structurées et par une demande forte en solutions numériques.
Les prochaines années devraient voir :
- Une intégration renforcée des services de crédit au sein des néobanques (crédit conso, immobilier, solutions B2B).
- Une montée en puissance des outils d’investissement simplifié (ETF, portefeuilles pilotés, crypto‑actifs régulés).
- Une convergence entre banques en ligne et néobanques, avec des offres hybrides.
- Des consolidations via fusions et acquisitions, pour gagner en taille et en rentabilité.
Comment choisir sa néobanque en 2026 : grille de lecture et comparatif pratique
Pour sélectionner une néobanque, mieux vaut partir de vos besoins plutôt que du marketing des offres. La grille suivante aide à structurer votre réflexion.
Critères à examiner avant de se lancer
Les principaux paramètres à étudier incluent :
- Profil d’usage : particulier, étudiant, indépendant, petite entreprise, voyageur fréquent.
- Type de revenus : salariat, freelancing, multi‑revenus, revenus étrangers.
- Produits nécessaires : simple compte de paiement, carte pour l’étranger, crédit, épargne, outils pro.
- Réglementation et licence : présence ou non d’une licence bancaire, pays de supervision.
- Tarifs : abonnements mensuels, frais cachés, commissions sur retraits ou paiements à l’étranger.
- Service client : canaux disponibles, horaires, délais de réponse, avis sur la gestion des litiges.
Chaque utilisateur pèse ces critères différemment. Un freelance privilégiera souvent Qonto ou une offre orientée pro, tandis qu’un étudiant se concentrera sur les frais et la simplicité. Un expatrié se focalisera davantage sur les devises et la gestion multi‑pays.
Combiner néobanque et autres établissements pour un équilibre durable
La tendance de fond va vers la multi‑bancarisation. Plutôt que de chercher une solution unique, de nombreux particuliers articulent :
- Une néobanque pour le compte courant opérationnel et les paiements quotidiens.
- Une banque en ligne pour l’assurance‑vie, les livrets et parfois le crédit immobilier.
- Une banque traditionnelle pour les projets complexes, l’accompagnement patrimonial ou l’activité professionnelle.
Cette combinaison offre une flexibilité intéressante, mais suppose une organisation claire. En cas de changement d’établissement principal, certains dispositifs simplifient désormais les démarches. Pour en savoir plus sur ces mécanismes (transfert de domiciliation, portabilité partielle des prélèvements, accompagnement par la nouvelle banque), vous pouvez consulter ce guide : changer de banque facilement.
Néobanques et choix de la « meilleure » offre en 2026
Plutôt que de chercher une « meilleure néobanque » absolue, l’enjeu consiste à trouver l’établissement le plus adapté à votre profil en 2026. Les comparatifs spécialisés classent les acteurs selon des critères objectifs : tarifs, fonctionnalités, avis clients, couverture géographique, solidité financière.
Les acteurs qui ressortent fréquemment incluent Revolut pour les usages internationaux et la richesse fonctionnelle, N26 pour la simplicité de l’expérience utilisateur, Bunq pour la gestion multi‑IBAN, Monzo sur son marché domestique, Qonto pour les activités professionnelles. D’autres acteurs plus locaux ou spécialisés complètent le paysage selon les pays.
Pour élargir votre champ de comparaison, une lecture complémentaire sur les banques en ligne et les offres digitales, y compris celles adossées à des groupes traditionnels, apporte un éclairage utile. Un panorama actualisé des offres figure par exemple ici : meilleure banque en ligne 2024. Même si l’année mentionnée diffère, les grands équilibres tarifaires et fonctionnels restent pertinents pour nourrir votre réflexion en 2026.









