

Le private equity attire de plus en plus d’investisseurs individuels en quête de diversification, de rendement et de sens. Longtemps réservé aux institutionnels, il s’ouvre désormais aux particuliers, à condition de comprendre ses mécanismes, ses risques spécifiques et les bons réflexes pour agir comme un professionnel.
Entre sélection rigoureuse des fonds, analyse des stratégies (LBO, capital-développement, venture capital) et gestion de la liquidité, chaque décision pèse sur la performance finale. En maîtrisant quelques principes clés issus des pratiques des professionnels, un investisseur particulier peut structurer une approche cohérente, progressive et alignée avec ses objectifs patrimoniaux.
| Étape clé | Objectif | Indicateurs à surveiller | Conseil de pro |
|---|---|---|---|
| Sourcing des opportunités | Identifier les entreprises avec fort potentiel de croissance | Taille du marché, traction commerciale, avantage concurrentiel | Suivre des dealflows spécialisés et analyser les tendances sectorielles |
| Due diligence | Évaluer les risques financiers, opérationnels et juridiques | Qualité de la gouvernance, structure financière, risques cachés | Utiliser des rapports externes pour valider les données internes |
| Création de valeur | Améliorer la performance opérationnelle de l’entreprise | EBITDA, marges, croissance annuelle | S’appuyer sur un plan de transformation mesurable et daté |
| Sortie de l’investissement | Maximiser la valorisation au moment de la revente | Multiples de valorisation, conditions de marché, acheteurs potentiels | Anticiper la sortie dès l’entrée pour orienter la stratégie |
- Le Buyout / LBO domine les allocations institutionnelles (fonds de pension, endowments)
- Le Venture Capital represente le segment le plus risque mais au potentiel de rendement le plus eleve
- Le Secondaire permet d acceder au PE avec une decote et une courbe en J attenuee
Sommaire
Private equity : définition, fonctionnement et place dans un patrimoine
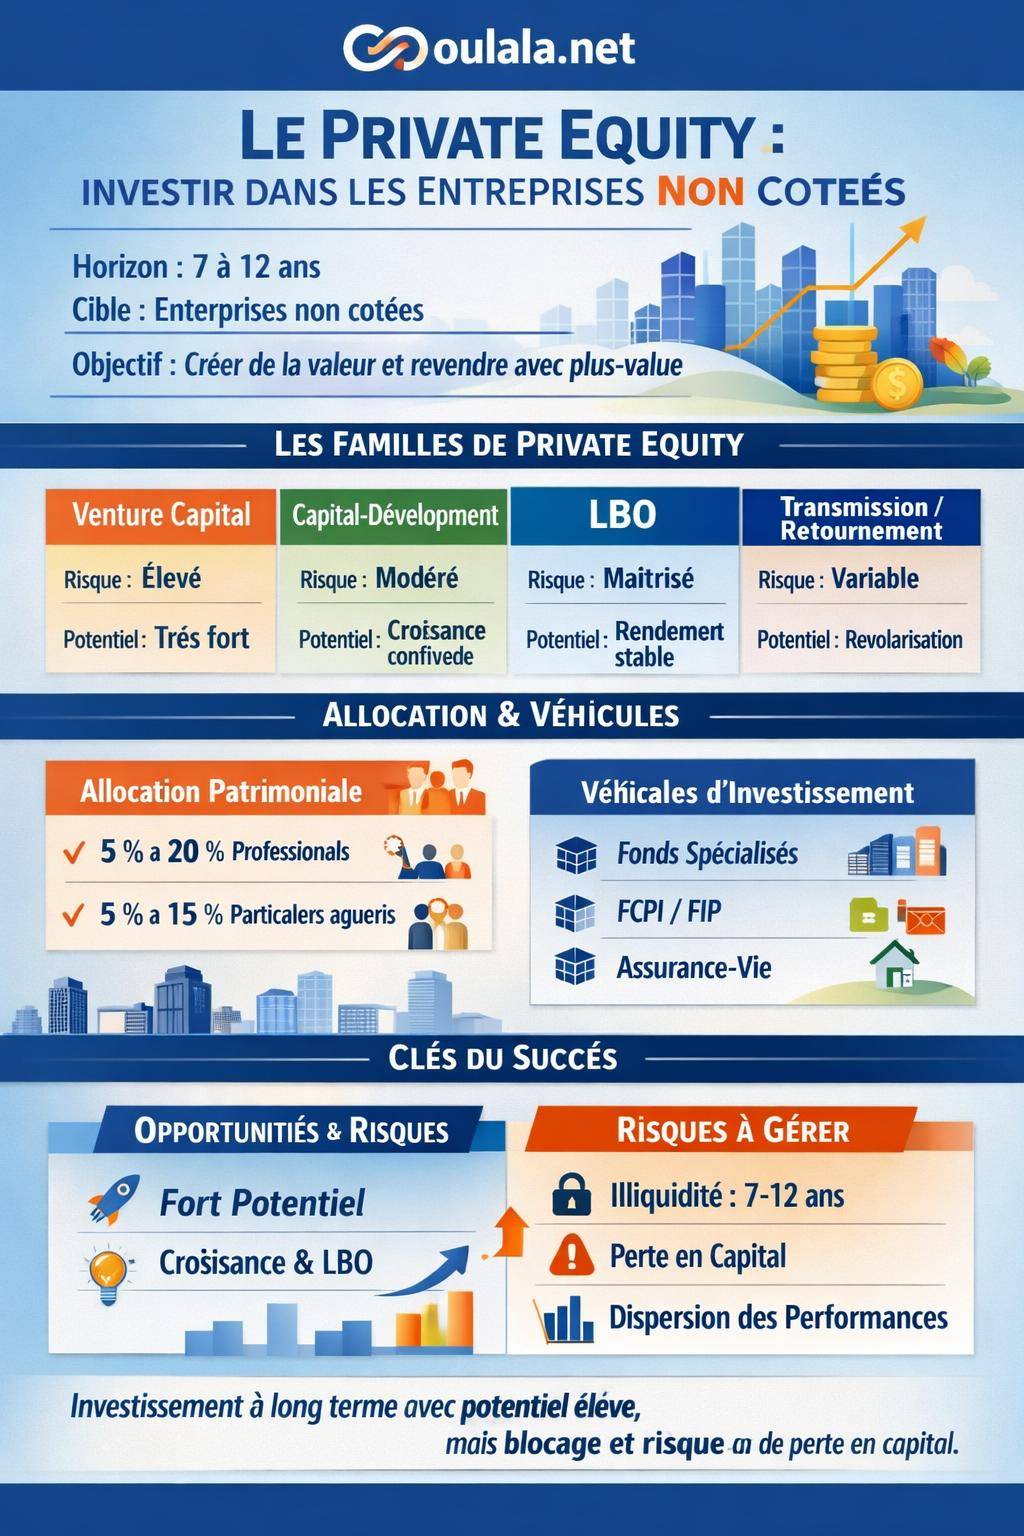
Le private equity, ou capital-investissement, regroupe l’ensemble des investissements dans des sociétés non cotées en bourse. L’investisseur apporte des capitaux à une entreprise en échange d’une participation au capital, avec un horizon de placement généralement long, souvent entre 7 et 12 ans.
Ce type de placement intervient à différents stades de la vie d’une société : financement d’amorçage, croissance, transmission, restructuration. L’objectif reste identique : créer de la valeur sur la durée, puis revendre la participation avec une plus-value potentielle lors d’un rachat industriel, d’une vente à un autre fonds, d’une introduction en bourse ou d’un rachat par les dirigeants.
Les grandes familles d’investissement en private equity
Les professionnels du capital-investissement segmentent le marché en plusieurs stratégies distinctes. Chacune possède son profil de risque, d’horizon et de potentiel de rendement.
- Capital-risque (Venture Capital) : financement de start-up innovantes, souvent en forte croissance, mais dont le modèle n’est pas toujours stabilisé. Risque de perte élevé, mais potentiel de gain significatif sur quelques dossiers.
- Capital-développement (Growth / Expansion) : accompagnement d’entreprises déjà rentables qui souhaitent accélérer, se diversifier à l’international, réaliser des acquisitions ou développer de nouveaux produits.
- LBO (Leveraged Buy-Out) : rachat d’une entreprise mature via un effet de levier financier. Les flux de trésorerie futurs servent à rembourser une partie de la dette utilisée pour acquérir la société.
- Capital-transmission / capital-retournement : reprise d’entreprises, parfois en difficulté ou en phase de transition, pour les restructurer et les repositionner.
Pour aller plus loin sur les concepts de base et les spécificités de cet univers, un approfondissement de la définition du private equity aide à poser des fondations solides avant d’allouer un capital significatif.
Private equity et gestion de patrimoine : quel rôle dans un portefeuille ?
Les professionnels considèrent le private equity comme une classe d’actifs à part entière, complémentaire aux actions cotées, obligations, immobilier ou liquidités. L’enjeu consiste à calibrer l’exposition en fonction :
- du niveau de patrimoine global,
- de l’horizon d’investissement,
- de la tolérance au risque,
- des besoins de liquidité prévisibles.
Nombre de gérants institutionnels (fonds de pension, assureurs, family offices) allouent une part structurée de leur portefeuille au non coté, parfois entre 5 % et 20 %, en contrepartie d’un blocage long mais d’une dynamique de création de valeur différente des marchés financiers traditionnels.
« Le non coté n’est pas un substitut aux placements classiques. Il vient compléter une allocation d’actifs, avec un horizon plus long et une logique entrepreneuriale plus marquée. »
Comment investir en private equity comme un professionnel
Les professionnels du capital-investissement suivent une méthode structurée : définition d’une stratégie, sélection des gérants, due diligence, construction d’un portefeuille diversifié, puis suivi rigoureux des participations. Un particulier peut s’inspirer de cette démarche, même avec des tickets plus modestes.
Étape 1 : clarifier ses objectifs et son horizon de placement
Avant d’entrer sur ce segment, un investisseur définit précisément :
- Ses objectifs : recherche de rendement, diversification, exposition à l’innovation, préparation de la retraite, transmission patrimoniale.
- Son horizon : capacité à immobiliser des capitaux 8 à 10 ans, sans besoin de sortie anticipée.
- Son niveau de risque accepté : tolérance aux pertes partielles ou totales sur certaines lignes.
Cette clarification aide à choisir entre les différentes stratégies : un profil prudent se dirige plus volontiers vers du LBO mid-market ou du capital-développement, alors qu’un profil plus offensif assume une exposition plus marquée au capital-risque et à l’investissement dans les start-up.
Étape 2 : choisir le bon véhicule d’investissement
Investir en direct dans une PME non cotée reste complexe et nécessite du temps, un réseau et une expertise technique. Les professionnels privilégient souvent des véhicules collectifs pour mutualiser le risque et bénéficier de la sélection de gérants spécialisés.
| Véhicule | Accès | Avantages principaux | Points de vigilance |
|---|---|---|---|
| Fonds classiques de private equity (FPCI, SLP, etc.) | Plutôt investisseurs avertis, tickets élevés | Stratégies sophistiquées, gérants expérimentés, diversification large | Montant minimum, blocage long, complexité juridique et fiscale |
| FCPI / FIP | Grand public via conseillers ou banques | Accès au non coté, diversification, avantages fiscaux à l’entrée | Frais à analyser, horizon de détention, qualité variable des gérants |
| Unités de compte non cotées en assurance-vie | Disponible dans certains contrats | Enveloppe connue, fiscalité de l’assurance-vie, allocation progressive | Liquidité parfois restreinte, sélection limitée de fonds |
| Plateformes d’equity crowdfunding | Accès direct en ligne | Ticket d’entrée réduit, contact direct avec les projets | Risque élevé, diversification parfois insuffisante, analyse à la charge de l’investisseur |
Les FCPI et FIP constituent une porte d’entrée accessible pour s’exposer au non coté avec un cadre réglementé et une gestion déléguée. Une analyse approfondie de la structure et des enjeux fiscaux via une page dédiée comme FCPI / FIP pour investir aide à comparer les solutions proposées sur le marché.
Étape 3 : analyser un fonds comme un professionnel
Les investisseurs institutionnels mettent en place une due diligence approfondie avant d’investir dans un fonds de private equity. Un particulier peut adopter une version simplifiée mais structurée de cette méthode.
- Équipe de gestion : expérience du management, stabilité de l’équipe, complémentarité des profils (investissement, opérationnel, sectoriel).
- Track-record : performance historique nette de frais, nombre de sorties réalisées, dispersion des résultats entre les différentes participations.
- Stratégie d’investissement : stade de développement ciblé, taille des entreprises, secteurs privilégiés, zone géographique, niveau de levier financier utilisé.
- Processus d’investissement : sourcing des dossiers, méthode d’analyse, comité d’investissement, gestion des conflits d’intérêts.
- Structure de frais : frais d’entrée, frais de gestion annuels, carried interest, éventuels frais de surperformance.
« Un fonds de private equity se juge autant sur la discipline de son processus d’investissement que sur les performances brutes affichées sur une période courte. »
Stratégies de private equity : comment les professionnels construisent la performance
La performance d’un portefeuille de private equity ne repose pas uniquement sur le choix de quelques « bons dossiers ». Les gérants structurent une combinaison de stratégies et d’outils pour maîtriser le risque et maximiser la création de valeur sur la durée.
LBO, capital-développement, venture : trois approches complémentaires
Un investisseur professionnel recherche une exposition équilibrée entre différents segments pour éviter de dépendre d’un seul moteur de performance.
- LBO : ciblage d’entreprises matures avec des cash flows récurrents, effet de levier raisonnable et plan de création de valeur opérationnelle (amélioration de la marge, croissance externe, optimisation du capital).
- Capital-développement : prise de participations minoritaires ou majoritaires pour financer une expansion. La thèse d’investissement repose sur la capacité de l’entreprise à se développer sur de nouveaux marchés ou à renforcer sa position.
- Venture : entrée au capital de start-up innovantes. Les professionnels acceptent une forte mortalité des dossiers, en contrepartie de quelques succès marquants qui tirent la performance globale.
Un particulier qui souhaite se rapprocher de ce fonctionnement envisage une exposition graduelle : par exemple, un noyau de fonds LBO / growth pour la stabilité relative, complété par une poche plus ciblée sur l’investissement en start-up pour dynamiser le portefeuille.
Les leviers de création de valeur dans le non coté
Les professionnels ne se contentent pas d’attendre une revalorisation mécanique. Ils accompagnent les dirigeants et activent plusieurs leviers :
- Amélioration opérationnelle : optimisation des process, digitalisation, rationalisation des coûts, renforcement des équipes clés.
- Croissance externe : acquisitions ciblées pour gagner des parts de marché, compléter une gamme de produits ou s’étendre à l’international.
- Optimisation financière : gestion du levier d’endettement, renégociation des lignes de crédit, arbitrage entre dette et fonds propres.
- Gouvernance : mise en place de comités, reporting régulier, indicateurs de performance suivis de près.
- Sortie structurée : travail en amont pour préparer la cession, identifier les acquéreurs potentiels, calibrer le calendrier.
Risques, liquidité et fiscalité : adopter le regard d’un professionnel
Investir dans le private equity suppose d’accepter des contraintes spécifiques. Les professionnels les intègrent dès la conception de la stratégie, au lieu de les considérer comme un élément secondaire.
Illiquidité et horizon long : une caractéristique structurante
Les parts de fonds de private equity sont généralement non liquides pendant plusieurs années. Les mécanismes de marché secondaire existent, mais restent souvent réservés aux montants importants et aux investisseurs institutionnels.
Un investisseur particulier averti :
- n’engage que des capitaux dont il n’a pas besoin à court ni moyen terme,
- étale ses engagements dans le temps (plusieurs millésimes de fonds),
- maintient une poche de liquidités suffisante pour les imprévus.
« L’illiquidité n’est pas un défaut accidentel du private equity, c’est une caractéristique intrinsèque qui conditionne la manière de l’intégrer dans un patrimoine. »
Risque de perte en capital et dispersion des performances
Contrairement à certaines idées reçues, le private equity ne garantit aucun rendement. Le risque de perte, parfois totale, existe sur chaque investissement. Les professionnels insistent sur deux aspects :
- Diversification : multiplier les lignes et les secteurs pour réduire l’impact d’un échec individuel.
- Qualité de la sélection : discipline de due diligence, vérification des hypothèses de croissance, analyse des équipes dirigeantes.
Les performances sont souvent très dispersées : quelques sorties réussies compensent plusieurs dossiers décevants. Une vision globale, sur l’ensemble du fonds et sur la durée, évite de sur-réagir à un événement isolé.
Fiscalité du private equity : ce que regardent les professionnels
La fiscalité varie selon l’enveloppe utilisée : compte-titres, assurance-vie, PEA pour certaines structures éligibles, ou dispositifs spécifiques comme les FCPI et FIP. Les professionnels raisonnent en rendement net de frais et d’impôts, pas seulement en rendement brut.
Quelques repères à intégrer :
- Sur un compte-titres, les gains relèvent souvent du régime de la flat tax (prélèvement forfaitaire unique), sauf option pour le barème progressif.
- Dans une assurance-vie, la fiscalité dépend de l’ancienneté du contrat et du type de retrait (rachats partiels ou totaux).
- Les FCPI et FIP offrent, sous conditions, une réduction d’impôt à l’entrée en contrepartie d’une durée minimale de détention et de contraintes d’investissement dans des PME innovantes ou régionales.
Construire une stratégie d’investissement en private equity pas à pas
Adopter une approche proche de celle des professionnels suppose de structurer sa démarche dans le temps, plutôt que d’effectuer un unique investissement isolé.
Étaler ses engagements : la logique des « millésimes »
Les fonds de private equity fonctionnent souvent par vintages, ou millésimes : chaque fonds correspond à une période de déploiement des capitaux, sur plusieurs années. Les conditions de marché, les valorisations et le flux de deals varient d’un millésime à l’autre.
Pour lisser ce risque de calendrier, les professionnels :
- répartissent leurs engagements sur plusieurs années,
- diversifient les équipes de gestion,
- mélangent différentes stratégies (LBO, growth, venture).
Un particulier reprend cette logique en investissant progressivement, par exemple tous les un ou deux ans, dans de nouveaux fonds, plutôt qu’en concentrant un montant élevé sur une seule opportunité.
Combiner véhicules fiscaux et véhicules « pure performance »
Les professionnels ne se limitent pas à un seul type de structure. Ils composent un ensemble cohérent :
- des fonds orientés « performance économique pure » (LBO, capital-développement),
- des véhicules bénéficiant d’un cadre fiscal spécifique (FCPI, FIP, dispositifs locaux),
- des poches plus ciblées sur l’innovation ou certains secteurs (santé, technologie, transition énergétique).
Un investisseur particulier adopte la même logique en combinant, par exemple, un fonds diversifié de private equity via assurance-vie, un ou deux FCPI / FIP choisis avec rigueur, et éventuellement quelques lignes en start-up en direct pour une touche plus entrepreneuriale.
Suivi, reporting et discipline : la routine des professionnels
Une fois les investissements réalisés, la gestion ne s’arrête pas. Les professionnels mettent en place une routine de suivi :
- lecture régulière des rapports mensuels ou trimestriels,
- suivi des principaux indicateurs (valorisation, niveau de déploiement, cash-flows, sorties réalisées),
- revue annuelle de la stratégie, ajustement des futurs engagements en fonction des résultats observés.
« Investir comme un professionnel, ce n’est pas multiplier les paris, c’est structurer un cadre et s’y tenir dans la durée. »
Ouvrir son allocation au private equity avec méthode et lucidité
Investir en private equity comme les professionnels repose sur une combinaison d’éléments : compréhension des mécanismes, choix rigoureux des véhicules, diversification, gestion du temps et discipline dans le suivi. Chaque composante renforce la cohérence d’ensemble.
Un investisseur particulier qui adopte cette démarche structurée s’expose à un univers entrepreneuriale riche, exigeant et porteur de perspectives. L’enjeu consiste à respecter sa propre feuille de route, à rester lucide sur les risques et à considérer le non coté comme une pièce stable et assumée de sa stratégie patrimoniale globale.









