

Générer des revenus passifs avec l’immobilier ne repose plus uniquement sur l’achat d’un appartement à louer. Entre investissement locatif classique, SCPI, crowdfunding, immobilier fractionné ou encore montages en SCI, le spectre des solutions s’est fortement élargi, avec des niveaux de rendement, de risques et d’implication très différents.
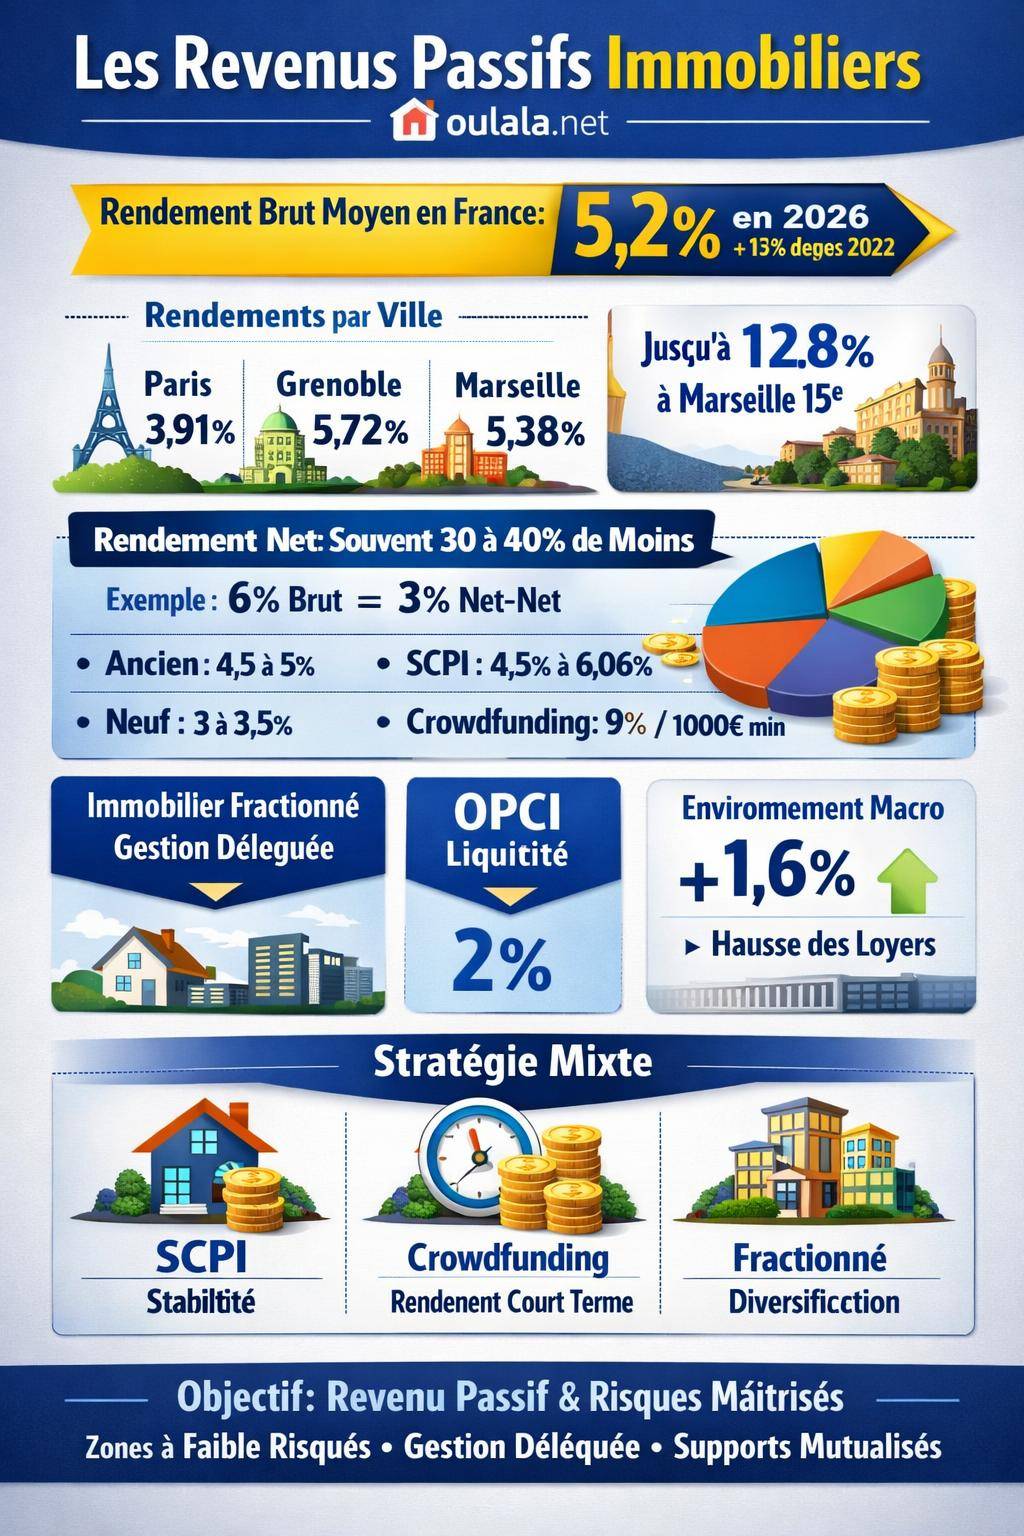
En 2026, le rendement moyen brut national atteint 5,2 %, avec une fourchette comprise entre 3 % et 6 %, sans compter les opérations plus dynamiques qui dépassent régulièrement les 8 % à 12 %. Derrière ces chiffres se cachent des stratégies bien précises, des méthodes de calcul rigoureuses et des choix déterminants entre gestion directe et gestion déléguée…
| Stratégie immobilière | Investissement initial | Implication au quotidien | Horizon de rentabilité | Risques principaux | Astuce pro |
|---|---|---|---|---|---|
| Location longue durée | Moyen à élevé | Faible | 5 à 10 ans | Vacance locative, loyers impayés | Privilégier les zones proches des transports |
| Colocation | Moyen | Moyenne | 3 à 6 ans | Gestion plus complexe, turnover élevé | Créer des espaces communs agréables |
| Location courte durée | Moyen à élevé | Élevée (ou externalisée) | Rapide (1 à 3 ans) | Réglementation, saisonnalité | Automatiser les entrées/sorties |
| SCPI | Faible à moyen | Très faible | 8 à 12 ans | Valeur des parts, frais de gestion | Diversifier plusieurs SCPI |
| Location meublée (LMNP) | Moyen | Faible à moyenne | 3 à 7 ans | Usure du mobilier, changements fiscaux | Optimiser l’amortissement pour réduire l’impôt |
Simulateur de Revenus Passifs Immobiliers
| Indicateur | Valeur |
|---|---|
| Cout total du projet (achat + notaire) | – |
| Montant emprunte | – |
| Mensualite totale de credit | – |
| Loyer effectif mensuel (apres vacance) | – |
| Total charges mensuelles | – |
| Impot mensuel estime | – |
| Cashflow net mensuel | – |
| Cashflow net annuel | – |
| Rentabilite brute | – |
| Rentabilite nette | – |
| Rentabilite nette-nette | – |
| Indicateur | Valeur |
|---|---|
| Objectif de revenu passif mensuel | – |
| Nombre de biens similaires necessaires | – |
| Revenu passif mensuel apres remboursement du credit (par bien) | – |
Sommaire
Comprendre la logique des revenus passifs immobiliers
L’expression revenus passifs immobiliers désigne l’ensemble des flux financiers générés par un bien ou un placement immobilier sans intervention quotidienne de l’investisseur. La mise en place demande du travail, mais l’objectif vise une perception régulière de loyers, de dividendes ou d’intérêts avec une gestion fortement allégée.
Dans cette optique, l’immobilier se positionne comme un pilier solide pour bâtir des revenus passifs stables et des revenus complémentaires à moyen et long terme. Le capital investi se transforme en un actif productif, valorisé par les loyers, les revalorisations de prix et parfois des plus-values à la revente.
L’investissement immobilier entre aussi en résonance avec une stratégie globale pour gagner de l’argent, qu’il s’agisse d’augmenter sa liberté financière, anticiper la retraite ou diversifier un patrimoine dominé par les placements financiers.
Évaluer la rentabilité : du rendement brut au rendement net
La rentabilité constitue le cœur de tout projet de revenu passif immobilier. Une lecture superficielle des pourcentages ne suffit pas. Il faut distinguer rendement brut, rendement net et parfois rendement net-net (après fiscalité).
Comment se calcule le rendement brut immobilier ?
Le rendement brut mesure le rapport entre les loyers annuels encaissés et le prix d’achat du bien (frais inclus ou non selon la méthode). La formule simplifiée repose sur :
Rendement brut (%) = (Loyers annuels / Prix d’achat total) × 100
En 2026, le rendement brut moyen national se situe à 5,2 %, contre 4,6 % en 2022, ce qui représente une progression d’environ 13 % sur trois ans. La fourchette nationale se situe entre 3 % et 6 %, avec des écarts marqués selon les territoires.
On observe par exemple des rendements moyens :
- Ancien : entre 4,5 % et 5 %
- Neuf : entre 3 % et 3,5 %, pénalisé par des prix plus élevés mais parfois compensé par des régimes fiscaux spécifiques
Exemples de rendements bruts dans les grandes villes françaises
Les grandes agglomérations offrent des profils variés, mêlant prix au mètre carré, niveaux de loyers et tensions locatives. Voici quelques ordres de grandeur :
| Ville | Rendement brut moyen | Prix moyen au m² | Loyer moyen au m² |
|---|---|---|---|
| Paris | 3,91 % | 10 241 € | 33,3 €/m² |
| Grenoble | 5,72 % | 2 595,2 € | 12,36 €/m² |
| Marseille | 5,38 % | 3 234 € | 14,46 €/m² |
| Toulouse | 4,69 % | 3 378 € | N.C. |
| Lille | 4,55 % | 3 593 € | N.C. |
| Rennes | 4,30 % | 3 842 € | 13,68 €/m² |
| Strasbourg | 4,10 % | 3 865 € | 13,34 €/m² |
Ce tableau montre la tension entre prix d’achat élevé et rendement modéré dans les métropoles attractives. Les investisseurs en quête de revenus passifs réguliers acceptent souvent un rendement brut plus faible à Paris en échange d’une forte sécurité locative et d’un potentiel patrimonial affirmé.
Rendement net : la réalité des revenus passifs
Le rendement net correspond à ce qui reste réellement après toutes les charges d’exploitation. Entre la théorie de l’annonce immobilière et le relevé de compte bancaire, la différence apparaît parfois significative.
Les principaux postes à prendre en compte incluent :
- Charges de copropriété non récupérables
- Taxe foncière
- Assurances (PNO, GLI, multirisque habitation si logement meublé géré)
- Frais de gestion locative en agence
- Travaux de maintenance, réparations et mises aux normes
- Vacance locative (périodes sans locataire)
Un rendement brut affiché à 6 % se transforme rapidement en 3 % net après prise en compte de ces éléments. L’écart double régulièrement lorsque la fiscalité s’ajoute à l’équation.
Exemple courant : Pour un bien affichant 6 % brut, charges, travaux et gestion ramènent la rentabilité à environ 4 %. Après imposition des revenus fonciers, la rentabilité nette-nette s’établit proche de 3 %.
Évolution des rendements immobiliers en France : un contexte à intégrer
Les revenus passifs s’inscrivent toujours dans un environnement macroéconomique. Les rendements varient en fonction des taux d’intérêt, des politiques de crédit, de la démographie et de la tension locative.
Chronologie récente des rendements bruts
Sur les dernières années, plusieurs tendances se dégagent :
- 2021 : rendement moyen autour de 4,95 %, avec des villes comme Marseille à 5,95 % et Grenoble à 5,76 %.
- 2022 : baisse généralisée, Paris tombe à environ 3,54 %.
- 2023 : poursuite de la baisse des rendements sous l’effet de la hausse des prix et de la remontée des taux.
- 2024–2025 : rebond progressif des rendements, ajustement des prix et hausse des loyers.
- 2025 : rendement moyen d’environ 4,78 %, avec un rendement parisien autour de 4,33 %.
- 2026 : rendement brut moyen national à 5,2 %, en hausse par rapport à 2022 (+13 %).
Dans le même temps, l’évolution des prix immobiliers reste modérée, autour de +1,6 %, alors que les loyers progressent, ce qui améliore mécaniquement les rendements pour les nouveaux investisseurs.
Top rendements 2026 : là où les revenus passifs explosent
Au-delà des moyennes nationales, certains secteurs affichent des taux de rendement très élevés. Ces zones combinent souvent prix d’achat bas, forte demande locative et parfois risque perçu plus important.
| Ville / Quartier | Rendement brut 2026 |
|---|---|
| Marseille 15e | 12,8 % |
| Villeneuve-Saint-Georges | 12,5 % |
| Marseille 14e | 12,3 % |
| Marseille 3e | 11,9 % |
| Sèvremoine | 11,8 % |
| Nogent-sur-Oise | 11,7 % |
| Les Mureaux | 11,2 % |
| Ris-Orangis | 10,5 % |
| Chemillé-en-Anjou | 9,7 % |
| Épinal | 8,9 % |
| Dole | 8,5 % |
| Niort | 8,4 % |
| Chevilly-Larue | 8,4 % |
| Cahors | 8,1 % |
Ces rendements bruts supérieurs à 8 % séduisent les investisseurs en quête de revenus passifs conséquents. Ils impliquent néanmoins une analyse rigoureuse des risques : vacance locative, évolution socio-économique du quartier, délinquance, qualité de la demande, perspectives de revente.
Un rendement brut à deux chiffres ne compense pas une absence durable de locataires ou une chute marquée des prix à la revente. La cohérence entre rentabilité instantanée et solidité du marché reste déterminante.
Immobilier locatif direct : la base des revenus passifs immobiliers
L’achat d’un bien pour le louer constitue le scénario le plus connu. Cette stratégie reste centrale pour générer des revenus récurrents, à condition de structurer le projet avec méthode.
Ancien vs neuf : impact sur les revenus passifs
Le choix entre immobilier ancien et neuf influence directement la rentabilité, la fiscalité et le niveau d’effort de gestion.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Rendement brut moyen | 4,5 % à 5 % | 3 % à 3,5 % |
| Prix au m² | Souvent plus bas | Plus élevé, normes récentes |
| Travaux | Fréquents, mais sources d’optimisation fiscale | Faibles au départ |
| Fiscalité | Régime réel, déficit foncier | Dispositifs type Pinel (ou successeurs), plafonds de loyers |
| Gestion | Plus de suivi technique | Gestion simplifiée les premières années |
Les investisseurs orientés « revenu » privilégient souvent l’ancien, plus rentable, tandis que ceux qui visent la tranquillité de gestion et l’optimisation fiscale s’orientent davantage vers le neuf, au prix d’un rendement facial plus modéré.
Stratégies locatives : nu, meublé, colocation, location saisonnière
Le mode de location conditionne le niveau de revenu passif, la fiscalité et la gestion quotidienne.
- Location nue : contrat de bail classique (3 ans renouvelables), revenus fonciers, stabilité locative élevée, moindre rotation des locataires.
- Location meublée : loyers supérieurs, régime LMNP (BIC), avantage fiscal intéressant, rotation plus fréquente, ameublement à prévoir.
- Colocation : plusieurs locataires par logement, mutualisation du risque d’impayés, rentabilité plus forte, gestion plus complexe.
- Location courte durée / saisonnière : loyers élevés, taux d’occupation variable, gestion intensive, réglementation locale stricte dans certaines villes.
Une location nue bien située, gérée par une agence, combine souvent bonne stabilité, rentabilité correcte et charge mentale modérée, ce qui s’aligne avec l’objectif de revenu passif.
SCPI : des revenus passifs immobiliers avec quelques centaines d’euros
Les SCPI (Sociétés Civiles de Placement Immobilier) permettent d’acheter des parts d’un portefeuille de biens géré par une société de gestion. L’investisseur perçoit des revenus locatifs distribués sous forme de dividendes.
Fonctionnement des SCPI de rendement
Une SCPI collecte de l’épargne auprès de nombreux porteurs de parts. Avec ces capitaux, elle acquiert des immeubles (bureaux, commerces, logistique, santé, résidentiel, etc.), les loue et reverse une grande partie des loyers nets sous forme de revenus trimestriels.
En 2024, le rendement moyen des SCPI se situe autour de 4,5 %. Certaines SCPI spécialisées dépassent ce niveau. Par exemple, Corum Origin a servi un rendement de 6,06 % en 2023.
Exemple : un investissement de 30 000 € en SCPI offrant 6,06 % rapporte environ 1 818 € par an, soit un peu plus de 150 € bruts par mois, versés le plus souvent trimestriellement.
Autre avantage : l’accessibilité. L’entrée se fait parfois avec quelques centaines d’euros, ce qui reste très différent de l’achat d’un appartement entier. Les SCPI s’intègrent bien dans une logique de revenus complémentaires progressifs.
SCPI et effet de levier du crédit
Les parts de SCPI peuvent être acquises au comptant ou à crédit. En utilisant un crédit amortissable, l’investisseur combine :
- revenus passifs réguliers (dividendes)
- constitution progressive d’un patrimoine immobilier mutualisé
- utilisation de l’effet de levier (intérêts d’emprunt parfois déductibles selon le régime)
Cette combinaison rapproche les SCPI d’une stratégie immobilière classique, tout en transférant la gestion opérationnelle à la société de gestion.
OPCI : une exposition immobilière plus flexible mais moins orientée revenus
Les OPCI (Organismes de Placement Collectif Immobilier) mélangent immobilier physique, actions cotées du secteur immobilier et liquidités. Ils offrent une exposition plus souple, mais souvent moins centrée sur la distribution de revenus.
En 2023, les OPCI affichent un rendement autour de 2 %, ce qui reste en deçà des SCPI et du locatif direct pour une stratégie orientée revenus passifs. En revanche, la part de valeurs mobilières et de trésorerie améliore la liquidité, point faible traditionnel des SCPI.
Les OPCI s’apparentent davantage à un produit financier hybride qu’à un générateur pur de cash-flow immobilier. Ils s’envisagent comme un complément de diversification, non comme socle principal de revenus passifs.
Crowdfunding immobilier : revenus passifs à haut rendement et durée limitée
Le crowdfunding immobilier consiste à financer des promoteurs ou des opérateurs via des obligations ou des titres participatifs. L’investisseur prête de l’argent à un projet précis, pour une durée définie, en échange d’un intérêt.
Principe et rendement du crowdfunding immobilier
Les plateformes spécialisées sélectionnent des opérations (promotion, rénovation, marchands de biens) et les présentent aux investisseurs particuliers. Les caractéristiques habituelles incluent :
- Seuil d’investissement : à partir de 1 000 € environ.
- Durée : entre 12 et 36 mois en moyenne.
- Rendement : souvent supérieur à 9 % brut annuel.
Les revenus générés s’apparentent plutôt à des intérêts de placement qu’à des loyers. L’objectif ne vise pas un flux perpétuel, mais un revenu passif ponctuel, concentré sur quelques années.
Exemple : un investissement de 10 000 € dans un projet rémunéré à 9 % sur 24 mois produit environ 900 € par an, soit 1 800 € d’intérêts au total, hors fiscalité.
Immobilier fractionné : posséder une part de bien et toucher des loyers
L’immobilier fractionné permet d’acquérir des « fragments » d’un bien (souvent via une société dédiée). Chaque investisseur détient une partie des droits sur le bien et perçoit une part proportionnelle des revenus locatifs et de la plus-value potentielle à la revente.
Ce modèle combine plusieurs avantages :
- Ticket d’entrée accessible (quelques centaines ou milliers d’euros)
- Possibilité de se positionner sur des emplacements prime ou des actifs professionnels difficiles à acheter seul
- Gestion entièrement déléguée à un opérateur chargé de la location et de la maintenance
Les rendements affichés tournent souvent autour des niveaux de l’immobilier locatif classique, avec un surcroît de mutualisation. L’investisseur se concentre sur le revenu passif sans gestion quotidienne ni relation directe avec les locataires.
SCI, LOA, leasing : structurer et optimiser ses revenus passifs immobiliers
Au-delà du choix des supports, la structure juridique d’investissement influence fortement la fiscalité, la transmission et la gestion des revenus.
SCI : un outil puissant pour organiser ses revenus passifs
La SCI (Société Civile Immobilière) permet de détenir un ou plusieurs biens à plusieurs associés (famille, partenaires, investisseurs). Les loyers encaissés remontent au niveau de la société, puis se distribuent aux associés selon leurs parts.
Les principaux avantages pour une stratégie de revenus passifs se situent au niveau :
- de l’optimisation fiscale (choix entre IR et IS, amortissement du bien à l’IS, arbitrage entre distribution et capitalisation)
- de la transmission de patrimoine (cession progressive de parts)
- de la gestion collective (pouvoirs du gérant, pacte entre associés)
Une SCI à l’IS peut, par exemple, amortir le bien et lisser la fiscalité sur les revenus, au prix d’une fiscalité différente à la revente. Le montage s’étudie avec un professionnel pour aligner statut juridique et objectifs patrimoniaux.
LOA et leasing immobilier : accès sans apport et revenus différés
La Location avec Option d’Achat (LOA) et, plus largement, certains montages de leasing immobilier, reposent sur une logique proche du crédit-bail : un loyer versé donne progressivement accès à la propriété.
Dans ces schémas, le preneur n’est pas propriétaire au départ, mais bénéficie d’un droit d’option à terme. Pour l’investisseur bailleur, le loyer perçu constitue un revenu régulier, souvent contractualisé sur une longue durée.
Ce type de montage reste encore moins répandu en résidentiel, mais se développe dans certains segments professionnels ou pour de l’accession sociale à la propriété. Il structure un flux de paiements quasi sécurisés, qui s’apparente à des revenus passifs contractualisés.
Construire une stratégie mixte de revenus passifs immobiliers
Les meilleures stratégies de revenus passifs ne reposent pas sur un seul support, mais sur une combinaison de solutions cohérentes entre elles. L’objectif consiste à équilibrer :
- rendement
- sécurité
- liquidité
- implication opérationnelle
Exemple de combinaison à partir de 30 000 €
Avec un capital de 30 000 €, plusieurs scénarios se dessinent. Voici un exemple de stratégie mixte orientée revenus passifs :
- 30 000 € en SCPI à 5 % : 1 500 € de revenus bruts annuels (environ 125 €/mois), gérés intégralement par la société de gestion.
À partir de là, plusieurs variantes restent possibles :
- Réserver une partie du capital (10 000 €) pour du crowdfunding immobilier à 9 % sur 24 mois, afin de booster les revenus sur le court terme.
- Allouer 5 000 € en immobilier fractionné résidentiel ou commercial, pour diversifier les sources de loyers.
On obtient alors une structure de revenus où :
- les SCPI assurent un socle stable et passif
- le crowdfunding génère un surplus de revenu sur une période courte
- l’immobilier fractionné ajoute de la diversification et un potentiel de plus-value à terme
Comment choisir les bons supports pour générer des revenus passifs immobiliers ?
Pour orienter ses choix, plusieurs critères entrent en jeu. Les réponses à ces questions structurent la stratégie :
- Quel niveau de rendement viser, en cohérence avec votre tolérance au risque ?
- Quel degré de gestion déléguée rechercher ?
- Quelle horizon de temps : court terme (12–36 mois), moyen terme (5–10 ans), long terme (10–20 ans et plus) ?
- Quelle fiscalité actuelle et future (TMI, régime micro ou réel, possibilité de LMNP, SCI à l’IS, etc.) ?
En croisant ces paramètres, l’investisseur dessine une feuille de route claire pour gagner de l’argent sur internet via les plateformes spécialisées (SCPI en ligne, crowdfunding, immobilier fractionné), tout en maintenant un ancrage dans la pierre physique via le locatif direct ou la SCI.
Les revenus passifs immobiliers les plus robustes reposent sur un socle patrimonial solide, des flux diversifiés (loyers, dividendes, intérêts) et une stratégie assumée, régulièrement réévaluée au regard du marché et de la situation personnelle.









